汽车智能化

搜索文档
汽车智能化月报系列(四十):特斯拉新一代Roadster亮相,Robotaxi行业商业化落地加速-20261020
国信证券· 2026-10-20 09:54
行业投资评级 - 报告维持汽车智能化行业“优于大市”投资评级 [6] - 重点公司投资评级均为“优于大市”,包括小鹏集团-W、星宇股份、德赛西威、科博达、地平线机器人-W、小马智行、禾赛科技等 [5] 核心观点 - 汽车智能化围绕数据流演进,数据流从获取、储存、输送、计算再应用到车端实现智能驾驶、应用到人端通过视听触等五感进行交互 [65] - 数据流方向关注传感器、域控制器、线束、线控制动、空气悬架、车灯、玻璃、车机、HUD、车载音响等环节 [65] - 视觉逐渐成为感知系统重心,摄像头像素水平提升,800万像素摄像头占比持续提升 [57][59] - 数据和算法要求提升,自动驾驶芯片算力持续提升,或从低于100TOPS到远期1000TOPS [64] - 特斯拉FSD累计行驶里程突破120亿英里(截至2026年二季度末) [42] - 小鹏MONA L05开启预售,预售价16.98万—19.18万元,Ultra SE版搭载双图灵AI芯片(1500 TOPS)与第二代VLA模型 [17] - 小马智行第七代Robotaxi正式落地英国曼彻斯特,一周内连续进入两座英国城市 [21] - 速腾聚创2026年Q3激光雷达总销量595,600台,同比增长220.9%,创单季历史新高 [30] - 禾赛科技正式发布三维世界数据引擎Kosmo,同步推出全球首款8K超高清AI空间相机Kosmo One与AI驱动的云平台Kosmo World [32] 行业新闻速览 - 特斯拉新一代Roadster亮相,0.81秒破百,最高时速标定230英里/小时,2028年量产 [15] - 小鹏MONA L05开启预售,定位年轻人第一台智能时尚大五座SUV,提供纯电与超级增程两种动力 [17] - 理想汽车芯片子公司上海马赫心科技完成首轮16.25亿元融资协议,投后估值达171亿元 [18] - 奇瑞与博世签署欧洲ADAS定点,将搭载6款新车型,计划2028年启动量产,五年周期内预计总产量超80万台 [20] - 小马智行Robotaxi官宣落地曼彻斯特,已启动车辆测试 [21] - 文远知行WRD 3.0赋能传祺越7,率先落地非铺装路面端到端智驾能力 [22] - 希迪智驾发布全球首个矿山智能体“小元”,实现从语音输入到任务执行全流程闭环 [23] - 易控智驾国内刚卡无人驾驶项目首次实现常态化运行,截至9月已在40余座矿山部署无人矿卡超3800台 [24] - 驭势科技与汉莎航空达成战略合作,将在德国慕尼黑机场落地首个机场L4级无人驾驶合作项目 [25][26] - Momenta上车标致和Jeep®,依托Momenta R7世界模型联合开发高阶智能辅助驾驶系统 [27] - 地平线征程6H和HSD基座模型赋能一汽-大众ID. AURA T6正式上市,售价12.99万元起 [28] - 黑芝麻智能与头部A股上市公司达成3亿元销售合同,AI计算服务器业务首批订单 [29] - 速腾聚创Q3销量59.56万创新高,机器人增长309.0%,ADAS增长200.1% [30] - 禾赛Kosmo三维世界数据引擎正式发布 [32] - 图达通Q3出货同比增长217%,前三季度出货已超2025全年2倍 [33] - 九识携手泰国政府推动首个国家级L4无人驾驶测试项目 [34] - 佑驾创新小竹T5 Pro于长沙投入运营,跑通粮油转运、生鲜配送、零食即时补货三大场景 [35] 高频核心数据更新 特斯拉和造车新势力智能驾驶功能装载率和行驶里程数 - 特斯拉FSD累计行驶里程突破120亿英里(截至2026年二季度末) [42] - 蔚来2026年中秋国庆双节期间,发起导航规划总次数1,588万次,累计导航行驶里程8.8亿公里,唤醒NOMI总次数1.2亿次 [46] - 蔚来2026年9月交付新车37,408台,同比增长7.7% [47] - 小鹏2026年双节期间智驾使用总时长349.7万小时,智驾使用总里程是去年同期的2.72倍,单图灵Max用户城区NGP里程占比环比上月同期提升37.9% [48] - 小鹏2026年9月共交付新车41,256台,环比增长5%,第三季度累计交付118,390台,环比增长15% [49] - 理想2026年双节期间出行车辆总量175.5万辆,累计行驶16亿公里,较平日增长38.4%,辅助驾驶总时长387.2万小时,较平日增长70% [52] - 理想2026年9月交付新车31,817辆,历史累计交付量1,833,651辆 [52] - 华为乾崑2026年国庆假期辅助驾驶总里程5.53亿公里,辅助驾驶总时长776.3万小时,覆盖城市数369座,辅助驾驶活跃用户159.72万人,活跃用户占比90.17% [54] 感知层-视觉逐渐成为感知系统重心,摄像头像素水平提升 - 2026年7月乘用车前视摄像头渗透率为74.4%,同比+7.7pct,环比+0.0pct,其中800万像素摄像头占比为62.9%,同比+19.9pct,环比+4.1pct [59] - 2026年1-7月乘用车前视摄像头渗透率为72.6%,同比+8.2pct,其中800万像素摄像头占比为54.6%,同比+21.2pct [59] - 行业普遍采用的11~12颗摄像头+5颗毫米波雷达+1~3颗激光雷达方案成本在1.5万元~2万元水平,远期规模化量产成本有望降至10000元内 [58] 决策层-数据要求提升,域控算力升级 - 2026年7月乘用车自动驾驶域控制器渗透率为47.5%,同比+15.3pct,环比+1.9pct [65] - 2026年7月域控制器芯片方案占比:Mobileye 1.2%、TI 0.7%、地平线16.9%、英伟达42.7%、特斯拉FSD 4.2%、华为11.8% [65] - 地平线芯片占比同比+1.7pct,环比+1.4pct;英伟达同比-8.8pct,环比+0.5pct [65] - 2026年1-7月乘用车自动驾驶域控制器渗透率为41.5%,同比+15.8pct [65] - L2级及以下智能驾驶算力需求通常为10-100TOPS,L3级算力需求为100TOPS以上,L4级算力需求跃升至1000TOPS以上 [64] 智能驾驶 - 2026年7月乘用车标配L2级功能渗透率为29.7%,同比-5.4pct,环比-1.4pct;L2级以上功能渗透率为45.3%,同比+15.0pct,环比+1.3pct [78] - 2026年1-7月累计,乘用车标配L2级功能渗透率为32.5%,同比-6.4pct;L2级以上功能渗透率为39.8%,同比+16.2pct [78] - 分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上乘用车标配L2级及以上渗透率分别为60.2%、85.7%、95.4%、92.3%、99.9% [79] - 分燃料类型,2026年7月纯电动、插电式混动、增程式混动、传统燃油及其他乘用车标配L2级及以上渗透率分别为75.4%、83.4%、99.1%、67.6% [79] - 新势力品牌L2级及以上渗透率基本在90%以上,头部自主品牌L2级及以上渗透率在40%以上,领先合资品牌 [70] 基于功能:2026年7月乘用车ADAS各功能渗透率 - L0级别:LDW车道偏离预警、RCTA倒车侧向警告、AVM全景环视2026年7月渗透率分别为76.4%、59.8%、73.8%,同比分别+8.9、+13.2、+16.4pct [86] - L1级别:ACC自适应巡航、LKA车道保持辅助、AEB自动紧急制动2026年7月渗透率分别为77.3%、75.1%、79.4%,同比分别+8.9、+9.7、+8.6pct [86] - L2级别:APA自动泊车2026年7月渗透率为55.3%,同比+15.3pct,环比+1.3pct [86] - L2+级别及以上:ALC转向灯变道、高速NOA、城区NOA、HVP记忆泊车2026年7月渗透率分别为43.4%、46.4%、29.9%、17.7%,同比分别+15.3、+15.9、+15.8、+11.8pct [86] 感知层:2026年7月乘用车各传感器渗透率 - 前视摄像头、前向毫米波雷达、激光雷达2026年7月渗透率分别为74.4%、64.8%、22.0%,同比分别+7.7、+7.6、+11.3pct,环比分别+0.0、+0.3、+2.1pct [158] - 2026年1-7月累计渗透率分别为72.6%、62.6%、18.4%,同比分别+8.2、+9.2、+10.1pct [158] - 激光雷达分价位区间,2026年7月20万以下、20-40万、40-50万、50万以上乘用车标配激光雷达渗透率分别为6.2%、50.4%、51.9%、83.1% [188] - 激光雷达分品牌,2026年7月阿维塔科技、赛力斯、理想、蔚来汽车、小米汽车标配激光雷达渗透率分别为85.1%、100.0%、100.0%、80.8%、100.0% [193] 决策层:2026年7月乘用车自动驾驶域控制器渗透率 - 2026年7月乘用车标配自动驾驶域控制器渗透率为47.5%,同比+15.3pct,环比+1.9pct [197] - 2026年1-7月累计渗透率为41.5%,同比+15.8pct [197] - 分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上渗透率分别为33.9%、56.4%、66.9%、59.6%、88.7% [198] - 分燃料类型,2026年7月纯电动、插电式混动、增程式混动、传统燃油及其他渗透率分别为64.1%、69.0%、93.2%、12.9% [204] 智能座舱 - 2026年7月10寸以上中控屏、10寸以上液晶仪表、HUD、智能座舱域控制器、10个以上喇叭、无线充电渗透率分别为92.9%、48.1%、28.4%、55.9%、38.9%、63.9% [215] - 同比分别+8.2、-1.2、+10.7、+13.2、+11.1、+15.1pct,环比分别+0.4、-0.2、+1.1、+0.0、+1.9、+0.8pct [215] - 2026年1-7月累计渗透率分别为90.5%、50.5%、25.6%、53.6%、36.0%、60.0% [215] 交互之视觉件 - 10寸以上中控屏:2026年7月渗透率92.9%,同比+8.2pct,环比+0.4pct;10-15寸渗透率46.9%,同比-12.3pct;15寸以上渗透率46.0%,同比+20.5pct [222][223] - 10寸以上液晶仪表:2026年7月渗透率48.1%,同比-1.2pct,环比-0.2pct;10-15寸渗透率46.7%,同比-2.2pct;15寸以上渗透率1.3%,同比+1.0pct [233][237] - HUD:2026年7月渗透率28.4%,同比+10.7pct,环比+1.1pct;W-HUD渗透率17.3%,同比+5.1pct;AR-HUD渗透率10.1%,同比+4.8pct;P-HUD渗透率0.7%,同比+0.4pct [249][250] - 智能座舱域控制器:2026年7月渗透率55.9%,同比+13.2pct,环比+0.0pct;芯片方案占比高通64.8%、海思7.4%、AMD 3.5%、芯驰2.6%、瑞萨1.1%、NXP 0.6% [265] 交互之听觉件 - 10个以上喇叭:2026年7月渗透率38.9%,同比+11.1pct,环比+1.9pct;2026年1-7月累计渗透率36.0%,同比+8.9pct [285] - 分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上渗透率分别为13.0%、54.1%、67.5%、86.8%、99.8% [285] 交互之触觉件 - 无线充电:2026年7月渗透率63.9%,同比+15.1pct,环比+0.8pct;2026年1-7月累计渗透率60.0%,同比+11.7pct [298] - 分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上渗透率分别为45.6%、77.1%、84.5%、89.9%、99.6% [298][299] 智能网联 - OTA、T-BOX 2026年7月渗透率分别为86.4%、58.0%,同比分别+10.1、-2.7pct,环比分别+0.7、-2.8pct [313] - 2026年1-7月累计渗透率分别为83.2%、61.9%,同比分别+7.6、+2.0pct [313] - OTA分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上渗透率分别为82.7%、87.6%、94.0%、92.3%、99.4% [319] - T-BOX分价位区间,2026年7月15万元以下、15-25万元、25-35万元、35-50万元、50万元以上渗透率分别为46.1%、69.4%、58.6%、84.2%、81.8% [333] 投资建议 - 整车方面推荐小鹏集团-W、零跑汽车、吉利汽车 [343] - L4方面推荐小马智行、文远知行、希迪智驾 [343] - 数据获取环节推荐速腾聚创、禾赛科技 [343] - 数据传输环节推荐沪光股份 [343] - 数据处理环节推荐地平线机器人-W、黑芝麻智能、德赛西威、科博达、华阳集团、均胜电子 [343] - 数据应用环节推荐星宇股份、福耀玻璃、华阳集团、保隆科技、伯特利、上声电子 [343] 重点公司盈利预测及投资评级 - 小鹏集团-W:优于大市,昨收盘37.46元,总市值719亿元,EPS 2025年-0.61元,2026E -1.58元 [5] - 星宇股份:优于大市,昨收盘68.82元,总市值197亿元,EPS 2025年5.69元,2026E 5.26元 [5] - 德赛西威:优于大市,昨收盘74.34元,总市值444亿元,EPS 2025年4.11元,2026E 4.78元 [5] - 科博达:优于大市,昨收盘36.59元,总市值148亿元,EPS 2025年2.05元,2026E 2.00元 [5] - 地平线机器人-W:优于大市,昨收盘3.92元,总市值625亿元,EPS 2025年-0.71元,2026E -0.19元 [5] - 小马智行:优于大市,昨收盘33.61元,总市值151亿元,EPS 2025年-0.31元,2026E -0.5元 [5] - 禾赛科技:优于大市,昨收盘84.67元,总市值142亿元,EPS 2025年0.35元,2026E 0.38元 [5] - 零跑汽车:优于大市,昨收盘35.18元,总市值500亿元,EPS 2025年0.38元,2026E 2.96元 [344] - 吉利汽车:优于大市,


汽车与汽车零部件行业周报、月报:内生外向共发力,汽车回归价值本源-20261019
国元证券· 2026-10-19 22:27
行业投资评级 - 报告对汽车行业维持“推荐”评级 [7] 报告核心观点 - 内生外向共发力,汽车回归价值本源 [2] - 关注反内卷背景下汽车行业整合与合作赋能的格局变迁,关注强价值企业 [5] - 关注领先出海企业借助本地化产能和优质产品形成的全球化优势 [5] 本周行情回顾(2026.10.12-10.16) - 10月16日沪深300指数收报4170.61点,较10月9日下跌3.40% [13] - 申万一级汽车指数收报5866.32点,下跌4.71%,跑输沪深300指数1.31个百分点,在31个申万一级行业中位列第18位 [13] - 按板块成分股总市值加权口径,商用车、乘用车、汽车服务、摩托车及其他、汽车零部件分别下跌0.35%、1.77%、3.63%、4.43%和5.44% [13] - 年初至今申万二级板块涨跌幅:汽车零部件-19.61%、汽车服务-13.02%、摩托车及其他-16.40%、乘用车-24.72%、商用车-18.58% [15] - 乘用车板块长城汽车(+1.81%)、上汽集团(+0.37%)、长安汽车(+0.14%)表现靠前,海马汽车(-9.45%)、广汽集团(-5.31%)、北汽蓝谷(-5.07%)居后 [13] - 商用车板块宇通客车(+6.18%)领涨,金龙汽车(-14.76%)跌幅居前 [13] - 汽车零部件板块捷众科技(+25.75%)、西菱动力(+9.13%)、海安集团(+7.23%)涨幅靠前 [13] - 汽车零部件板块华纬科技(-18.18%)、安达股份(-17.56%)、云意电气(-16.92%)跌幅靠前 [16] 本周数据跟踪——中国乘用车市场零售及批发销量 - 10月1—11日全国乘用车市场零售45.90万辆,同比下降24.00%,较上月同期增长7.00% [2][20] - 年初至今累计零售1379.30万辆,同比下降22.00% [2][20] - 10月1—11日厂商批发38.50万辆,同比下降18.00%,较上月同期下降15.00% [2][20] - 累计批发2012.20万辆,同比下降6.00% [2][20] - 10月8—11日日均零售5.76万辆、日均批发6.02万辆 [2][20] - 10月1—11日全国新能源乘用车市场零售28.10万辆,同比下降13.00%,较上月同期下降7.00% [2][20] - 新能源累计零售803.90万辆,同比下降13.00% [2][20] - 新能源厂商批发30.10万辆,同比增长6.00%,较上月同期下降11.00% [2][20] - 按销量计算,新能源零售及批发渗透率分别为61.22%、78.18% [2][20] 本周行业要闻——国内政策动态 - 北京发布消费中心建设规划,加大新能源汽车推广力度,完善二手车流通体系,优化汽车维修、保险等服务供给,有序发展汽车改装、租赁、赛事及房车露营等后市场消费 [32] - 四部门就汽车创新设计征求意见,拟强化门把手等安全要求,要求将安全风险评估前置,关键应急装置配备实体操纵件,门把手设置机械冗余并拟禁止全隐藏式设计,行车时不得启用零重力、旋转及放倒成床等座椅功能 [33] - 四部门明确自2027年1月1日起,对于涉及创新设计的新申报产品,汽车生产企业应当增加填报创新设计技术参数,此次征求意见稿新增51项车辆产品主要技术参数,前41项针对产品创新设计,后10项针对产品研发测试验证 [3] - 监管逻辑由“满足国标即可”升级为“研发充分验证方可准入”,直击“速成造车”痛点,助力新能源车从内卷走向出清并逐步回归价值 [3] - 新能源汽车增值税出口退税率将于2027年4月下调至9%,由13%下调至9%,设置了过渡期 [34] - 上海发布节能降碳“十五五”规划,推进存量燃油车新能源替代,鼓励存量燃油小客车更新为新能源车辆,到2030年燃油小客车保有量进入峰值平台 [35] 本周行业要闻——国内新闻动态 - 国庆高速新能源汽车日均充电量同比增长51.42%,10月1日至7日累计充电671.10万次,充电量1.63亿千瓦时,日均充电2325.66万千瓦时 [36] - 2027款深蓝L06及追风版上市,限时权益价11.49万元起,Ultra版、Ultra+版及追风版配备磁流变悬架,除MAX版外搭载激光雷达及两颗地平线J6M芯片,算力256 TOPS [37] - 2027款长安启源A06上市,指导价11.99万至15.99万元,全系采用宁德时代电池,搭载800V碳化硅高压平台及6C闪充,最高CLTC纯电续航800公里 [38] - 上汽大众全新ID.ERA 8X上市,限时权益价20.68万元起,搭载EA211系列1.5T增程器,全系采用800V高压平台,长续航车型CLTC纯电续航最高451公里 [39] - 比亚迪大汉EV正式上市,指导价23.59万至27.59万元,包括两款1008公里后驱车型与一款880公里四驱车型 [40] - 小鹏推出XPENG AI ENGINEERING,向全球开放整车及技术合作,方案包括整车平台、模块化技术与配套工具链,合作范围延伸至Robotaxi、人形机器人及飞行汽车等物理AI业务 [41] - 禾赛发布Kosmo三维世界数据引擎,同步推出8K AI空间相机Kosmo One及云平台Kosmo World,与银河通用机器人、原力灵机签署战略合作 [42] - 全新捷途旅行者7及7 C-DM上市,燃油版指导价13.99万至17.99万元,C-DM版指导价15.29万至17.29万元 [43] - 小鹏MONA L05开启预售,预售价16.98万至19.18万元,纯电版最长CLTC续航635公里,增程版纯电续航最长310公里、综合续航1310公里 [44] - 新款阿维塔06上市,限时权益价20.59万元起,升级华为乾崑ADS 5,搭载4D毫米波雷达,座舱配备HarmonySpace 5及35.40英寸全景屏 [45] - 9月国内动力电池装车87.20GWh,同比增长14.70%、环比增长10.40%,磷酸铁锂电池装车74.50GWh占比85.50%同比增长19.90%,三元电池装车12.30GWh同比下降10.90% [46] - 前三季度国内动力电池累计装车576.30GWh,同比增长16.70%,累计出口199.70GWh,同比增长54.70% [46] - 宝马第六代动力电池在沈阳量产下线,项目投资达100亿元,2027年拟在中国推出近20款搭载新世代技术集群的全新及改款车型,计划到2030年将国产车型比例提升至95%以上 [47] 本周行业要闻——海外政策动态 - 中欧明确混动汽车贸易安排原则,双方确认尊重事实、非歧视及合规三项原则,在2025年进口基础上达成向上安排,中方获得的配额不低于欧方其他任何进口来源地 [48] - 电动汽车方面,欧方将继续推进反补贴案企业价格承诺及其他复审程序 [48] - 法国提出电动化、欧洲优先及技术主权三项汽车产业政策重点,加强自动驾驶、智能网联及关键价值链领域的创新和技术主权 [50] 本周行业要闻——海外新闻动态 - 小马智行携手Uber布局伦敦,第七代Robotaxi拟启动路测,拟在欧洲五个核心城市累计部署超过2000辆Robotaxi [51] - 大众发布全新纯电ID.Tiguan,WLTP续航最高600公里,基于MEB+平台开发,将接替ID.4和ID.5 [52] - 南京至欧洲汽车滚装航线开通,首航装载1530辆商品车,该船为甲醇双燃料滚装船,设计标准车位7800个,2026年前九个月经南京港出口汽车约2.91万辆 [53] - 雷诺新款梅甘娜E-Tech亮相巴黎车展,升级67千瓦时电池,WLTP续航500公里,电量由15%充至80%约需24分钟 [54] - 全新smart精灵2号量产版全球首秀,中国市场同步推出鎏金高定版,限量999辆、售价112999元 [55] - 问界拟于2027年秋季进入欧洲,已启动欧盟整车型式认证EU WVTA,产品开发以Euro NCAP 2026五星评级为目标 [56] - 零跑A05完成欧洲首秀,B10已在西班牙萨拉戈萨工厂正式投产,欧洲业务由整车出口继续向本地制造延伸 [57] - 比亚迪拟扩大欧洲本土团队,预计当地员工近期超过1万人,到2030年增至约4万人 [58] - 奇瑞与博世达成欧洲ADAS项目定点,计划2028年量产,五年周期内预计总产量超过80万台 [59] - 阿维塔计划2027年进入欧洲,06T与07L率先导入挪威、西班牙,海外业务已覆盖70个国家和地区,计划2030年拓展至超过110个国家和地区 [60] - 特斯拉发布第二代Roadster,计划2028年量产,中国市场仅开放Performance版预订,意向金33.20万元 [61] 国元汽车主要关注标的公告 - 黑芝麻智能签订约3.00亿元AI计算服务器销售及技术开发合同,自合同签订一年内预计采购以高性能AI芯片为核心的AI计算服务器整机产品约2.50亿元 [62] - 宇通客车前三季度营业收入258.16亿元,同比下降2.09%,归母净利润31.84亿元,同比下降3.31%,扣非归母净利润30.99亿元,同比增长18.45% [63] - 宇通客车第三季度单季营业收入90.97亿元,同比下降11.13%,归母净利润13.16亿元,同比下降3.00%,扣非归母净利润13.03亿元,同比增长22.25% [63] - 继峰股份披露格拉默第三季度初步业绩,格拉默预计第三季度经营性息税前利润同比下降,继峰分部第三季度净利润预计同比增长,格拉默营业收入占集团收入60%以上 [64]



汽车行业周报:汽车9月批发同比-8.4%/环比+9%,新能源汽车增值税出口退税率将下调-20261019
国海证券· 2026-10-19 19:46
行业投资评级 - 报告对汽车行业维持“推荐”评级 [1][7][16] 核心观点 - 2026年零部件AIDC、液冷新拓展成为亮点,重卡内销和出口景气持续,乘用车内销承压但高端化和国际化进展亮眼,看好相关结构性机会 [6][16] - 在新能源购置税优惠确定性退坡、以旧换新幅度退坡下,2026年汽车整体总量难有惊喜,但零部件AIDC/液冷/具身智能新拓展、智能化继续升级、乘用车高端化与国际化突破、重卡景气持续,汽车以及产业链仍在大的技术变革中 [7][16] - 看好方向一:在AIDC电源或者液冷新领域拓展的零部件,推荐潍柴动力、银轮股份、天润工业、动力新科 [7][16] - 看好方向二:受益于重卡景气的主机厂,推荐中国重汽H、中国重汽A、福田汽车 [7][16] - 看好方向三:受益于智能化核心硬件放量、座舱价值量提升、robotaxi加速的相关公司,推荐德赛西威、华阳集团、伯特利、科博达,关注禾赛科技、速腾聚创、小马智行、文远知行 [7][16] - 看好方向四:出口持续兑现的客车整车,推荐宇通客车 [7][16] - 看好方向五:个股强阿尔法零部件,推荐福耀玻璃等 [7][16] - 看好方向六:自主高端化以及国际化的乘用车主机厂,推荐比亚迪、吉利汽车、理想汽车、江淮汽车、上汽集团、小鹏集团、零跑汽车、赛力斯、长安汽车等,关注北汽蓝谷 [7][16] 周动态:9月产销数据 - 2026年9月汽车产销分别完成299万辆和295.6万辆,环比分别增长11.4%和9%,同比分别下降8.7%和8.4% [5][14][41] - 9月新能源汽车产销分别完成181.4万辆和182.3万辆,同比分别增长12.2%和13.6%,销量占比达61.6% [5][14][41] - 9月乘用车产销分别完成262.6万辆和258.8万辆,环比分别增长10.9%和8.6%,同比分别下降9.4%和9.5% [5][14] - 9月中国品牌乘用车实现销量199.6万辆,同比下降0.6%,销量占比为77.1%,同比增长6.9pct [5][14] - 9月汽车出口105.3万辆,环比增长4.2%,同比增长61.4%,其中乘用车出口91.9万辆,环比增长3.2%,同比增长64.2% [5][14] - 9月商用车产销分别完成36.4万辆和36.9万辆 [41] - 9月汽车经销商库存预警指数为63.2%,同比上升8.7个百分点,环比上升0.9个百分点,库存预警指数位于荣枯线之上 [41] 周动态:新能源汽车增值税出口退税率下调 - 2026年10月12日,财政部及税务总局发布关于调整部分产品出口退税政策的公告 [6][15] - 自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9% [6][15] - 对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策 [6][15] - 所列产品适用的出口退税率以出口货物报关单注明的出口日期界定 [6][15] 本周板块追溯 - 2026年10月12日至10月16日,上证综指-2.6%,创业板指-8.9%,汽车板块指数-4.7% [6][17] - 乘用车/商用车/零部件/汽车服务周涨跌幅分别为-2.0%/-0.6%/-6.0%/-4.4% [6][17] - 汽车行业指数表现弱于上证指数,汽车板块周度成交额环比增长 [6][17] - 港股汽车整车理想汽车/小鹏汽车/蔚来/零跑汽车/吉利汽车涨跌幅分别为+0.2%/-2.3%/+1.1%/+1.1%/-0.8% [6][17] - 行业相对表现:汽车1M为-5.1%,3M为-9.7%,12M为-26.1%;沪深300的1M为-6.9%,3M为-11.2%,12M为-9.7% [3] 个股涨跌幅前十 - 涨幅前十个股包括西菱动力(+9.1%)、中马传动(+6.9%)、天汽模(+6.8%)、建设工业(+6.8%)、万丰奥威(+6.8%)、宇通客车(+6.2%)、英搏尔(+5.4%)、文灿股份(+5.0%)、铭科精技(+4.5%)、东安动力(+4.1%) [25][26] - 跌幅前十个股包括涛涛车业(-30.8%)、华纬科技(-18.2%)、云意电气(-16.9%)、模塑科技(-16.1%)、中路股份(-15.7%)、征和工业(-15.6%)、恒帅股份(-15.4%)、富特科技(-15.2%)、金龙汽车(-14.8%)、斯菱智驱(-14.5%) [25][26] 重要公告 - 曙光股份:2026年9月整车销量51辆,同比下降53.21%;1-9月整车累计销量671辆,同比下降45.93%;9月客车/皮卡/特种车销量分别为0/48/3辆,同比分别下降100%/下降46.07%/下降83.33%;9月汽车车桥销量50,567支,同比下降51.34% [29] - 江淮汽车:2026年9月汽车销量为27,201辆,同比下降18.69%;1-9月汽车累计销量为255,178辆,同比下降9.42%;9月新能源乘用车销量为2,932辆,同比下降18.85% [30] - 金龙汽车:2026年9月客车销量4,137辆,同比下降15.16%;1-9月累计销量35,679辆,同比增长2.34%;9月大型/中型/轻型客车销量分别为1,303/709/2,125辆,同比分别下降36.22%/下降17.84%/增长7.87% [31] - 宇通客车:2026年第三季度实现营业收入90.97亿元,同比下降11.13%;归母净利润13.16亿元,同比下降3.00%;扣非归母净利润13.03亿元,同比增长22.25%;经营活动现金流量净额20.56亿元,同比增长2,418.25% [32] - 华密新材:2026年第三季度实现营业收入1.24亿元,同比增长14.61%;归母净利润0.17亿元,同比增长104.22%;扣非归母净利润0.17亿元,同比增长102.58%;经营活动现金流量净额0.29亿元,同比增长337.38% [33] - 苏奥传感:2026年第三季度实现营业收入5.12亿元,同比下降11.41%;归母净利润0.05亿元,同比下降83.18%;扣非归母净利润75.8万元,同比下降95.39% [34] 重要行业新闻 - 2026年巴黎车展在凡尔赛门展览中心拉开帷幕,本届共有59家整车展商,中国品牌合计22家(含中资控股品牌沃尔沃、路特斯、smart等),占展商总数37.3%,参展数量超过东道主法国(10家)与德国(7家)之和;吉利系数量最多,吉利、领克、路特斯、smart、沃尔沃、极氪六个品牌分布在五个展馆;当前能够在法国市场直接下单的中国品牌仅有9家 [35] - 小鹏G9L巴黎车展全球上市,面向全球市场打造的下一代AI旗舰SUV,同步开启欧洲订购,法国市场售价74990欧元起;车身长度超过5.1米,轴距3.1米,搭载全铝悬架架构、双腔空气悬架及DCC自适应减振器,最大216毫米离地间隙与700毫米涉水深度 [36] - 比亚迪大汉正式上市,共推出三款车型,售价区间23.59万~27.59万元;车长超5米2,轴距超3米1,前排配备40英寸AR-HUD抬头显示、12.3英寸副驾屏,支持正负7度后轮转向,转弯半径仅4.95米;后驱版零百加速4.9秒,四驱版3.3秒,百公里制动距离32.83米 [37] - 捷途全新旅行者7正式上市,共提供8款车型,提供1.5T汽油、2.0T汽油以及1.5T插混三种动力,超级焕新价12.59万元起;长宽高分别为4827mm、2006mm、1875mm,轴距2800mm;搭载猎鹰500高阶智能辅助驾驶系统,基于地平线征程6M芯片,算力128TOPS;1.5T插电混动版匹配3挡DHT变速箱,匹配45.12kWh宁德时代电池,CLTC纯电续航251km,综合续航1400km [38] - 中国汽车工业协会发布关于中欧混动汽车、电动汽车磋商共识的声明,明确秉持基于事实、非歧视、合规三项原则,就混动汽车、电动汽车贸易问题达成共识,有助于稳定双方产业预期,维护汽车产业链供应链稳定畅通 [39] - 特斯拉发布新一代Roadster电动跑车,搭载SpaceX推进器,从静止加速至每小时60英里(约97公里)用时不到1秒,最高时速超过230英里(约370公里),将于2028年开始量产 [40] 重点关注公司及盈利预测 - 松原安全(300893.SZ):股价13.76元,2025/2026E/2027E EPS分别为0.79/1.16/1.51元,PE分别为17.35/11.86/9.11,投资评级买入 [9][54] - 经纬恒润(688326.SH):股价51.27元,2025/2026E/2027E EPS分别为0.89/-2.01/0.56元,PE分别为57.61/-/91.55,投资评级增持 [9][54] - 赛力斯(601127.SH):股价46.49元,2025/2026E/2027E EPS分别为3.67/5.95/8.18元,PE分别为12.67/7.81/5.68,投资评级买入 [9][54] - 上汽集团(600104.SH):股价10.87元,2025/2026E/2027E EPS分别为0.89/1.02/1.12元,PE分别为12.28/10.66/9.71,投资评级买入 [9][54] - 福田汽车(600166.SH):股价2.67元,2025/2026E/2027E EPS分别为0.17/0.24/0.26元,PE分别为15.52/11.13/10.27,投资评级买入 [9][54] - 江淮汽车(600418.SH):股价22.37元,2025/2026E/2027E EPS分别为-0.78/0.30/1.51元,PE分别为-/74.57/14.81,投资评级买入 [9][54] - 吉利汽车(0175.HK):股价15.01港元,2025/2026E/2027E EPS分别为1.91/2.37/2.86港元,PE分别为7.84/6.33/5.24,投资评级买入 [9][54] - 中集车辆(301039.SZ):股价7.11元,2025/2026E/2027E EPS分别为0.48/0.45/0.62元,PE分别为14.81/15.80/11.47,投资评级买入 [9][54] - 潍柴动力(000338.SZ):股价21.77元,2025/2026E/2027E EPS分别为1.26/1.79/2.09元,PE分别为17.28/12.16/10.42,投资评级增持 [9][54] - 中国重汽(000951.SZ):股价20.02元,2025/2026E/2027E EPS分别为1.42/1.68/2.14元,PE分别为14.10/11.92/9.36,投资评级买入 [9][54] - 华阳集团(002906.SZ):股价24.34元,2025/2026E/2027E EPS分别为1.49/1.82/2.15元,PE分别为16.34/13.37/11.32,投资评级增持 [9][54] - 小鹏集团-W(9868.HK):股价37.46港元,2025/2026E/2027E EPS分别为-0.70/-0.26/3.12港元,PE分别为-/12.00,投资评级买入 [9][54] - 理想汽车-W(2015.HK):股价44.76港元,2025/2026E/2027E EPS分别为0.63/3.77/6.02港元,PE分别为70.61/11.88/7.43,投资评级买入 [9][54] - 长城汽车(601633.SH):股价14.03元,2025/2026E/2027E EPS分别为1.16/1.07/1.52元,PE分别为12.09/13.11/9.23,投资评级增持 [9][54] - 比亚迪(002594.SZ):股价82.72元,2025/2026E/2027E EPS分别为3.58/4.34/6.04元,PE分别为23.11/19.06/13.70,投资评级买入 [9][54] - 宇通客车(600066.SH):股价28.71元,2025/2026E/2027E EPS分别为2.51/2.73/2.78元,PE分别为11.44/10.52/10.33,投资评级增持 [9][54] - 福耀玻璃(600660.SH):股价54.78元,2025/2026E/2027E EPS分别为3.57/3.94/4.71元,PE分别为15.34/13.90/11.63,投资评级增持 [9][54] - 德赛西威(002920.SZ):股价73.80元,2025/2026E/2027E EPS分别为4.34/4.23/4.78元,PE分别为17.00/17.45/15.44,投资评级买入 [9][54] - 科博达(603786.SH):股价35.90元,2025/2026E/2027E EPS分别为2.05/1.74/2.29元,PE分别为17.48/20.63/15.68,投资评级买入 [9][54] - 拓普集团(601689.SH):股价39.80元,2025/2026E/2027E EPS分别为1.61/1.90/2.30元,PE分别为24.72/20.95/17.30,投资评级买入 [9][54] - 星宇股份(601799.SH):股价67.91元,2025/2026E/2027E EPS分别为5.71/6.69/8.26元,PE分别为11.90/10.15/8.22,投资评级买入 [9][54] - 保隆科技(603197.SH):股价29.39元,2025/2026E/2027E EPS分别为1.00/2.08/2.44元,PE分别为29.39/14.13/12.05,投资评级买入 [9][54] - 动力新科(600841.SH):股价5.35元,2025/2026E/2027E EPS分别为-/0.16/0.40元,PE分别为-/33.44/13.38,投资评级增持 [9][54] - 均胜电子(600699.SH):股价20.30元,2025/2026E/2027E EPS分别为0.95/1.00/1.10元,PE分别为21.37/20.30/18.45,投资评级增持 [9][54] - 天润工业(002283.SZ):股价7.13元,2025/2026E/2027E EPS分别为0.33/0.42/0.54元,PE分别为19.33/16.98/13.20,投资评级增持 [9][54]

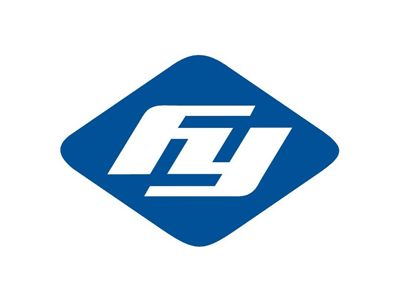
丰田将在中国生产新卡罗拉,采用多路径平台
日经中文网· 2026-10-19 11:19
核心观点 - 丰田计划从2028年起在中国生产下一代卡罗拉,并首次为卡罗拉采用可兼容EV、HV及燃油车等多种动力系统的多路径平台 [2][4] - 该车型将在一汽丰田生产,多路径平台已率先应用于雷克萨斯等高端车型,有望提高开发速度并降低成本 [4] - 丰田在中国销售陷入困境,8月销量同比减少23%至11万8449辆,过度竞争导致销售价格下滑、企业盈利能力下降 [4] - 丰田还计划2027年以雷克萨斯品牌生产续航更长的下一代EV,并在中国生产增程式电动汽车,同时通过重组两家当地合资公司推进电动化和智能化 [5] 下一代卡罗拉生产计划 - 丰田将于2028年起在中国生产下一代卡罗拉 [2] - 该车型将在与中国第一汽车合资的一汽丰田生产 [4] - 下一代卡罗拉将首次采用可适配纯电动汽车、混合动力汽车、燃油车等多种动力系统的多路径平台 [4] - 多路径平台已率先应用于雷克萨斯等高端车型 [4] - 采用该平台有望提高开发速度并降低成本,还可灵活应对电动车和燃油车等需求变化,调整开发及生产 [4] 概念车与产品规划 - 下一代卡罗拉的概念车型已于2025年10月举行的2025年日本移动出行展上亮相 [4] - 当时担任丰田社长、现任副会长的丰田佐藤恒治表示,世界广阔,道路和能源条件各不相同,要打造让所有人都想驾驶的酷炫汽车 [4] - 丰田当时还表示,除EV外,还计划推出插电式混合动力汽车、混动及燃油车版本 [4] 中国市场表现 - 丰田在中国的销售陷入困境 [4] - 8月丰田在中国的销量(含雷克萨斯)同比减少23%,降至11万8449辆 [4] - EV等曾带动市场增长,但中国国内新车销售正呈放缓趋势 [4] - 过度竞争导致销售价格下滑,企业盈利能力下降 [4] 其他电动化举措 - 丰田计划于2027年以雷克萨斯品牌生产续航里程更长的下一代EV [5] - 丰田计划在中国生产增程式电动汽车 [5] - 丰田正通过重组两家当地合资公司等措施加强整顿,进一步推进汽车电动化和智能化 [5]