
零售

搜索文档
根据日本的经验,现在买点白酒怎么样
集思录· 2026-09-16 23:32
文章核心观点 文章基于中国经济已处于衰退阶段的判断,通过对比日本“失去的30年”消费板块表现,分析高端白酒(以泸州老窖为代表)在当前环境下的投资价值,认为其估值虽有吸引力,但业绩下滑明显,暴利时代难再,总体持观望态度[1][4] 日本“失去的30年”消费板块的K型分化 - 必选消费长期向上,展现极强韧性,例如龟甲万(Kikkoman)凭借海外扩张和刚需属性实现股价数十倍增长,日清食品、三得利等营收波动控制在±3%以内[1] - 高性价比零售表现突出,优衣库(迅销集团)在1990-2024年股价涨幅约20倍,唐吉诃德2003-2015年涨幅超8倍,显示经济下行期消费者倾向“极致性价比”[1] - 可选消费(如奢侈品)长期向下,以日本高端烈酒市场为例,1991-2003年期间主打商务宴请的干邑销量暴跌超50%,直到2010年后才通过收藏属性缓慢修复[2] 白酒的特殊性:成瘾性与高价的矛盾 - 成瘾性商品(如任天堂游戏)在经济下行期提供“情绪价值”和“精神慰藉”,回报良好[2] - 高端白酒面临高价挑战,在衰退场景下消费会被压缩,成瘾性能否保持强势存疑[2] - 有观点指出,成瘾的是低端白酒而非高端白酒,穷人喝酒成瘾,富人喝酒是社交,且富人不会因成瘾多喝致癌物[13] 泸州老窖等高端白酒的现状 - 估值与分红有诱惑力,截至2026年9月股价约73.6元,市盈率仅约14倍,处于近十年历史极低分位(5%以下),公司承诺2024-2026年分红比例逐年提升至65%/70%/75%[2] - 业绩经历阵痛期,2025年营收257.31亿元(同比-17.52%),归母净利润108.31亿元(同比-19.61%),2026年中报营收104.72亿元(同比-36.35%),归母净利润43.39亿元(同比-43.37%),受宏观消费疲软、商务宴请场景收缩及渠道去库存影响[3] - 困境反转存在不确定性,乐观视角下若高端白酒转化为“社交货币”和“另类资产”,依靠控货蓄陈和稀缺性维持价值,当前是超额收益来源;悲观视角下若被归类为“可选消费”,在居民资产负债表修复前商务需求持续萎缩,则可能是“价值陷阱”[3][4] 行业整体与竞争格局 - 近5年(2021-2025)前20家头部酒企总产能从152万吨扩张至188万吨,总产量从138万吨增至144万吨后缩减至131万吨,产能仍在扩张而产量刚缩减,囚徒困境刚开始,白酒见底尚早[5] - 有观点认为白酒不如互联网巨头有看头,如腾讯有流量有市场,但整体投资环境的低估值共振(大熊市)比行业分析更容易判断[7] - 国外洋酒平民品牌价格多在10-20美元/瓶(750毫升),葡萄酒有2欧元/瓶,大众消费鲜有超过50美元/瓶,国内白酒价格和占比过高,茅台或需在维持高价与维持销量间二选一,其他品牌需精确找到市场定位[16] 中国与日本经济衰退的对比分析 - 相同点包括儒家文化导致生产过剩和购买不足、贸易战、房价泡沫引爆、房地产上下游企业破产、老龄化少子化废宅躺平导致经济长期难以恢复[9][10] - 不同点包括人均GDP(日本衰退前已是发达国家,中国仍是发展中国家)、制度差异(日本三权分立下限高上限低,中国人民代表大会制度能集中力量办大事)、体量差异(日本小国寡民受美国影响,中国人口多具规模效应)、政策应对(中国学习了日本经验)[11] - 观点偏向悲观,认为相同点太多差异太少,历史不会简单重复但会押韵[12]


2026年8月经济数据点评:供给边际改善,修复动能待夯实
东方证券· 2026-09-16 18:11
核心结论:供给边际改善,需求仍偏弱 - 2026年8月经济数据显示供给端边际修复,但需求端延续偏弱,修复动能待夯实[8] - 8月工业增加值同比增长5.2%,较前值回升0.7个百分点,生产改善主要源于极端天气扰动减弱[8][11] - 8月固定资产投资同比-10.5%,较前值回升2.3个百分点,但剔除基数后实际动能仍偏弱[8][15] - 8月社会消费品零售总额同比增长0.4%,较前值回落0.2个百分点,居民消费意愿仍然偏弱[8][20] 生产:中游制造维持高景气 - 8月工业增加值同比5.2%,较前值4.5%回升0.7个百分点,环比高于季节性[11] - 高技术制造业维持高景气,8月同比16.7%,延续高位运行[11] - 中游设备制造维持高位,通用设备同比9.8%,专用设备同比11.4%,电气机械同比9.9%[13] - 纺织和医药生产剔除基数影响后实质性回升,医药制造同比5.2%,较前值回升2.4个百分点[13] 投资:低基数加持下降幅收窄 - 8月固定资产投资同比-10.5%,较前值-12.8%回升2.3个百分点,环比高于季节性[15] - 房地产开发投资同比-25.4%,较前值-27.5%回升2.1个百分点,但实际改善幅度有限[16] - 广义基建投资同比-14.6%,电热水投资为主要改善项,较前值回升7.7个百分点[16] - “六张网”相关领域成为结构性亮点,互联网及相关服务累计同比42%,航空运输累计同比16.7%[16] 消费:延续回落,大额可选消费承压 - 8月社零同比增长0.4%,较前值0.6%回落0.2个百分点,环比略低于季节性[20] - 限额以上消费持续走弱,限额以下消费保持平稳,体现中小商户韧性更强[20] - 汽车消费持续下跌,8月同比-18.5%,成为社零主要拖累项[24] - 通讯器材、家电等品类改善主要受低基数影响,通讯器材同比27.3%,较前值回升6.9个百分点[24] 展望:财政发力仍有提速空间 - 建安投资、以旧换新消费品在去年基数持续下降的基础上有读数回升的基础[25] - 8月以来,剔除化债部分后的新增项目专项债发行节奏并未明显提速,发行进度处于历史偏低区间[25] - 参照2024年9月经验,后续专项债发行斜率有望再度上行,拉动基建投资[25] - 9月初政策性金融工具正式启动,但资金向项目端传导仍存在时滞,后续需要看到资金投放提速[25]
名创优品在越南不卖雨伞
21世纪经济报道· 2026-09-16 14:12
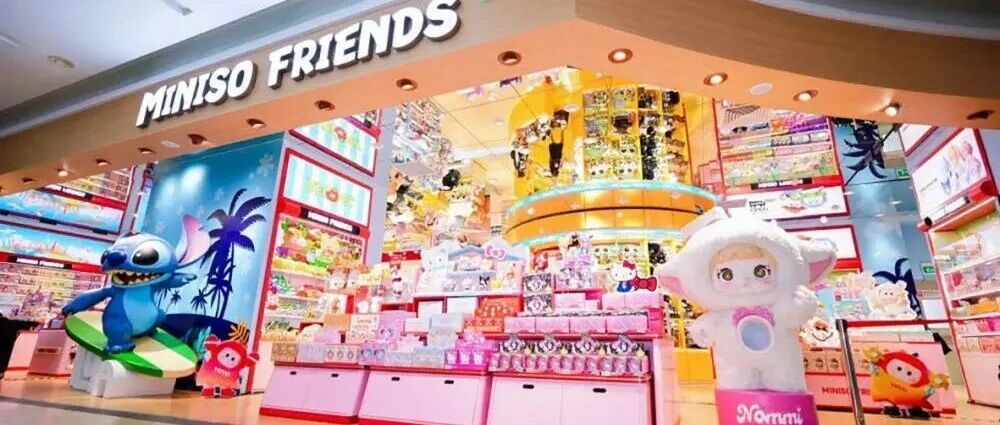
名创优品越南市场战略转型分析 核心观点 - 名创优品在越南市场正从极致性价比模式转向IP潮玩与情绪价值驱动,本土化是成功关键 [2][3][10] 越南消费市场特征 - 越南消费迭代迅速,全民进入社交网络时代,TikTok和脸书流行,潮流传播极快 [2] - 越南人口结构高度年轻化,年龄中位数仅30岁出头,人口保持稳定增长,消费意愿强 [15] - 越南消费升级已开始,服务类消费增速达12%-14%,反超商品消费 [10] - 越南全国零售总额同比增长9%-10%,创近年新高,食品等必需品占比34.1%但比重下降 [10] 本土化策略 - 名创优品取消雨伞品类,因越南是摩托车大国,骑摩托出行无需雨伞,且雷阵雨时越南人习惯躲雨或用雨衣 [5][6] - 开发客制化产品,如法棍造型抱枕,将外来IP与越南特色建筑、河粉、斗笠等本地元素融合,这些产品常最快断货 [6] - 全球化的最高境界是本地化 [6] 从性价比到IP潮玩转型 - 极致性价比在越南失灵,大创(Daiso)在胡志明市最后一家门店关闭,名创优品接手其最佳位置 [8] - 名创优品在越南早期靠极致性价比成功,但付建察觉环境变化:越南人更愿为好看、新鲜体验和情绪价值付费 [9] - 名创优品收缩传统门店,开设主打IP、体验感、线上线下结合的高势能大店 [10] - 越南首家MINISO FRIENDS主题店IP产品占比约70% [14] - 名创优品在越南实现爆发式增长,大型商场将最好位置留给名创优品 [11] - 目前越南布局60多家门店,覆盖胡志明市、河内、岘港、海防、芽庄等主要城市 [11] IP运营与商业模式 - 名创优品与全球超过180个知名IP建立合作,成功孵化超20个原创IP [16] - IP运营讲究持续迭代,结合电影上映等节点提前规划产品开发,如《玩具总动员5》上映时推出联名周边 [16] - 商业模式:IP产品吸引客流,打造“买IP到MINISO”认知;高频刚需日用品作为基本盘,强调设计感和高品质提升复购;特色新品和潮流爆品提升客单价 [16] - 越南年轻人愿意为喜好和兴趣付费,未来谁能持续提供情绪价值、创新消费体验并打造个性化品牌表达,谁就能拥有更强消费者连接能力 [15] 市场进入时机与长期布局 - 名创优品2017年进入越南,当时贸易战刚起,越南离经济腾飞还有距离 [17] - 付建认为越早进入、越深入做洞察和本地化,才能在消费市场爆发时起飞,类比麦当劳1990年进入中国 [17] - “老登”经济一定会被“小登”取代,且没有任何还手之力 [17]

社零数据点评:8月社零同比增长0.4%,电商保持快于大盘增长
招商证券· 2026-09-16 13:26
行业投资评级 - 报告对商贸社服行业给予“推荐(维持)”评级 [2] 核心观点 - 8月社零同比增长0.4%,消费增速环比放缓,低于彭博预期的0.8% [4] - 电商增长保持韧性,8月网上商品零售额同比增长2.2%,持续快于社零大盘 [1][4] - 服务消费延续较好增长趋势,1-8月服务零售额同比增长4.9% [1][4] - 建议关注经营效率优、估值具性价比的零售龙头及消费互联网龙头,以及受益于消费结构升级、具备增长弹性的服务消费企业 [1][4] 行业规模 - 行业股票家数为131只,占全市场2.5% [2] - 行业总市值为1000.6十亿元,占全市场0.9% [2] - 行业流通市值为933.9十亿元,占全市场1.0% [2] 行业指数表现 - 近1个月绝对表现-5.3%,相对表现-0.7% [3] - 近6个月绝对表现-10.3%,相对表现-5.6% [3] - 近12个月绝对表现-12.5%,相对表现-10.7% [3] 社零数据总览 - 8月社会消费品零售总额为39824亿元,同比增长0.4% [1][4] - 分消费类型看,8月商品零售额35280亿元,同比增长0.3%;餐饮收入4544亿元,同比增长1.1% [4] - 分区域看,8月城镇消费品零售额34457亿元,同比增长0.2%;乡村消费品零售额5367亿元,同比增长1.6%,乡村消费增速持续高于城镇 [4] 服务消费 - 1-8月服务零售额增长4.9% [4] - 网上服务零售额同比增长5.1% [4] - 通讯信息服务类、旅游咨询租赁服务类、文体休闲服务类零售额实现较快增长 [4] 零售业态 - 1-8月限额以上零售业单位中便利店、超市零售额同比分别增长5.5%、3.8% [4] - 专业店、百货店、品牌专卖店零售额分别下降2.2%、3.0%、10.0%,传统零售业态延续分化趋势 [4] 线上消费 - 8月网上商品零售额同比增长2.2%,线上消费增速有所放缓但持续快于社零大盘 [4] - 分品类看,网上商品零售中吃类、穿类、用类商品累计同比分别增长15.9%、4.9%、1.1% [4] - 食品类线上消费保持较高景气,服饰线上消费稳健增长 [4] 必选消费 - 8月粮油食品类零售额同比增长4.0% [4] - 8月烟酒类零售额同比增长12.5% [4] - 8月日用品类零售额同比增长1.8% [4] - 居民基本消费需求保持稳健 [4] 可选消费 - 8月服装鞋帽类零售额同比下降0.5% [4] - 8月化妆品类零售额同比增长4.9% [4] - 8月金银珠宝类零售额同比下降17.5% [4] - 可选消费需求有所分化 [4] 带电品类 - 8月家用电器和音像器材类零售额同比增长2.3% [4] - 8月文化办公用品类零售额同比增长5.8% [4] - 8月通讯器材类零售额同比增长27.3% [4] - 带电品类受益于国补以旧换新低基数效应,增速均有所修复 [4]
数据点评 | 政策效果在逐步显现(申万宏观·赵伟团队)
申万宏源研究· 2026-09-16 09:33
核心观点 - 企业降费与AI景气阶段性调整扰动短期经济,但政策加码已在推动基建回补 [2][80] - 短期扰动掩盖了积极变化,存量政策效果在逐步显现 [9][80] 消费:社零走弱,企业降费与短期扰动并存 - 8月社零增速回落0.2个百分点至0.4% [1][5][9] - 企业降费、需求透支问题等中期约束延续,汽车零售增速回落1.5个百分点至-18.5% [2][9] - 黄金价格波动与高基数令金银珠宝增速明显回落7.4个百分点至-17.4% [2][9] - 天气因素扰动消退支撑服务零售当月增速,家电家具等其他品类回升 [2][9] - 商品零售、餐饮收入分别下行0.2、0.3个百分点 [5][64] - 金银珠宝、粮油食品、化妆品等品类零售回落幅度较大,当月同比分别回落7.7、2.2、1.6个百分点至-17.5%、3.6%、4.7% [64] 投资:存量政策加码推动基建改善,AI与地产拖累延续 - 8月固定投资当月同比回升2.7个百分点至-10.2% [2][4][13] - 基建增速回升5.2个百分点至-6.3%,与6月以来投资用途专项债发行增加、“六张网”提速有关 [2][13] - 狭义基建投资当月同比回升4.8个百分点至-2.6% [4][47] - 服务业投资明显回升4.4个百分点至-18.8%,与极端天气扰动消退有关 [13] - 制造业投资单月回落1.2个百分点至-5.5%,其中AI链投资明显走弱 [2][13][53] - 计算机通信、金属制品、有色金属等行业投资增速降幅较大,当月同比分别下行7、5.4、5个百分点至9.9%、-20.5%、-2.5% [53] - 地产投资回升2.2个百分点至-25.2%,但建安走弱,与8月房企信用融资继续下行有关 [2][14][15] - 土地购置费增速回升6.4个百分点至-45.8%,但剔除购地后的地产投资增速回落2个百分点至-13% [14][15] - 新开工、竣工增速分别回落3.1、9.9个百分点至-30.9%、-28.4% [15][59] 生产:工增回升,短期扰动趋弱但AI链走弱 - 8月工业增加值增速回升0.7个百分点至5.2% [1][3][26] - 天气、高油价等短期扰动趋弱,煤炭采选、化学原料、纺织业等生产均有改善 [3][26] - 煤炭采选生产回升5.2个百分点至-5.6%,化学原料回升1.2个百分点至0% [26] - 出口支撑的电气机械与金属制品生产有所上行,电气机械回升1.1个百分点至9.9%,金属制品回升0.8个百分点至8.1% [26] - AI景气阶段性调整下,有色压延、计算机通信业生产明显回落,计算机通信回落1.9个百分点至17.2% [3][26] - 固定投资偏弱令专用设备、橡胶塑料等行业生产下行 [3][26] - 服务业生产指数较前月下行0.2个百分点至4.1% [4][36] 展望后续:预计9月经济延续温和修复格局 - 8月下旬至9月高频指标改善明显提速 [3][35] - 存量政策加速落地有望继续支撑9月基建 [3][35] - 全球AI景气仍有上升空间背景下,AI链调整对制造业投资的单月拖累或有所消退 [3][35] - 去年下半年盈利改善对制造业投资的滞后支撑 [3][35] - 消费的回升有待于企业成本率明显下降后打开费用率空间,这一现象或在明年体现 [35] 就业:失业率小幅上行 - 8月城镇调查失业率较上月回升0.1个百分点至5.3% [71] - 外来户籍人口失业率持平于5.2%,本地户籍人口失业率上行0.1个百分点至5.3% [71]
一线城市新房价格环比上涨,一汽将成为广汽二股东 | 财经日日评
吴晓波频道· 2026-09-16 08:30
电子信息制造业“十五五”规划 - 工业和信息化部、国家发展改革委印发《电子信息制造业发展“十五五”规划》,提出到2030年,规模以上企业营业收入突破30万亿元[2] - 规划聚焦集成电路、先进计算、消费电子、基础电子、能源电子等领域,突破智能分层存储、数据稀疏化优化、键值缓存等技术,研发高带宽闪存、高带宽内存、铁电存储器、阻变存储器、磁电存储器等新型存储产品[2] - 规划旨在补齐产业链短板并巩固既有优势,推动中国电子信息制造业向更高技术水平和更高附加值迈进[3] - 来自AI产业的新增需求成为电子信息制造业重要增长动力,规划围绕产业链上下游多个关键领域作出指导,强调提升自主创新和生产能力,增强集成电路等关键领域产业链的自主可控[2] 8月社会消费品零售总额 - 8月份社会消费品零售总额39824亿元,同比增长0.4%,环比下降0.13%[4] - 除汽车以外的消费品零售额36545亿元,增长2.5%[4] - 1—8月份社会消费品零售总额327569亿元,同比增长1.1%[4] - 1—8月份社会消费商品和服务零售总额同比增长2.5%,其中服务零售额增长4.9%,商品零售额增长1%[5] - 服务零售额中,通讯信息服务类、旅游咨询租赁服务类、文体休闲服务类零售额较快增长[5] - 1—8月份商品零售额290203亿元,同比增长1.0%;餐饮收入37366亿元,增长2.4%[5] - 8月份商品零售额35280亿元,同比增长0.3%;餐饮收入4544亿元,增长1.1%[5] - 8月社零修复速度放缓,汽车消费走弱放大疲弱表现,居民对可选消费和大额消费意愿偏弱,通讯器材零售额增长部分来自价格上涨,实际销量承压[5] - 暑期带动旅游等部分服务消费保持较快增长,建筑装潢、家具等地产相关消费持续拖累社零表现[5] 8月一线城市房价 - 8月份一线城市新建商品住宅价格环比由持平转为上涨0.1%,上海新房价格环比上涨0.4%,北京新房环比下降0.2%[6] - 二线城市新建商品住宅价格环比下降0.1%,三线城市环比下降0.2%,降幅比上月收窄0.1个百分点[6] - 70个大中城市中,新建商品住宅销售价格环比上涨或持平城市有21个,比上月减少2个[6] - 一线城市二手住宅销售价格环比上涨0.1%,涨幅比上月回落0.1个百分点[6] - 二线城市二手住宅销售价格环比下降0.3%,三线城市环比下降0.3%,降幅比上月收窄0.1个百分点[6] - 70个大中城市中,二手住宅销售价格环比上涨或持平城市有8个,与上月相同[6] - 沪深新房与二手房价格环比均保持上涨,上海受“沪八条”新政推动维持环比、同比双涨,北京新房与二手房价环比仍双双下跌[6] - 二、三线城市未走出下行区间,以价换量仍是主流行情,各线城市房价同比降幅虽持续收窄但仍较深[6][7] 国内银行个贷不良率 - 截至今年上半年末,国有大行个贷不良率处于1.31%至2.02%区间,上半年最大抬升幅度达0.44个百分点[8] - 股份行个贷不良已有半数升至2%以上,更有机构不良率逼近3%[8] - 大行信用卡不良率较去年末最大抬升幅度超过1个百分点,期末不良率最高已升至5%以上;股份行也有信用卡不良率升至4%以上[8] - 个贷资产质量依然承压,但加剧节奏有放缓趋势,部分业务风险暴露有望在今年见顶[8] - 个贷不良率上升反映过去积累的违约风险正在逐步释放,居民借贷意愿下降,部分存量贷款偿债压力上升,银行个人业务处于风险出清与结构调整阶段[9] 华为与赛力斯合作调整 - 问界合作模式调整后,产品、营销、销售、服务等方面将由华为主导调整为赛力斯主导、华为赋能,问界不会脱离鸿蒙智行,其余“四界”合作模式不变[10] - 今年8月鸿蒙智行交付4.2万余辆,全系累销超152万辆,问界M6上市4个月累计交付突破4.5万辆[10] - 华为将退回技术赋能者角色,将产品经营自主权交给赛力斯,以轻资产参与问界运作,集中资源加速其他品牌发展[10] - 上半年赛力斯业绩由盈转亏,市场担忧其能否独立承接高端汽车品牌运营体系[11] 一汽成为广汽第二大股东 - 广汽集团将以发行股份形式作为收购标的合资公司股权的对价,一汽由此成为广汽第二大股东,标的合资公司或为一汽丰田[12] - 8月一汽丰田销量为54993辆,同比下滑21.4%,广汽丰田为52368辆,同比下滑20.7%[12] - 2026年上半年丰田在华销量69.47万辆,同比下降17.1%[12] - 一汽成为广汽第二大股东,双方利益进一步绑定,有望推动南北丰田销售体系整合,减少内部竞争[13] 字节AI办公业务重组 - 字节跳动CEO梁汝波表示Agent、模型、协作环境三者必须紧密融合,字节将豆包、飞书、火山引擎整合,豆包提供智能与Agent能力,火山引擎提供模型、算力和企业服务,飞书承载协作环境与工作现场[14] - 飞书2026年上半年年度经常性收入(ARR)增速达到去年同期的2.5倍,超九成新增客户同步采购飞书AI产品,中小企业客户总量在过去一年增长70%[14] - 字节跳动正加速布局AI办公赛道,将飞书转型为能够理解用户工作需求、自主调用各类软件完成任务的AI企业软件[14] - 字节在模型迭代上坚持自研路线,若能补齐模型能力短板,飞书有望成为企业员工AI办公软件的新入口[15] 周二两市震荡调整 - 9月15日市场冲高回落,沪深两市成交额1.61万亿,创年内新低,较上一个交易日缩量165亿,全市场超4300只个股下跌[16] - 半导体产业链表现活跃,网络安全概念反复活跃,农业板块再度调整,旅游及酒店板块持续走低,零售板块走弱[16] - 沪指报3864.28点,跌0.54%,成交额为7640亿元;深成指报13287.97点,跌0.72%,成交额为8487亿元;创业板指报3247.92点,跌1.15%,成交额为3913亿元[16] - 两部门印发《电子信息制造业发展“十五五”规划》带动半导体板块一度冲高,部分小金属价格持续上涨,但大部分板块陷入调整,8月社零增速放缓导致旅游、零售等板块跌幅居前[16]
钟薛高将重启并亮相冰淇淋展会;两部门对美团、抖音、京东等平台企业作出要求 | 消费早参
每日经济新闻· 2026-09-16 07:05
钟薛高重启 - 钟薛高公司508件无形资产已转移至买受人名下,公司将在第28届中国冰淇淋产业博览会亮相并带来产品计划[1] - 钟薛高重启面临的核心挑战是重新获得消费者信任,而非恢复生产[1] - 钟薛高此前因高价与营销冲上话题巅峰,但在“雪糕刺客”质疑和经营风波中跌落,暴露出产品力撑不起溢价、供应链与现金流失控的结构性问题[1] 在线酒店预订平台监管 - 市场监管总局会同文化和旅游部召开在线酒店预订平台服务行业行政指导会,要求美团、抖音、京东、携程、同程、飞猪等平台企业落实合规主体责任,防范化解行业竞争风险[2] - 监管信号表明价格战需有底线,补贴不能变成倾销,规则必须公开透明[2] - 平台真正的竞争力应来自履约能力和服务体验,而非依靠支配地位挤压上下游[2] 爱彼迎亚洲及中国业务高管任命 - 爱彼迎宣布孔直秋出任亚洲业务负责人,全面负责中国、日本、韩国、印度及东南亚市场[3] - 贺昌华出任中国业务负责人,向孔直秋汇报,贺昌华加入爱彼迎超九年,此前担任中国增长负责人[3] - 孔直秋深耕爱彼迎十余年,此前作为中国业务负责人推动本地化战略成效显著[3] - 爱彼迎还宣布Pepijn Rijvers出任首席业务官[3] - 亚洲贡献全球约三分之一旅行需求,中国出境游持续复苏,本地化领导团队有助于把握市场机遇[3] - 新管理层面临国内OTA竞争及全球短租监管压力,能否将中国经验复制到更广阔市场仍需验证[3] 奥乐齐被资生堂起诉 - 奥乐齐因涉嫌不正当竞争纠纷被资生堂起诉,争议焦点在奥乐齐自有美妆品牌LACURA的一款隔离霜,其外包装和瓶身设计被指与资生堂旗下高端品牌CPB隔离霜非常相似[4] - 零售企业用自有品牌做平替是成熟商业模式,但平替不等于仿替[4] - 诉讼结果将为整个零售自有品牌行业提供更清晰的行为参照[4]


