Banking

搜索文档
Starling Bank Partners with Nvidia to Build Banking Transactional Foundation Model on UK Sovereign Cloud
Crowdfund Insider· 2026-10-15 20:11
文章核心观点 - Starling Bank与NVIDIA合作开发专门用于金融交易的基础模型(TFM),这是英国金融科技领域的重大举措,也是首次在完全英国主权云环境中训练和托管此类银行AI模型 [1] - 该举措凸显金融行业对数据驻留和减少对少数全球技术供应商依赖的日益重视 [2] - 通过在国内基础设施上构建领域专用模型,Starling将自身定位于先进AI开发与国家技术主权的交汇点 [10] 合作方与技术架构 - Starling Bank与NVIDIA(NASDAQ: NVDA)合作开发专门的交易基础模型(TFM) [1] - 该模型使用英国提供商Civo的基础设施,在完全英国主权云环境中训练和托管 [1] - 项目借鉴NVIDIA的金融服务专业知识和其交易基础模型开发者蓝图,包括GPU加速处理库和模型训练工具,可高效处理高容量交易数据 [3] - Civo提供底层主权云平台,配备NVIDIA Hopper级GPU,并计划未来采用Vera Rubin系统、先进液冷技术和低延迟能力,适用于实时推理和代理应用 [4] - 通过将训练和托管放在英国拥有和总部的基础设施上,Starling旨在将相关数据保留在英国管辖范围内 [4] 模型特点与数据 - 与处理文本的通用大型语言模型不同,TFM专门设计用于解读金融事件序列 [2] - 该模型将从Starling超过150亿条匿名交易及相关事件的专有数据集中学习模式 [2] - 随着时间推移,该模型旨在作为统一的“Starling Intelligence”层,支撑银行更广泛的AI工具套件,实现对客户行为的更深入洞察并支持新服务的创建 [3] 战略意义与行业背景 - 集团CIO Harriet Rees同时担任英国政府金融服务AI冠军,将该举措定位为以客户为中心和战略韧性的双重措施 [5] - 银行已推出英国首个代理AI金融助手并定期增加新功能,新的智能层将把这些能力与Starling客户群的具体模式更紧密地连接 [5] - Rees强调扩大国内云选项的更广泛目标,使欧洲公司能够多元化供应商并缓解因依赖少数全球供应商而产生的集中风险 [6] - 该方法与英国政府2026年7月发布的金融服务AI采用计划中的建议一致,该计划由Rees联合撰写 [6] - 该计划指出过度依赖少数海外AI和云平台带来的系统性脆弱性,并呼吁更广泛的合作以改善可选性 [7] - Civo CEO Mark Boost称该合作证明了高性能AI工作负载可以在本土基础设施上交付,同时不牺牲控制力或创新能力 [7] - NVIDIA全球银行业负责人Aser Blanco强调,将加速计算与英国主权云相结合,使银行能够生成及时、个性化的洞察并加强欺诈保护,同时保留对客户数据的监督 [8] 部署计划与应用场景 - Starling计划在2027年初将TFM投入生产 [8] - 初始部署将专注于增强现有欺诈检测系统 [9] -后续工作将把模型与Starling Assistant集成,实现更定制化的交互,如主动、个性化的预算指导 [9] 行业趋势 - 该公告反映了英国在主权AI能力方面的更广泛势头,特别是在受监管行业中,数据位置、运营韧性和供应商多样性具有监管和商业双重意义 [10]


潘功胜,最新发声
财联社· 2026-10-15 19:33
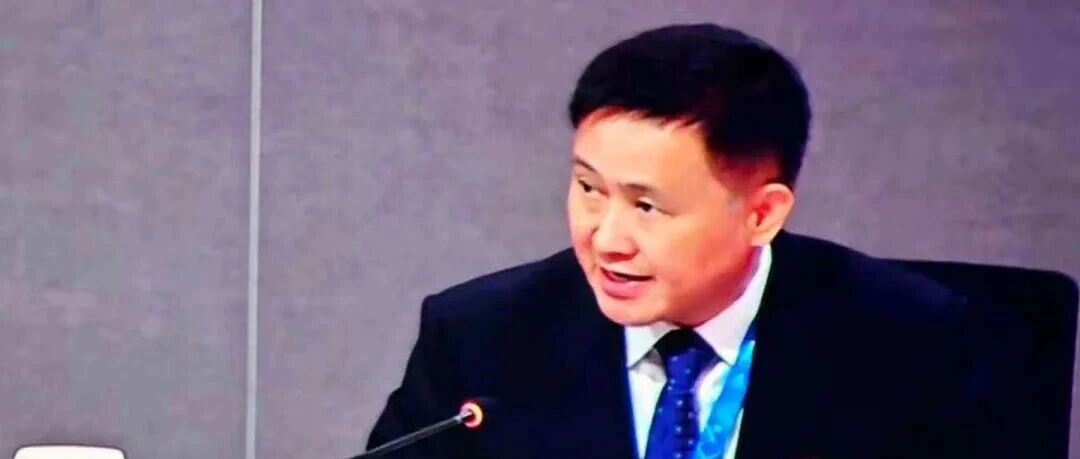
文章核心观点 - 2026年10月15日二十国集团(G20)在泰国曼谷召开今年第三次G20财长和央行行长会议,讨论全球经济形势与展望、金融部门改革等议题,中国人民银行行长潘功胜出席会议并发言,副行长宣昌能参加会议 [1] - 与会各方认为世界经济总体保持韧性,但仍面临多重风险挑战,贸易摩擦和保护主义通过影响供应链、推升通胀、扰乱市场预期等因素拖累全球经济 [3] - 金融部门是实现资源有效配置和经济稳健增长的重要基础,各方支持完善金融监管框架,维护金融稳定,呼吁G20加强政策协调,促进全球经济增长 [3] - 潘功胜指出地缘政治冲突加剧仍是全球经济的最大不确定性,一些国家国债市场大幅波动、人工智能相关资产估值回调风险加剧了金融脆弱性 [3] - 潘功胜表示中国经济高质量发展延续向好态势,金融市场平稳运行,经济长期向好的基本面与支撑条件没有改变,中国人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场的平稳运行营造良好的货币金融环境 [4] 全球经济形势与风险挑战 - 世界经济总体保持韧性,但仍面临多重风险挑战 [3] - 贸易摩擦和保护主义通过影响供应链、推升通胀、扰乱市场预期等因素拖累全球经济 [3] - 地缘政治冲突加剧仍是全球经济的最大不确定性 [3] - 一些国家国债市场大幅波动、人工智能相关资产估值回调风险加剧了金融脆弱性 [3] 金融部门改革与监管 - 金融部门是实现资源有效配置和经济稳健增长的重要基础 [3] - 各方支持完善金融监管框架,维护金融稳定 [3] - 促进金融监管现代化不等于放松监管,不应损害金融体系稳定和风险抵御水平 [3] - 各方应充分用好G20财金合作平台,强化宏观经济政策协同,携手应对全球性风险挑战 [3] 全球失衡分析 - 关于全球失衡,各方应有更全面的分析视角,不能只看经常账户,也要关注金融渠道 [3] - 随着全球金融一体化加深,应更加重视资本流动等金融因素对失衡的影响 [3] - 全球失衡不能依靠汇率调节,汇率受经济增长、货币政策、金融市场、地缘政治、突发风险事件等多种因素影响,与经常账户不存在简单线性关系 [3] - 逆差国与顺差国应共同努力,实现全球经济动态平衡 [3] 中国经济与货币政策 - 中国经济高质量发展延续向好态势,金融市场平稳运行,经济长期向好的基本面与支撑条件没有改变 [4] - 中国人民银行将继续实施好适度宽松的货币政策,为中国经济稳定增长和金融市场的平稳运行营造良好的货币金融环境 [4]
The Morning Risk Report: Debanking Probe Finds JPMorgan, Banks Cut Off MAGA Sellers and Democrat Groups
WSJ· 2026-10-15 19:29
核心观点 - OpenAI指控一名前员工将机密文件带至苹果 [1] - 两艘货船在霍尔木兹海峡附近沉没 [1]


Sanlam (OTCPK:SLLD.Y) 2026 Earnings Call Presentation
2026-10-15 19:00
C A P I T A L M A R K E T S D A Y 2 0 2 6 Leveraging quality. Accelerating growth Disclaimer This presentation ("presentation") includes information that management of Sanlam Limited ("Sanlam") believes is material for the purposes of financial reporting and investor communications. The assessments of materiality are based on applicable financial reporting standards considering the group's strategic priorities, financial performance and sustainability impacts. We may, in this presentation, make certain stat ...
中国工商银行深圳分行原党委委员、副行长姚玉平被开除党籍:以权敛财,收受巨额财物
每日经济新闻· 2026-10-15 18:51
核心观点 - 中国工商银行深圳分行原党委委员、副行长姚玉平因严重违纪违法被立案审查调查并受到严肃处理 [1][2] - 姚玉平利用职务便利在贷款准入、加快贷款进度等方面为相关企业和个人提供帮助并收受巨额财物 [1] - 姚玉平严重违反党的政治纪律、组织纪律、廉洁纪律、工作纪律和生活纪律,构成严重职务违法并涉嫌受贿犯罪 [2] - 姚玉平在党的十八大后不收敛、不收手,性质严重,影响恶劣 [2] 违纪违法具体事实 - 姚玉平丧失理想信念,背弃初心使命,对抗组织审查 [1] - 违反中央八项规定精神,违规操办婚庆事宜 [1] - 无视组织原则,不如实报告个人有关事项,在干部职工的录用、岗位调动方面为他人谋取利益 [1] - 廉洁底线失守,违规收礼,接受可能影响公正执行公务的宴请、高尔夫球活动安排,违规持有高尔夫球会籍 [1] - 利用职务上的影响为他人谋取利益 [1] - 违反工作纪律,违规干预和插手分行集采业务 [1] - 私欲膨胀,以权敛财,利用职务便利在贷款准入、加快贷款进度等方面为相关企业和个人提供帮助,并收受巨额财物 [1] 处理结果 - 依据《中国共产党纪律处分条例》《中华人民共和国监察法》《中华人民共和国公职人员政务处分法》等有关规定进行处理 [2] - 经中国工商银行党委研究,决定给予姚玉平开除党籍处分 [2] - 经中央纪委国家监委驻中国工商银行纪检监察组研究,决定按规定取消其享受的待遇 [2] - 收缴其违纪违法所得 [2] - 广东省江门市监委将其涉嫌犯罪问题移送检察机关依法审查起诉,所涉财物一并移送 [2]

BNY Reports Third Quarter 2026 Results
Prnewswire· 2026-10-15 18:36
文章核心观点 - BNY于2026年10月15日发布了2026年第三季度财务业绩 [1] - 公司财报、季度更新演示文稿及其他收益相关文件可在其投资者关系网站获取 [1] - 管理层于美东时间当天上午11:00召开电话会议并进行同步网络音频直播 [1] - 该电话会议和网络音频直播将包含前瞻性陈述及其他重要信息 [1] 电话会议与网络音频直播接入方式 - 投资者和分析师可通过拨打+1 800-330-6730(美国)或+1 646-769-9500(国际)接入电话会议和网络音频直播,密码为200200 [2] - 也可通过登录www.bny.com/investorrelations在线接入 [2] 电话会议与网络音频直播回放 - 第三季度电话会议和网络音频的存档版本自2026年10月15日约美东时间下午3:00起可获取,持续至2026年11月14日 [3] - 回放可在www.bny.com/investorrelations查看 [3] 公司概况 - BNY是一家全球金融服务平台公司,处于全球资本市场核心位置 [4] - 公司拥有超过240年的历史,与客户合作,利用专业知识和平台帮助客户更高效运营并加速增长 [4] - 公司服务于超过90%的财富100强企业以及全球几乎所有前100大银行 [4] - 公司支持政府资助本地项目,并与超过90%的前100大养老金计划合作,守护数百万个人的投资 [4] - 截至2026年9月30日,公司托管和/或管理资产规模达63.4万亿美元,管理资产规模达2.2万亿美元 [4] 公司品牌与荣誉 - BNY是纽约梅隆银行的公司品牌,总部位于纽约市 [5] - 公司曾入选《财富》全球最受尊敬公司及《快公司》最佳创新工作场所 [5] - 更多信息可在www.bny.com获取,也可通过LinkedIn关注或访问BNY新闻室获取最新公司新闻 [5] 联系方式 - 投资者联系人:Marius Merz,电话+1 212 298 1480,邮箱marius.merz@bny.com [5] - 媒体联系人:Anneliese Diedrichs,电话+1 646 468 6026,邮箱anneliese.diedrichs@bny.com [5] - 来源为BNY,可致电PR Newswire 888-776-0942(美东时间上午8点至晚上9点) [6]
固定收益部市场日报-20261015
招银国际· 2026-10-15 18:35
行业投资评级 本报告未明确给出对应行业的投资评级 核心观点 - 报告为2026年10月15日CMBI固定收益部市场日报 覆盖亚洲信用债、高收益品种、离岸新发行市场及相关宏观数据 梳理各品类债券的价格利差变动、资金流向及相关主体经营基本面情况 [1] 各目录内容总结 交易台市场观点 - 昨日韩国新发行债券表现分化 KORELE走阔3bps KEBHNB波动区间为走阔2bps至收窄2bps HWEUHC收窄8bps 早盘出现大量换手 午后走势企稳 HWEUHC获得额外买盘支撑 背后原因是其韩国产业银行担保的结构 [2] - 存量韩国债券受相对定价影响大幅走阔 SKONKR/KOROIL走阔3bps SKBTAM/CITNAT/INDKOR走阔4bps 补涨近期多个交易日的整体走弱行情 供给端主导的重新定价完成后 韩国短端债券估值更趋平衡 出现相对价值交易机会 [2] - 新发行的腾讯2036年/2046年债券分别收窄3bps和10bps 支撑因素是其初始定价水平相对优厚 同期存量收益率曲线走阔1-3bps 新发行的大新银行2037年债券盘中最大收窄3bps 最终收盘持平 [2] - 中国信用债其他品类中 中期品种出现进一步抛压 涉及标的包括AACTEC/CNMDHL/XIAOMI 台湾寿险债走势企稳 但CATLIF 2041年债券仍表现疲弱 日本浮息债报价改善 尤其是5年期NTT及银行类债券MIZUHO/MUFG/SUMIBK [2] - 高收益品类中 日本保险子公司债券价格上涨0.1-0.2个点 需求来自日本本土账户及RM资金 欧洲AT1债券及保险子公司债券同样上涨0.1-0.2个点 支撑力量来自AM和PB买盘 但成交规模适中 [3] - 高收益美元地方政府融资平台债券买盘小幅改善 支撑来自温和的RM买盘 离岸人民币市场中 新发行的腾讯2036年/2056年债券尽管发行规模较大 价格维持在面值附近 其余品种走势仍偏弱 10年期离岸人民币债券卖盘较多 领跌标的包括科技类、非中资类及保险类主体债券 触发因素包括保诚发布新离岸人民币债券发行委任公告 同时出现跨境RM资金从部分3-5年期债券中切换流出的情况 [3] - 高收益离岸人民币地方政府融资平台债券当日走势疲弱 收益率从年初至今低位回升 对冲基金及战术投资者主动砸盘 目的是兑现利润并回收现金 用于配置美元资产或布局2026年11月预期内的新发行品种 [3][5] - 本周境内AAA担保债券遭遇AM进一步抛压 收益率回升至3%以上后买盘开始出现 其余资质较高的非担保品种本周经历抛压后 收益率在3%中高位水平企稳 [5] - 今日早盘亚洲投资级信用利差走阔5bps 背景是利率端变动 近期新发行的腾讯2036年/2046年债券利差走阔3-5bps 台湾寿险债走阔5bps 浮息债走阔1-2bps 韩国短端债券走阔2-3bps 公司类债券整体表现疲弱 [4] - 马来西亚GENTMK永续债价格下跌0.8-0.9个点 GLPSPs下跌0.7-0.8个点 SOFTBKs价格持平至下跌0.8个点 [4] - 境内一级市场方面 昨日共发行121只信用债 总规模1140亿元人民币 本月截至统计时点 共发行456只信用债 总募资规模4770亿元人民币 同比增长39.8% [20] 上一交易日涨跌幅前列标的 - 涨幅前五标的分别为ANGSJ 2040年债券 价格100.1 上涨0.9个点 GLENLN 2054年债券 价格91.7 上涨0.6个点 CRNAU 2029年债券 价格80.4 上涨0.5个点 MTRC 2055年债券 价格91.4 上涨0.5个点 TACHEM 2064年债券 价格90.6 上涨0.5个点 [6][7] - 跌幅前五标的分别为CKINF永续债 价格63.3 下跌2.0个点 SOFTBK 2032年债券 价格100.1 下跌0.7个点 SOFTBK 2034年债券 价格100.2 下跌0.7个点 NUFAU 2030年债券 价格92.7 下跌0.7个点 PALPM 2031年债券 价格92.4 下跌0.6个点 [6][7] 宏观新闻回顾 - 周三美股走势疲弱 标普500下跌1.11% 道琼斯工业指数下跌0.09% 纳斯达克指数下跌1.88% [8] - 美国2026年9月CPI同比上涨3.7% 高于市场预期的3.6% 美国2026年9月核心CPI同比上涨2.6% 环比上涨0.3% 高于市场预期的同比2.5% 环比0.2% [8] - 昨日2年期美国国债收益率上行 10年期及30年期美国国债收益率下行 2年/5年/10年/30年期美国国债收益率分别报4.82%/5.00%/5.19%/5.52% [8] 分析员市场观点 - 信达资管拟发行3.5年期高级无抵押美元债券 标普评级为BBB+ 报告测算该CCAMCL 2030年债券合理公允价值为SOFR+100bps 初始价格指引区间为SOFR+140bps 定价参考其自身收益率曲线估值水平 [9] - 该美元债券由中国信达(2020)I管理有限公司发行 由其母公司中国信达(香港)控股有限公司提供担保 后者为中国信达资管的全资子公司 债券条款包含到期前3个月的面值赎回权 以及101%的CoC回售权 募集资金将用于偿还债务 部分用于接续2026年11月3日到期的17亿美元CCAMCL 4.4永续债 该永续债此前已于2026年9月16日发布赎回通知 同时信达资管拟发行2.5年期港元高级无抵押固定利率债券 募集资金同样用于偿债 [9] - 2026年上半年 信达资管持续经营业务总收入同比下降28.0% 至226亿元人民币 原因是2025年上半年录得的72亿元人民币联营公司投资收益当期未再确认 同时汇兑损失增加 利息收入减少 上述负面影响部分被不良资产及其他金融工具处置收益增加所抵消 [10] - 2026年上半年 信达资管持续经营税前利润从2025年上半年的37亿元人民币亏损恢复至1.309亿元人民币 支撑因素是减值费用减少 融资成本下降 联营及合营企业贡献提升 但由于税收优惠转为税收支出 持续经营净亏损从1.226亿元人民币扩大至3.495亿元人民币 [10] - 2026年上半年 信达资管年化ROAA从2025年上半年的0.11%降至0.09% 年化ROAE从2025年上半年的2.16%降至0.33% 成本收入比从33.6%改善至25.8% [10] - 截至2026年6月末 信达资管收购重组类资产组合质量进一步走弱 不良资产率从2025年12月末的41.7%升至77.4% 拨备覆盖率从2025年12月末的70.9%降至43.3% 该组合账面净值从217亿元人民币降至171亿元人民币 其中地产类资产占组合总规模的79.6% [11] - 截至2026年6月末 信达资管资本缓冲空间收窄 CET1比率从2025年12月末的9.73%下降69个基点至9.04% 仅较9.0%的监管最低要求高出4个基点 一级资本充足率及总资本充足率均为13.5% [11] - 报告对信达资管信用资质采取自上而下的判断 认为资管行业对维护中国金融体系稳定具备战略重要性 预期相关主体将持续获得政策支持 融资渠道保持畅通 [12] - 今日早盘CCAMCL 2028/2029年短端品种出现抛压 [4] - 新世界发展相关债券方面 截至早期兑付截止日 新世界发展已接受3351.9万美元NWDEVL 2027年1月23日4.75%债券 2033.8万美元NWDEVL 2027年6月16日5.875%债券 1.45224亿美元NWDEVL 2028年2月8日8.625%债券 后续将发行1.891亿美元2032年到期的新债券 今日早盘NWDEVL/VDNWDL债券价格持平 [4][20] 离岸亚洲已定价新发行债券 - 当日无已完成定价的离岸亚洲新发行债券 [13] 离岸亚洲新发行债券储备项目 - 中国信达(2020)I管理有限公司拟发行美元债券 期限3.5年 初始价格指引为SOFR+140bps 标普评级为BBB+ [14] - Halcyon Agri Corporation Limited拟发行美元永续NC3债券 初始价格指引为8.0% 惠誉评级为BBB- [14]
PNC Reports Third Quarter 2026 Net Income of $2.1 Billion, $4.97 Diluted EPS or $5.09 as Adjusted
Prnewswire· 2026-10-15 18:31
核心观点 - 公司2026年第三季度净利润为21亿美元 稀释每股收益4.97美元 调整后每股收益5.09美元 [1] - 公司战略持续推动各业务增长 深化关键市场布局并扩展全国覆盖范围 第三季度实现18.3%的平均有形普通股回报率 [9] - 公司对长期前景保持信心 在2026年上半年强劲势头基础上继续发展 [9] 财务业绩 - 净利息收入为42.06亿美元 较第二季度41.07亿美元增长2% 较去年同期36.48亿美元增长15% [2][15] - 总收入为65.62亿美元 较第二季度下降3.13亿美元即5% 净利息收入增长被非利息收入下降所抵消 [13][17] - 非利息收入为23.56亿美元 较第二季度下降15% 主要由于第二季度资本市场活动较高 [2][15] - 费用收入为21.42亿美元 较第二季度22.79亿美元下降6% 主要由于第二季度资本市场和咨询收入较高 [4][13] - 其他非利息收入为2.14亿美元 较第二季度下降2.75亿美元 主要由于第二季度重大项目 [4] - 非利息支出为37.51亿美元 较第二季度下降8% 调整后下降3% [4][13] - 效率比率改善至57% 第二季度为60% 去年同期为59% [4][8] - 拨备前利润为28.11亿美元 较第二季度27.77亿美元增长1% [5] - 信贷损失拨备为1.89亿美元 与第二季度1.91亿美元基本持平 [5][13] - 有效税率为20.0% 第二季度为20.5% [13][27] - 净利息收益率为2.94% 较第二季度下降2个基点 去年同期为2.79% [2][18] 资产负债表 - 平均贷款为3722亿美元 较第二季度增加90亿美元即2% 反映新生产和更高利用率 [4][6] - 平均商业贷款增加104亿美元即4% 受强劲新生产和利用率提升推动 [13] - 平均消费者贷款减少14亿美元即1% 主要由于住宅抵押贷款下降和学生贷款组合转移 [13] - 期末贷款为3788亿美元 较第二季度末增加108亿美元即3% [13] - 平均存款为4612亿美元 较第二季度增长1% 期末存款增长4% [4][6] - 期末存款为4664亿美元 较第二季度末增加166亿美元即4% 受商业计息存款增长推动 [16] - 平均投资证券为1514亿美元 较第二季度增长3% 反映住宅抵押贷款支持证券增加 [4][16] - 平均借款资金为857亿美元 较第二季度增加67亿美元 主要由于第二季度末增加的联邦住房贷款银行预付款 [40] - 期末借款资金为798亿美元 较第二季度末减少60亿美元 由于联邦住房贷款银行预付款减少 [41] - 累计其他综合收益为负65亿美元 第二季度为负41亿美元 [4][7] - 净贷款核销为2.57亿美元 包括3500万美元与学生贷款组合转移相关 [4][16] - 信贷损失准备金为54亿美元 占总贷款1.42% 第二季度为1.48% [16][51] - 逾期贷款为13亿美元 较第二季度减少1.35亿美元即9% 由于消费者贷款逾期减少 [13][52] - 不良贷款为22亿美元 较第二季度增加1.67亿美元即8% 受商业不良贷款增加推动 [13][52] 资本状况 - CET1资本比率为9.8% 第二季度为9.9% 去年同期为10.7% [4][8] - 第三季度向股东返还14亿美元资本 包括8亿美元普通股股息和6亿美元股票回购 [4][16] - 董事会宣布每股2.00美元季度现金股息 于2026年11月5日支付 [16] - 第四季度股票回购活动预计与第三季度水平相当 [16] - 平均流动性覆盖率为106% 超过监管最低要求 [16] - 普通股股东权益为564.74亿美元 较第二季度末下降16亿美元 由于其他综合收益下降 股息支付和股票回购 部分被净收入抵消 [43] - 每股账面价值为142.17美元 每股有形账面价值为107.64美元 [6] 业务板块表现 - 零售银行净收入为14.25亿美元 较第二季度下降18% 反映非利息收入下降 主要由于第二季度确认的4.48亿美元Visa股份交换收益 [54][55] - 零售银行非利息收入下降31% 主要反映2026年第二季度Visa交换计划的影响 [55] - 零售银行平均贷款下降2% 包括住宅房地产贷款下降和学生贷款组合转移 [55] - 零售银行平均存款下降2% 主要由于消费者计息和非计息存款余额下降 [55] - 企业与机构银行净收入为15.52亿美元 较第二季度下降2% 反映非利息收入下降 部分被净利息收入增长和非利息支出下降抵消 [56][58] - 企业与机构银行非利息收入下降10% 由于第二季度资本市场和咨询收入较高 [58] - 企业与机构银行平均贷款增长5% 受强劲新生产和贷款承诺利用率提升推动 [58] - 企业与机构银行平均存款增长3% 由于计息存款季节性增长 [58] - 资产管理集团净收入为1.28亿美元 较第二季度下降5% 主要由于非利息支出增加和净利息收入下降 [59][61] - 资产管理集团非利息收入持平 非利息支出增长2% [61] - 资产管理集团自主管理客户AUM增长1% 受正向净流入推动 [61] - 资产管理集团非自主管理客户AUA下降3% 受净流出推动 [61] 整合成本与重大项目 - 第三季度发生与FirstBank收购相关的整合成本3600万美元 [9] - 第三季度重大项目包括负2500万美元的净Visa活动 包括1100万美元剩余Visa股份估值收益和负3600万美元Visa Class B-3衍生品公允价值调整 [9] - 整合成本和重大项目合计税后影响导致净利润下降4800万美元 每股收益减少0.12美元 [9] - 第二季度发生整合成本1.27亿美元和净收益8400万美元的重大项目 合计税后影响导致净利润下降1500万美元 每股收益减少0.04美元 [10] - 第二季度重大项目包括4.48亿美元Visa股份交换收益 负8500万美元Visa Class B-3衍生品公允价值调整 负1.39亿美元证券出售损失 以及1.40亿美元PNC基金会捐赠 [11] 信贷质量 - 第三季度信贷损失拨备为1.89亿美元 第二季度为1.91亿美元 去年同期为1.67亿美元 [49] - 净贷款核销为2.57亿美元 较第二季度增加3100万美元 较去年同期增加7800万美元 包括3500万美元学生贷款组合转移相关核销 [50] - 信贷损失准备金为54亿美元 占总贷款1.42% 第二季度为1.48% 去年同期为1.61% [51] - 逾期贷款为13亿美元 较第二季度减少1.35亿美元 由于消费者贷款逾期减少 较去年同期增加6800万美元 由于商业贷款逾期增加 [52] - 不良贷款为22亿美元 较第二季度增加1.67亿美元 较去年同期增加5700万美元 受商业不良贷款增加推动 [52] - 净核销率年化为0.28% 第二季度为0.25% 去年同期为0.22% [49] 业务展望 - 公司基线预测为2026年至2027年持续扩张 实际GDP增长超过2% 就业温和增长 失业率大致稳定 [105] - 通胀风险仍然较高 趋势核心通胀年底前保持在3%以上 [105] - 基线预测为美联储在2026年12月和2027年3月FOMC会议上再加息两次 最终将联邦基金利率提升至4.25%至4.50%区间 [105] - 公司预计第四季度股票回购活动与第三季度水平相当 [46] - 公司压力资本缓冲在2027年12月31日前维持监管最低2.5% [46]

First Horizon Corporation Reports Third Quarter 2026 Results and Announces Strategic Balance Sheet Changes to Support Earnings and Growth
Prnewswire· 2026-10-15 18:30
First Horizon Corporation Reports Third Quarter 2026 Results and Announces Strategic Balance Sheet Changes to Support Earnings and GrowthFirst Horizon Corporation Reports Third Quarter 2026 Results and Announces Strategic Balance Sheet Changes to Support Earnings and Growth First Horizon Corporation Oct 15, 2026, 06:30 ETMEMPHIS, Tenn., Oct. 15, 2026 /PRNewswire/ -- First Horizon Corporation (NYSE: FHN) (or "First Horizon") today reported financial results for the third quarter of a net loss available to c ...

Kaplan Fox Advises Coastal Financial Corporation (CCB) Investors to Act Before the Lead Plaintiff Deadline on December 1, 2026
TMX Newsfile· 2026-10-15 17:35
文章核心观点 - Kaplan Fox & Kilsheimer LLP宣布对Coastal Financial Corporation(纳斯达克代码:CCB)提起集体诉讼,代表在2024年10月28日至2026年7月29日期间购买或以其他方式获得Coastal Financial普通股的投资者 [1] - 诉讼指控Coastal及个人被告作出虚假和误导性陈述,未能披露CCBX合作伙伴贷款组合信用质量严重恶化、公司面临重大信用损失风险以及风险管理与信用监控实践不足等问题 [4] 诉讼背景与时间安排 - 集体诉讼已提交,涉及Coastal Financial Corporation(纳斯达克代码:CCB) [1] - 集体诉讼期定义为2024年10月28日至2026年7月29日 [1] - 拟议集体成员可在2026年12月1日前向法院申请担任首席原告 [2] - 投资者无需寻求成为首席原告即可分享任何可能的赔偿 [2] 财务事件与股价反应 - 2026年7月30日,Coastal公布2026年第二季度财务业绩,报告GAAP净亏损4210万美元 [3] - 净亏损主要由于与单一CCBX合作伙伴关系相关的6880万美元信用费用 [3] - 消息公布后,Coastal股价下跌30.75美元/股,跌幅43.5%,于2026年7月30日收于39.91美元/股 [3] 诉讼具体指控 - 指控Coastal及个人被告作出虚假和误导性陈述并未能披露以下事项 [4] - 一个重要的CCBX合作伙伴贷款组合信用质量已实质性恶化,该组合包含约5亿美元贷款,占所有CCBX贷款的近23% [4] - 由于上述恶化,Coastal面临重大信用损失风险,尽管被告反复陈述其CCBX合作伙伴协议提供的信用保护 [4] - Coastal的风险管理和信用监控实践不足以识别、充分核算和缓解CCBX合作伙伴贷款组合的恶化及由此对Coastal产生的风险 [4] 原告律师事务所背景 - Kaplan Fox & Kilsheimer LLP是一家全国公认的专注于复杂诉讼的律师事务所,在纽约、奥克兰、洛杉矶、芝加哥和新泽西设有办事处 [5] - 该律所成立于1956年,已在联邦和州法院起诉证券、反垄断和消费者保护诉讼超过50年,为客户及其代表的集体追回超过100亿美元 [5] - 该律所被Chambers and Partners、Benchmark Litigation、Super Lawyers和Lawdragon认可为全国首屈一指的原告证券诉讼律所之一 [6] - 该律所曾担任许多标志性案件的首席或联合首席律师,包括在In re Bank of America案中为美国银行股东追回24.25亿美元(根据《证券交易法》第14(a)条有史以来最大追偿)、在ATRS v. Allianz Global Investors案中为阿肯色州教师退休系统及其他养老基金追回8亿美元、在In re Merrill Lynch案中达成4.75亿美元和解 [6] - 该律所数十年来代表公共养老基金、机构投资者、企业和个人参与高风险诉讼 [7]