Cloud Computing

搜索文档
How Dangerous Are Top Neoclouds as Rate Hike Odds Increase?
247Wallst· 2026-09-10 23:55
核心观点 - 在10年期国债收益率接近年度峰值4.80%且加息概率上升的背景下,两家顶级Neocloud公司CoreWeave和Nebius正竞相建设GPU容量,但它们的债务负担和利率风险敞口截然不同 [1] - 对于关注利率长期高企的投资者,资产负债表对债券市场依赖度较低的公司防御性更强 [7] 财务表现对比 - CoreWeave Q2营收为25.75亿美元,同比增长112.3% [2] - Nebius Q2营收为5.823亿美元,同比增长454% [2] - CoreWeave的积压订单为1040亿美元,由Meta、OpenAI和微软支撑 [2] - Nebius的剩余履约义务为375亿美元,另有一项270亿美元的Meta协议 [2] 债务与利息负担 - CoreWeave持有516亿美元的短期和长期债务,以及165亿美元的资本租赁义务 [3] - CoreWeave Q2利息支出达6.4亿美元,超过了其4900万美元的运营亏损 [3] - CoreWeave Q3利息支出指引为8.6亿至9.4亿美元 [3] - Nebius截至6月持有80.4亿美元现金,总债务和租赁约为100.6亿美元 [3] - Nebius CFO指出公司“几乎没有公司层面债务” [3] - CoreWeave的债务权益比为8.94,Nebius为中等水平 [5] 资本支出与融资策略 - CoreWeave将全年资本支出指引上调至350亿至390亿美元 [4] - CoreWeave将加权平均债务成本降低了近300个基点,年化节省约11亿美元 [4] - Nebius在标志性交易中依赖客户预付款覆盖50%至60%的资本支出 [4] - Nebius定价了首个资产支持融资工具,利率为SOFR加250个基点 [4] - Nebius Q2运营现金流为23亿美元,加上2026年预计超过90亿美元的客户预付款,大幅减少了外部融资需求 [6] 利率风险与市场表现 - CoreWeave在“今年信贷市场最混乱的一周之一”完成了银团定期贷款 [6] - 若收益率持续上升,CoreWeave再融资其516亿美元债务的成本将迅速增加 [6] - CoreWeave的利息支出已超过运营收入,公司必须持续进入信贷市场以实现其到2030年8吉瓦的基础设施目标 [7] - Nebius获得Palantir首选合作伙伴称号,股价在过去一个月上涨30.55% [6] - CoreWeave的贡献利润率和定价能力令人印象深刻,CEO表示“需求继续超过供应” [7]

RXT Shareholder Alert: Rackspace Technology, Inc. Securities Class Action Lawsuit - Investors With Losses May Contact SueWallSt
Prnewswire· 2026-09-10 22:09
核心观点 - 针对Rackspace Technology, Inc (NASDAQ: RXT) 的证券集体诉讼已提起,指控公司在2026年5月7日至7月8日期间,未充分披露其业务重组(包括裁员15%及退出低利润业务)对收入的重大影响,导致投资者在股价暴跌33.6%后遭受损失 [1][2][3] 诉讼与事件时间线 - 集体诉讼代表投资者于2026年5月7日至7月8日期间购买RXT证券的投资者提起 [2] - 首席原告的动议须在2026年9月28日前向法院提交 [3] - 案件已在美国纽约南区联邦地区法院立案 [11] 公司重组与业务调整 - 2026年6月16日,Rackspace披露了一项劳动力调整计划,终止约15%的全球员工,主要涉及传统公共云服务交付职能 [4][7] - 该重组产生一次性费用1400万至1900万美元,预计年化运行率节省7500万至8500万美元 [4] - 公司披露正在退出主机托管和基础托管业务,以将产能保留给企业AI [1][4] - 公司同时退出低利润的公共云转售业务,因为超大规模云服务商正将客户转向直接合同 [4] 财务影响与业绩指引调整 - 2026年7月9日,全年营收指引下调1.5亿美元,调整后EBITDA指引下调2000万美元 [3] - 私有云收入展望从10.25亿-10.75亿美元下调至10亿-10.5亿美元,减少2500万美元,与退出主机托管和基础托管相关 [7] - 公共云收入展望从15.75亿-16.25亿美元下调至14.5亿-15亿美元,减少1.25亿美元 [7] - 总收入展望从26亿-27亿美元下调至24.5亿-25.5亿美元,意味着同比下滑9%至5% [7] - 截至2026年3月31日的季度,私有云运营利润率为24.7%,而公共云仅为4.7% [7] 股价表现 - 2026年7月9日,RXT股价下跌2.21美元,跌幅33.6%,收于4.37美元 [3][10] - 集体诉讼期间股价最高点为2026年6月17日的7.53美元 [3]

DigitalOcean (NYSE:DOCN) 2026 Conference Transcript
2026-09-10 21:12
好的,作为一名拥有10年投资银行从业经验的资深研究分析师,我已仔细研读这份电话会议记录,以下是关键要点总结: 公司及行业背景 * **公司**:DigitalOcean (NYSE:DOCN) [1] * **行业**:云计算、人工智能(AI)基础设施,特别是AI推理(Inference)领域 [5] * **会议背景**:花旗软件股权研究团队主持的2026年会议,参会者为DigitalOcean CEO Paddy Srinivasan 和 CFO Matt Steinfort [1] 核心观点与论据 1. 战略定位:聚焦AI推理(Inference)而非训练(Training) * **核心观点**:公司做出了一个关键的战略决策,专注于AI推理工作负载,而非训练 [5] * **论据**: * 推理对软件的依赖远重于硬件,而训练更偏向硬件 [5] * 推理是更持久的工作负载,类似于传统云模式,是生产型工作负载,通常在找到产品市场契合点后才会被消耗 [5] * 公司认为推理需要从底层构建软件平台,而非像Salesforce那样通过收购拼凑 [8][9] * 公司构建的“AI原生云”平台包含5个层次,通过单一控制面板提供构建和扩展推理应用所需的所有控制 [9] 2. 产品优势:托管推理服务(Managed Inferencing) * **核心观点**:公司提供的托管推理服务与“新云”(neoclouds)提供的裸金属基础设施有本质区别 [13][14] * **论据**: * 公司的托管推理服务提供API端点,客户只需定义令牌类型、SLA、吞吐量和服务质量,其余基础设施管理由公司负责 [14] * 新云提供的推理服务本质上是提供特定等级的加速器(如MI355或GB200),客户需自行安装驱动、构建开发流程、管理模型生命周期 [14] * 运行高级推理模型(如Kimi K3,拥有2.8万亿参数,其中2000亿为活跃节点,100万上下文窗口)需要极高的技术能力,大多数公司难以胜任 [16][17] * 市场上90%的推理提供商只能服务小型“Flash模型”,而公司专注于服务前沿推理模型 [17][18] 3. 市场牵引力:产品驱动增长(Product-Led Growth) * **核心观点**:推理引擎取得了巨大成功,客户增长主要来自产品驱动的自然增长 [10][12] * **论据**: * 推理引擎上线不到4个月,客户数已远超6,000个 [12] * 在8月份公布的6,000个客户中,99%是通过“先试后买”模式自然获取的,而非直接销售 [12] * 成功归因于市场对推理的巨大潜在需求,以及公司产品与市场的契合度 [12][13] 4. 客户生命周期与使用模式 * **核心观点**:客户从使用闭源模型开始,在找到产品市场契合点后,会转向开源模型并利用公司平台的各种高级功能 [29][30] * **论据**: * 客户初期通常使用Anthropic或OpenAI的模型来验证产品市场契合度 [29] * 随着业务发展,客户会因成本控制(COGS)和“拥有智能”的考量,从闭源模型转向开源模型 [30][32] * 公司观察到令牌消耗从闭源模型与开源模型的25/75比例,翻转至75/25,且趋势在加速 [32] * 客户会进行微调(Fine-tuning)和强化学习(Reinforcement Learning)来定制模型 [34] * 客户会使用模型路由(Model Routing)和模型合成(Model Synthesis)来优化成本与性能 [38] * 公司新推出的Agent平台引入了“沙盒”(Sandboxes)这一新的云原语,用于执行短时、自主的任务 [41] 5. 飞轮效应:AI带动核心云服务 * **核心观点**:AI已成为公司核心云服务(Core Cloud)的需求生成引擎,形成了强大的飞轮效应 [43][45] * **论据**: * 在8月份的财报电话会议上,公司提到超过10万AI客户中,有70%同时使用了核心云服务 [42] * 客户为AI而来,随后会扩展使用Agent、存储、数据库等核心云服务 [44] * 飞轮效应:客户为令牌而来 -> 扩展使用Agent(数据饥渴) -> Agent需要编排(需要CPU) -> 更多Agent消耗更多令牌 [45] 6. 财务表现与关键指标 * **核心观点**:公司通过提供高附加值服务,实现了远超同行的每兆瓦ARR(ARR per megawatt),且未来有巨大提升空间 [46][48] * **论据**: * 2025年Q4,公司增量每兆瓦ARR为1300万美元 [59] * 2026年Q2,公司整体每兆瓦ARR为2200万美元 [48] * 相比之下,新云行业的整体每兆瓦ARR仅为900万至1000万美元 [48] * 公司增量每兆瓦ARR比新云行业高出30%-40% [48] * 公司AI客户ARR中,裸金属仅占15%,大部分来自推理服务和核心云服务 [46] * 2026年Q2调整后营业利润率为24% [69] * 公司预计2026年底增长率超过35%,2027年超过50% [69] 7. 增长驱动力与未来展望 * **核心观点**:公司每兆瓦ARR的增长有三个主要驱动力,且对长期机会充满信心 [53][71] * **论据**: * **驱动力一**:新一代GPU每兆瓦能产生更多令牌 [53] * **驱动力二**:核心云服务和高层服务的渗透率提升 [53] * **驱动力三**:令牌优化(Token Optimization),即从卖GPU算力转向卖令牌,通过价格和利用率优化来提升收益 [50][54][56] * 公司已签署九位数(数亿美元)的合同 [71] * 公司已获得更多数据中心容量 [71] * 推理引擎的推出提供了定价杠杆 [71] * 公司预计2026年底的退出增长率将高于此前预期 [71] 其他重要但可能被忽略的内容 * **硬件与基础设施风险**:公司计划到2028年增加80兆瓦的容量,是现有容量的4倍 [61] * 公司通过与一级数据中心提供商(如Equinix、DataBank、QTS)合作来管理执行风险,这些提供商认为DigitalOcean的信用状况和客户多样性优于其他新云公司 [63][64] * 公司与NVIDIA和AMD均保持着良好的关系 [65] * **资本支出与利润率影响**:新增容量会在初期对毛利率和EBITDA利润率造成压力,因为租赁费用和折旧会立即产生,而收入是逐步爬坡的 [68] * 公司认为只要投资能获得良好回报,就应该持续投资,这是当前所处的模式 [69] * **未来催化剂**:公司将于10月13日举行峰会,届时将展示更多创新成果 [72] * **竞争定位**:公司CEO认为,在推理和Agent执行方面的软件平台,可以与包括超大规模云服务商在内的任何对手竞争 [72]

Rackspace(RXT.US)加入英伟达AI云计算生态 携手Palantir推进“主权AI”与AI云增长引擎
智通财经网· 2026-09-10 20:25
核心观点 - Rackspace Technology 加入英伟达主导的AI云计算合作伙伴计划,整合英伟达Blackwell AI算力、Palantir AI平台及自身基础设施与运维服务,旨在服务对数据主权和治理有高要求的企业客户,推动股价盘前上涨逾14% [1] 合作内容与产品 - 合作核心是将英伟达Blackwell AI加速计算资源、Palantir企业数据与AI超级平台(Foundry及AIP应用平台),以及Rackspace的基础设施和持续运维生态整合 [1][3] - Rackspace推出机构级主权计算单元(Institutional Sovereign Pod),这是一种具有治理机制的AI基础设施架构,结合英伟达Blackwell技术与Palantir平台,使企业掌控自身数据、模型和AI环境 [3] - Rackspace为该环境提供前置部署工程服务和托管运维,帮助客户从部署阶段更快转入生产运行并实现价值 [3] 公司定位与业务模式 - Rackspace定位为面向企业AI转型的老牌多云与托管服务提供商,而非CoreWeave这类新云势力(NeoCloud) [1] - 业务覆盖私有云、公有云和混合云的咨询、迁移、部署、管理与成本优化,以及专用主机托管、数据中心运营托管和持续工程服务 [1] - 支持亚马逊AWS、微软Azure、谷歌云等超大规模云计算平台 [1] - 主要切入点是企业已有IT环境的整合、治理与持续运营,而非聚焦于AI算力资源出售或长期算力租赁 [2] 主权AI价值与目标客户 - 主权AI价值体现在客户能否控制数据所在位置、访问权限、模型运行环境及运维责任 [2] - 此类能力对金融、医疗及其他受监管行业尤其重要,为Rackspace争取长期AI算力资源运营服务收入与订单提供基础 [2] - 合作将增强Rackspace面向受监管企业及有主权AI具体要求的企业,提供和管理基于英伟达AI GPU算力集群基础设施的AI计算服务的能力 [2] - Rackspace首席执行官表示AI主权在于对数据、模型及组织智能成果的控制权,英伟达提供加速计算基础,Rackspace提供基础设施、工程和运营服务 [3] 财务与业务影响 - 公告尚未披露新增订单金额或收入贡献,当前利好主要体现为业务拓展能力与云计算业务转向AI云服务商定位的最新强化 [1] - 对Rackspace而言,这为其将现有云服务客户拓展为企业AI客户提供了新的产品组合 [1] - 从投资角度看,关键在于新方案能否形成持续合同收入,并在硬件、软件授权和工程投入之后产生合理利润 [4] 技术依赖与多元化 - Blackwell AI算力方案100%依赖英伟达GPU及配套技术的供应和交付,但Rackspace整体业务并非只依靠采购英伟达GPU后出租算力 [4] - 公司此前已宣布与AMD合作,计划整合Instinct GPU、EPYC CPU和ROCm软件生态,并按工作负载配置计算资源 [4] - 客户购买的可以是包含专用算力、平台集成及持续运维的完整服务,此次公告没有将合作定义为单纯的GPU小时租赁,也没有披露获得保证的GPU供应配额 [4]

Rackspace Joins NVIDIA Cloud Partner Program, Announces NVIDIA Blackwell-Powered AI Infrastructure for Regulated Enterprises and Governments
Globenewswire· 2026-09-10 17:00
核心观点 - Rackspace Technology宣布加入NVIDIA云合作伙伴计划(NCP),旨在为受监管和主权企业提供并运营NVIDIA加速计算,成为从基础设施到生产的全栈AI基础设施运营商[1][2] 战略合作与定位 - Rackspace加入NVIDIA云合作伙伴计划(NCP),深化其交付和运营NVIDIA加速计算的能力,专注于受监管和主权企业[1] - 该合作推进Rackspace的AI云战略,为企业提供基础设施和运营模式,使其在将AI投入生产时保持对数据、模型和智能的控制[2] - Rackspace作为受监管的运营商,整合NVIDIA加速计算与受监管的私有云和混合云、数据、AI平台及托管运营[2] - Rackspace将支持NVIDIA技术在企业AI堆栈的所有层面,包括计算、网络、可视化和NVIDIA企业软件方面的NCP能力[5] 产品与解决方案 - Rackspace推出Institutional Sovereign Pod,这是一种受监管的AI基础设施架构,结合NVIDIA Blackwell架构与Palantir Foundry和AIP,由Rackspace运营[4] - 该Pod支持企业大规模部署AI,同时保持主权、安全和运营控制,包括NVIDIA和Palantir宣布的主权AI供应链解决方案[4] - Rackspace提供前向部署工程和托管运营,帮助客户从部署更快进入生产并实现价值[4] 客户价值与能力 - 客户可保持对数据、模型和智能的控制,在专为保护关键企业数据而设计的环境中运行AI[6] - 客户可将AI作为完整系统运营,整合计算、云基础设施、数据、弹性和AI平台,Rackspace作为受监管运营商对生产环境负责[6] - 客户可加速AI投入生产,结合NVIDIA加速计算与Rackspace前向部署工程和托管运营,缩短从部署到生产的时间[6] - 客户可支持主权和受监管环境,基于数据驻留、治理、安全和合规要求在私有和混合环境中部署AI[7] 行业观点 - Rackspace首席执行官Gajen Kandiah指出,企业AI正成为生产基础设施,问题不再是仅由谁提供GPU,而是谁负责运营整个系统[3] - AI主权最终关乎控制:控制数据、模型和组织创造的智能,NVIDIA提供加速计算基础,Rackspace提供基础设施、工程和运营[3] - Palantir美国商业负责人Sameer Kirtane表示,企业需要将数据、模型和运营连接在可控环境中,以创造AI价值[5] - NVIDIA全球AI云和基础设施生态系统副总裁Raj Mirpuri表示,AI正从实验转向生产,企业和国家需要能持续、安全和大规模运营的全栈AI工厂[5]
Nutanix: Q4 Validates The External Storage Opportunity (NASDAQ:NTNX)
Seeking Alpha· 2026-09-10 15:45
核心观点 - 文章作者认为Nutanix未来几年业务扩张的三大驱动力是:客户从VMware迁移、外部存储合作伙伴关系以及新兴的运营机会[1] 业务扩张驱动力 - 客户从VMware迁移是推动Nutanix业务增长的关键因素之一[1] - 外部存储合作伙伴关系为Nutanix提供了新的增长路径[1] - 新兴的运营机会是Nutanix业务扩张的第三个发展方向[1] 投资组合主题 - 作者的投资组合围绕五大关键主题构建:半导体供应链、电网/电力/能源转型、关键材料、生物技术以及人工智能/云计算[1] - 作者的投资风格融合了深度价值投资原则与前瞻性视角,以寻找市场中高度不对称的机会[1] 作者持仓 - 作者持有Nutanix的多头仓位,包括股票、期权或其他衍生品[2]


Cloudflare, Inc. (NET) Presents at Goldman Sachs Communacopia + Technology Conference 2026 Transcript
Seeking Alpha· 2026-09-10 13:57
核心观点 - 分析师认为Cloudflare的推理经济(inference economy)概念仍处于早期阶段,与代理(agents)和代理能力(agentic capabilities)相关的产品周期最佳部分尚未到来 [1] - 公司当前已实现36%的增长率,处于产品周期起点,暗示未来增长潜力更大 [1] 增长驱动因素 - 公司增长机会的最佳部分仍在前方,方向性指向增长故事的最佳部分尚未到来 [1] - 增长机会与Workers、SASE、Act 4等产品线紧密相关 [1] - 分析师与投资者就推理经济概念存在辩论,认为代理能力相关的产品周期最佳部分仍在前方 [1]

Baron Opportunity Fund Q2 2026 Shareholder Letter (BIOPX)
Seeking Alpha· 2026-09-10 13:35
基金业绩与市场表现 - Baron Opportunity Fund在2026年第二季度上涨27.07%(机构份额),跑赢罗素3000增长指数(17.05%)和标普500指数(15.20%)[1] - 2026年上半年,该基金上涨15.79%,跑赢基准指数(5.88%)和标普500指数(10.21%)[1] - 第二季度市场上涨主要由AI长期增长叙事驱动,信息科技板块涨幅31.8%,占标普500指数约三分之二的涨幅[7] - 市场领导力高度集中,12只证券贡献了标普500指数的大部分涨幅,主要是信息技术股或“七巨头”成员[3] - 增长型股票在第二季度大幅回归,在所有市值板块中均跑赢价值型股票[8] AI基础设施投资 - 四大超大规模企业(Alphabet、微软、Meta、亚马逊)2026年资本支出合计超过7000亿美元,同比增长74%[15] - Alphabet将2026年资本支出指引上调至1800-1900亿美元,微软上调约250亿美元至约1900亿美元,Meta上调至1250-1450亿美元,亚马逊重申约2000亿美元[15] - 新兴“neoclouds”专业AI云提供商快速增长,约占整体云市场的5%[15] - 单个吉瓦AI计算容量的成本估计在350-600亿美元之间,下一代设施可能接近800-1000亿美元[16] - 每个吉瓦容量的60-70%用于计算和网络(半导体、交换机和光学互连)[16] AI需求与回报 - Anthropic年化收入运行率在5月达到470亿美元,高于4月初的300亿美元和2025年底的90亿美元[17] - 谷歌云积压订单环比几乎翻倍至超过4600亿美元,亚马逊网络服务积压订单同比增长93%至3640亿美元[17] - Alphabet、亚马逊和微软的合并积压订单超过1.4万亿美元[17] - 推理计算现在约占所有AI计算的三分之二,高于2023年的约三分之一,且推理市场增长速度首次超过训练[18] - AI代理工作负载消耗的token量是简单聊天机器人查询的5到30倍[18] - Alphabet的AI模型每月处理3.2千万亿个token,比两年前增长超过300倍[18] - 旗舰模型每token价格在过去18个月内下降了60%至80%[19] - 摩根士丹利分析发现,40%的“AI采用者”公司在第二季度报告了至少一项可量化的AI收益,高于一年前的21%[21] - 标普500指数中约25%的公司报告了AI收益,高于14%[21] - 公司过去12个月实现了约11%的净生产率提升[21] - 全面AI采用最终可为标普500公司每年产生约9200亿美元的经济价值,约占2026年税前收益的28%[21] AI IPO时代 - SpaceX于6月12日完成史上最大IPO,筹集750亿美元,估值1.77万亿美元,后市值超过2万亿美元[22] - SpaceX招股书引用总可寻址市场28.5万亿美元,涵盖发射、宽带和AI[22] - Anthropic在完成650亿美元融资轮(估值9650亿美元)后,于6月1日秘密提交IPO申请[22] - OpenAI紧随其后提交IPO申请,预计在未来几个季度内上市[22] 主要持仓与贡献者 - SpaceX是基金最大持仓,占净资产的19.0%,市值2.2484万亿美元[34] - 第二季度最大贡献者SpaceX贡献7.84%的回报[23] - SpaceX在2025年执行超过170次发射,包括165次猎鹰9号任务,单个助推器最多实现35次重复飞行[23] - Starlink星座已增长至超过10,000颗卫星,服务超过1200万宽带用户[23] - SpaceX通过整合xAI部署了全球最大的相干计算集群,年化收入超过260亿美元[24] - NVIDIA贡献2.43%的回报,数据中心收入同比增长92%至752亿美元,总收入816亿美元,增长85%[25] - Broadcom贡献1.91%的回报,与谷歌的多年协议延长至2031年[28] - 前十大持仓占净资产的63.1%,基金资产21亿美元,投资46家公司[33] 新增与减持 - 新增Micron Technology,净购买3580万美元,市值1.3036万亿美元[36] - 新增Fervo Energy,净购买1850万美元,市值86亿美元[37] - 新增Cerebras Systems,参与IPO,净购买1120万美元,市值492亿美元[39] - 增持Alphabet,净购买1670万美元[38] - 增持Welltower,净购买1070万美元[41] - 减持CoStar Group,净卖出1530万美元[42] - 减持ServiceNow,净卖出1050万美元[42] - 减持Datadog,净卖出790万美元,该股第二季度上涨121%[43] 行业与公司分析 - Micron Technology:AI推理应用受内存带宽限制,高带宽内存带来粘性和差异化,长期供应协议降低周期性[36] - Fervo Energy:增强型地热系统先驱,已签署658兆瓦购电协议,目标将每千瓦成本降至3000美元[37] - Alphabet:AI功能推动搜索使用而非蚕食,搜索收入同比增长19%,谷歌云收入增长63%至五年高点[38] - Cerebras Systems:专注于快速推理的AI加速器,与OpenAI签署价值超过200亿美元的750兆瓦推理容量协议[39] - Welltower:拥有并运营老年住宅社区,80岁以上人口未来五年以4-5%复合年增长率增长[41] - GDS Holdings:中国数据中心运营商,受AI需求推动,但管理层指引和资本支出增加导致股价下跌[29] - Guidewire Software:财产和意外保险软件供应商,核心系统机会代表近200亿美元的年经常性收入[30]
ITV Selects Akamai TrafficPeak to Optimize World Cup Streaming
Globenewswire· 2026-09-10 13:30
核心观点 - ITV在2026年世界杯直播中部署了Akamai TrafficPeak(由Hydrolix提供技术支持),解决了传统日志延迟5-15分钟的问题,实现了实时可观测性,保障了直播体验和广告收入 [1][8] 技术方案与性能 - TrafficPeak作为托管服务直接部署在ITV的Akamai云基础设施上,运行容器化Kubernetes集群,实现亚秒级日志摄取和完全操作灵活性 [4] - 该方案消除了传统第三方工具的高成本,提供了可扩展、经济高效的可观测性 [4][8] - 实时日志处理使ITV网络运营中心能够精确定位流媒体异常源自第三方ISP网络,而非ITV核心架构 [2] - 工程师可即时区分核心平台健康状态与最后一英里传输瓶颈,在影响全国观众前缓解交付风险 [2] - 安全团队利用实时日志摄取检测未经授权的访问集群,保护独家转播权 [2] 业务影响与数据 - 世界杯报道在ITVX上产生了超过2亿次流媒体播放,成为ITVX历史上流媒体播放量最高的体育赛事 [6] - 英格兰对挪威的比赛峰值达到近500万并发流 [6] - ITV工程总监Mark Ison表示,TrafficPeak使团队从被动故障排除转变为主动实时应对,在104场比赛的赛事中保障了英国范围内的完美观看体验并保护了广告收入 [3] 行业意义与评价 - Akamai高级副总裁Natalie Billingham指出,TrafficPeak证明高速遥测可以实时分析并采取行动,复杂性远低于传统架构 [5] - Hydrolix高级解决方案工程师Coralie Seuzaret强调,TrafficPeak使ITV团队能在观众发现问题之前捕获交付问题,从而在高风险时刻保护广播收入 [5] - 该方案为准备一级全球体育赛事的广播公司提供了可动态扩展且不增加运营摩擦的可视化工具 [5]


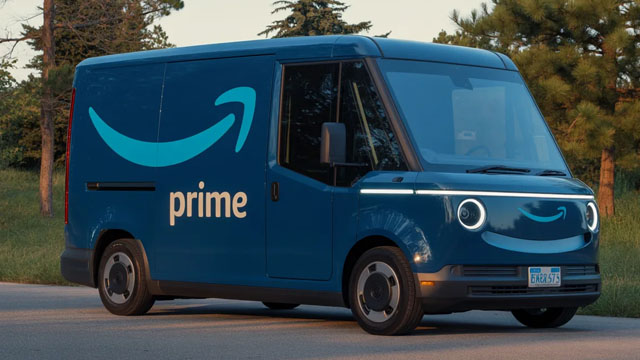
Amazon's $40 billion Ohio AI bet faces a tax shock: what it means for the stock
Invezz· 2026-09-10 12:15
亚马逊(AMZN)在俄亥俄州的AI投资面临税收冲击 - 亚马逊在俄亥俄州的数据中心投资近400亿美元,但该州正重新考虑税收优惠,2025年数据中心设备销售税豁免使该州损失超过15亿美元,而此前预估仅为1.36亿美元[6] - 俄亥俄州州长Mike DeWine于5月暂停了新的豁免申请,立法者正在审查该计划,部分人希望废除税收优惠,两党提案要求数据中心承担更多因电力需求产生的电网升级成本[7][9] - 亚马逊2026年预计资本支出约2200亿美元,用于AWS扩展AI容量,但俄亥俄州的税收和电网成本上升可能提高新数据中心的回报门槛[4][8] - 尽管面临税收冲击,AWS需求仍超过供给,亚马逊可通过定价和产品组合转嫁边际成本,且服务器/网络投资回收期短于三年,数据中心运营寿命超三十年,因此股票应能保持稳定[1][10] - 摩根士丹利分析师Ariana Salvatore指出,数据中心建设可能变得更具条件性,俄亥俄州是典型例子[9] - Mawer Investment Management分析师Irena Petkovic警告,即使AI采用量巨大,若定价、利润率或融资条件不利,基础设施所有者的投资者回报可能令人失望[11] 行业影响:数据中心REITs(DLR/AMT)面临直接冲击 - 俄亥俄州及其他州同时取消激励措施并强制分摊电网升级成本,将直接打击使新产能盈利的激励组合(销售税减免、电力/电网成本处理),提高开发成本并延迟回报[2] - 对于数据中心REITs(DLR/AMT)等业主/所有者,估值压缩程度将大于能够自筹资金和谈判的超大规模云服务商[2] - 若监管机构保留激励措施或公用事业吸收电网成本,数据中心经济性可能正常化,资本支出回报得以保持[3] 更广泛的风险:多州效仿与融资成本上升 - 超过10个州正在重新考虑类似的数据中心激励措施,因为电力、水资源使用和基础设施成本成为政治议题[12] - 超大规模云服务商今年已发行超过2000亿美元债务,亚马逊通过首次英镑债券发行筹集42.5亿英镑(约57.6亿美元),但每项额外税收、电网分摊或融资成本都会提高新产能的回报门槛[12][13] - D.A. Davidson分析师Gil Luria警告,不要无限外推AWS增长,认为AWS年收入达1万亿美元的预测是“大胆的猜测”[13] - 俄亥俄州的变化不会一夜之间改变AWS供不应求的局面,但会在边际上改变经济性[14]