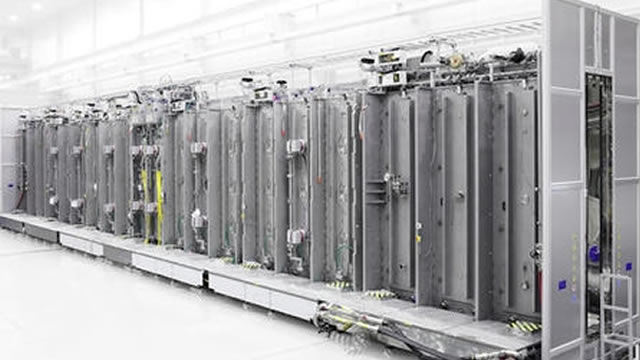
Centura Prime epitaxy

搜索文档
Can Applied Materials Capitalize on Rising HBM Demand in 2026?
ZACKS· 2026-11-17 00:41
文章核心观点 - Applied Materials受益于AI基础设施需求增长,半导体制造商寻求扩大DRAM产量并满足日益增长的HBM需求,为公司创造机遇 [1] - 更高的内存需求可能推动制造产能投资以及先进沉积、刻蚀和检测技术投入,驱动公司增长 [1] - 公司还受益于HBM生产复杂度的提升和先进封装的发展,但收益取决于客户资本支出的持续性,内存行业仍具有周期性 [2] - 管理层表示大多数领先DRAM晶圆厂正满负荷运行 [2] DRAM业务表现与展望 - 2026财年第三季度,半导体系统业务中DRAM收入同比增长52%,达到创纪录水平 [3][10] - 公司推出增强型Centura Prime外延和Producer Avila 2 PECVD设备,以提升DRAM性能并支持更高层数HBM [3] - 管理层预计2026年下半年DRAM收入将大幅增长,内存相关工艺支出仍是公司增长的核心 [4][10] - 内存需求快速扩张而供应商基本无法以供应匹配需求,晶圆厂进一步投资预计将使公司受益 [4] 先进封装业务 - 公司目前预计2026年先进封装收入增长超过70%,高于此前超过50%的预期 [5][10] - 公司通过Nokota VMax 2电镀、Opta Quad CMP以及两套用于量测和缺陷分析的新eBeam系统,将产品组合扩展至HBM和3D芯片堆叠领域 [5] - 上述因素预计在2026年及以后继续成为公司的顺风因素 [5] 竞争格局 - 公司广泛的产品组合使其能够在半导体制造日益材料密集化的情况下获取更大份额的客户支出,同时抵御Lam Research和Camtek等竞争对手 [6] - 产品组合的广度降低了公司对单一半导体技术周期的依赖,并支撑更强的定价能力 [6] - Camtek专注于半导体检测、量测、先进封装和高性能计算应用 [7] - Lam Research在沉积和刻蚀技术领域与公司竞争,包括用于领先半导体制造的先进原子层沉积系统 [7] 股价表现与估值 - 公司股价年初至今上涨44.2%,跑赢Zacks计算机与技术板块7%的涨幅和Zacks电子-半导体行业8.1%的涨幅 [8] - 股价上涨使公司估值处于溢价水平,当前市销率为6.38倍,远高于行业市销率3.01倍 [11] - 公司价值评分为D,也表明其估值偏高 [11] 盈利预期 - Zacks共识预期显示公司2026财年盈利同比增长42.4%,且过去七天预期被向上修正 [14] - 共识预期趋势显示,当前季度(2027年1月)预期为4.24,下一季度(2027年4月)为4.43,本年度(2027年10月)为18.35,下一年度(2028年10月)为23.94 [15] - 7天前对应预期分别为4.18、4.38、18.28、23.40;30天前为4.18、4.38、18.27、23.40;60天前为4.18、4.39、18.27、23.39;90天前为4.09、4.33、17.79、23.34 [15]