Multifamily Commercial Real Estate Loan

搜索文档
Multifamily CRE Meltdown Keeps Getting Uglier
Wolfstreet· 2026-11-04 10:49
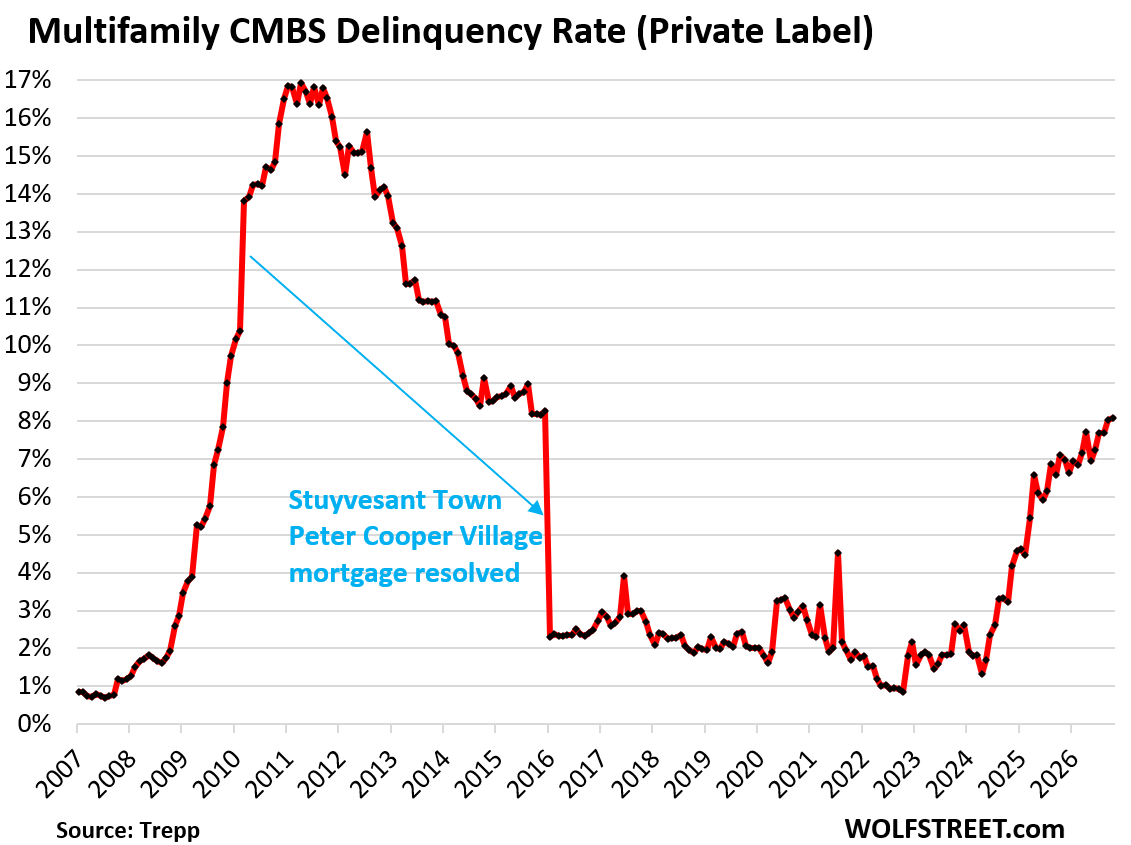
文章核心观点 - 美国多户住宅商业地产贷款总规模约2.3万亿美元,其中美国政府通过房利美和房地美持有约1.2万亿美元,纳税人承担了约一半的多户住宅CRE债务风险 [1] - 高利率环境导致固定利率贷款到期时气球还款再融资几乎不可能,浮动利率贷款(挂钩SOFR)的利息支付也大幅上升,引发一波又一波多户住宅违约潮,且情况持续恶化 [3] - 多户住宅CMBS拖欠率在10月升至8.1%,为2016年以来最高水平 [6] 政府持有情况 - 房利美和房地美已成为非常激进的多户住宅CRE贷款机构,持有约1.2万亿美元的多户住宅CRE贷款 [1] - 剩余贷款由全球范围内的银行、保险公司、房地产基金、另类资产管理公司、CMBS持有人和CLO持有人分散持有 [2] CMBS违约案例——The Cove at Tiburon - 一笔2.1亿美元、仅付息、5年期的抵押贷款发生违约,该贷款以位于旧金山湾对岸的Class A级283单元20英亩滨水公寓物业“The Cove at Tiburon”为抵押 [4] - 该贷款于2020年以超低利率发放用于再融资,随后被证券化出售给投资者,投资者当时认为超低利率将是永久性特征 [4] - 该仅付息贷款在10月未能偿还而违约,此前已在2025年11月进行过修改和延期;由于租金收入下降不足以覆盖运营费用和当前利率下的利息支付,无法按当前利率再融资;目前正在谈判再延期六个月 [5] - Morningstar DBRS在2024年指出,尽管该物业拥有优质滨水位置、优越配套设施和子市场内有限竞争等优势,但发放后不久入住率和现金流即呈下降趋势,主要因租赁活动放缓 [9] - 截至2024年3月租金报告,该物业入住率为80.2%,平均租金为每单元5,789美元,而2022年6月分别为91.9%和每单元5,852美元 [10] - 新租约以较低租金签署以遏制空置率上升,导致现金流降低;该物业按当前更高利率再融资在财务上不可行 [11] 贷款违约案例——The Beaudry - Bridge Investment Group(Apollo旗下的另类投资管理公司)持有The Beaudry一笔3.6亿美元违约贷款,该物业为洛杉矶市中心新建高端64层公寓塔楼,共785个单元,配备落地窗、盐水泳池、水疗中心、屋顶休息室、24/7健身俱乐部、全挥杆高尔夫模拟器等设施 [13] - 该塔楼由大型房地产开发商Brookfield开发,2023年开业,开发成本约6亿美元;由于3.6亿美元贷款无法按当前利率再融资且需要大量资本注入,Brookfield决定交出钥匙、放弃物业和贷款,让贷款方承担全部风险 [14] - Brookfield此前已在洛杉矶及全国多地多栋办公楼抵押贷款上违约,在办公楼CRE崩盘中扮演了重要角色;Bridge Investment Group目前正试图出售Beaudry贷款及相应物业权利 [15] - 2017年至2021年洛杉矶市中心新建超过10,000套公寓,为全美各市中心最多;远程办公兴起后,毗邻大量空置和违约办公楼的区位优势不再 [15][16] - The Beaudry租金:六层539平方英尺单间起价每月2,424美元;八层1,200平方英尺两居室挂牌4,905美元;同户型20层挂牌5,730美元;49层1,700平方英尺三居室挂牌8,893美元 [16] - 据CoStar数据,The Beaudry平均要价租金约为每月4,200美元,远低于Brookfield的目标水平;大量学生居住于此,而该物业原本设计为面向市中心专业人士的高端居住产品 [17] 多户住宅市场压力因素 - 除高利率外,多户住宅市场崩盘的其他因素包括:住房供应增长(美国空置住房存量增长)以及多户住宅租金压力(美国及22个大型都市区的单户和多户住宅租金) [18]