DraftKings Inc. (DKNG) Presents at NEXTPredict Summit NYC 2026 Transcript
Seeking Alpha· 2026-10-23 04:57
文章核心观点 - 文章为一场活动的主持开场内容,核心是引出CNBC的Contessa Brewer与DraftKings首席执行官Jason Robins之间的对话环节 [2] - 主持人对DraftKings及其CEO给予高度评价,称“舞台属于你,王冠也属于你” [2] 活动安排与对话嘉宾 - 活动下半场内容令人期待,将持续为与会者提供更多内容 [1] - 活动包含多场精彩对话,其中包括即将进行的这一场 [1] - 对话由CNBC的Contessa Brewer主持,对话对象为DraftKings首席执行官Jason Robins [2]


War in Iran, higher energy prices are only delaying gold's rally to $5,000; mining stocks remain undervalued – Gabelli
Kitco News· 2026-10-23 04:57
文章核心观点 - 伊朗战争与全球能源供应中断推高通胀压力,迫使央行维持限制性货币政策,对黄金形成压制,但基金经理认为冲突只是推迟黄金最终上涨,采矿业在历史高位价格下持续产生显著现金流 [1][2] - 若伊朗冲突与霍尔木兹海峡石油运输中断在夏季得到解决,黄金价格可能已交易在每盎司5000美元 [2] - 冲突为黄金创造了困难环境,能源价格上涨加剧通胀,提高了美联储继续加息的预期 [2] - 当前环境被视为黄金长期前景的暂时障碍而非根本威胁,即使美联储继续加息对抗通胀,更高的借贷成本和油价最终将拖累经济增长,迫使央行重新考虑货币政策立场 [3] 采矿业盈利与现金流 - 矿业公司尽管面临运营成本上升,仍处于利用高位价格的有利位置 [4] - 随着采矿业准备公布第三季度财报,预计公司将报告强劲利润和可观的自由现金流 [4] - 更高的能源和劳动力成本可能导致部分生产商未达分析师预期 [4] - 整体盈利将非常好,但可能大幅低于市场一致预期,投资者应超越令人失望的表面数字,关注行业底层盈利能力 [5] - 从大处着眼,矿业公司仍将产生大量自由现金流并报告非常好的盈利 [5] 成本压力 - 柴油价格上涨对生产商构成显著逆风,但劳动力仍是更大的成本压力 [6] - 劳动力通胀部分由开发活动增加驱动,矿业公司寻求建设新项目和扩大产量以利用接近每盎司4000美元的黄金价格 [6] - 在每盎司5000美元金价下应建设项目,在每盎司4000美元也应建设项目 [6] 资本纪律 - 当前矿业公司未出现2010年代初上一轮黄金牛市那种鲁莽支出,当时公司面临展示产量增长的重大压力,常追求昂贵且技术挑战大的项目而不顾经济可行性 [7] - 当前公司普遍追求更易管理、资本需求更低的项目 [7] - 公司尚未尝试建设真正奢侈、高成本、高资本的项目,因此本轮成本应比上轮更受控 [8] - 行业改善的资本纪律是当前牛市与上一周期最大区别之一 [8] 矿业股票估值与投资者兴趣 - 尽管资产负债表更强、自由现金流可观、支出更负责任,黄金矿业股票仍难以吸引更广泛的投资兴趣 [9] - 丹佛矿业会议上矿业高管和专注黄金投资者的情绪总体积极,但几乎没有证据表明普通投资者对该行业兴趣增加 [9] - 这些股票非常便宜,但仍未见普通投资者的兴趣 [10] - 许多投资者对高位金价的可持续性持怀疑态度,因先前周期中急剧上涨后伴随长期低迷 [10] - 金价持续复苏将是吸引更广泛投资者兴趣的重要第一步 [10] 股东回报方式 - 矿业公司需改变向股东返还资本的方式,许多生产商使用强劲现金流回购股票,但更高股息可能更能吸引传统上回避采矿业的投资者 [11] - 市场不关注回购,市场会关注股息 [11] - 纽蒙特作为例子,市值约1200亿美元,今年可能回购约80亿美元股票同时支付约10亿美元股息 [12] - 公司总资本回报可能约占市值8%,但关注股息收益率的投资者看到的回报小得多 [12] - 若矿业公司将更多现金分配从回购转向股息,投资者更可能认识到该行业价值,若看到8%的股息收益率将引起关注 [13] - 更高股息还可帮助矿业股票区别于实物黄金,后者在利率升高环境下作为无收益资产持续挣扎 [14] 黄金下一轮上涨的催化剂 - 黄金下一轮重大上涨的时机仍不确定 [14] - 劳动力市场可能提供重要催化剂,特别是若能源价格上涨和限制性货币政策的经济损害变得更加明显 [15] - 就业显著恶化可能迅速迫使美联储改变政策前景 [15] - 若11月初公布的10月就业报告显示美国经济减少10万个就业岗位,金价可能因投资者预期央行暂停紧缩周期而飙升 [16]

AI Dreams Meet Capital Reality: Tech Leads Market Lower
Ulli... The ETF Bully· 2026-10-23 04:55
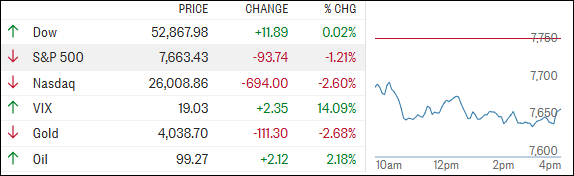
市场整体表现 - 道指收于52,867.98点,上涨11.89点,涨幅0.02% [1] - 标普500收于7,663.43点,下跌93.74点,跌幅1.21% [1] - 纳斯达克收于26,008.86点,下跌694.00点,跌幅2.60% [1] - VIX恐慌指数收于19.03,上涨2.35点,涨幅14.09% [1] - 黄金收于4,038.70,下跌111.30,跌幅2.68% [1] - 原油收于99.27,上涨2.12,涨幅2.18% [1] 市场核心观点 - 股市大幅抛售,市场对AI竞赛的巨大资本需求产生新的担忧,投资者开始质疑在见到实质性回报之前愿意为AI投入多少资金 [2] - 科技板块领跌,尽管Meta营收强劲且指引乐观仍下跌,AMD、美光、英伟达和CoreWeave均承压,投资者对资本稀缺和信贷风险上升感到不安 [3] - 华尔街对AI梦想的兴趣减弱,对AI利润的关注增强 [3] - 伊朗地缘政治紧张局势再起推动油价跳涨,资金流入债券,10年期美国国债收益率回落至5%以下 [3] - 道指勉强维持上涨,但标普500和纳斯达克遭受更大打击,黄金和比特币也未能发挥避险作用,双双回落 [4] - AI叙事仍然引人注目,但随着资本变得更具选择性,市场开始区分有前景的投资与昂贵的科学项目 [4] 科技行业与AI相关公司 - Meta尽管营收强劲且指引乐观,股价仍然下跌 [3] - AMD、美光、英伟达和CoreWeave均因资本稀缺和信贷风险上升而承压 [3] - 科技股再次遭受重创,拖累小盘股和金属板块下行 [7] 市场趋势跟踪指标 - 除道指外,股市中几乎没有避风港 [7] - 国际趋势跟踪模型基本持平,国内趋势跟踪指数忽略悲观情绪录得稳健上涨 [7] - 截至2026年10月22日收盘,国内TTI高于其移动均线5.87%(前收盘为5.10%),买入信号自2025年5月20日起生效 [8] - 国际TTI高于其移动均线3.88%(前收盘为3.99%),买入信号自2025年5月8日起生效 [8] 市场周期状态 - 国内牛市周期始于2023年11月21日,于2025年4月3日结束,触发因素为关税政策公告引发的市场下跌 [4] - 该事件导致主要指数和更广泛市场指数大幅下跌,但市场随后反弹,新的国内买入信号于2025年5月20日生效 [5] - 国际趋势跟踪指数于2025年4月4日突破关键阈值,触发卖出建议,随着全球市场复苏,国际TTI恢复足够动能,新的买入信号于2025年5月8日生效 [6]


MLPX vs EMLP: Which Energy Infrastructure ETF Offers Better Yield?
The Motley Fool· 2026-10-23 04:55
文章核心观点 - 文章对比了Global X MLP与能源基础设施ETF(MLPX)和First Trust北美能源基础设施基金(EMLP)两只能源基础设施ETF,认为MLPX费率更低、股息率更高、长期业绩更优,对多数投资者而言是更优选择 [1][5][14] - 两只ETF均主要投资于MLP(业主有限合伙)和中游油气资产,为投资者简化了直接持有MLP所需的K-1报税流程,统一提供1099表格 [11] 产品基本概况与费率规模 - MLPX由Global X发行,费率为0.45%,管理规模35亿美元,持有29只标的,跟踪Solactive MLP与能源基础设施指数,2013年成立 [4][9] - EMLP由First Trust发行,费率为0.95%,管理规模41亿美元,持有58只标的,2012年成立,并在筛选流程中纳入ESG筛查 [4][7][8] - MLPX对长期持有者更具成本优势,费率0.45%显著低于EMLP的0.95% [5] 价格与股息收益 - MLPX股价72.90美元,当日下跌1.02%(跌0.75美元),52周区间57.66至78.36美元,过去12个月每股派息3.07美元,股息率4.16% [2][3] - EMLP股价43.65美元,当日上涨1.09%(涨0.47美元),52周区间37.18至45.23美元,过去12个月每股派息1.23美元,股息率2.84% [2][3] - 按2026年10月15日数据,MLPX股息率4.2%,EMLP为2.9%,MLPX派息水平更高 [4][5] 业绩与风险指标 - 截至2026年10月15日,MLPX一年期总回报25.4%,EMLP为14.1% [4] - MLPX五年最大回撤19.7%,EMLP为14.6%;五年1000美元增长至MLPX 2318美元、EMLP 2004美元 [6] - MLPX三年、五年、十年年化回报分别为23.9%、20.1%、10.4%,EMLP分别为10.4%、19.6%、9%,MLPX在各期限均领先 [13] - MLPX贝塔为0.63,EMLP为0.57 [4] 持仓结构与行业配置 - EMLP配置公用事业49%、能源46%、工业4%,前三大持仓为Enterprise Products Partners(8.8%)、Energy Transfer(7.6%)、MPLX(4.4%) [7][8] - MLPX 100%聚焦能源板块,前三大持仓为Williams Cos.(9%)、TC Energy(9%)、Enbridge(略低于9%) [9] - 市值分布上,EMLP中盘股占75%、小盘股占24%;MLPX中盘股占62%、小盘股占15%,EMLP小盘股比重更高,理论上成长性与波动性应更强,但实际业绩与回撤数据并未体现这一优势 [12][13] - MLPX前十大持仓占组合约三分之二,集中度显著高于EMLP的45% [14]


University Bancorp 3Q2026 Net Income $4,919,946.09, $0.95 Per Share
Accessnewswire· 2026-10-23 04:55
核心观点 - 公司2026年第三季度实现归属于普通股股东的未经审计合并净利润4,919,946美元,每股收益0.95美元,平均流通股5,169,518股,较2026年第二季度净利润2,350,713美元(每股0.45美元)大幅增长;完全稀释每股收益为0.76美元,第二季度为0.36美元 [1] - 2026年前九个月合并净利润为16,175,544美元,每股3.13美元,较2025年同期6,156,316美元(每股1.19美元)显著增长;完全稀释每股收益为2.50美元,2025年同期为1.19美元 [2] - 公司年化ROE在2026年第三季度为19.8%,截至2026年9月30日的滚动十二个月ROE为19.1%,基于2025年9月30日初始股东权益94,514,946美元计算 [3] 盈利驱动因素 - 2026年年初至今盈利包含以下净正面影响合计1,530万美元(税前):抵押 servicing 权(MSR)公允价值因长期抵押贷款利率上升而增加,第三季度增加940万美元、第二季度增加420万美元、第一季度增加110万美元 [4] - 抵押贷款发放管道公允价值:第三季度减少415,000美元,第二季度增加431,000美元,第一季度增加367,000美元 [4] - 贷款损失准备:第三季度增加116,000美元,第二季度增加157,000美元,第一季度增加32,000美元 [4] 资本运作与融资 - 2026年9月29日,公司完成2,500万美元私募发行,发行2036年到期的固定至浮动利率次级票据,前五年固定利率8.125%,此后按三个月SOFR加355个基点每季度重置;公司可自2031年10月30日起无罚金赎回 [4] - 公司同时签订2,500万美元五年期远期利率互换协议,利率4.70%,有效将第二个五年的利率固定为8.25% [4] - 募集资金用于赎回2026年7月1日收购Greater Pacific Bancshares和Bank of Whittier(BOW)时发行的19,465,298.04美元票据中的绝大部分(仅保留711,000美元),并偿还信贷额度未偿金额;BOW收购中剩余未偿票据加权平均利率为7.80% [4] 战略合作与金融科技投资 - 2026年9月16日,公司宣布与一家盈利且快速增长的金融科技公司建立战略联盟,该公司为服务1.5万亿美元国内市场垂直领域的全国领先专用电子支付企业,支持在University Bank推出基于OND的支付中心,该金融科技公司将成为支付中心的首个试点客户 [4] - 公司向该金融科技公司股权投资合计220万美元 [5] 收购整合与Bank of Whittier运营 - 2026年7月1日,公司以3,720万美元收购Greater Pacific Bancshares和Bank of Whittier 100%股权,其中48%以现金支付,其余以票据支付;该收购提供拓展信仰类融资(住房、商业地产、车辆)和存款(FDIC保险定期、储蓄、支票及税收优惠IRA存款账户)的机会,预计随时间推移对每股收益具有增值作用 [7] - 收购完成后已完成25项任务,包括所有改善BOW盈利能力和财务指标的关键行动:从UIF购买约4,200万美元住宅贷款组合以减少联邦基金投资;批准将BOW住宅服务转移至University Bank旗下Midwest Loan Services(2026年11月1日生效),实现显著规模经济;批准BOW向UNIB支付1,100万美元特别股息,将BOW一级资本降至1,750万美元;完成第三方压力测试,显示在萧条经济情景下(使用CCARS压力测试假设)将产生额外贷款损失370万美元,即使在支付1,100万美元特别股息后,BOW仍保持充足资本,一级资本为1,700万美元,一级资本充足率为9.9% [7] - 管理层目前预计Bank of Whittier第四季度净利润为570,000美元,年化运行率2,275,000美元,已计入因GAAP购买会计产生的每月30,755美元核心存款无形资产摊销费用;该摊销费用约在2027年7月1日起减半,并随时间递减,在收购六周年时结束;随着某些整合项目完成以及2,000万美元银行CD投资组合在未来12个月内到期并再投资于利润率更高的组合贷款,存在额外未来盈利上行空间 [6] 抵押贷款业务与 HELOC 项目 - University Bank现已在全部50个州获得传统抵押贷款和房屋净值贷款许可;已在提供该产品的47个州完成1 Mortgage HELOC计划的推广,目前正在47个州推出房屋净值贷款计划,贷款将出售至二级市场并由Midwest Loan Services部门提供子服务;截至2026年9月30日,1 Mortgage HELOC年初至今发放总额为2.526亿美元 [8] - 管理层目前正在谈判以未偿本金余额(UPB)的103%加25个基点服务费(保留服务权基础上)向机构投资者出售1.502亿美元1 Mortgage HELOC组合,目标在2026年第四季度完成,并计划此后定期每季度进行出售 [8] - 截至2026年9月30日,University Bank信仰类存款增长至超过2.37亿美元,BOW信仰类存款为1.203亿美元 [8] - Fitch Ratings宣布已为University Bank旗下Midwest Loan Services部门启动投资级机构服务商评级,这将使Midwest能够竞争证券化交易的基础子服务业务,促进Hyrex Servicing业务吸引管理资产,并增强公司自身住宅证券化能力 [8] 流动性、投资与资产负债表 - 截至2026年9月30日,公司可用于满足营运资金需求和支撑投资机会的现金及权益投资证券为6,350万美元;公司另有1,250万美元信贷额度,余额为760万美元;季度结束后立即使用1,880万美元手头现金偿还BOW收购中发行的票据 [9] - 公司营运资金中3,430万美元(按市值计)投资于集中于四项大型投资的公开交易投资组合 [10] - 截至2026年9月30日,股东权益归属于普通股股东为115,106,703美元,每股22.27美元(基于流通股5,169,518股),完全稀释基础上每股21.62美元(基于6,481,854股) [3] - 剔除与2026年7月1日收购Greater Pacific Bancshares和Bank of Whittier相关的10,738,767美元商誉及与Ann Arbor Insurance Center收购相关的531,141美元商誉及其他无形资产后,净有形股东权益为103,836,795美元,每股20.09美元(完全稀释基础上每股19.98美元) [13] 关键运营指标 - 一年营收增长率为24.79%,十年平均营收增长率为26.02%,滚动十二个月营收为157,186,355美元 [10] - 一年ROE为16.24%,十年平均ROE为24.15% [10] - 贷款损失准备/90天以上不良资产比率为87.77%,债务权益比为23.5%,流动比率为5.71,效率比率为78.37% [10] - University Bank平均资产为1,246,656,000美元,持有待售贷款公允价值为70,420,823美元,90天以上不良资产为2,781,724美元 [10] - 滚动十二个月ROA为1.63%,一级资本充足率为10.10%,不良资产/资产比率为0.21%,德州比率为6.91%,净息差为4.29%,净核销/贷款比率为0.00% [10] - 滚动十二个月市盈率为5.8倍,市净率为95.3%(基于最后成交价每股21.23美元) [10][11] 投资组合明细 - Currency Exchange International(代码CURN),外汇专业公司,公司持有762,339股,占已发行普通股12.93%,平均成本每股13.38美元 [12] - Pulsar Helium(代码PSRHF),公司持有9,443,945股,占已发行普通股4.41%,平均成本每股0.559美元;该公司曾于上周日在CBS News《60分钟》节目“Why you should care about a helium shortage”中专题报道 [12] - 白银期货合约16份,每份5,000盎司,原始成本约每盎司61.45美元,合计约490万美元;本季度还平仓了第二笔白银ETF投资,实现约750,000美元收益 [12] - 标普500、KRE(标普500银行)和XLF(标普500银行、影子银行、保险公司和REITs)指数的看跌期权组合,截至2026年9月30日价值240万美元 [12] 公司背景与行业地位 - 公司总部位于密歇根州安娜堡,为美联储监管的金融控股公司,拥有University Bank(密歇根州银行)、Bank of Whittier, N.A.(加利福尼亚州银行)、Crescent Assurance, PCC(华盛顿特区持牌自保保险公司)和Hyrex Servicing(安娜堡抵押贷款主服务公司)各100%股权 [16][18] - University Bank及其密歇根州子公司为超过185,000名客户持有和管理总计超过360亿美元金融资产,550名员工使公司成为密歇根州第五大银行;University Bank为FDIC保险的本地拥有和管理的社区银行,成立于1890年,是密歇根州第15古老银行 [16] - 公司曾获American Banker杂志“年度社区银行家”称号、美国银行家协会社区银行奖以及USA Today多年连续评选的顶级工作场所奖 [16] - 公司企业家族按营收规模排名包括:UIF(信仰类银行公司,位于密歇根州南菲尔德)、University Lending Group(零售住宅抵押贷款发起商,位于密歇根州克林顿镇)、Midwest Loan Services(住宅抵押贷款子服务商,位于密歇根州霍顿)、Community Banking(传统社区银行和财富管理,位于安娜堡)、Ann Arbor Insurance Centre(独立保险机构,位于安娜堡)、Mortgage Warehouse Lending(抵押贷款仓储贷款机构,位于南菲尔德) [18][19]

Centrus to Webcast Conference Call on November 5 at 8:30 a.m. ET
Prnewswire· 2026-10-23 04:55
文章核心观点 - Centrus Energy Corp(纽交所代码LEU)将于2026年11月5日美国东部时间上午8:30通过网络直播召开季度股东大会及金融界电话会议 [1] - 公司将在2026年11月4日周三美股收盘后发布截至2026年9月30日的2026年第三季度财报 [1] 电话会议安排 - 电话会议对通过公司官网CentrusEnergy.com登录的听众开放 [2] - 会议链接将置于官网投资者关系板块 [2] - 网络直播回放将持续提供至2026年11月18日 [2] 公司业务概况 - Centrus Energy是核能行业值得信赖的美国核燃料与服务供应商,助力满足对清洁、可负担、零碳能源日益增长的需求 [3] - 自1998年以来,公司已为公用事业客户提供超过1,850个反应堆年的燃料,相当于超过70亿吨煤 [3] - 公司拥有世界级技术与工程能力,正率先开展高丰度低浓缩铀(HALEU)生产,并引领恢复美国大规模铀浓缩能力的努力,以满足清洁能源、能源安全与国家安全需求 [3] 投资者与媒体联系方式 - 投资者与媒体联系人:Neal Nagarajan,邮箱NagarajanNK@centrusenergy.com [4] - 信息来源:Centrus Energy Corp [4]

GPIX Vs. SPYI: Which S&P 500 Income ETF Wins Into 2027
Seeking Alpha· 2026-10-23 04:54
文章核心观点 - 最近几周市场失去了上涨势头,尽管基本面强劲,但市场对大规模AI支出重新产生怀疑 [1] - 当前正处于超大规模云服务商的财报季 [1] 分析师背景与投资方法 - 分析师拥有超过15年投资领域经验,白天担任金融分析师,专注于发掘高股息股票及其他具有长期增长潜力的资产 [1] - 分析师与Jack Bowman共同领导ETF Portfolio Mechanics投资小组,该小组完全围绕ETF构建,Jack负责市场方面(每周市场监测),分析师负责收益方面 [1] - 会员可获得三个收益模型组合,涵盖从总回报构建到最高收益构建,以及会员工具包括收益规划器和组合X射线、每周文章和组合更新,并提供分析师和Jack直接答疑的聊天室 [1] - 分析师专注于发掘高质量股息股票及其他具有长期增长潜力的资产,以自身为例说明,在经典股息增长股票基础上搭配商业发展公司、REITs和封闭式基金,可以在捕捉与传统指数基金相当的总回报的同时高效提升投资收入 [1] - 分析师创建了增长与收益之间的混合系统,总回报表现与标普指数相当 [1]
EMXC: The Emerging Markets Rally Has More Room To Run (NASDAQ:EMXC)
Seeking Alpha· 2026-10-23 04:52
文章核心观点 - 该文章主要介绍iShares MSCI Emerging Markets ex China ETF(EMXC)提供剔除中国后的大中盘新兴市场股票敞口,通过跟踪MSCI Emerging Markets ex China Index实现 [1] - 该基金于2017年7月推出 [1] 基金产品概况 - EMXC跟踪MSCI Emerging Markets ex China Index,覆盖除中国以外的新兴市场大中盘股票 [1] - 基金推出时间为2017年7月 [1] 分析师背景与关注方向 - 分析师自19岁开始学习市场和投资 [1] - 投资方法结合宏观洞察、基本面和技术指标 [1] - 主要撰写ETF、REITs、银行和Magnificent 7相关文章 [1] - 目前主要关注科技板块的价值机会 [1]
Newmont Q3 2026 Earnings, Costs and Red Chris
Equedia· 2026-10-23 04:50
文章核心观点 - 纽蒙特2026年第三季度调整后净利润创纪录达23亿美元,报告净利润25亿美元,同时下调全年成本展望并通过股息和回购持续回馈现金 [1] - 公司维持全年黄金产量目标530万盎司不变,季度归属黄金产量130万盎司,黄金全维持成本(副产品基础)为1454美元/盎司,全年成本指引下调至1520美元/盎司 [1] - 自7月23日财报电话会以来,公司已通过股息和股票回购返还19亿美元,流通股数量自2024年2月以来下降约10% [2] - 季度自由现金流(非GAAP指标)为19亿美元,需关注该现金流能否同时支撑矿山投资与股东分配 [3] - 2026年开发资本预算维持14亿美元,Red Chris项目可行性研究接近完成,预计2027年初做出全额投资决策 [4] 第三季度财务与运营表现 - 调整后净利润创纪录达23亿美元,报告净利润25亿美元 [1] - 季度归属黄金产量130万盎司,全年产量目标维持530万盎司不变 [1] - 黄金全维持成本(副产品基础)为1454美元/盎司,全年成本估计下调至1520美元/盎司 [1] - 季度自由现金流(非GAAP指标)为19亿美元 [3] - 维持产量目标同时降低预期单位成本,支持利润率逻辑 [1] 股东回报与资本配置 - 自7月23日财报电话会以来,通过股息和股票回购返还19亿美元,该窗口延伸至季度末之后,10月还有额外回购 [2] - 流通股数量自2024年2月以来下降约10%,若现金生成能力保持,每股对现金的索取权将增大 [2] - 剩余回购授权为自主决定性质,回报计算应基于已完成购买和已宣派股息 [2] - 需关注现金能否同时支持矿山投资和股东分配,金属价格下跌或支出增加将减少可用于未来回报的金额 [3] 开发资本与项目进展 - 2026年开发资本预算维持14亿美元 [4] - Red Chris项目可行性研究正在收尾,公司正朝着2027年初的全额投资决策推进 [4] - 最终建设承诺需结合建设期间可用于股东的现金来评估,需等待可行性研究完成才能判断该权衡 [4] - 支出和时机可能改变未来经营现金流向股东的金额 [4] - 10月22日财报电话会(美东时间下午5:30)将关注管理层对Red Chris支出计划的解释 [5]
Stock Market Today, Oct. 22: CoreWeave Slides on Bernstein Downgrade and Financing Worries
The Motley Fool· 2026-10-23 04:49
文章核心观点 - CoreWeave作为专注AI云基础设施与GPU托管服务的公司,股价单日下跌10.06%至55.60美元,创52周新低,市场关注点集中在高利率环境下的融资压力与债务成本问题 [1][3] - 尽管Bernstein下调目标价至51美元并维持“跑输大盘”评级,但英伟达CEO黄仁勋与黑石COO均公开表示算力需求强劲,行业基本面与市场情绪出现明显分歧 [1][4][5] 股价与交易数据 - CoreWeave收盘价55.60美元,单日下跌6.22美元,跌幅10.06% [1] - 当日交易区间为53.50至60.41美元,52周区间为53.50至141.79美元,当前价格处于52周最低位 [1] - 成交量达8050万股(约7970万股),较三个月均值3590万股高出约122% [1] - 公司市值约341亿美元,毛利率24.39% [1] - CoreWeave于2025年完成IPO,上市以来累计涨幅39% [1] 大盘与同业表现 - 标普500指数下跌1.22%至7663点,纳斯达克综合指数下跌2.60%至26009点 [2] - 同业AI基础设施与neocloud公司同步走弱,Nebius Group收于159.17美元跌7.23%,Iren收于25.51美元跌8.37% [2] 分析师观点与评级调整 - Bernstein分析师Madison Rezaei将CoreWeave目标价从74美元下调至51美元,维持“Underperform”评级 [4] - 下调依据为融资担忧,机构估算CoreWeave需要约850亿美元资金来支撑其已承诺的积压订单 [4] 行业需求与基本面信号 - 英伟达CEO黄仁勋表示neocloud算力需求“off the charts”(爆表) [1] - 黑石COO Jon Gray公开称赞CoreWeave管理层,称其CEO非常优秀,并认为公司会找到解决办法,底层业务实际上相当强劲 [5] - 行业恐慌情绪可能为能够妥善管理投资与融资的公司带来良好机会 [5]