American Express Boosts FY26 Earnings Outlook - Update
RTTNews· 2026-10-23 19:26
文章核心观点 - 综合支付公司美国运通在周五公布第三季度财务业绩的同时,上调了2026财年全年盈利指引,但维持年度营收增长展望不变 [1] - 公司2026财年每股收益指引上调至18.30美元至18.60美元区间,高于此前17.30美元至17.90美元的预测区间 [1] - 公司继续预计营收增长指引为10% [1] - 周五盘前交易中,美国运通在纽约证券交易所报318.75美元,下跌6.32美元,跌幅1.94% [2] 盈利指引 - 2026财年每股收益指引上调至18.30美元至18.60美元区间 [1] - 此前每股收益预测区间为17.30美元至17.90美元 [1] 营收展望 - 公司维持营收增长指引为10%不变 [1] 市场表现 - 周五盘前交易中,美国运通在纽约证券交易所交易价格为318.75美元 [2] - 股价下跌6.32美元,跌幅1.94% [2]


Rithm Capital Corp. Announces Third Quarter 2026 Results
Businesswire· 2026-10-23 19:26
核心观点 - 公司2026年第三季度GAAP净利润为2.171亿美元(每股稀释收益0.38美元),可分配收益为3.153亿美元(每股稀释收益0.55美元),环比二季度GAAP净利润2020万美元大幅改善 [4][35][36] - 首席执行官Michael Nierenberg表示,强劲的三季度业绩反映了平台各环节的纪律性执行,资产管理部门持续扩大规模,运营公司表现稳健,包括Newrez实现24%年化运营净资产收益率、Genesis年初至今发放量达50亿美元、Elecor通过合资交易扩大第三方资本基础并签署32万平方英尺新租约 [2] - 公司以显著动能和机遇进入第四季度,平台广度和实力为股东、客户和合作伙伴创造价值 [2] 整体财务表现 - GAAP净利润2.171亿美元,每股稀释收益0.38美元,二季度分别为2020万美元和0.04美元 [4] - 可分配收益3.153亿美元,每股稀释收益0.55美元,二季度分别为3.389亿美元和0.60美元 [4][36][37] - 普通股股息1.396亿美元,每股0.25美元,与二季度持平 [4][5] - 每股普通股账面价值12.51美元 [4] - 总营收17.564亿美元,较二季度12.823亿美元增长37% [18][19] - 总运营费用12.765亿美元,与二季度12.755亿美元基本持平 [19][45] - 税前利润5.191亿美元,二季度为8689万美元;所得税费用2.578亿美元,二季度为1897万美元 [20][41] - 归属于普通股股东的净利润2.171亿美元,二季度为2019万美元 [20][35] - 基本每股收益0.39美元,稀释每股收益0.38美元 [21] - 总资产566.613亿美元,二季度末为541.089亿美元 [23][27] - 总负债471.244亿美元,二季度末为446.601亿美元 [24] - 归属于Rithm Capital Corp.的股东权益86.201亿美元,二季度末为85.169亿美元 [27][42] 资产管理与运营平台 - Rithm Asset Management(含Sculptor Capital和Crestline)截至2026年9月30日管理资产约610亿美元,与二季度末持平 [9] - 三季度新增总资本和基金承诺流入5.69亿美元,年初至今总流入达29亿美元 [9] - 资产管理收入1.073亿美元,二季度为1.422亿美元;其中管理费9296万美元、激励费1439万美元 [19][38][43] - 资产管理板块税前亏损6878万美元,二季度税前利润1403万美元 [41][47] 商业房地产 - Elecor Properties年初至今租赁活动增至100万平方英尺,整个组合租金较2025财年高出22% [9] - 完成1301 Avenue of the Americas合资交易,与实力机构合作伙伴共同持有,公司保留重大权益并代表合资企业运营该物业 [9] - 通过包含商业抵押贷款支持证券和两档夹层融资的多层结构,完成31 West 52nd Street的5.15亿美元再融资 [9] - 商业房地产收入1.870亿美元,二季度为1.821亿美元 [19][38][43] - 商业房地产板块税前亏损544万美元,二季度亏损3484万美元 [41][47] 住宅过渡性贷款 - Genesis Capital三季度发放15亿美元住宅过渡贷款,同比增长25% [9] - 新赞助商资金增长125家,同比增长74% [9] - 完成公司首笔3.75亿美元完全以多户住宅过渡贷款为抵押的证券化 [9] - 住宅过渡性贷款板块税前利润2429万美元,二季度为3702万美元 [41][47] - 住宅过渡性贷款资产公允价值38.909亿美元,二季度末为38.323亿美元 [22] 抵押贷款发放与服务 - Newrez三季度税前运营利润3.297亿美元(剔除MSR公允价值变动净额及对冲和其他非运营项目2.752亿美元),二季度为3.076亿美元(剔除MSR公允价值变动净损失净额及对冲和其他非运营项目-1.945亿美元)[9] - Newrez三季度年化运营净资产收益率为24%,基于55亿美元平均期末分部权益 [9][11] - 服务未偿本金余额达8789亿美元,其中包括2828亿美元第三方服务UPB [13] - 发放融资生产量129亿美元,环比下降19%,同比下降21% [13] - 发放与服务板块总收入12.059亿美元,二季度为7.042亿美元;税前利润6.048亿美元,二季度为1.131亿美元 [39][41][43][47] - 服务费收入净额及MSR利息收入5.954亿美元,二季度为6.146亿美元;MSR公允价值变动净额(含经济对冲)为正1.213亿美元,二季度为负3.929亿美元 [18][37][42] - 已发放住宅抵押贷款持有待售净收益2.142亿美元,二季度为2.070亿美元 [18][19][38][43] - 发放与服务板块总资产292.099亿美元,二季度末为268.903亿美元;分部权益54.052亿美元,二季度末为54.925亿美元 [41][42][47] 投资组合 - 三季度购买16亿美元UPB的非合格抵押贷款,来源于Newrez及第三方发起人 [13] - 发起并完成两笔非合格抵押贷款证券化,合计9.75亿美元UPB [13] - 根据与Upgrade的现有远期流量协议,三季度收购5.21亿美元房屋改善贷款,截至季末累计购买15亿美元 [13] - 修订与Upgrade的远期流量协议,允许额外购买12亿美元UPB的房屋改善贷款 [13] - 完成3.06亿美元房屋改善贷款证券化 [13] - 投资组合板块税前利润2406万美元,二季度为3149万美元 [41][47] - 投资组合板块总资产122.323亿美元,二季度末为115.311亿美元 [41][47] 资产负债表关键项目 - 抵押服务权及MSR融资应收款公允价值121.877亿美元,二季度末为110.915亿美元 [21] - 政府及政府支持证券45.122亿美元,二季度末为49.129亿美元 [21] - 住宅抵押贷款47.074亿美元,二季度末为42.935亿美元 [21] - 消费贷款公允价值8.270亿美元,二季度末为7.071亿美元 [22] - 住宅过渡贷款公允价值38.909亿美元,二季度末为38.323亿美元 [22] - 现金及现金等价物和限制性现金24.493亿美元,二季度末为24.547亿美元 [22] - 服务商垫款应收款27.912亿美元,二季度末为27.516亿美元 [22] - 有担保融资协议142.356亿美元,二季度末为136.775亿美元 [24] - 有担保票据及应付债券140.114亿美元,二季度末为143.634亿美元 [24] - 无担保票据净额19.072亿美元,二季度末为19.026亿美元 [24] 分部信息 - 发放与服务板块总收入12.059亿美元、税前利润6.048亿美元、总资产292.099亿美元 [39][41] - 住宅过渡性贷款板块总收入1.036亿美元、税前利润2429万美元、总资产54.152亿美元 [39][41] - 资产管理板块总收入1.458亿美元、税前亏损6878万美元、总资产44.539亿美元 [39][41] - 投资组合板块总收入1.081亿美元、税前利润2406万美元、总资产122.323亿美元 [39][41] - 商业房地产板块总收入1.904亿美元、税前亏损544万美元、总资产48.735亿美元 [39][41] - 公司类别总收入2653万美元、税前亏损5985万美元、总资产4.766亿美元 [39][41] 非GAAP调节项目 - 可分配收益调节中,已实现和未实现(收益)损失净额(含MSR估值输入及假设变动)为-2.698亿美元,二季度为1.811亿美元 [36] - 其他损失净额662万美元,二季度为1421万美元 [36] - 折旧与摊销8628万美元,二季度为8791万美元 [36] - 非资本化交易相关费用2030万美元,二季度为2187万美元 [36] - 递延税项2.547亿美元,二季度为1364万美元 [36][37] - 稀释加权平均普通股股数5.728亿股,二季度为5.683亿股 [10][37]

The stock market is splitting in two. Is that signaling trouble ahead, or just a new set of winners?
MarketWatch· 2026-10-23 19:24
文章核心观点 - 科技股正在下跌,即便标普500指数中超过300只成分股在周四上涨,美国国债同时出现反弹 [1] - 市场可能正在发生结构性变化,科技板块与非科技板块、股债之间的表现出现分化 [1] 科技股与市场广度 - 科技股表现疲软,但标普500指数中超过300只成分股录得上涨,显示市场上涨广度较好而科技板块拖累指数 [1] 美国国债 - 美国国债正在反弹,与科技股下跌形成对比,股债之间出现走势分化 [1]
American Express Raises Profit Outlook on Increased Member Spending
WSJ· 2026-10-23 19:24
文章核心观点 - 美国运通上调全年每股收益预期至18.30美元至18.60美元区间 [1] - 客户消费持续增长是推动盈利预期上调的核心驱动因素 [1] 业绩预期 - 公司全年每股收益指引上调至18.30至18.60美元 [1] - 消费端持续增长支撑公司盈利前景改善 [1]
CrowdStrike vs. SentinelOne: Which Cybersecurity Stock Is a Better Buy in 2026?
The Motley Fool· 2026-10-23 19:23
文章核心观点 - 随着网络威胁日益复杂化,投资者关注AI原生安全革命的领导者,CrowdStrike与SentinelOne是两大候选标的 [1] - CrowdStrike提供全面的云原生平台,将众多传统工具整合至单一代理,SentinelOne以高速自动化响应和与硬件合作伙伴的深度集成实现差异化 [1] - 两家公司均利用机器学习保护终端和云工作负载,在企业安全市场中互为频繁竞争对手 [1] - 最终结论倾向于选择CrowdStrike,因其在企业AI基础设施中嵌入程度深、规模大、盈利能力强且增长加速,是两者中更稳固的长期基础 [14][16] 公司概况与战略定位 - CrowdStrike凭借云原生架构成为科技股中的主导力量,聚焦Falcon平台服务终端安全、身份保护和威胁情报等大型安全市场 [4] - CrowdStrike与英伟达扩大合作以推进AI原生安全解决方案 [4] - SentinelOne运营名为Singularity的AI驱动网络安全平台,依赖渠道密集型模式,与托管服务提供商及联想等公司合作将安全集成到硬件中 [7] - SentinelOne平台在多种操作系统上提供功能对等性,保护包括公有云和私有云在内的多样化企业环境 [7] 财务业绩对比 - CrowdStrike 2026财年营收接近48亿美元,同比增长约21.7%,净亏损近1.625亿美元,净利率约负3.4%,上年净亏损约1930万美元 [5] - SentinelOne 2026财年营收接近10亿美元,同比增长约21.9%,净亏损近4.507亿美元,净利率约负45%,仍处于相对当前营收的重投入阶段 [8] 资产负债表与现金流质量 - CrowdStrike截至2026年1月资产负债表债务权益比约0.2倍,流动比率近1.8倍,股票薪酬约占经营现金流的68%,非现金加回项使报告现金流生成被夸大 [6] - SentinelOne截至2026年1月资产负债表债务权益比约0.0倍,几乎无债务,流动比率约1.4倍,股票薪酬约占经营现金流的388.4%,报告现金流生成被该非现金加回项严重夸大 [9] 估值对比 - SentinelOne在市销率和远期市盈率方面均更便宜 [12] - CrowdStrike远期市盈率189.8倍、市销率45.1倍,SentinelOne远期市盈率70.5倍、市销率7.0倍 [13] 市场表现与关键指标 - CrowdStrike股价237.94美元,跌0.58%(跌1.40美元),市值2440亿美元,52周区间85.68至286.99美元,毛利率75.12%,市盈率6664.99倍,每股收益(TTM)0.04美元 [2][3] - SentinelOne股价22.50美元,跌1.19%(跌0.27美元),市值78亿美元,52周区间11.81至26.50美元,毛利率72.31%,市盈率负22.28倍,每股收益(TTM)负1.01美元 [2][3] 竞争格局与业务依赖 - CrowdStrike面临2024年7月19日内容配置事件带来的持续法律和声誉影响,并遭遇传统厂商及微软等云原生进入者的激烈竞争,业务高度依赖亚马逊等第三方基础设施进行平台运营和数据存储 [10] - SentinelOne同样面临激烈竞争,须持续创新以应对不断演变的AI驱动威胁,依赖亚马逊等第三方云基础设施存在服务中断影响客户续约的风险,并在吸引和留住高技能技术人才方面面临潜在困难 [11] 增长动能与投资逻辑 - CrowdStrike 2027财年第二季度交付了CEO所称的公司历史上最佳季度,自由现金流创纪录,平台采用加速,并连续第二个季度大幅上调全年展望,业务呈现拉开与竞争对手差距的态势 [15] - SentinelOne的AI原生平台正在赢得新客户,经营杠杆改善,虽仍录得GAAP亏损但方向正确 [16]

Slam Mobilizes Drill Team to Moose Lake, Intersecting Broad Zones of Brecciated and Altered Rock With Visible Stibnite Along the Moose Lake Fault Zone
Accessnewswire· 2026-10-23 19:23
文章核心观点 - SLAM Exploration Ltd. 在完成Goodwin铜镍钴钻探项目后,将钻探团队调至Moose Lake金-锑-银项目,沿Moose Lake断裂带施工两个NQ金刚石钻孔(ML26-01和ML26-02),总进尺224.5米,在断层带下方角砾化和蚀变岩石中发现了可见辉锑矿 [1][4] - 2026年槽探和采样计划在Moose Lake和Skull两个矿点沿Moose Lake断裂带发现了锑、金、银矿化,Moose Lake槽探在约850米范围内见锑矿化,Skull槽探样品锑品位最高达3.73% Sb,并伴有金和银的高品位 [2][8] - 公司CEO表示,Moose Lake钻探的初步观察显示,槽探中填图的角砾化、蚀变和含辉锑矿岩石在地表以下继续延伸,两个钻孔从近地表至孔底均处于蚀变角砾岩中 [7] 钻探进展与钻孔信息 - 两个NQ金刚石钻孔ML26-01和ML26-02沿Moose Lake断裂带布置在含锑槽探下方,共施工224.5米岩心,采集145件样品进行ICP多元素分析和火试金法金分析,化验结果待出 [4] - ML26-01孔从5.0米至孔底77.0米见角砾化、破碎和蚀变变质沉积岩,含可见黄铁矿、毒砂和辉锑矿,其中25.0至32.3米处见含黏土断层泥和石墨的断裂带 [10] - ML26-02孔从5.0至57.6米见强烈角砾化、黏土和绢云母蚀变岩石,含黄铁矿、毒砂和辉锑矿,其中51.4至57.6米见强烈硅化和石英 flooding;该孔继续穿过强烈蚀变和角砾化岩石至孔底147.5米 [10] - 两个钻孔均因高度破碎地层而终止,仍处于蚀变和角砾化岩石中;ML26-02孔终止于含微量黄铁矿和辉锑矿的角砾化石英脉中 [10] - ML26-02孔以-70°倾角施工,在距孔口约135米垂直深度处仍处于蚀变和脉状角砾岩中 [16] - 钻孔坐标信息:ML26-01孔方位角20°、倾角-60°、长度77.0米;ML26-02孔方位角70°、倾角-70°、长度147.5米,坐标为UTM NAD83 Zone 19 [5] 2026年槽探与采样结果 - 2026年槽探和勘探计划已收到61件抓样结果:Moose Lake矿点47件(35件槽探和12件露头),Skull矿点14件槽探样品 [8] - Skull槽探三个原报告高于锑检出限的样品经Sb-ICP08方法重新分析,分别返回3.73%、1.38%和1.14% Sb [8] - Moose Lake矿点精选槽探和露头结果包括:L458087露头样品金0.126 g/t、银1.9 g/t、锑>1.00%;L458097露头样品金0.091 g/t、银2.0 g/t、锑0.938%;M188448槽探样品金0.735 g/t、银13.6 g/t、锑0.0379% [9] - Skull矿点精选槽探结果包括:L458064样品锑3.73%、金0.048 g/t、银7.5 g/t;L458057样品金1.965 g/t、银39.6 g/t、锑0.0232%;L458056样品金1.090 g/t、银73.5 g/t、锑0.0261%;L458058样品金1.330 g/t、银37.9 g/t、锑0.0172% [9] - Skull和Moose Lake槽探区沿Moose Lake断裂带相距约3.5公里,该断裂带在约4.7公里范围内赋存三个已知锑矿点(Skull、Moose Lake和Stewart)[11] 矿化趋势与勘探方向 - 金属分带:Skull矿点富锑样品(1.14%至3.73% Sb)与富金富银样品(金最高1.965 g/t、银最高73.5 g/t)但低锑样品之间相隔约150至230米;Moose Lake矿点目前矿化以锑为主,金和银较低,这种分离表明存在金属分带,公司计划通过系统采样和钻探进行验证 [15] - 深部连续性:首批钻孔显示Moose Lake槽探中所见角砾化、蚀变和可见辉锑矿在地表以下继续延伸 [16] - 蚀变作为找矿标志:两个矿点和钻探岩心中,强烈硅化、角砾化、铁碳酸盐、黏土和绢云母蚀变伴随矿化,为可填图的矿化构造标志 [16] - 东南延伸:与Moose Lake相邻的公司全资Slacks Lake claim group覆盖多个区域冰碛物调查中检测到的锑异常,与Moose Lake断裂带相关,表明矿化趋势可能延伸至已知矿点以外 [16] 项目地质背景 - Moose Lake项目位于Bathurst Mining Camp,覆盖三个浅成低温热液金-锑矿点(Skull、Moose Lake和Stewart),与西北走向的区域Moose Lake断裂带空间相关,沿约4.7公里分布 [12] - 断裂带似乎充当浅成低温热液流体的通道,含高度硅化角砾岩带,被含可见辉锑矿和毒砂的石英脉切割,角砾岩带常见于沉积岩和花岗岩接触带 [12] - Moose Lake矿点矿化赋存于硅质角砾岩中,由奶油色、浅绿色燧石质和钢灰色硅质碎屑组成,基质为细粒灰色至深灰色硅质,局部被石英脉网脉切割;辉锑矿呈浸染状、斑点状、细脉状和针状,与毒砂共生,并含少量黄铁矿和黄铜矿 [13] - Skull矿点矿化赋存于硅化沉积岩和可能的酸性凝灰角砾岩中的烟灰色石英和石英角砾岩中,风化面见铁碳酸盐蚀变;槽探中矿化层宽20至30厘米,走向100°至108°,陡倾约80°,与Moose Lake断裂带趋势近平行 [14] - 项目覆盖3,895公顷,道路可达,紧邻公司Goodwin铜镍钴项目;Moose Lake断裂带也横切Goodwin claim群的南部投影 [15] 后续计划 - 钻探计划旨在验证2026年槽探所揭露锑-金-银矿化在地表以下和走向上的连续性;ML26-01和ML26-02的化验结果将与槽探结果整合,指导后续钻探 [17] - 后续钻探包括在Skull高品位锑和金-银槽探下方钻探以验证地表观察到的金属分带,并进一步验证Moose Lake矿点约850米含锑角砾岩 [17] - 结果将用于完善Moose Lake断裂带构造模型,并优先排序剩余4.7公里趋势上的目标,包括Stewart矿点 [17] - Moose Lake项目通过2026年3月30日签署的期权协议获得,该协议于2026年4月7日公告 [18] Goodwin项目进展 - 钻机在2026年6月至10月5日期间完成Goodwin铜镍钴项目19个NQ金刚石钻孔、总进尺3,349米后移至Moose Lake [19] - 截至新闻发布时,GW26-37至GW26-43孔的235件化验结果待出;当前亮点包括GW26-29孔29.85米岩心品位0.968% Cu-Eq 95%,GW26-33孔14.45米岩心品位1.533% Cu-Eq 95%,以及GW26-36孔在Logan zone西北2,000米处发现新硫化物矿化,42.5米岩心品位0.448% Cu-Eq 95% [19] - Cu-Eq 95%根据回收品位计算,采用95%回收率和2026年10月7日Daily Metal Price发布的铜、镍、钴金属价格 [19] 公司背景与行业活动 - SLAM Exploration Ltd.是一家上市资源公司,在新不伦瑞克省拥有40,000公顷矿权组合,核心为Bathurst Mining Camp的Goodwin铜镍钴项目,还持有Jake Lee金项目(2025年新发现金脉槽样金最高40.5 g/t、银63.30 g/t)和Menneval金项目(约3,000×2,500米土壤异常,金最高0.683 g/t)[25] - 公司为项目生成器,预计2026年收到进一步现金和股份付款;2025年根据Wedge项目协议从Nine Mile Metals Inc.收到1,200,000股加现金,根据Ramsay金协议收到60,000美元现金加一家私营公司180,000股;公司持有NSR权利金,预计从Wedge铜锌项目和Ramsay金项目获得额外现金和股份付款 [26] - 公司参加由新不伦瑞克省自然资源部主办的2026年10月25日至27日在Fredericton Delta Hotel by Marriott举行的第51届勘探、采矿和石油(EMP)会议,董事会主席Mike Taylor将于2026年10月26日上午11:48进行公司演讲,讨论近期钻探和勘探成果 [20] - 锑被定位为关键矿产 [7]

Hongkong Land Celebrates 'Destination CENTRAL' Campaign in Support of the Long-term Renewal of Central
The Manila Times· 2026-10-23 19:21
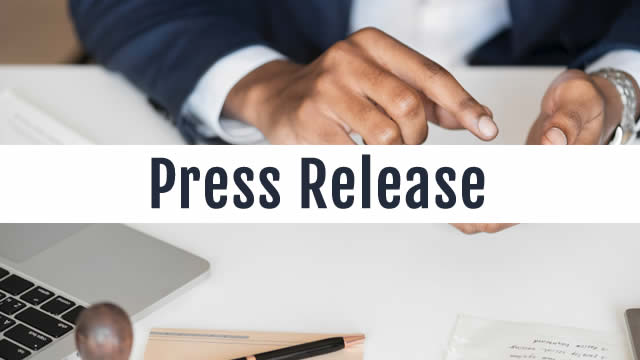
Deputy Financial Secretary and Hong Kong Tourism Board Chairman join leaders from the financial, tourism, retail, cultural and F&B sectors to celebrate the Destination CENTRAL campaign Destination CENTRAL supports the HKSAR Government's priorities for the renewal of Central Get the latest news delivered to your inbox Sign up for The Manila Times newsletters By signing up with an email address, I acknowledge that I have read and agree to the Terms of Service and Privacy Policy HONG KONG SAR - Desti ...
Should Defiance Large Cap ex-Mag 7 ETF (XMAG) Be on Your Investing Radar?
ZACKS· 2026-10-23 19:20
文章核心观点 - Defiance Large Cap ex-Mag 7 ETF(XMAG)是一只被动管理的交易所交易基金,于2024年10月21日推出,旨在为投资者提供美国大盘混合型股票市场的广泛敞口,同时排除七大科技巨头 [1][6] - 该基金管理资产超过2.0038亿美元,属于美国大盘混合型ETF市场中的中等规模产品 [1] - 该ETF跟踪BITA US 500 EXMAGNIFICENT 7 INDEX,该指数包含美国最大的500只公开交易证券,但排除七大科技巨头,以提供全面且均衡的美国股市代表性 [6] 大盘混合型投资特征 - 大盘公司市值通常超过100亿美元,倾向于具有稳定现金流和可预测性,波动性通常低于中小盘公司 [2] - 混合型ETF通常持有成长股与价值股的组合,以及同时具备成长和价值特征的股票 [2] 成本结构 - 该ETF年度运营费用率为0.35%,与同类产品平均水平相当 [3] - 该ETF过去12个月股息收益率为0% [3] 行业敞口与主要持仓 - 该ETF最重仓的行业为能源板块,工业与材料板块位列前三 [4] - 个股持仓方面,美光科技(MU)占总资产约2.8%,博通(AVGO)和礼来(LLY)紧随其后 [5] - 前十大持仓合计占总管理资产约19.57% [5] 业绩与风险特征 - 该ETF今年迄今上涨约13.75%,过去一年上涨约16.07%(截至2026年10月23日)[7] - 过去52周交易区间为21.57美元至26.56美元 [7] - 该ETF三年期贝塔系数为0.81,标准差为14.37% [7] - 该ETF持有约496只证券,有效分散了个股特定风险 [7] 替代产品比较 - Defiance Large Cap ex-Mag 7 ETF的Zacks ETF评级为3(持有),基于预期资产类别回报、费用率和动量等因素 [8] - iShares Core S&P 500 ETF(IVV)管理资产8779.1亿美元,费用率0.03% [9] - Vanguard 500 Index Fund ETF Shares(VOO)管理资产1.03197万亿美元,费用率0.03% [9] 行业趋势 - 被动管理ETF因低成本、透明度高、灵活性和税收效率等优势,正越来越受到机构投资者和零售投资者的青睐 [10] - 被动管理ETF是长期投资者的优秀投资工具 [10]


Newmont: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-23 19:20
文章核心观点 - 纽蒙特2026年第三季度财报电话会显示公司实现19亿美元自由现金流,持续现金创造能力支撑股东回报与内生增长而无需增加债务 [1] - 公司通过稳健安全与运营表现、严格成本管理及更高白银产量与实现价格,将全年全维持成本指引下调10%至每盎司1520美元 [2][3] - 公司修订内华达金矿合资协议,以19.5亿美元纳入此前排除的三个前景矿区,释放顶级金矿区价值 [3][4] - 主要项目施工里程碑推进,公司预计2026年为计划产量低点,2027年开始产量增长 [4][5] 运营执行与成本指引 - 全维持成本衡量生产一盎司黄金的完整成本,公司将其全年指引下调10%至每盎司1520美元 [2] - 稳健安全与运营表现、严格成本管理以及更高白银产量与实现价格共同推动全年成本指引改善,同时公司仍稳步推进产量、资本及其他指引指标 [3] 内华达合资项目扩张 - 公司修订内华达金矿合资协议,该区域采矿合作伙伴关系将纳入此前排除的Fourmile、Fiber Line和Myke三个矿区 [3][4] - 上述三个矿区以19.5亿美元对价贡献至合资企业 [3] 有机开发项目与产量增长 - 主要运营项目的施工里程碑为总产量在2026年计划产量低点后恢复攀升奠定基础 [4] - 公司预计在2026年产量低谷之后,产量增长将于2027年开始 [5] - 管理层预计2027年总组合产量较2026年增长低至中个位数百分比 [6] - 长期价值取决于在Red Chris执行块崩落采矿法(一种地下大规模提取方法)以及在多年期开发项目中保持资本配置纪律 [5] - 长期现金创造依赖于扩大高品位矿石获取渠道并控制项目资本执行 [6] - 公司凭借世界级资产组合、深厚技术专长和经过验证的项目交付能力,具备从2027年开始实现产量增长的良好定位 [7]

European Commission approves Johnson & Johnson’s TECVAYLI®▼ (teclistamab) monotherapy for relapsed/refractory multiple myeloma, expanding treatment options from first relapse
The Manila Times· 2026-10-23 19:19
文章核心观点 - 欧洲委员会批准TECVAYLI(teclistamab)适应症扩展,用于治疗已接受至少一线治疗的复发/难治性多发性骨髓瘤成人患者,使teclistamab单药成为二线治疗新选择 [1] - 此次批准建立在近期EC批准teclistamab联合daratumumab的基础上,强化了teclistamab在单药和联合方案中用于首次复发患者的广泛潜力 [1] - 批准基于III期MajesTEC-9研究结果,teclistamab单药相比标准治疗在无进展生存期和总生存期方面均显示出显著获益 [6] 疾病背景与未满足需求 - 多发性骨髓瘤是一种复杂的血液癌症,影响骨髓中的浆细胞,恶性浆细胞持续增殖并挤占正常血细胞,常导致骨质破坏和其他严重并发症 [12] - 欧盟2024年估计超过35,000人被诊断患有多发性骨髓瘤,超过21,900名患者死亡 [12] - 多发性骨髓瘤患者经历复发,且随着每线治疗复发更加频繁,缓解期逐渐缩短 [12] - 许多患者在一线治疗后复发,一旦疾病对已有治疗类别难治,治疗选择日益有限 [2] - 尽管近期取得进展,首次复发时仍迫切需要额外的有效免疫治疗选择,此时治疗决策对长期结局有重大影响 [2] 临床数据(MajesTEC-9研究) - EC批准得到III期MajesTEC-9研究(NCT05572515)数据支持,该研究评估teclistamab(一种双特异性T细胞衔接器)单药对比泊马度胺+硼替佐米+地塞米松(PVd)或卡非佐米+地塞米松(Kd)的疗效和安全性,纳入已接受1-3线既往治疗(包括抗CD38单克隆抗体和来那度胺)的RRMM患者 [7] - teclistamab使疾病进展或死亡风险降低71%(风险比[HR] 0.29;95%置信区间[CI] 0.23-0.38),相比标准治疗 [6] - teclistamab使死亡风险降低40% [6] - teclistamab的18个月无进展生存率为69.8%,标准治疗为26.9% [7] - teclistamab的18个月总生存率为79.2%,标准治疗为68.6% [7] - 近三分之二的患者达到完全缓解或更好(≥CR;65.9% vs 16.8%)[7] - 所有关键次要终点均显示teclistamab相比标准治疗有显著改善 [7] 安全性特征 - teclistamab在研究中的安全性特征与其已知安全性特征一致 [8] - teclistamab的中位治疗持续时间几乎是标准治疗的两倍(13.1个月 vs 7.0个月)[8] - teclistamab与标准治疗的不良事件发生率相似(99.7% vs 97.9%)[8] - 3/4级不良事件在teclistamab组为84.9%,PVd或Kd组为76.3% [8] - 5级不良事件分别为6.5% vs 3.5% [8] - 感染在teclistamab组更常见(3/4级,41.6% vs 29.0%),3级或以上感染率随时间下降 [8] 给药方案优化 - 更新后的标签将替换当前单药适应症和剂量方案,引入简化给药方案,从第7个月起每月给药一次 [5] - 符合条件的患者最早可在第3个月过渡到每月给药,进一步优化给药方案并可能减轻患者治疗负担 [5] 专家与公司观点 - Nantes大学医院教授Cyrille Touzeau表示,复发或难治性多发性骨髓瘤患者随着每线治疗往往经历更短的缓解和递减的应答,使首次复发时的有效治疗日益重要;teclistamab单药获批为医生在二线治疗中提供了额外的免疫治疗选择,得到无进展生存和总生存显著改善的支持;近三分之二患者达到完全缓解或更好,结果令人鼓舞 [3] - 公司EMEA血液治疗领域负责人Ester in 't Groen表示,此次EC批准进一步强化了双特异性免疫治疗方法早在二线治疗中的强度;MajesTEC-3和MajesTEC-9研究共同支持teclistamab为基础的治疗方案推进治疗范式并改善患者更早期疾病旅程中的结局 [3] - 公司全球肿瘤治疗领域负责人Yusri Elsayed表示,此次批准标志着公司在将创新免疫疗法更早带入多发性骨髓瘤患者治疗旅程的雄心方面迈出重要一步;MajesTEC-3和MajesTEC-9的阳性III期结果持续为teclistamab为基础方案在广泛二线患者群体中积累证据;这些研究突显teclistamab成为首次复发时基础性选择的潜力 [4] 产品信息 - teclistamab于2022年8月获得EC批准,用于治疗已接受至少三线既往治疗(包括免疫调节剂、蛋白酶体抑制剂和抗CD38抗体)且末次治疗后疾病进展的RRMM患者 [10] - 2026年8月,EC还批准了teclistamab联合daratumumab的II类变更申请,最早用于RRMM二线治疗 [10] - teclistamab是一种即用型双特异性抗体,为皮下注射剂,通过BCMA和CD3两个细胞靶点重定向T细胞以激活机体免疫系统对抗癌症 [10] - teclistamab目前正在多项联合研究中进行评估 [10] - 迄今为止,全球已有超过30,700名患者接受teclistamab治疗 [10] 行业竞争格局与治疗范式 - 此次批准使teclistamab成为首个在二线设置中同时以联合和单药方式可用的双特异性疗法,强化了双特异性免疫疗法在多发性骨髓瘤早期治疗中的地位 [1][6] - 多发性骨髓瘤治疗领域正从后线向早期前线推进,免疫治疗方案(尤其是BCMA靶向双特异性抗体)正在重塑治疗范式 [3][4]