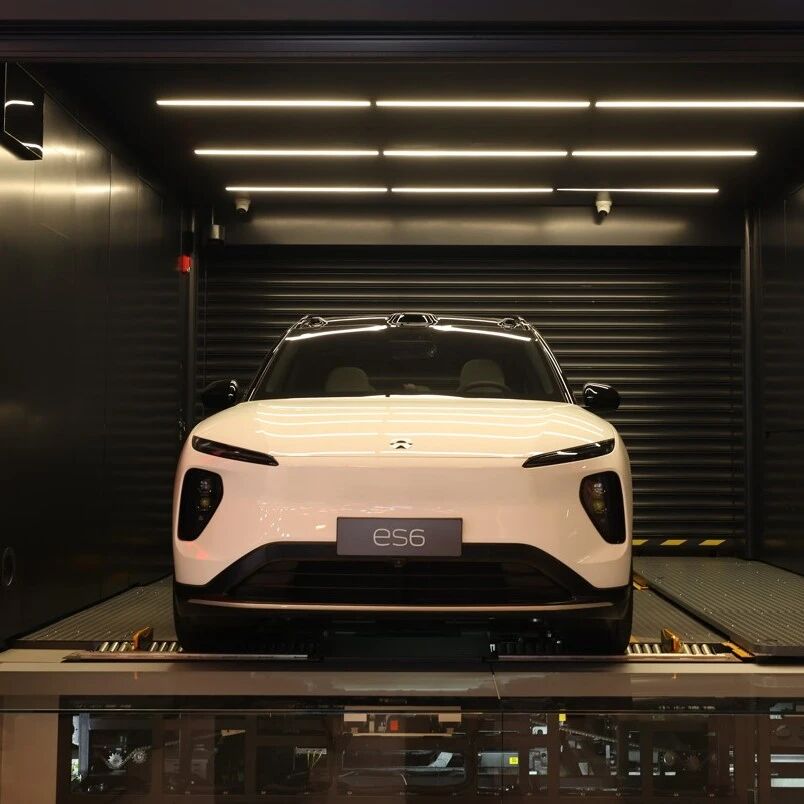
新能源汽车补能基础设施

搜索文档
大厂抢滩换电,但这门生意还没算平账
第一财经· 2026-10-22 23:48
换电行业规模化进程提速 - 全国换电站保有量截至2026年8月底达6862座,同比增长38.7%,蔚来以4099座居首占比约60% [6] - 蔚来截至10月19日换电站数量增至4186座;宁德时代巧克力换电截至2026年9月29日累计建成2520座,覆盖31省200城,近2万块电池入仓,一二线城市全覆盖 [6] - 宁德时代巧克力换电2026年计划建成3000座,2027年再加1000座高速站,长期规划3万座;2026至2027年落地1000座高速换电站,打造"11纵9横"骨干网,力争平均每100公里配一对换电站,支持多品牌多车型共享 [7] - 引望与宁德时代、时代电服签署智能化补能生态战略合作协议,乾崑智驾接入巧克力换电网络,车辆可自主找站入库对位,99秒完成换电 [6] - 蔚来与吉利控股在充换电领域达成全面战略合作,并以互相投资对方补能业务主体方式完成资本层面深度绑定 [6] - 中石化、国网、南网、招银金租相继入局,分别以产业资本、电网侧示范、业扩保障和金融租赁等形式参与换电基础设施 [7] - 2025年3月宁德时代与蔚来签署换电战略合作协议,推进对蔚来能源不超过25亿元战略投资,两张网双网并行 [7] - 2026年8月两项电动商用车换电站通信协议国家标准发布,2027年2月正式实施,为跨品牌兼容的技术前提 [7] 换电模式共识扩大 - 李斌认为换电模式可彻底解决车电不同寿问题,将车与电池解耦,对用户利益和社会利益长期有利;电池越来越大导致车辆越来越重,未必是更经济的选择 [9] - 奇瑞汽车董事长尹同跃认为换电模式更具科学性,可利用夜间低谷电力完成补能,兼顾慢充养护与电网负荷 [10] - 广汽集团董事长冯兴亚建议加快构建全国统一换电标准,统筹全域换电网络布局,健全车电分离制度框架,通过强化顶层设计促进规模效应 [10] - 吉利控股集团董事长李书福将9月与蔚来合作定义为通过开放共享、标准协同和资源互联为用户提供换电补能选项 [10] - 2026年4月1日《新能源汽车废旧动力电池回收和综合利用管理暂行办法》施行,电池维修从更换总成转向可局部维修;7月起电池健康度测量精度要求控制在5%以内,健康度可测是车电分离前提 [10] - 2025年1月金融监管总局等四部门提出研究探索车电分离模式商业车险产品,2026年2月深圳将这一条写进保险业行动方案具体任务 [11] - 车百会研究院理事长张永伟认为换电模式能在中国率先跑通是市场、企业和政策协同互动的结果,政策在场地选址、购置税政策、电价等维度针对性支持引导 [11] 260万辆车到期背后的换电账本 - 2026年可视为换电模式规模化元年,我国第一批新能源车正面临8年质保期临界点 [12] - 工信部2026年5月发布通知,要求对长周期、长里程使用车辆及电池衰减率较高车辆采取技术手段加强运行监控 [12] - 根据公安部及乘联分会数据推算,到2026年年底全国车龄超过8年的新能源汽车保有量将达260万辆,最早一批进入私人消费市场的新能源车将陆续脱离8年或12万公里动力电池最低质保期 [12] - 海量存量车辆进入质保空窗期,电池故障维修、续航衰减、安全兜底等问题快速凸显,成为新能源售后市场核心痛点 [13] - 李斌将车电不同寿从技术问题还原为激励结构问题:车电一体模式下车企对电池寿命责任止于质保期终点,长寿命投入收益发生在八年后与当期损益表无关;换电模式下电池是持有资产,寿命直接进入摊销公式,长寿命投入回报当期即可计价 [13] - 李斌表示长寿命电池障碍不在技术可行性而在于代价,长寿命电池可能更贵且现有设计、生产工艺和产线未必适配,需改造产线,对车电不分离车企回报周期过长 [13] - 换电模式下蔚来定义电池成本看三个参数:(购置成本-回收价值)÷摊销周期 [13] - 换电网络第一个结构性优势是"大均衡",把换电频率高和低的用户拉平形成平均使用强度;已有蔚来用户累计行驶超过100万公里,电池寿命从10年延长到15年对应月租成本差距约三分之一,长寿命电池成本增加即便达5%至10%账仍算得过来 [14] - 回收价值是公式中另一被强调变量,不同电池材料体系回收价值差异显著,若多年后钴镍价格上涨持有电池资产一方可能还赚钱 [14] - 李斌用光伏行业历史类比,光伏早期寿命只有七年根本没有商业模式,寿命做到20年发电成本降到白菜价商业模式才成立;动力电池正经历类似拐点,换电模式是让拐点提前到来的机制 [14] - 换电站电池资产天然具备储能属性,蔚来计划到2030年累计建成1万座换电站,届时换电网络年电力需求将超过100亿度,调峰调频价值将进一步释放 [15] 换电商业模式能否跑通 - 从蔚来和宁德时代财务表现看,重资产投入的换电模式目前整体仍处于亏损,站建得越多若流量不跟上亏损面反而扩大,这是换电规模化当前阶段最核心的财务矛盾 [17] - 李斌认为换电处于超前投入期,长期会成为重要收入来源,但公司层面改善不能直接等同于换电业务本身盈利 [17] - 2026年年初蔚来日均换电超过10万次,分摊到4000多座换电站单站日均约24次;国庆高峰期间单日换电总量连创历史新高达183664次,单站日均达40次以上;10月1日换电单量前三的高速换电站达200单左右,城区前三也在140单以上 [17] - 蔚来单站日均换电60到70次可实现盈亏平衡,上海部分站点已接近该线,全国约两成换电站基本达到平衡标准,意味着还有八成处于亏损状态 [17] - 蔚来2026年转向"国资合作方持有资产+蔚来专业运营"模式,已与25个省市超过40家国资平台共建800多座换电站,武汉存量站全部转为国资持有,累计超200亿元资本开支压力明显缓解 [18] - 宁德时代换电业务总经理杨峻表示补能行业几乎全行业亏损、利用率非常低,需求方有巨大需求而供给方利用率极低,是不太常见的产业状况 [18] - 宁德时代2025年年报确认巧克力换电在重庆率先实现盈利,为该模式单城层面首次盈利验证,但盈利并非普遍现象 [18] - 换电模式真实图景是极端不均衡:少数站点节假日高峰可瞬间打满,大多数站点平峰期处于极低负荷状态,局部盈利和全局亏损并存,换电尚未证明自己是赚钱的生意 [18]