OneMedNet Partners to Combine First-Party Multimodal Clinical Data with Comprehensive Patient-Journey AI Analytics, Expanding Commercial Reach Through 13th Channel Partnership
Globenewswire· 2026-11-09 21:00
Agreement enables an AI-powered healthcare intelligence company to re-sell OneMedNet's first-party, direct- from-source multimodal Real-World Data in combination with its own longitudinal patient-journey assets, which include broad claims, pharmacy, and encounter coverage MINNEAPOLIS, Nov. 09, 2026 (GLOBE NEWSWIRE) -- OneMedNet Corporation (Nasdaq: ONMD) ("OneMedNet," the "Company," "we," "us" or "our"), a leading provider of First-Party (Direct-from-Source) regulatory decision-grade, AI-driven Real-World D ...


Sonoro Intersects 1.13 g/t Au over 19.81 Meters at Historical El Batamote Mine and Expands Mineralization at Diana with 0.82 g/t Au over 50.3 Meters
Globenewswire· 2026-11-09 21:00
文章核心观点 - Sonoro Gold Corp.宣布其位于墨西哥索诺拉州的旗舰Cerro Caliche金矿项目钻探取得重要成果,Diana区域近地表金矿化沿走向延伸,El Batamote历史矿区下方发现金-银矿化,26个钻孔全部见矿,验证了公司2026年新收购北部特许权区域的勘探策略 [1][4][5] - 公司已完成104个反循环钻孔共计21,345.12米,属于正在进行的50,000米勘探钻探计划的一部分 [1] - 新发现的矿化未纳入当前PEA(初步经济评估)的矿山规划,但为未来资源量增长提供潜力 [5][16] Diana矿化区扩展 - 21个钻孔共计4,690.84米,确认了近地表金矿化的扩展,全部21个钻孔均返回达到0.13克/吨金报告边界品位的矿化区间,其中20个钻孔在孔深前30米内即开始见矿 [2][17] - 10个延伸钻孔跟进此前公布的高品位结果,SCR-412位于此前SCR-387(返回28.95米@2.598克/吨金,含13.72米@5.101克/吨金)东北约97米处,SCR-414至SCR-420位于SCR-387以东至东南约74至245米处 [18] - SCR-404返回近地表50.30米@0.823克/吨金(从1.52米至51.82米),含1.52米@9.372克/吨金和8.5克/吨银 [6][21] - SCR-422返回50.29米@0.513克/吨金(从7.62米至57.91米),含6.09米@2.038克/吨金 [6][23] - SCR-423返回85.35米@0.333克/吨金(从16.76米至102.11米),为Diana 21个钻孔中最长的矿化区间 [23] - SCR-399返回9.15米@1.286克/吨金(从27.43米至36.58米),含4.57米@2.366克/吨金 [6] - 约60米孔深以下结果通常返回较短的矿化区间,SCR-402返回3.05米@0.93克/吨金(从190.50米至193.55米),SCR-404返回1.53米@1.11克/吨金(从92.96米至94.49米),显示深部存在金矿化但需进一步钻探确认连续性 [22] El Batamote金-银矿化区 - 在历史El Batamote矿区完成5个钻孔共计970.78米,全部见金-银矿化,该区位于Diana西北偏西约1.2公里处,海拔较Diana主钻探区低约300米 [24][26] - 5个钻孔均在约45至95米孔深范围内返回矿化区间,按45度恒定倾角假设,对应各孔口标高以下约32至67米垂直距离 [26] - SCR-406返回19.81米@1.127克/吨金和15.1克/吨银(从67.06米至86.87米),含1.52米@3.603克/吨金和58.5克/吨银,以及4.57米@2.350克/吨金和12.7克/吨银 [6][30] - SCR-409返回15.24米@0.713克/吨金和10.1克/吨银(从71.63米至86.87米),含3.04米@1.769克/吨金和28.4克/吨银 [6][30] - SCR-408a返回4.58米@1.089克/吨金和8.5克/吨银,含3.05米@1.441克/吨金和8.1克/吨银,以及3.04米@1.668克/吨金和6.9克/吨银 [30] - El Batamote矿化区间普遍显示较Diana更高的银金品位比,但各区间之间比值存在变化 [27] - 公司此前获取了Paget Southern Resources于2012年在El Batamote完成的钻探数据,用于协助开发现行反循环钻探计划 [25] 地质结构与矿化走廊解释 - Cerro Caliche项目北部,一条东北走向的后成矿断层将Bellotoso–Diana高原与高原脚下的El Batamote分隔,El Batamote地块相对高原被解释为下降盘,该构造背景暗示Cerro Caliche和Diana已识别含金脉系统可能存在隐伏延伸 [7] - 高原顶部覆盖抗侵蚀流纹岩穹丘,广泛地质填图已识别出西北走向的脉体、角砾岩和流纹岩岩墙,其特征与拟建露天采坑区域金矿化相关特征相似 [8] - Diana和El Batamote的钻探结果共同支持Cerro Caliche矿化构造走廊向北延伸至新收购特许权的解释 [15] - Diana和El Batamote特许权位于2026年4月24日提交的PEA所述拟建露天堆浸采矿作业以北约2公里处 [4] 勘探下一步计划 - 金刚石钻探:在Diana、El Rincón–Bellotoso和El Batamote已完成13个岩心孔共计1,037.40米,其中11个用于冶金测试(含两个短距离重启孔),2个用于El Batamote和Diana的勘探 [34] - 延伸钻探:反循环钻探继续在Diana以西和西北向El Batamote方向推进,并向西南穿越Bellotoso高原朝拟建露天采坑方向推进,测试沿北北西走向脉体走廊的金矿化潜在延伸 [34] - 北部特许权:勘探将聚焦于开发靶区以测试Cerro Caliche和Diana已识别脉系统可能的延伸,包括解释下降盘内潜在的高品位金矿带 [34] - 区域靶区定位:计划开展无人机载磁测,结合收购区域历史数据的汇编与整合,指导靶区选择和第二期钻探优先级排序,第二期钻探计划于2027年春季前完成 [34] - 资源量更新:Diana、El Batamote、La Colorada和El Quince的结果将纳入地质建模,并评估是否纳入未来NI 43-101矿产资源量估算更新 [34] 钻探技术与质量保证 - 反循环钻探样品通过气流旋流器收集,经样品分流器连续三次处理以提高样品均匀性,约40%的代表性分样装入袋中标识密封后送实验室 [40] - 质量控制程序中系统插入空白样、认证标准物质和重复样,本次发布的分析结果相关控制样审查未发现重大质量保证/质量控制问题 [40][43] - 金分析采用30克分样火试金原子吸收法,银等多元素分析采用王水消解电感耦合等离子体法 [42] - 报告矿化区间采用0.13克/吨金名义边界品位进行组合,真实宽度估计约为报告钻孔区间长度的60%至90%,钻孔以-45度倾角完成 [36][37]

Humacyte Highlights First-in-Human Coronary Bypass Study at American Heart Association Scientific Sessions 2026
Globenewswire· 2026-11-09 21:00
文章核心观点 - Humacyte公司宣布启动其研究性冠状动脉组织工程血管(CTEV)的Phase 2a临床研究,用于接受冠状动脉旁路移植术(CABG)的患者,这是该生物工程血管技术首次在冠状动脉搭桥手术中进行人体评估 [2][6] - 该研究设计在2026年美国心脏协会(AHA)科学年会上进行了展示,公司再生医学平台共出现在三场报告中 [2][3] - CTEV旨在为心脏外科医生提供一种即用型(off-the-shelf)血管导管,植入后可被患者自身细胞重新填充,无需从腿部采集静脉或从手臂采集动脉 [6] 临床研究设计 - FDA于2026年7月接受了公司的研究性新药(IND)申请,研究将评估CTEV作为血管导管在10名患有冠状动脉疾病的成年患者中的安全性和有效性 [3] - 植入后两个月评估血管通畅性,患者将随访长达三年,研究目前已开放入组 [3] - 该Phase 2a研究设计由杜克大学医学院Duke临床研究所医学/心脏病学教授John H. Alexander医学博士与UNC Rex医院心胸外科医生Alan Kypson医学博士于11月7日周六进行展示 [3] 临床需求与市场背景 - 美国每年放置超过400,000例冠状动脉移植血管 [4] - 当前CABG使用的导管为从患者自身采集的自体血管,最常见的是腿部大隐静脉 [4] - 大隐静脉移植血管一年通畅率往往低至75%,且采集静脉可能导致手术伤口并发症如感染,部分患者没有足够的静脉可用 [4] - CTEV是一种小直径生物工程血管,设计为CABG的即用型导管,使用与公司FDA批准的无细胞组织工程血管(ATEV)相同的制造系统生产 [4] 临床前研究数据 - 11月8日周日,公司新产品质量与工艺开发执行总监Robert Kirkton博士展示了猪和羊CABG模型的结果 [6] - 结果包括在羊体内成功植入约12厘米长的CTEV旁路血管长达三个月,证明通畅性以及CTEV管壁沿全长被宿主平滑肌细胞和管腔内皮细胞重新细胞化 [6] - 该工作建立在先前狒狒临床前CABG研究基础上,该研究发表于JACC: Basic to Translational Science,CTEV维持机械完整性和导管通畅性长达六个月,同时被宿主血管平滑肌细胞和内皮细胞重新细胞化 [6] 技术平台与扩展应用 - 11月7日周六,Niklason博士受邀发表题为"工程化微环境以加速血管再生"的报告,描述公司的无细胞工程血管设计为植入后被患者自身细胞重新填充,并可能作为可随儿科患者生长的生物心脏瓣膜材料 [5] - 公司目标是为心脏外科医生提供一种即用型导管,可被患者自身细胞重新填充,无需从腿部采集静脉或从手臂采集动脉 [6] 公司背景 - Humacyte是一家商业阶段生物技术平台公司,以商业规模开发通用可植入的生物工程人体组织 [2] - 公司开发和生产无细胞组织,用于治疗多种疾病、损伤和慢性疾病 [9] - 公司ATEV用于血管创伤适应症的生物制品许可申请(BLA)于2024年12月获FDA批准 [9] - ATEV目前还在针对其他血管应用进行后期临床试验,包括血液透析的动静脉(AV)通路和外周动脉疾病(PAD) [9] - 临床前开发还涉及冠状动脉旁路移植、儿科心脏手术、1型糖尿病治疗以及多种新型细胞和组织应用 [9] - 公司6mm ATEV用于血液透析AV通路是首个获得FDA再生医学先进疗法(RMAT)认定的候选产品,并获得FDA快速通道认定 [9] - 公司6mm ATEV用于四肢血管创伤后紧急动脉修复和晚期PAD也获得了RMAT认定 [9] - ATEV获得美国国防部长授予的血管创伤治疗优先认定 [9]

Salvatore Abbate to Assume Role of LKQ President and CEO on November 9, 2026
Globenewswire· 2026-11-09 21:00
核心观点 - LKQ Corporation宣布Salvatore A. “Sal” Abbate提前于2026年11月9日就任总裁兼首席执行官并加入董事会,早于此前公布的2026年12月15日开始日期 [1] - Abbate提前到任使临时首席执行官办公室(由董事长John Mendel和审计委员会主席Sue Gove组成)结束其自10月23日以来的运营监督职责 [2] - 董事会认为Abbate提前到位可使其在进入2027年前有更多时间与团队和客户接触,并对其领导能力充满信心 [2] 高管任命与治理安排 - Sal Abbate将担任总裁兼首席执行官,并加入公司董事会,生效日期为2026年11月9日 [1] - 此前宣布的起始日期为2026年12月15日,本次任命提前了约五周 [1] - 临时首席执行官办公室由董事长John Mendel和审计委员会主席Sue Gove组成,自10月23日起监督公司运营,随Abbate到任而结束 [2] - Abbate表示对提前加入LKQ感到兴奋,并指出其职责是确保公司执行力达到其规模应有的水平 [2] - 董事长John Mendel表示Abbate是经过验证的运营者,董事会对其充满信心 [2] 公司业务概况 - LKQ Corporation是一家领先的替代件和 specialty 零部件供应商,用于维修和改装汽车及其他车辆 [3] - 公司在北美、欧洲和台湾地区开展业务 [3] - 公司为客户提供广泛的OE回收件和售后市场零件、替换系统、组件、设备和服务,用于维修和改装汽车、卡车以及休闲和高性能车辆 [3]


Sonoco Announces CEO Succession Plan
Globenewswire· 2026-11-09 21:00
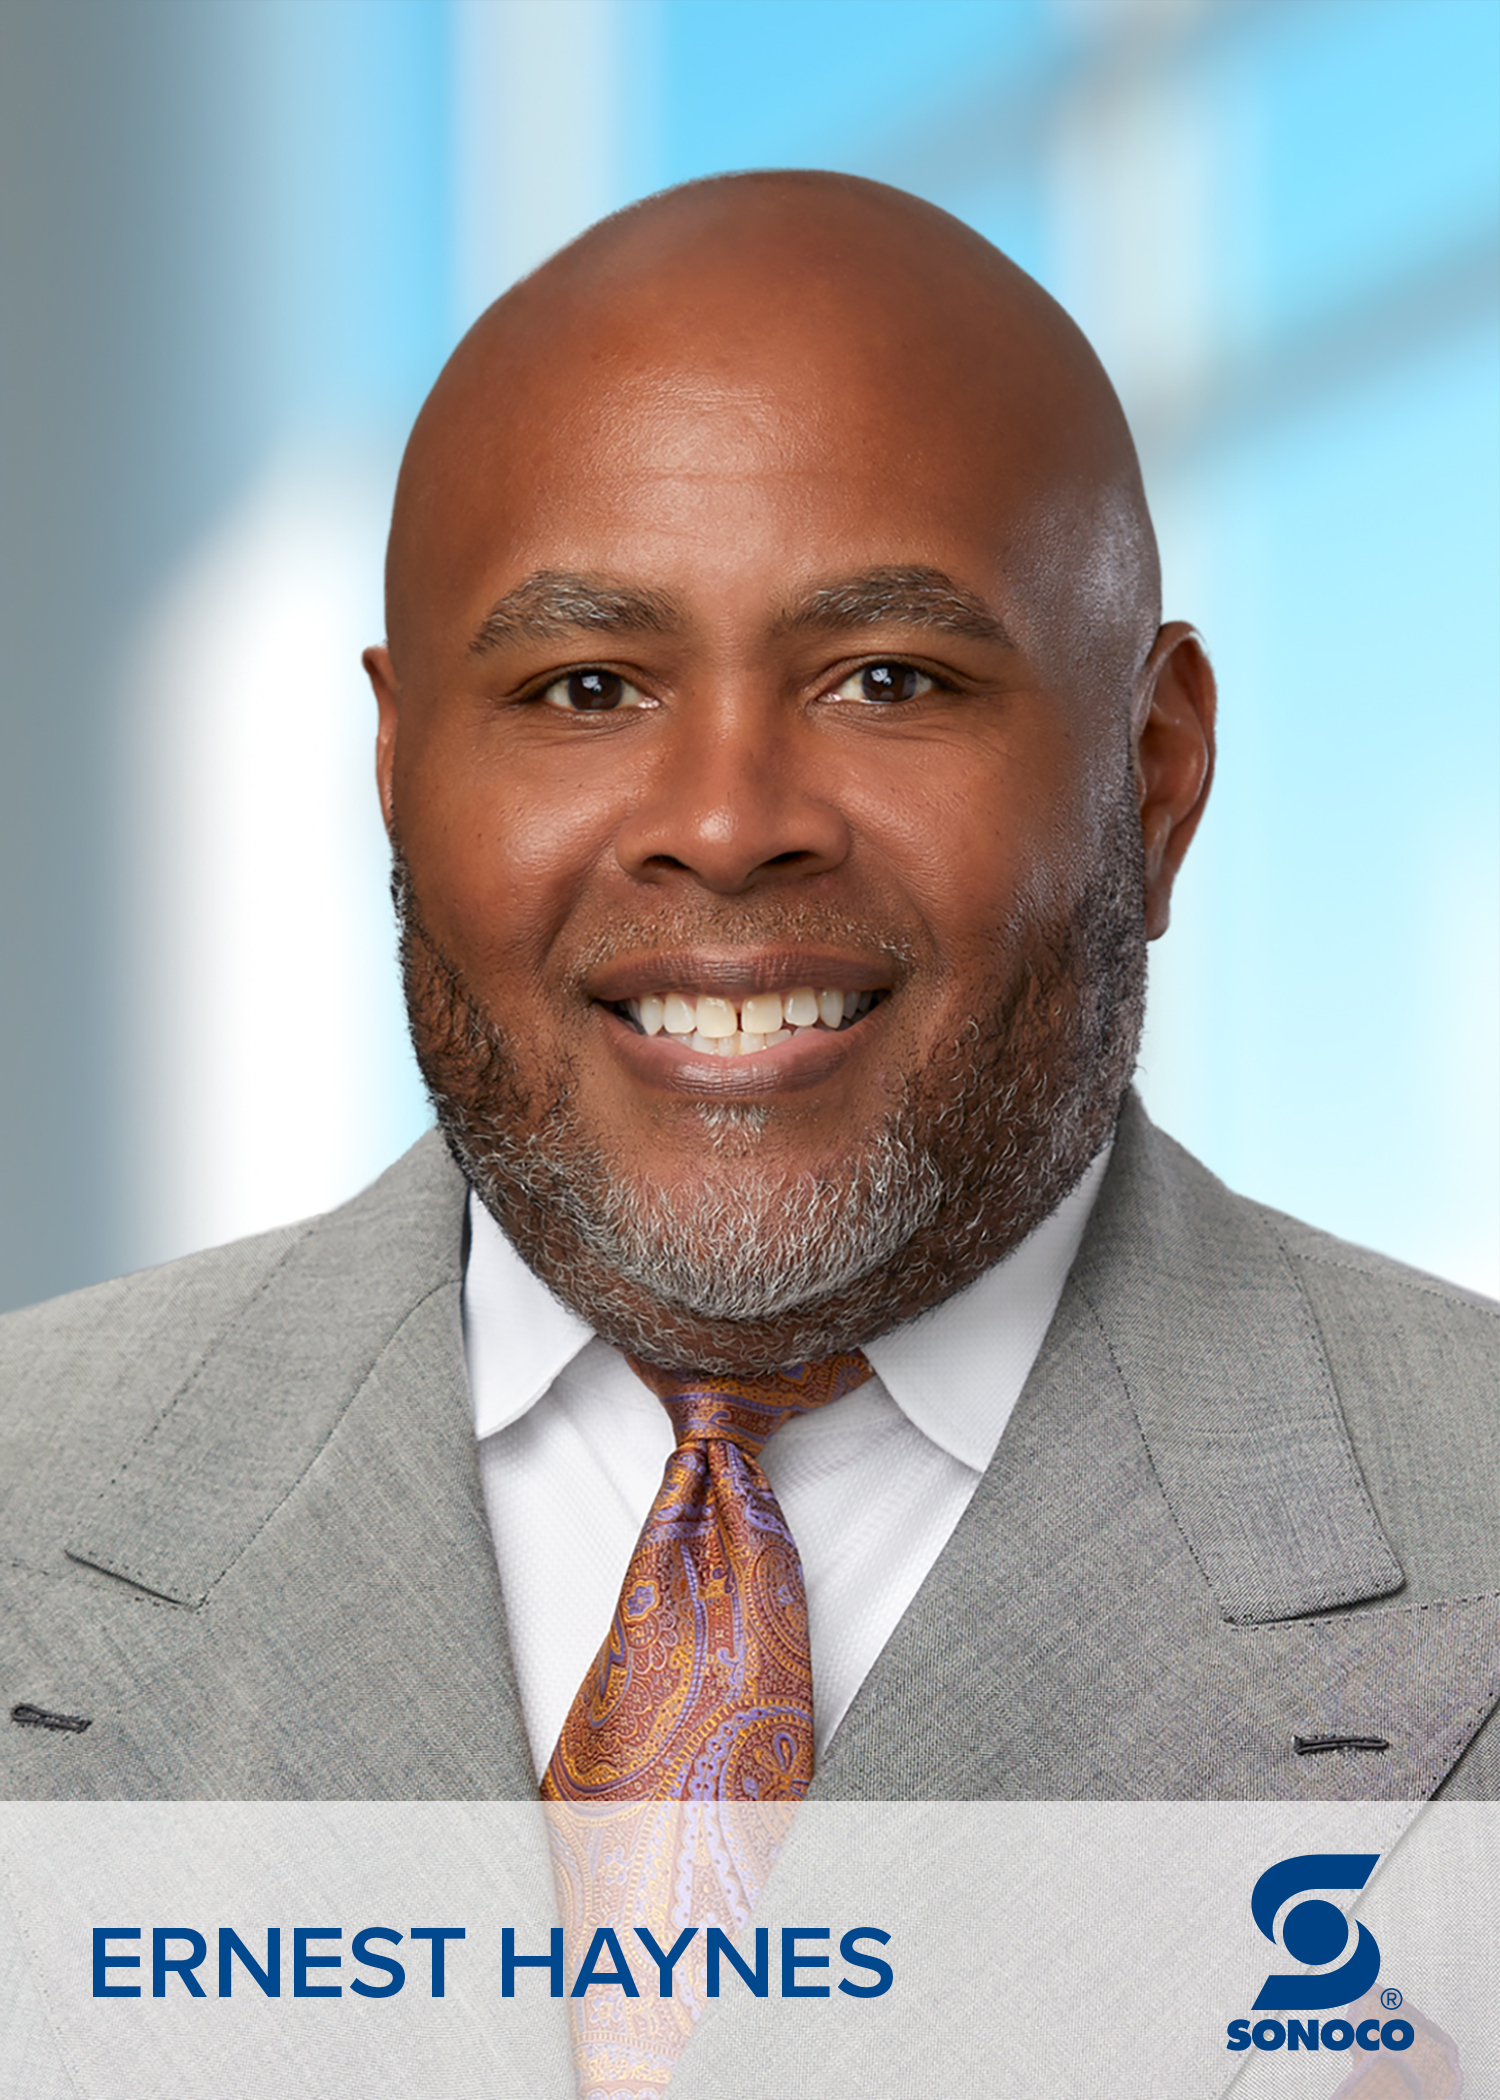
核心观点 - Sonoco宣布董事长、总裁兼首席执行官R. Howard Coker将于2026年12月31日退休,结束其在公司超过40年的职业生涯,其中自2020年起担任董事、总裁兼CEO [1][13] - 董事会已任命并选举现任全球消费品包装总裁Ernest D. Haynes III接任总裁兼CEO及公司董事,自2027年1月1日起生效 [1][13] - 此次交接是公司有序继任计划的一部分,Coker将在过渡期间继续履职至2026年12月31日,并与董事会保持密切合作 [1][2] 高管变动与继任安排 - Coker在任CEO期间主导公司转型,将Sonoco重塑为围绕规模化、市场领先的消费品与工业包装业务、拥有强劲资产负债表的更聚焦企业 [2] - 董事会主席John R. Haley表示,此次过渡反映董事会深思熟虑的继任规划流程,并感谢Coker与董事会的紧密合作促成今日公告 [2] - Coker表示,感谢全球22,000名团队成员对"Better Packaging. Better Life."宗旨的奉献,并认为现在是按有序继任计划将领导权交给下一代的最佳时机 [2] - Haynes表示,将聚焦交付可持续增长、盈利能力改善和高效资本配置,为客户、股东和员工创造持久价值 [2] 新任CEO背景 - Haynes自2026年8月起担任Sonoco全球消费品包装总裁 [3] - Haynes自1997年加入Sonoco,近30年职业生涯中在消费品和工业两大业务板块担任多个领导职务,包括美洲消费品包装总裁、Sonoco金属包装事业部总裁、北美硬纸容器副总裁、北美硬纸与容器事业部副总裁兼总经理、美国与加拿大管材与芯材事业部副总裁兼总经理,此前还担任管材与芯材制造总监 [2][3] - Haynes曾领导金属包装和硬纸包装业务完成公司最大规模收购的整合,并在工业纸包装业务担任运营领导职务 [2] - Haynes曾担任Sonoco企业质量委员会主席,体现其对运营卓越和质量的承诺 [3] - Haynes毕业于沃顿商学院高管综合管理项目,拥有克莱姆森大学工业工程学士学位,并为Omega Psi Phi兄弟会终身会员 [5] - Haynes目前担任克莱姆森大学基金会董事会和罐制造商协会董事 [5] 公司概况 - Sonoco(纽交所代码:SON)是一家中等市值价值型全球包装公司,2025年持续经营业务销售额为75亿美元 [7] - 公司在37个国家的260个运营点拥有约22,000名员工,服务全球知名品牌 [7] - 公司为财富500强企业,2026年被《财富》评为全球最受尊敬公司之一,2025年被《新闻周刊》和《今日美国》气候领袖评为美国最值得信赖和负责任公司之一 [7] 投资者活动 - Sonoco领导层将参加R.W. Baird 2026全球工业大会的音频网络直播,时间为2026年11月10日(周二)中部时间上午7:20,地点芝加哥 [6] - 参会人员包括总裁兼CEO Howard Coker、全球消费品包装总裁兼候任CEO Ernest Haynes、首席财务官Paul Joachimczyk [6] - 感兴趣的听众需在演讲开始前至少10分钟通过链接注册,回放将在Sonoco投资者关系网站www.sonoco.com提供 [6]
Pluri Adds ISO 9001 and ISO 13485 Certifications to Support PluriCDMO Commercial Expansion
Globenewswire· 2026-11-09 21:00
文章核心观点 - Pluri Inc.旗下PluriCDMO业务获得ISO 9001:2015质量管理体系认证,该认证支持细胞基产品及其衍生物的研发,同时公司已于2026年8月获得ISO 13485:2016认证,这些认证有助于PluriCDMO吸引更多客户[1] - 两项认证为潜在客户提供了经独立评估的质量框架,便于其在评估开发或制造合作伙伴时进行考量,其中ISO 13485:2016认证覆盖医疗器械公司的合同制造服务[2] - PluriCDMO于2024年推出,已与多家客户签订开发和制造服务的商业协议,新增认证在现有运营基础上进一步支持该业务拓展更广泛的生命科学公司项目[3] - 公司首席执行官兼总裁Yaky Yanay表示,公司用超过二十年时间构建制造能力,目标是将这些能力转化为更多客户项目和收入,ISO认证补充了公司广泛的cGMP细胞疗法制造经验,使公司能够为资质要求明确包含ISO 9001或ISO 13485的客户提供PluriCDMO服务[4] PluriCDMO业务概况 - PluriCDMO提供工艺开发和制造服务,依托公司丰富的细胞制造经验、分析能力和专用基础设施[4] - 该业务服务于细胞基产品开发商,并在其认证体系范围内寻求医疗器械合同制造机会[4] - PluriCDMO于2024年推出,已与多家客户签订商业协议[3] 公司背景 - Pluri是一家生物技术公司,致力于推进基于细胞的健康与长寿解决方案[1][5] - 公司依托专有3D细胞扩增平台,开发和制造创新细胞基产品,旨在解决重大未满足医疗需求并支持更健康、更长寿的生活[5] - 公司在细胞科学、临床开发和规模化制造方面拥有数十年专业知识,正在构建再生和长寿聚焦解决方案组合,同时通过战略合作和CDMO服务利用其技术和制造能力[5]


Lincoln Educational Services Reports Strong Third Quarter Financial Results, Student Starts Increase More Than 14%, Adjusted EBITDA Grows Nearly 31%
Globenewswire· 2026-11-09 21:00
文章核心观点 - 林肯教育服务公司2026年第三季度及前九个月实现全面增长,学生入学人数、收入、调整后EBITDA、净利润等关键指标均实现双位数增长,公司上调全年收入指引并重申长期2030年目标 [5][6][10] - 公司通过新校区建设、战略合作拓展及股份回购等方式持续推进增长战略,强劲的现金流和流动性为增长计划提供资金支持 [7][9] 第三季度2026财务与运营亮点 - 学生入学人数增长14.2%至7,362人 [6] - 收入增长12.6%至1.592亿美元,上年同期为1.414亿美元 [6] - 调整后EBITDA增长30.8%至1,740万美元,上年同期为1,330万美元 [6] - 净利润增长24.1%至470万美元,上年同期为380万美元 [6] - 稀释每股收益增至0.15美元,上年同期为0.12美元 [6] - 经营活动净现金改善1,100万美元至3,490万美元,上年同期为2,390万美元 [6] - 截至2026年9月30日总流动性约1.36亿美元 [6] - 期末学生人数增长11.4%至20,325人 [6] - 营业收入增长22.5%,校区运营营业收入增长6.8%至2,484万美元,公司层面运营亏损1,715万美元 [8][34] 前九个月2026财务亮点 - 收入增长18.7%(增加7,030万美元)至4.457亿美元 [6] - 调整后EBITDA增长49.0%至4,560万美元,上年同期为3,060万美元 [6] - 经营活动提供的净现金增至6,150万美元,上年同期为1,580万美元 [6] - 学生入学人数增长11.0%至18,840人 [6] - 平均学生人数增长14.4%至18,404人 [6] - 营业收入增长38.5%至1,741万美元,校区运营营业收入增长15.4%至7,414万美元 [34] 近期业务发展 - 以1,880万美元完成对此前租赁的伊利诺伊州梅尔罗斯帕克校区物业的收购 [7] - 签署亚利桑那州坦佩约9万平方英尺设施的新租约,将成为公司在該州的首个校区,预计2028年第一季度开业 [7] - 签署马里兰州苏特兰约3.6万平方英尺专注项目设施租约,预计2027年第四季度开业 [7] - 第三季度回购871,135股普通股,耗资约2,100万美元 [7] - 董事会批准将现有股份回购授权增加3,000万美元至总计7,000万美元,剩余可用额度超过3,700万美元 [7] - 11月签订循环信贷协议修正案,提供更大的每日借贷和还款灵活性及增强的股份回购灵活性 [7] - 纽约州希克斯维尔新校区(该州第二个校区)预计11月开始首期课程 [7] - 劳动力发展部门扩展与CMC公司的合作,并与ABB建立新合作伙伴关系,为数据中心行业电气系统和技术职业培训学生 [9] 收入与费用分析(第三季度) - 收入增加1,780万美元(12.6%)至1.592亿美元,主要由于平均学生人数增长10.9% [15] - 教育服务与设施费用增加980万美元(17.2%)至6,710万美元,其中包括休斯顿、希克斯维尔、罗利特和苏特兰新校区相关成本增加310万美元,费用增长主要由于学生人数增加、笔记本电脑价格上涨及折旧费用增加 [15] - 销售、一般及管理费用增加650万美元(8.4%)至8,430万美元,受学生人数增加及新校区成本推动 [15] - 公司及其他费用为1,710万美元,上年同期为1,700万美元,同比基本持平 [12] 收入与费用分析(前九个月) - 收入增加7,030万美元(18.7%)至4.457亿美元,主要由于平均学生人数增长14.4% [16] - 教育服务与设施费用增加3,370万美元(22.2%)至1.851亿美元,主要由于学生人数增加、新校区成本及折旧费用增加 [16] - 销售、一般及管理费用增加3,140万美元(14.8%)至2.431亿美元,主要由于学生人数增加、销售和营销费用上升及新校区和其他增长计划成本 [16] - 公司及其他费用为5,670万美元,上年同期为5,170万美元,增长主要由于支持更大规模学生群体和执行增长计划的薪资福利增加 [14] 学生入学与人口结构 - 第三季度运输与熟练工项目入学人数为6,120人,医疗及其他专业项目为1,242人,总计7,362人,同比增长14.2%(剔除2025年7月1日2,764名入学人数以对齐可比口径)[36][37] - 第三季度运输与熟练工项目平均人口增长17.1%至15,101人,医疗及其他专业项目增长2.2%至3,483人,总计增长14.0%至18,584人 [37] - 第三季度期末运输与熟练工项目人口增长13.2%至16,571人,医疗及其他专业项目增长4.0%至3,754人,总计增长11.4%至20,325人 [37] - 前九个月运输与熟练工项目入学人数增长12.9%至15,361人,医疗及其他专业项目增长3.2%至3,479人,总计增长11.0%至18,840人 [37] - 前九个月运输与熟练工项目平均人口增长21.9%至14,837人,医疗及其他专业项目下降1.1%至3,567人,总计增长16.7%至18,404人 [37] 2026全年指引 - 收入指引上调至6.00亿至6.05亿美元 [17] - 调整后EBITDA指引为7,600万至8,000万美元 [17] - 净利润指引为2,300万至2,600万美元 [17] - 稀释每股收益指引为0.74至0.83美元 [17] - 资本支出指引为9,500万至1亿美元 [17] - 学生入学人数增长指引收窄至10%至12% [5][17] - 2026年调整后EBITDA指引包含约1,000万美元与新校区开业及战略增长计划相关的亏损 [17] 长期目标与行业展望 - 公司对实现2030年长期目标充满信心,目标为8.5亿美元收入和1.5亿美元EBITDA [10] - 汽车、熟练工和医疗领域受训员工需求持续显著增长,公司提供成熟的教育培训模式帮助解决美国技能缺口 [10] - 熟练工人需求远超供给,公司持续寻求新合作伙伴关系或扩展现有合作 [9] 资产负债与现金流 - 截至2026年9月30日现金及现金等价物为2,063万美元,上年同期为1,348万美元 [27] - 总资产为5.171亿美元,总负债为3.295亿美元,股东权益为1.877亿美元 [23][24] - 前九个月资本支出为6,737万美元,上年同期为6,813万美元 [26] - 前九个月回购普通股耗资1,930万美元 [26] - 前九个月借款所得9,500万美元,偿还借款8,500万美元 [26] - 截至2026年9月30日循环信贷额度下未偿还1,000万美元,信贷额度可用1.15亿美元 [33] 非GAAP指标说明 - 自2026财年起,公司在计算调整后EBITDA时不再剔除新校区开业前成本及净运营亏损,调整后EBITDA仅反映非现金股票薪酬及其他非经常项目的加回 [30] - 调整后EBITDA定义为EBITDA加股票薪酬费用及非正常经常性经营项目调整 [32] - 总流动性定义为现金及现金等价物加上循环信贷额度下的可用借款 [32]

Global Ship Lease Reports Results for the Third Quarter of 2026
Globenewswire· 2026-11-09 21:00
Annualized dividend to increase to $2.75 per Class A Common Share Further de-risked our newbuilding program with $1.0 billion credit facility 100% contract cover for 2026, 98% for 2027, and 74% for 2028 ATHENS, Greece, Nov. 09, 2026 (GLOBE NEWSWIRE) -- Global Ship Lease, Inc. (NYSE: GSL) (the "Company", "Global Ship Lease" or "GSL"), an owner of containerships, announced today its unaudited results for the three and nine-month periods ended September 30, 2026. Third Quarter of 2026 and Year to Date Highligh ...


Owlting Group (NASDAQ: OWLS) Secures Additional US$5 Million Financing from The Lind Partners
Globenewswire· 2026-11-09 21:00
Additional funding to support customer onboarding and the expansion of OwlPay's payment operations ARLINGTON, Va., Nov. 09, 2026 (GLOBE NEWSWIRE) -- Owlting Group (NASDAQ: OWLS) ("Owlting" or the "Company"), the operating brand of OBOOK Holdings Inc., a global fintech company building regulated payment infrastructure, today announced the closing of a US$5 million follow-on financing with Lind Global Asset Management XV LLC ("Lind"), an investment fund managed by The Lind Partners. The transaction follows Li ...
Mereo BioPharma Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-11-09 21:00
文章核心观点 - 公司2026年第三季度在两大核心项目setrusumab和alvelestat上取得实质性进展,这些进展有望为2027年带来变革性机遇 [2] - 公司与合作伙伴Ultragenyx正持续与监管机构沟通,以确定setrusumab在成骨不全症(OI)中支持监管申报所需的数据及潜在前进路径 [1][2] - 公司与Sentynl Therapeutics合作推进alvelestat在α-1抗胰蛋白酶缺乏症相关肺病(AATD-LD)中的FDA互动,以优化III期试验设计,目标2027年初启动III期研究 [1][2] - 截至2026年9月30日,公司现金及现金等价物为2610万美元,预计可支撑运营至2027年末 [1][2] Setrusumab (UX143) 用于成骨不全症(OI) - 在2025年12月报告的Orbit和Cosmic两项III期研究结果之后,公司与Ultragenyx已与监管机构接触,以确定setrusumab在儿童OI患者中的潜在前进路径,重点了解支持监管申报所需的数据 [5] - 2026年10月ASBMR年会上展示了Orbit和Cosmic研究的预分析和事后分析数据,包括基线特征及特定患者亚组的年骨折率(AFR)分析 [5] - 对既往2年内至少发生3次骨折的入组患者的总骨折进行预分析和事后分析显示,两项III期研究在骨折、骨密度及其他终点方面均呈现有意义的获益 [5] - 公司认为ASBMR展示的事后骨折分析数据进一步支持setrusumab的潜力,尤其在儿童高骨折患者中提供有意义的获益 [2] Alvelestat (MPH-966) 用于α-1抗胰蛋白酶缺乏症相关肺病(AATD-LD) - 2026年8月,公司与Sentynl Therapeutics(Zydus Lifesciences Limited全资子公司)签订期权和许可协议,授予Sentynl获得alvelestat在美国的商业权利和全球生产权利的许可 [5] - 若Sentynl在短期权期内行使期权,公司将获得4000万美元的前期和研发付款,为III期研究提供资金 [2][5] - 公司还有资格获得最高4.35亿美元的监管和商业里程碑付款,以及alvelestat美国净销售额的两位数分级特许权使用费 [5] - 公司将主导全球III期研究及所有监管互动直至研究完成 [5] - 自签署协议以来,双方一直在合作优化计划中的III期研究设计,公司正努力争取在2027年初启动III期研究 [2][5] - 基于正在进行的FDA互动,公司预计在年底前提供更新 [5] Vantictumab (OMP18R5) 用于常染色体显性骨硬化症2型(ADO2) - 公司的开发和商业合作伙伴āshibio在2026年ASBMR年会上报告了vantictumab在癌症患者中的遗留研究临床生物标志物数据 [13] - 数据显示,低剂量vantictumab(0.5-5mg/kg)每周一次或每两至三周一次给药,在这些低剂量下增加了破骨细胞活性而不抑制成骨细胞活性 [13] - 结果与āshibio在2025年ASBMR年会上展示的ADO2小鼠研究一致,该研究表明低剂量vantictumab增加破骨细胞活性并挽救了该动物模型中的骨硬化表型 [13] - āshibio正继续推进vantictumab进入ADO2患者临床试验,计划于2028年上半年启动试验 [13] 2026年第三季度财务结果 - 研发费用减少220万美元,从2025年第三季度的430万美元降至2026年第三季度的210万美元,主要由于setrusumab研发费用减少160万美元和alvelestat减少40万美元 [7] - setrusumab项目费用减少主要由于2026年第三季度制造投资减少和延迟以及包括欧洲医疗事务活动在内的持续活动减少 [7] - alvelestat项目费用减少主要由于2025年为潜在III期研究准备的各项活动完成 [7] - 一般及行政费用减少110万美元,从2025年第三季度的600万美元降至2026年第三季度的490万美元,主要由于欧洲setrusumab潜在商业 launch 预商业化活动投资减少及其他净成本节约 [8] - 2026年第三季度净亏损590万美元,而2025年第三季度为700万美元,主要反映研发和一般及行政费用减少,部分被较低的外汇折算收益所抵消 [9] - 截至2026年9月30日,现金及现金等价物为2610万美元,而2025年12月31日为4100万美元 [10] - 公司预计现有现金及现金等价物余额将使其能够资助当前承诺的临床试验、运营费用和资本支出需求至2027年末,该指引不包括与公司任何项目业务发展活动相关的任何未来潜在付款 [10] - 截至2026年9月30日,已发行普通股总数为798,454,864股,ADS等价物为159,690,972份,每份ADS代表五股普通股 [11] 公司概况与合作伙伴关系 - 公司是一家专注于罕见疾病创新疗法开发的生物制药公司,拥有三个罕见病候选产品:setrusumab用于成骨不全症、alvelestat用于AATD-LD、vantictumab用于ADO2 [12] - 公司与setrusumab合作伙伴Ultragenyx已在2至25岁OI患者中报告了两项III期研究的顶线结果,Ultragenyx资助并主导全球开发,公司保留欧盟和英国商业权利 [12] - 公司与Sentynl签订了alvelestat在美国AATD-LD商业化的独家期权和许可协议,保留世界其他地区权利并将主导全球开发,协议还授予Sentynl alvelestat用于AATD-LD的全球生产权利 [12] - 公司与āshibio合作开发vantictumab用于ADO2,āshibio资助并主导全球开发项目,公司保留欧盟和英国商业权利 [12][14] - 公司还与ReproNovo SA签订了关于leflutrozole用于男性不育症开发和商业化的独家全球许可协议,与Feng Biosciences签订了关于navicixizumab用于晚期卵巢癌开发和商业化的独家全球许可协议 [14]