负Gamma对冲

搜索文档
昨夜美股,市场正用提前交易2028年的AI资本开支拐点
傅里叶的猫· 2026-11-06 09:25
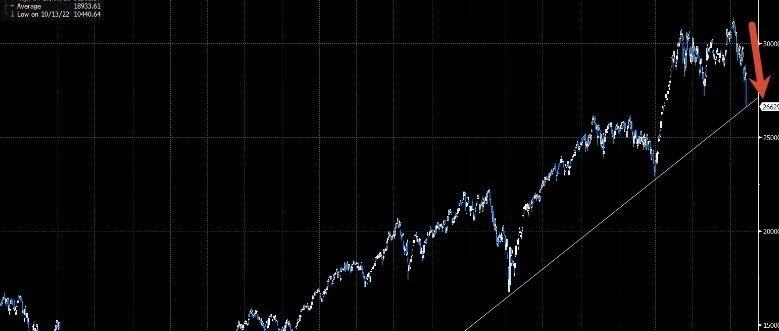
文章核心观点 - 昨夜美股经历的是由仓位、杠杆和系统性资金流共同推动的踩踏,首先是一场流动性和仓位危机,其次才是基本面重新定价 [1][6] - 市场正以极端去杠杆方式提前计价2028年以后AI数据中心资本开支可能放缓,仓位解除、ETF再平衡和期权对冲将跌势迅速放大 [4] - 当前最关键的投资争论在于半导体估值已充分反映AI资本开支放缓,还是市场仍低估2028年以后需求下修幅度 [15] 市场表现与板块动态 - 纳斯达克100指数单日下跌约6.35%,较高点累计回撤约15%;半导体板块下跌约12%—13%,较高点回撤接近40%,两者均创2020年3月以来最大单日跌幅 [1] - 费城半导体指数创有数据以来第二差单日表现 [1] - 半导体成为重灾区,多数个股下跌两位数,部分跌幅达15%—20%;软件板块下跌约4.4% [3] - 超大规模云厂商未能幸免:META下跌约4%、微软下跌3.6%、亚马逊和谷歌均下跌约2% [3] - 市场全天几乎没有形成有效承接,每次反弹都遭遇卖盘,主要指数最终收在日内低点附近 [3] 资金流与杠杆动态 - 散户在开盘后第一个小时卖出约30亿美元美国股票,属于负5.7个标准差的极端事件 [5] - 杠杆ETF当晚可能需要进行约470亿美元卖出再平衡,其中半导体约205亿美元、科技板块约173亿美元,规模仅次于此前约513亿美元的纪录 [5] - 做市商持有约每波动1%对应70亿美元的负Gamma敞口,指数越跌越需要卖出股票或期货对冲,进一步放大跌幅 [5] - CTA趋势资金可能从减持转向净做空,随着关键指数跌破技术阈值,趋势模型开始触发新一轮机械性抛售 [5] - ETF成交约占全市场成交量32%,创6月以来最高比例;全市场成交约270亿股接近历史纪录;期权成交量创市场历史新高,看跌期权数量也创纪录 [5] - 散户卖出、基金降杠杆、杠杆ETF再平衡、CTA抛售、做市商负Gamma对冲相互叠加,形成典型"下跌带来更多卖出" [5] - 多经理平台Walleye宣布缩减股票业务,加重投资者对行业去杠杆的担忧 [6] 市场交易2028年远期预期的原因 - 当2026年和2027年订单仍然强劲时,空头必须把争论推向更远的时间点 [7] - 政策变化(中期选举)让远期争论迅速升温 [8] - 媒体报道OpenAI高层正在讨论是否需要重新调整对下一年度数据中心容量的预期 [8] - 微软退出三个Nscale项目,加强对NBIS、IREN和Nscale的项目监督,另有约500MW的Nscale项目选择权未被微软执行 [8] - 市场关注的核心问题包括:2028年以后还需建设多少数据中心、超大规模云厂商资本开支投入、项目能获得多少GW电力、审批供电施工是否令项目延期、资本开支增速放缓后远期盈利预测是否可信 [9] - 这些消息未必意味着AI需求见顶,却强化了市场对"执行风险"的担忧,即使最终算力需求仍存在,项目也可能因电力、许可、施工或资金问题推迟落地 [10] - 在市场高度杠杆化情况下,"推迟"已足以触发估值压缩,因为半导体和AI基础设施股票交易的不只是未来两年订单,而是更长周期资本开支持续性 [10] 多头观点:建设阶段不可轻易逆转 - 大量投资已进入不可轻易逆转的施工阶段 [11] - 截至11月5日数据,美国约有86.7GW数据中心处于建设之中,其中50GW已进入垂直施工或更后阶段,22.5GW完成度超过75% [11] - 完成度超过75%的项目通常已进入设备安装和内部装修阶段,很难因短期政策变化直接取消 [11] - 得州、佐治亚、俄亥俄、爱荷华、威斯康星和宾夕法尼亚等市场担忧较高的州约占美国在建数据中心容量45%,但这些容量中约60%已进入垂直施工或更后阶段 [11] - 已通过约束性限制措施的县占美国在建数据中心容量不到5%,即使在这些地区约80%项目已进入垂直施工,约53%项目完成度超过75% [11] - Google计划在怀俄明州投资约170亿美元建设数据中心,说明不同州和国家仍在积极争取数据中心投资 [11] - 当前争论不是"AI数据中心还建不建",而是"建设速度是否会低于市场此前最乐观的假设" [11] 估值与远期盈利 - SOX估值较6—7月高点已压缩约50% [12] - SOX两年远期市盈率降至约9.9倍,较两年前约30倍高点大幅回落,接近2011年以来首次出现的个位数水平 [12] - 单看估值半导体似乎已非常便宜,但市场怀疑的正是估值公式中的"E" [13] - 如果2028年数据中心建设规模、资本开支和芯片需求需要下调,目前使用的2028年盈利预测可能并不可靠,市场必须先判断远期盈利会下调多少才能判断9.9倍市盈率究竟是便宜还是"虚假的便宜" [13] - GS认为下一阶段市场关注重点不再是"有没有风险",而是"风险已经被计价了多少" [15] 微观数据与宏观叙事的背离 - 自下而上看,存储价格、算力价格、供需关系和三季度业绩仍然强劲 [16] - 自上而下看,政策风险、数据中心审批、电力瓶颈和2028年资本开支预期都在恶化 [16] - 强劲的当期数据没有给市场带来安慰,反而更矛盾:如果基本面真的很好为什么股票还在持续下跌;如果市场正在提前交易远期拐点,那么当期订单和业绩是否已失去解释力 [16] - 这种矛盾导致投资者普遍不愿意主动抄底,多数机构仍以减仓、控制风险和判断底部为主,尚未积极寻找抄底标的 [16] - 技术面上纳指和半导体指数RSI已进入明显超卖区间,是"解放日"以来首次达到类似水平,但超卖只能说明下跌速度过快,并不代表去杠杆已经结束 [16] - 在ETF、CTA和期权对冲继续主导价格的情况下,市场完全可能在超卖区间继续下跌 [16]