车企自研电池

搜索文档
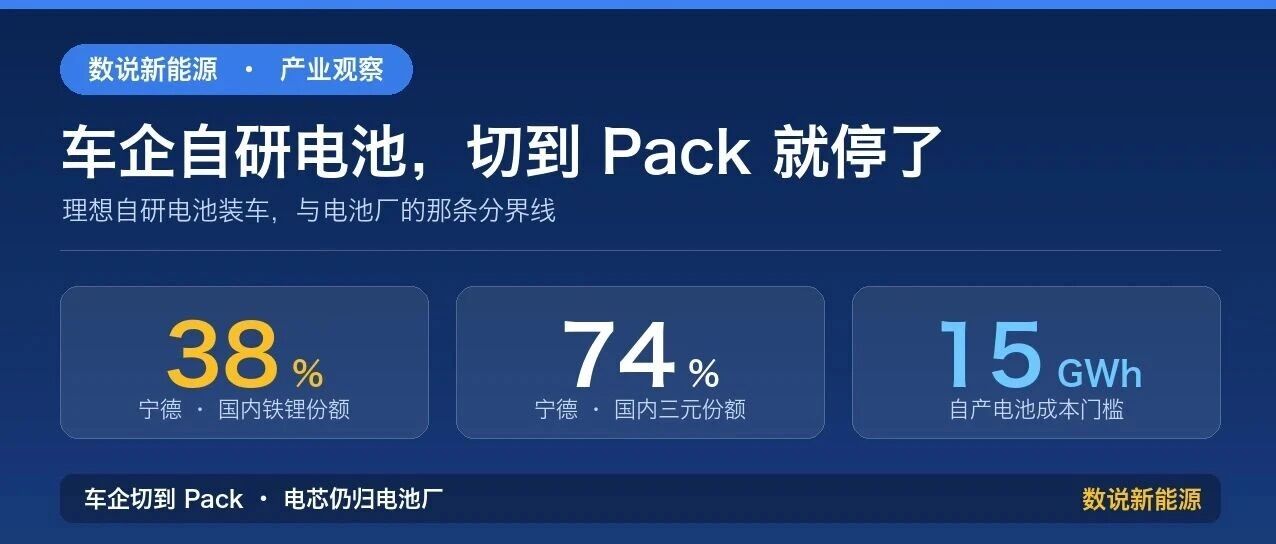
车企自研电池,为什么切到 Pack 就停了?
数说新能源· 2026-11-04 12:01
文章核心观点 - 理想汽车自研电池将于2026年下半年起陆续搭载全系车型,目前已在理想L8、L6、i8上搭载 [1] - 各车企“自研电池”内涵差异显著,从材料到Pack全链自研与仅掌握电芯设计定义权是不同层级 [3] - 车企与电池厂的竞争本质是产业链各方围绕产品定义话语权的争夺,电芯环节第三方电池厂仍具较强竞争力 [7] - 宁德时代国内动力电池市占率相对平稳,有望延续类似博世的行业地位 [6][7] 理想汽车自研电池进展 - 2026年8月26日二季度财报沟通会上,董事长兼CEO李想表示下半年起自研电池陆续搭载全系车型 [1] - 自研电池已在理想L8、理想L6、理想i8上搭载,后续全面覆盖所有车型 [1] - 理想从2020年开始电芯自主研发,核心技术包括5C电芯、Pack和BMS等完整电池系统 [2] - 采用Pack自研自制、电芯自研代工生产的模式 [2] - 2026年9月参与国内某动力电池企业增资,同时引入中创新航进入自研电池供应体系 [2] 整车厂自研电池层级对比 - 比亚迪:材料、电芯、Pack、BMS全链自研,弗迪电池自产,2026上半年自供率超95% [4] - 广汽:电芯、Pack、BMS全栈,因湃电池自产,已建成18GWh产线 [4] - 吉利:电芯自研自制,吉曜通行(神盾),2027年自研产能目标70GWh [4] - 零跑:电芯自研自产,2026年9月电芯产线投产,自产磷酸铁锂 [4] - 特斯拉:电芯自制+大量外采,自产4680同时采购宁德时代、LG、松下 [4] - 理想:电芯设计+Pack+BMS,欣旺达、中创新航代工,Pack自制 [4] - 小米:电芯设计+Pack,欣旺达、中创新航代工 [4] - 蔚来:电芯设计+Pack,委托代工,自研46105大圆柱 [5] - 小鹏:电池包与系统层,电芯外采 [5] - 长城:由孵化企业承担,蜂巢能源已独立运营并对外供货 [5] - 能做电芯不等于旗下所有车型都用自产电芯,同一家也可能部分车型外采 [5] 宁德时代市占率情况 - 国内动力电池市占率相对平稳,2023年以来无明显波动 [6] - 截至2026年1-8月,宁德时代在国内铁锂、三元市场市占率分别约38%、74% [6] - 市占率差异主要源于磷酸铁锂赛道比亚迪电池大量自供,推高其在铁锂板块份额 [6] 车企与电池厂竞争焦点 - 技术迭代节奏:结合《新型电池产业发展“十五五”规划》,钠离子电池、固态电池领域宁德时代等电池企业仍具前瞻技术优势 [7] - 商业演变:受产品定义话语权、供应链保障驱动,车企有望在Pack层面实现一定程度切入,但电芯环节第三方电池厂仍具较强竞争力,市场份额预期相对稳定 [7] 电芯环节壁垒分析 - 电芯存在深厚电化学技术积淀,壁垒较高,特斯拉有部分电池自供规划但同时与宁德时代等电池厂保持良好供应合作 [8] - 电芯制造工艺门槛较高,微米级缺陷、ppm级杂质、毫伏级电压波动均可能引发安全事故 [8] - 宁德时代为代表的企业已将电池制造缺陷率从行业ppm级压至ppb(十亿分之一)级别 [8] - 根据2026年9月《新型电池产业发展“十五五”规划》,到2030年我国电池产业头部企业产品缺陷率目标达到PPB级 [8] 规模门槛 - 根据麦肯锡测算,汽车年产量50万辆以上或电池产能达15GWh以上,自产电池才具备成本优势 [10] - 考虑车企通常仍维持一定规模外部电池采购,若要实现部分自供并取得成本竞争力,整车产销门槛需抬升至百万辆级别 [10]