Molecular Diagnostics

搜索文档
Castle Biosciences(CSTL) - 2026 Q3 - Earnings Call Transcript
2026-11-06 06:32
Castle Biosciences (NasdaqGM:CSTL) Q3 2026 Earnings call November 05, 2026 04:30 PM ET Company Participants Camilla Zuckero - VP of Investor Relations and Corporate Affairs Derek Maetzold - Founder, President, and CEO Frank Stokes - CFO Conference Call Participants Bradley Bowers - Analyst Max Masucci - Analyst None - Analyst Mason Carrico - Analyst Charlotte Maurer - Analyst Matthew Parisi - Analyst Thomas Flaten - Analyst None - Analyst None - Analyst Operator Good afternoon and welcome to Castle Bioscien ...

Natera(NTRA) - 2026 Q3 - Earnings Call Transcript
2026-11-06 06:30
财务数据和关键指标变化 - 公司第三季度处理约110万份检测,同比增长超过22%,去年同期约为89.4万份 [9] - 公司第三季度营收为7.94亿美元,同比增长约34%,去年同期为5.92亿美元;剔除true-ups后营收同比增长超过40% [10] - 公司第三季度毛利率约为65%,环比提升约20个基点;剔除true-ups后毛利率为63.2%,环比提升约140个基点 [10][17] - 公司true-ups从第二季度的5200万美元降至本季度的约3200万美元 [10] - 公司本季度再次实现正向现金流,亏损显著收窄,同时继续对未来增长进行积极投资 [11] - 公司将全年2026年营收指引上调至30.05亿至30.35亿美元区间,较上次电话会的28.5亿至29.1亿美元上调约1.4亿美元(中点),全年营收将明确突破30亿美元 [39] - 公司毛利率指引维持在64%-66%区间 [39] - 公司上调研发费用指引上限2500万美元,偏向区间高端;SG&A指引上限从12.25亿美元上调至13亿美元 [41] - 公司预计2027年运营费用增长10%-12%,其中SG&A增速相对平稳,R&D增速较高 [46][59] - 公司预计2027年毛利率与2026年指引区间持平,true-ups假设较为保守 [43][45] - 公司预计2027年营收将全面增长,单位增长与2026年相当,ASP保持相对稳定 [42] 各条业务线数据和关键指标变化 - 临床MRD检测量达到约31.6万单位,去年同期为20.2万,同比增长56%;环比第二季度增加约3.3万单位,连续第二个季度环比增量超过3万单位 [9][10] - 剔除第一季度天气影响对第二季度数据的抬高效应,本季度是MRD临床增长表现最好的季度 [10] - Signatera ASP再次提升至约1290美元,第二季度为1271美元;公司认为长期ASP路径可达2000美元以上 [17] - 女性健康业务本季度实现中高个位数增长,受Fetal Focus产品上市及新型集成深度测序功能推动 [12] - 器官健康业务检测量同比增长近40%,受Medicare于7月宣布、8月30日生效的监测覆盖推动,对检测量和ASP均有正面影响 [12] - 制药业务前三个季度营收已较2025年全年增长约70%,预计第四季度表现强劲 [21] - 公司预计制药和数据授权合作在2027年及以后将显著增加 [23] - 公司预计2029年制药和数据业务贡献将达到数亿美元 [77] - 公司已检测超过50万名患者,多数患者拥有多个时间点数据,并具备肿瘤基因组或外显子测序及正常DNA数据 [78] 各个市场数据和关键指标变化 - 日本市场:公司即将推出Signatera,膀胱癌适应症第三季度获监管批准,正与厚生劳动省敲定报销和定价,预计在J.P. Morgan医疗健康大会前后更新;结直肠癌和膀胱癌适应症已合并为一次定价讨论 [20] - 日本结直肠癌年发病约15万例,与美国相当;GALAXY试验和IMvigor011试验在日本共有超过100个站点参与 [90] - 日本报销定价预计相对美国ASP具有增值性,日本厚生劳动省支付水平历史上与美国Medicare相当 [91] - 美国市场:Medicare授予Signatera在早期肝细胞癌(HCC)监测场景中系列使用的覆盖,该疾病美国每年新发近4万例,约四分之三诊断时为早期1-3期,患者规模与肌层浸润性膀胱癌相当或略大 [18] - HCC是自2025年初公布肺癌覆盖以来MolDX首个新覆盖适应症,公司自2025年秋季起与该适应症申报工作约一年,目前有9-10项额外MolDX申报正在进行中 [19][64] - 公司预计下一个重大报销事件可能在日本而非美国 [20] 公司战略和发展方向和行业竞争 - 公司设定长期目标:到2029年营收翻倍至60亿美元,约合25%复合年增长率 [11][49] - 公司实现60亿美元目标的路径包括:核心肿瘤业务量和ASP潜力、全球市场扩张(含日本)、制药和数据授权势头、非肿瘤业务温和增长,且无需依赖早期癌症筛查业务的显著贡献 [24][57] - 公司认为实现60亿美元目标无需ASP大幅超过1450美元,当前ASP约1290美元,1450美元完全可实现 [50][51] - 公司预计2029年实现盈利,通过增长实现盈利,类似此前2024年实现现金流盈亏平衡目标的路径 [24] - 公司完成Signatera自上市以来最重要的升级,推出Signatera Genome(含相位变异和结构变异),LOD95低于百万分之一,可检测低于千万分之一肿瘤片段 [26] - Signatera Genome已被多个全球III期项目选用,包括AFT-70 NAVIGATE研究 [27] - 公司在ESMO会议上有25篇摘要、9场口头报告,包括主席研讨会,并在Nature Medicine和ESMO Open同步发表 [27] - SAGITTARIUS III期试验中,前205例患者中三分之一因Signatera阴性结果改变辅助治疗方案,其中87%为降级治疗,近四分之一患者完全停用奥沙利铂 [28] - VOLGA III期试验探索性回顾分析显示,膀胱切除术前Signatera阴性患者24个月无事件生存率达91%,识别出超低风险人群,未来可能受益于降级治疗包括保留膀胱 [28] - 这是肌层浸润性膀胱癌中第三个III期试验(继IMvigor011和KEYNOTE-B15之后)显示Signatera一致结果 [29] - 公司在10种肿瘤类型中,Signatera引导的反射策略至液体全面基因组分析在分子复发时提供可操作生物标志物发现,有望开辟MRD引导患者管理新适应症 [29] - 乳腺癌领域:公司新增AFT-70 NAVIGATE研究(与Genentech和Alliance Foundation for Cancer Trials合作),针对II-III期ER阳性HER2阴性乳腺癌,评估Signatera能否识别可降级CDK4/6抑制剂治疗的患者;与SIGNAL-ER 101研究形成互补 [31] - 公司赞助研究组合扩展至子宫内膜癌、免疫治疗优化、肺癌和肾细胞癌,未来几个季度将陆续启动 [32] - 头颈癌:三篇同行评审 publication 显示HPV阳性和阴性疾病类型均表现优异,特异性100%;部分其他实验室仅限于监测HPV阳性头颈癌亚型 [33] - 淋巴瘤:新发表于Blood Neoplasia的研究覆盖144例患者、14个亚型,治疗反应监测阳性预测值100%,PET/CT为62%,并可比影像学提前数月检测复发 [33] - 早期癌症检测:FIND研究已完成3万例患者入组(PMA队列),预计2027年获得结直肠癌确定性读出;FDA于10月授予多癌种早期检测检测突破性设备认定 [34] - 公司预计早期癌症筛查业务在2028和2029年贡献相对较小 [57] - 竞争格局:公司多年来一直与Myriad和Labcorp在产前领域竞争,近期市场整合未对公司产生重大影响,反而带来市场错位和入站兴趣等积极信号 [87] - MRD竞争方面,公司欢迎竞争,多年来一直与其他提供MRD检测的实验室竞争,目前未看到重大变化,继续聚焦检测性能、临床数据和商业执行 [97] 管理层对经营环境和未来前景的评论 - 公司CEO Steve Chapman将卸任,由Solomon Moshkevich接任CEO;Steve将以顾问和董事会顾问身份继续参与公司事务 [4][5] - Steve在任CEO近八年期间公司营收增长约十倍 [4] - Solomon表示不会做出重大战略改变,将坚持公司行之有效的公式:为客户提供优质服务、生成改变实践的数据、确保产品最佳和检测结果最可信 [48] - 公司认为60亿美元目标虽具挑战性但高度可实现,不需要 heroic 偏离当前表现,需要良好执行 [51][52] - 公司对达到70%以上毛利率的最终目标更有信心,基于合同费率的稳定性和Signatera报销比例提升 [67] - 公司愿意承受2027年近期毛利率压力,因新产品质量成本影响可在18-24个月内通过开发项目解决,同期ASP提升将远超增量成本 [44][68] - 公司预计2027年运营费用增长10%-12%,继续积极投资早期癌症检测和MRD临床试验 [46][59] - 公司预计2027年将是全面增长的一年 [42] 其他重要信息 - 公司第三季度处理约109万份检测,创公司新纪录,是2020年第三季度约26.2万份的四倍多 [11][12] - 公司员工约6500人 [9] - 公司FIND研究PMA队列3万例患者已全部入组,预计2027年获得结直肠癌确定性读出 [34] - 公司多癌种早期检测检测获FDA突破性设备认定,覆盖更广泛人群 [34][46] - 公司研发投入中早期癌症检测支出超过1亿美元且不产生收入 [38] - 公司研发投入可缩减70%以上而不影响未来两年业务 [37] - 公司预计2027年运营费用增长10%-12%,SG&A增速相对平稳,R&D增速较高 [59] 问答环节所有提问和回答 问题: Solomon接任CEO后的首要优先事项及领导风格是否会有不同 - Solomon表示已在公司15年,大部分战略和决策均有参与,不会出现重大激进变化,将坚持公司行之有效的公式:继续为客户提供优质服务、生成改变实践的数据、确保产品最佳和检测结果最可信 [48] 问题: 60亿美元目标的假设细节、Signatera量和ASP假设及保守性 - 公司表示实现60亿美元无需奇迹,只需继续执行商业计划;ASP方面无需大幅超过1450美元即可实现目标,当前ASP约1290美元,1450美元完全可实现,且认为存在上行空间 [50] - 量增长方面,现有Signatera患者基础产生的重复监测是重要增长支撑,需要良好执行但不需要 heroic 偏离当前表现 [51][52] 问题: 60亿美元目标下未来三年产品节奏和增长构成 - 公司表示近期有多个临床试验将读出,但SIGNAL、AFT-70及许多制药研究需数年才能读出,不依赖这些试验实现2029年目标,这些试验为更长期增长布局 [56] - 早期癌症筛查因FIND试验预计明年晚些时候读出、随后经FDA流程并商业化,2028和2029年贡献相对较小;增长主要来自现有业务在美国以外市场的显著增长、ASP提升和检测量增长 [57] 问题: 管理层交接决策的背景和时机 - 公司表示因公司当前定位良好,得益于Steve和董事会多年领导,双方对话后一致认为当前是从强势地位进行领导层过渡的正确时机 [59] 问题: 2027年运营费用是否继续增长 - 公司预计2027年运营费用增长10%-12%,基于2026年基数,早期癌症检测和MRD临床试验投资是最大驱动因素,SG&A增速相对R&D更为平稳 [59] 问题: HCC覆盖决定后剩余MolDx申报的潜在营收贡献及确认节奏 - 公司对HCC覆盖决定非常兴奋,该过程已进行约一年,基于提交数据质量对后续几个月其他申报感觉良好,但具体顺序和时间无法确定,需继续与MolDx合作 [63] - 公司表示这些申报合计将占Signatera检测量的很大一部分,TAM感觉比以往更好,HCC获批是重要开门红,目前有9-10项额外申报进行中,可能成为Signatera ASP上行的最重要驱动因素 [64] 问题: 2027-2029年毛利率轨迹及新产品稀释影响 - 公司对达到70%以上毛利率最终目标更有信心,基于合同费率稳定性和Signatera报销比例提升;长期ASP 2000美元和70%毛利率最终可能显得保守 [67] - 近期存在新产品增量成本影响,但可在18-24个月内通过开发项目解决,同期ASP提升将远超增量成本;2027年后毛利率将朝70%目标迈进 [68][69] 问题: 60亿美元目标中各业务增长贡献及制药和数据业务投资分配 - 公司表示实现目标需要各业务板块良好执行,女性健康和器官健康持续稳定增长,不需要显著额外ASP扩张;Signatera方面ASP和量增长如前述,重复客户基础扩大和数据资产支持进入更多临床指南将同时助力量和ASP [73] - 制药和数据业务2029年预计贡献数亿美元,公司拥有独特数据资产(超50万患者、多时间点、肿瘤基因组/外显子测序及正常DNA数据),对药物开发商极具价值;投资方向包括更多数据抽象和实时策展、更多科学家支持客户分析数据、特定软件工具 [77][78][79] 问题: 产前市场整合及Labcorp进入对竞争格局的影响 - 公司表示市场确有变化,但未对公司产生重大影响,公司多年来一直与Myriad和Labcorp竞争,当前市场错位带来对话和入站兴趣等积极信号;公司将继续满足客户和患者需求并持续创新 [87] 问题: 日本市场成功上市的定义及报销路径 - 公司对日本上市非常兴奋,日本结直肠癌发病率高(年约15万例,与美国相当),GALAXY和IMvigor011试验在日本有超过100个站点参与,临床医生对技术理解深入;日本医学会指南对结直肠癌已较强且已看向泛癌种MRD检测 adoption [90] - 公司预计日本早期上市 adoption 至少与美国一样快甚至更快;报销方面尚无可报告内容,但预计定价相对美国ASP具有增值性,日本厚生劳动省支付水平历史上与美国Medicare相当 [91] 问题: Signatera适应症组合、Signatera Genome成本影响及竞争格局 - 公司表示结直肠癌和乳腺癌仍是第一和第二大贡献者,但肺癌、免疫治疗监测、膀胱癌等其他癌种份额在增加;社区肿瘤医生一旦在某一癌种中体验Signatera并产生"顿悟时刻",会将其应用于其他癌种,形成有机飞轮 [95] - Signatera Genome(含相位和结构变异) adoption 目前慢于预期,对毛利率影响可控,但随着上市推进社区热情较高, adoption 可能变化,公司已做好准备;随着新患者占比相对后续检测下降,影响也会被稀释 [96] - 竞争方面公司欢迎竞争,多年来一直与其他MRD实验室竞争,目前未看到重大变化,继续聚焦检测性能、临床数据和商业执行 [97]

Castle Biosciences(CSTL) - 2026 Q3 - Earnings Call Transcript
2026-11-06 06:30
Castle Biosciences (NasdaqGM:CSTL) Q3 2026 Earnings call November 05, 2026 04:30 PM ET Speaker0Good afternoon and welcome to Castle Biosciences Third Quarter 2026 Conference Call. As a reminder, today's call is being recorded. We will begin today's call with opening remarks and introductions, followed by a question-and-answer session. I would now like to turn the call over to Camilla Zucchero, Vice President Investor Relations and Corporate Affairs. Thank you. You may begin.Speaker1Thank you, operator. Good ...
Guardant Health(GH) - 2026 Q3 - Earnings Call Transcript
2026-11-06 06:30
财务数据和关键指标变化 - 第三季度总收入同比增长36%至3.61亿美元,去年同期为2.65亿美元 [6] - 非GAAP毛利率提升至67%,去年同期为66%,非GAAP毛利润同比增加6600万美元 [29] - 非GAAP运营费用为2.87亿美元,同比增长26%,主要由于商业基础设施扩张及筛查和肿瘤业务营销活动 [30] - 调整后EBITDA亏损为3700万美元,去年同期亏损4600万美元,同比改善800万美元 [30] - 期末现金及投资为11亿美元,第三季度自由现金流消耗为3700万美元,去年同期为4600万美元,同比改善900万美元 [30] - 全年2026年收入指引上调至13.6亿-13.7亿美元,代表约38%-40%的同比增长,此前指引为36%-38% [31] - 全年非GAAP毛利率预期为65%,非GAAP运营费用预期为11.05亿-11.25亿美元,同比增长22%-24% [32] - 全年自由现金流消耗指引调整为2.05亿-2.2亿美元,此前为1.95亿-2.05亿美元,变化反映CMS因新计费代码系统更新延迟处理Guardant360 Liquid CDx索赔,约1000万-1500万美元付款从2026年下半年推迟至2027年上半年 [33] - 剔除筛查业务,其余业务2026年全年将产生正自由现金流,公司仍信心在2027年底实现全公司自由现金流盈亏平衡 [33] 各条业务线数据和关键指标变化 - 肿瘤业务收入同比增长25%至2.31亿美元,肿瘤检测量增长58%至11.7万次,去年同期为7.4万次 [6] - Guardant360 Liquid检测量第三季度增长近30%,全年有望实现约30%的检测量增长 [8] - Guardant360 Tissue为第二快增长的肿瘤产品,实现创纪录的环比增长 [8] - Reveal为增长最快的肿瘤产品,检测量增长远超100% [8] - 生物制药和数据业务收入为5900万美元,同比增长8%,去年同期为5500万美元,第三季度创纪录检测量 [17][26] - 筛查业务收入同比增长180%至6800万美元,去年同期为2400万美元,Shield检测量增长246%至8.3万次,去年同期为2.4万次 [19] - Shield平均售价高于800美元,反映稳定的Medicare按服务收费报销、Medicare Advantage进展及商业报销改善 [27] - Shield单次检测成本从第二季度的410美元降至第三季度的330美元,提前一个季度超过年底350美元的目标 [27] - 公司目标到2028年底将Shield单次检测成本降至200美元 [27] - 全年筛查业务收入指引上调至2.33亿-2.38亿美元,Shield检测量预期为28.5万-29万次 [31] - 肿瘤业务全年收入增长预期约30%,检测量增长预期上调至超过50% [31] - 生物制药和数据业务全年指引维持低双位数增长 [31] 各个市场数据和关键指标变化 - 美国约有3.7万名HR阳性、HER2阴性晚期乳腺癌患者,建议每三个月进行一次检测 [9] - 新覆盖政策为Shield增加约3000万新覆盖人群,预计2027年约1亿人(超过美国符合筛查条件总人口的80%)将获得Shield血液检测覆盖 [22] - UnitedHealthcare覆盖自8月起生效,Carelon和eviCore亦做出有利政策更新 [20] - 收到多家区域付款方有利覆盖决定,包括EmblemHealth、Blue Cross Blue Shield of Kansas City和Excellus [22] - 宾夕法尼亚州新立法扩大基于指南的血液结直肠癌筛查覆盖,无需患者共付 [20] - Shield商业保险65岁以下患者比例在第三季度上升,预计未来几个季度该趋势将持续 [27] 公司战略和发展方向和行业竞争 - 公司Smart Platform支撑精准医学四大机遇:治疗选择、MRD、癌症筛查及多疾病筛查,核心为整合基因组、表观基因组及其他分子信号与临床和结局数据的多模态视图 [4] - 公司已运行超过150万例患者检测,生成超过90万个表观遗传图谱,覆盖100多种肿瘤类型,数据驱动InfinityAI学习引擎 [11] - InfinityAI结合基因组、表观基因组、索赔、纵向和EMR数据,转化为新见解、新产品和真实世界证据 [12] - 公司试点基于InfinityAI的新决策支持工具,结合患者临床病史与指南推荐治疗方案,通过对话式AI代理为医生提供简明患者特定摘要 [12] - 下周将推出Guardant360 Liquid第四波Smart Apps,包含11个Smart App发布,为历史上第二大Smart App发布,首次引入使用甲基化特征预测治疗获益的Smart App [12] - 新Smart App包括SERD获益预测器(判断乳腺癌是否雌激素依赖)及两个晚期肺癌免疫治疗选择应用,其中一个可直接从血液中提供PD-L1关键生物标志物信息 [13] - 公司认为Smart App仍处于早期阶段,数十个功能正在开发中 [15] - Guardant360 CDx获FDA批准作为阿斯利康ETCAMAH的伴随诊断,为首个监测类批准,也是首个FDA批准的基于分子耐药标志物出现指导治疗切换的伴随诊断方案 [8][9] - Guardant360 CDx是唯一获FDA批准的ESR1靶向治疗伴随诊断 [10] - Guardant360 Liquid CDx的PLA代码于10月最终确定,ADLT申请已提交,预计2027年上半年获ADLT认定 [10][11] - 已向FDA提交Guardant360 Tissue的PMA申请,Guardant360 Tissue为唯一结合全面DNA分析、全转录组RNA和全基因组甲基化分析的多组学检测,样本输入要求最低之一 [11] - Reveal Ultra检测限达百万分之一或以下,已在主要肿瘤类型中展现市场领先灵敏度,已处理超过4000份样本,已向生物制药合作伙伴推出,计划年底前向临床客户推出 [16] - Shield MCD拥有FDA突破性设备认定,提供优先审评通道 [23] - 公司认为Shield MCD具备五大优势:商业覆盖(数百人全国现场组织)、医生信任、广泛患者可及性(1亿人覆盖)、有利监管路径、数据护城河 [23] - 公司预计筛查业务2027年达到拐点,商业基础设施建成后季度费用增长将放缓,2028年底筛查业务独立实现现金流盈亏平衡 [88] 管理层对经营环境和未来前景的评论 - 公司认为业务全面发力,各主要职能执行出色 [6] - 肿瘤检测量增长由治疗选择和监测产品组合的强势驱动,Smart Apps临床效用提升及晚期和早期疾病解决方案互联性增强 [7] - 管理层认为大多数医生仍仅对患者进行一次终身分析,ESR1批准等科学进展将推动向每次治疗分叉点多次检测的未来演进 [39] - 管理层在ESMO会议上观察到,关键意见领袖和全球领先医生正积极接受血液和ctDNA(尤其是Guardant360)作为确定患者下一步治疗的最佳方式 [40] - Shield第三季度检测量超预期,同比增长超三倍,增长驱动因素包括代表生产力提升、全国DTC推广扩大、Quest合作超预期及ACS指南纳入 [42] - 管理层表示ACS指南纳入是重要增长驱动因素,100万人覆盖(超过80%结直肠癌筛查市场)将在未来数个季度和数年显现 [43] - 管理层对2027年比以往更加乐观,DTC投资将继续增加 [52] - 管理层认为Reveal Ultra填补了肿瘤产品组合中最大的单一缺失机会,市场上第一代MRD检测遗漏大量患者、灵敏度不佳,Reveal Ultra机会无与伦比 [58][59] - 管理层认为治疗监测是通向精准医学下一阶段的桥梁,最终大多数患者将同时接受Guardant360和Reveal以管理癌症护理 [85] - 管理层认为癌症历来是两党共同关注的事项,公司推动的多项倡议获得两党支持 [68] 其他重要信息 - 公司发布COSMOS-MEL01研究结果,为Guardant Reveal在切除的II至III期黑色素瘤患者中的首个已发表前瞻性多中心研究,Reveal检测到81%的远处复发,特异性100%,循环肿瘤DNA平均在临床识别复发前约三个月被检测到 [15][16] - 公司计划未来数月向MolDX提交Reveal黑色素瘤申请 [16] - 第三季度获得三项新伴随诊断批准,全球累计总数达31项 [17] - Reveal仍在MolDx审查中,涉及乳腺癌MRD及免疫治疗和化疗反应监测的Medicare覆盖 [26] - Guardant360 Liquid CDx于5月获FDA批准,目前处于有限上市阶段 [26] - 公司已全面实施低成本、高吞吐量Shield工作流程(8月),此前于7月底获FDA批准 [27] - 公司正在新Palo Alto实验室实施先进自动化,计划2027年上线,将进一步降低Shield单次检测成本 [27] - 公司今年完成Guardant360 Liquid向NovaSeq X的过渡 [29] - 公司预计2027年约1亿人(超过80%符合筛查条件的美国人口)将获得Shield血液检测覆盖 [22] 问答环节所有提问和回答 问题: ESR1突变伴随诊断对Guardant360增长的预期贡献 - 管理层对ESR1批准非常兴奋,认为大多数医生仍仅对患者进行一次终身分析,每次批准和科学进展都是推动向多次检测未来演进的关键支柱,任何关于是否继续治疗、升级、降级或切换的决策点都将为产品组合提供机会,ESR1批准是推进乳腺癌领域这一方向的重要支柱 [39] - 管理层在ESMO会议上观察到关键意见领袖和全球领先医生正积极接受血液和ctDNA(尤其是Guardant360)作为确定患者下一步治疗的最佳方式,随着ETCAMAH等药物进入标准治疗,这一故事将兑现承诺 [40] 问题: Shield检测量是否存在季节性及未来展望 - 第三季度Shield检测量超预期,同比增长超三倍,夏季患者就诊量通常较慢,但增长超预期主要由于代表生产力提升、全国DTC推广扩大(第一季度末启动)、Quest合作超预期 [42] - ACS指南纳入是重要增长驱动因素,100万人覆盖(超过80%结直肠癌筛查市场)需要时间在数字中体现,但将是未来数个季度和数年的主要增长驱动因素 [43] 问题: UnitedHealthcare合同讨论进展及宾夕法尼亚州立法对USPSTF展望的影响 - UnitedHealthcare覆盖自8月1日起生效,仍处于早期阶段,合同方面尚未取得实质性进展,对话已开始但需要时间,预计需要数个季度,迄今所有对话非常积极 [46] - 州级立法并非一蹴而就,团队已工作一段时间,成功主要驱动因素包括USPSTF已两年未开会、患者受影响、创新需可及,获得利益相关方良好反馈,行业对Shield的情绪非常有利,宾夕法尼亚州不是最后一个,还有其他主要州在推进中 [46][47] 问题: Shield平均售价可持续性及USPSTF纳入对下一阶段增长的重要性 - 需求方面,Shield势头和趋势线远超预期,主要驱动因素为代表生产力高于预期,新聘代表产出超预期,任职较久的代表生产力仍在显著提升且未见上限,目前约33万次检测运行率,面对5000万未筛查人群和1700万稳态人群,增长空间巨大,公司持续招聘代表,2027年初将有新一批代表加入,全国DTC刚在第一季度末启动试点,效果良好,2027年DTC投资将继续增加 [50][51][52] - 平均售价方面,全年高于800美元,第三季度超预期,主要驱动因素为Medicare和Medicare Advantage付款强劲,Medicare为1495美元非常稳定,Medicare Advantage报销改善,短期內随着65岁以下商业保险患者比例增加,平均售价预计将小幅下降,底部为700美元但目前远高于此,随着商业付款方付款历史积累,平均售价预计将回升 [53] 问题: Reveal Ultra临床上市是否伴随Medicare覆盖及与肿瘤知情全基因组MRD检测趋势的关系 - Reveal Ultra将于今年临床上市,上市时将在适当论坛展示更多信息,性能将设定MRD新标杆 [57] - 公司正在进行多项研究,将按正常流程发表并提交Medicare,多个适应症进展良好,Reveal已在MRD市场占据良好位置,每季度和每年独特患者检测量可观,Reveal Ultra填补产品组合中最大单一缺失机会,市场上第一代MRD检测遗漏大量患者、 landmark灵敏度不佳,医生不满,Reveal Ultra机会无与伦比 [58][59] 问题: Reveal治疗监测的放量节奏及收入潜力 - 管理层对Reveal治疗监测采用非常满意,关键意见领袖、制药公司等正认识到ctDNA在理解治疗是否有效方面比CT扫描早数月的重要性,许多病例中影像学无法区分患者是否响应(如骨转移、假性进展),Reveal治疗监测提供临床效用,产品市场契合度已具备,因此看到巨大检测量增长 [63] - 明年随着更多适应症获得报销将非常有趣,美国有100万晚期患者,均需多次检测以监测多个周期的治疗,仅美国即为多百万级检测机会 [64] 问题: 美国中期选举结果对ACA逆风及医疗利用率的潜在影响 - 管理层认为现在判断政府事务格局具体变化为时过早,公司业务所需事项处于有利位置,将继续专注于服务更多患者 [67] - 癌症历来是两党共同关注的事项,公司推动的多项倡议获得两党支持,将继续推进,观察明年是否产生影响 [68] 问题: MCED与Shield的关联及FDA申报时间 - 每季度更多医生和患者选择参与数据倡议并接收MCED结果报告,绝大多数病例中患者遵循医生建议,趋势非常积极,公司希望到年底和明年初继续积累数据护城河和数据库 [72] - 不仅将为MCED检测的潜在FDA clearance提供数据,还可能首次获得MCED检测在美国真实世界患者群体中临床效用的数据,基于MCD推出方式,对此非常兴奋 [73] 问题: Shield商业覆盖谈判进展及Reveal Ultra定位和临床研究数据节奏 - 覆盖方面仍处于早期阶段,United自8月1日起生效,需要数个季度,对话刚开始,迄今积极但尚未进入定价等事项,通常较晚发生,需要更多季度观察 [76] - Reveal和Reveal Ultra方面,已运行数千份临床样本作为潜在验证和报销的临床研究一部分,这只是MRD franchise的开始,研究速度、验证数量和适应症数量均在加速,黑色素瘤结果只是 pipeline 的冰山一角 [77] 问题: ETCAMAH方案季度检测的报销路径 - NCD现已在等待开放名单上,公司与CMS就更新NCD的必要性进行了良好对话,正在推进该路径,这可能是获得季度检测报销的主要途径,同时与制药合作伙伴的合作可确保患者在该方案下获得检测,作为NCD变更前的过渡措施 [80] 问题: 第四波Smart Apps对患者覆盖及检测量增长的影响,以及治疗监测与Guardant360的附着率趋势 - 这些应用非常重要,约五六个全新应用,另有五六个应用更新,适用于大多数患者,许多涉及可存在于许多患者样本中的变异,许多与免疫治疗相关(适用于大部分患者),从血液中表征PD-L1具有突破性,还包括更全面表征乳腺癌和肺癌及预测多种治疗响应,这些应用将精准医学带入预测癌症患者精确结局的新领域 [83] - 这些应用对于让更多患者在病程中至少进行一次分析非常重要,治疗监测是通向下一阶段(特定患者应使用何种药物)的桥梁,治疗监测采用正在大规模增长,不仅因为公司推广,领域内许多关键意见领袖正认识到ctDNA(尤其是公司检测具有无与伦比的灵敏度和分辨率)可用于精确追踪患者响应并比影像学更好地预测长期结局,某大型制药公司在ESMO基于公司数据展示了这一点,最终大多数患者将同时接受Guardant360和Reveal以管理癌症护理 [84][85] 问题: 增量毛利润用于Shield扩张的计划及筛查业务盈亏平衡路径 - 公司自Shield两年前推出以来一直将增量毛利润再投资于Shield商业扩张,预计筛查业务2027年达到拐点,商业基础设施建成、规模达到一定水平后季度费用增长将放缓,收入和毛利润将继续增长,计划2027年某个时候达到拐点后开始降低筛查业务烧钱速度,2028年底筛查业务独立实现现金流盈亏平衡,公司层面仍预计2027年底实现现金流盈亏平衡 [88] 问题: Guardant360 Tissue FDA审批路径、时间线及ADLT定价机会 - 公司对提交非常兴奋,将把业界最具吸引力的组织检测之一推向最高监管批准水平,进一步推动组织产品持续快速增长,审批过程通常约12个月,预计明年某个时候获批,现在谈论费率还为时过早,但应能为组织检测报销提供上行机会 [91]

Co-Diagnostics Announces Updated Third Quarter 2026 Earnings Release Date and Webcast
Prnewswire· 2026-11-06 06:00
文章核心观点 - Co-Diagnostics宣布将2026年第三季度财报发布日期从原定的2026年11月12日(周四)调整为2026年11月10日(周二),财报将在当日美股收盘后发布 [1] - 公司将于同一天美东时间下午4:30举行电话会议和网络直播,讨论其财务业绩 [1] 财报发布安排 - 第三季度2026年财务业绩发布日期更新为2026年11月10日周二收盘后,替代此前公告的2026年11月12日周四 [1] - 电话会议和网络直播于同日美东时间下午4:30举行 [1] 参会方式 - 网络直播可通过ir.co-dx.com的Events & Webcasts页面观看,或直接通过链接访问 [2] - 电话会议拨入号码为1-888-880-3330(免费)或1-646-357-8766(收费) [2] - 若无法参与实时网络直播,电话会议将被录制并随后在公司网站上提供 [2] 公司背景 - Co-Diagnostics是一家犹他州公司,属于分子诊断企业,开发、制造和销售先进的诊断技术 [3] - 公司技术用于基于核酸分子(DNA或RNA)检测和/或分析的测试 [3] - 公司利用其专有技术为其Co-Dx PCR居家和即时检测平台设计特定测试(尚待监管审查,目前未上市销售),并用于识别非传染病应用中的遗传标记 [3]


Co-Diagnostics to Participate in Three Global Tuberculosis Events in November as CoSara Advances Toward Anticipated India Launch
Prnewswire· 2026-11-05 22:00
文章核心观点 - Co-Diagnostics公司将于2026年11月参加三场全球结核病活动,同时其印度合资企业CoSara正推进CoSara PCR MTB检测试剂在印度的商业化上市,该检测针对全球结核病负担最重的印度市场,旨在扩大快速、分散式分子结核检测的可及性 [1][2] - 公司预计CoSara PCR MTB检测试剂及CoSara PCR Pro仪器将于2026年第四季度获得CDSCO批准,并在年底前在印度开始商业销售 [7] 公司参与的全球结核病活动 - 第40届Stop TB Partnership董事会会议及相关活动:2026年11月3日至6日在印度尼西亚巴厘岛举行,由Stop TB Partnership与印度尼西亚共和国政府及Tahir基金会联合主办,公司将以参会者身份出席 [6] - 第4届年度新工具峰会:2026年11月16日在巴西里约热内卢举行,由Stop TB Partnership工作组主办,会议议程包括结核病治疗、诊断和预防专题,含最新诊断产品管线专场及创新企业小组讨论 [6] - The Union世界肺部健康大会:2026年11月17日至20日在巴西里约热内卢举行,汇聚全球研究人员、从业者、倡导者、政策制定者和社区代表,分享知识并加速肺部健康进展 [6] 印度市场与CoSara业务进展 - CoSara为公司在印度的合资企业,正推进CoSara PCR MTB检测试剂的商业化上市 [2] - 印度是全球结核病负担最重的国家,公司通过参与上述活动及推进印度检测试剂上市,致力于在需求最迫切地区扩大快速、分散式分子结核检测的可及性 [2] - 公司预计CDSCO于2026年第四季度批准CoSara PCR MTB检测试剂及CoSara PCR Pro仪器,并预计年底前在印度启动商业销售 [7] - 公司及CoSara计划在印度及其他南亚市场开展上市准备、直销、分销、产品演示和客户拓展等商业化活动 [7] 公司与产品背景 - Co-Diagnostics为犹他州注册的分子诊断公司,开发、制造和销售先进诊断技术,其技术用于基于核酸分子(DNA或RNA)检测和分析的检测试剂设计 [4] - 公司利用专有技术为其Co-Dx PCR居家和即时检测平台设计特定检测试剂(尚待监管审查,目前未上市销售),并用于识别非传染病应用中的遗传标志物 [4] - CoSara PCR Pro仪器及相关检测试剂须经寻求监管许可或批准的各司法管辖区监管机构审查和授权,尚未获得美国FDA许可或批准,未在美国销售 [3]
iMDx to Release Third Quarter Results on November 16, 2026
Globenewswire· 2026-11-05 20:00
NASHVILLE, Tenn., Nov. 05, 2026 (GLOBE NEWSWIRE) -- Insight Molecular Diagnostics Inc., (Nasdaq: IMDX), (iMDx), today announced that it will report third quarter 2026 financial results after the market closes on Monday, November 16, 2026. iMDx will host a live Zoom webinar to discuss the company's financial results at 2:00 pm PT / 5:00 pm ET that same day. The live webinar to discuss financial results, followed by Q&A, will be accessible via registration at the following link: iMDx Q3 2026 Earnings Webinar. ...
What Veracyte (VCYT) Said on Its Q3 Earnings Call
MarketBeat· 2026-11-05 17:17
文章核心观点 - Veracyte 2026年第三季度营收同比增长15%,但Decipher Prostate检测量低于管理层预期,公司下调该产品近期预期 [1] - 公司初步勾勒2027年展望,预计营收实现中个位数增长,同时加大对商业团队和癌症检测产品组合的投资 [1] - Afirma甲状腺检测表现超预期,但Decipher前列腺检测量较预测低约1000例 [3] - 公司收窄2026年全年营收指引,并预计2027年增长放缓 [9][12] 第三季度财务与运营表现 - 第三季度营收升至1.518亿美元,总检测量增长15%至约52,700例 [2] - GAAP净利润为3,150万美元,调整后EBITDA达到4,120万美元,占营收的27.2% [2] - 第三季度Decipher Prostate检测量接近30,000例,同比增长12% [3] - 第三季度Afirma检测量约19,000例,同比增长12% [11] - 一项减少无结果检测率的工作流程为Afirma季度检测量增长贡献约3个百分点 [11] - 第三季度经营性现金流为4,030万美元,期末现金、现金等价物及短期投资为3.705亿美元,此前已支付1.5亿美元现金用于收购Convergent Genomics [14] - 董事会授权最高1亿美元的股份回购计划 [14] Decipher Prostate增长展望调整 - Decipher检测量不足归因于多个因素:此前有利指南更新后医生采用率正常化、2026年影响低风险前列腺癌基因分类器和MMAI检测的指南变化、以及更多低风险患者选择主动监测而不进行进一步检测 [4] - 数字病理等新兴技术吸引医生注意力,销售代表需花更多时间解释分子检测与这些工具的区别及互补性 [5] - 公司目前预计Decipher Prostate年检测量增加12,000至15,000例,低端目前作为合理下限 [6] - 首席财务官表示初步2027年展望假设增长接近12,000例水平 [6] - Decipher仍在增加客户并获取份额,尽管增长放缓;新开单医生是更重要的增长驱动力,每位医生的订单量近几个季度保持相对稳定 [7] - 为支持Decipher及更广泛的泌尿科产品组合,公司计划明年将泌尿科团队扩大约30%,包括现场代表、医学科学联络员和销售领导层,部分投资将支持膀胱癌产品 [8] 2026年指引收窄与2027年增长预期 - 公司将2026年全年营收预测收窄至5.90亿至5.93亿美元,此前范围为5.90亿至5.96亿美元 [9] - 检测营收预测下调至5.71亿至5.73亿美元,此前为5.76亿至5.82亿美元 [9] - 修订后展望假设全年Decipher Prostate营收增长约16% [10] - 第四季度Decipher检测量预计环比大致持平,部分因该季度销售日少两天 [10] - Afirma全年营收增长预期从12%至14%上调至约16% [11] - 2027年初步预计总检测量增长约10%、营收中个位数增长、调整后EBITDA利润率约22% [12] - 第一季度预计为利润率低点,因费用时间安排,公司预计年末退出时利润率约25% [12] - 检测量与营收增长之间的差距反映了2026年业绩中包含的往期收款以及收入结构变化,包括新检测预期平均售价降低;公司通常将往期收款排除在指引之外,因其时间和规模不确定 [13] 乳腺与膀胱检测的长期机会 - 公司近期在美国推出Prosigna实验室开发检测,并已为某些符合条件的早期ER阳性乳腺癌绝经后女性获得Medicare报销;早期需求令人鼓舞,尤其在OPTIMA试验数据最具差异化的患者群体中 [15] - Prosigna和TrueMRD在2027年的营收贡献预计仍较为有限;Prosigna近期平均售价预计与每例检测成本大致相当,反映当前患者结构覆盖有限以及建立商业支付方合同所需时间 [16] - 膀胱癌方面,Convergent收购增加了UroAmp——一个基于尿液的肿瘤DNA平台;公司预计于2028年底推出首个UroAmp应用并获得Medicare报销 [17] - 公司今年早些时候推出了首个TrueMRD检测,用于符合条件的肌层浸润性膀胱癌患者复发监测 [17] - 膀胱产品组合预计随时间逐步建立,从2027年Decipher Bladder更广泛采用开始,2028年及以后贡献更有意义 [18] 公司背景 - Veracyte是一家诊断公司,开发基因组检测以帮助医生诊断癌症、评估疾病风险和指导治疗决策,检测旨在从患者样本中提供额外分子信息,帮助减少不确定性并支持更个性化护理 [19] - 产品组合包括用于甲状腺结节的Afirma检测、用于前列腺癌的Decipher检测、用于肺癌的Percepta检测和用于乳腺癌的Envisio检测,公司还开发并商业化用于各种癌症类型和临床环境的额外基因组检测 [20] - 公司成立于2008年,总部位于加利福尼亚州南旧金山,主要服务美国市场 [20]

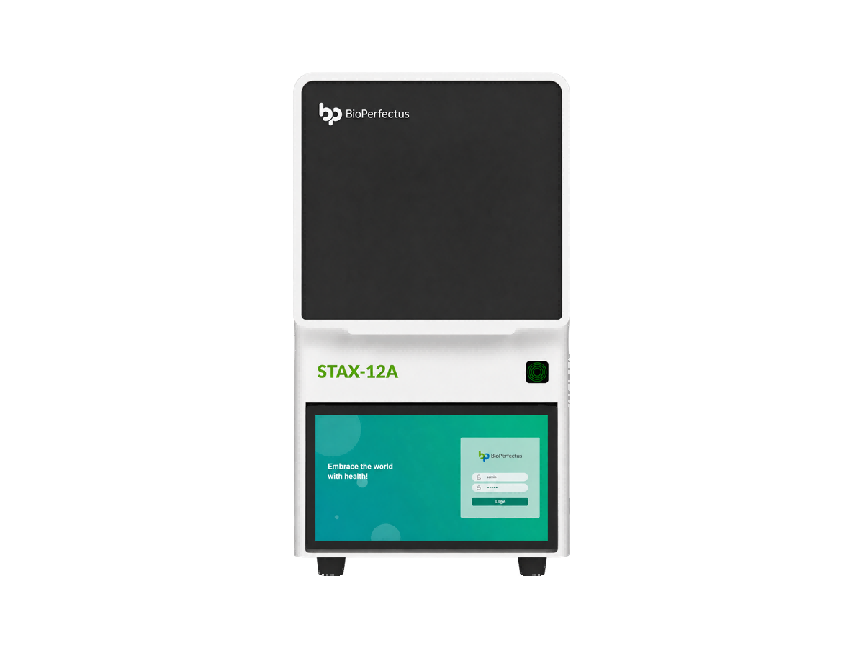
BioPerfectus Introduces STAX-12A All-in-One Molecular Diagnostic System for Streamlined Sample-to-Result Workflows
Globenewswire· 2026-11-05 16:30
文章核心观点 - BioPerfectus推出STAX-12A一体化分子诊断系统,一款紧凑型台式平台,专为样本到结果的分子检测而开发 [1] - 该系统将核酸提取、PCR扩增、多重荧光检测和自动化结果判读集成于单一仪器中 [1] - 通过自动化、紧凑占地和可定制的检测配置,STAX-12A支持不同运营需求实验室的灵活分子检测工作流程 [1] 行业需求背景 - 随着多重病原体检测需求增长,实验室正在管理日益复杂的分子工作流程 [3] - 多重靶标检测需要更大的检测通道容量、对更大多重检测面板的支持以及更灵活的检测配置 [3] - 实验室需要根据可用空间、样本通量和特定检测需求来选择平台 [3] 产品定位与应用场景 - STAX-12A通过集成化、自动化和高效的分子检测工作流程满足上述需求 [4] - 可支持公共卫生机构和入境口岸的多病原体筛查 [4] - 可支持小型医院和研究机构的常规检测 [4] - 可支持大型医院针对罕见病原体的靶向检测项目 [4] 核心能力——紧凑设计与集成自动化 - 系统尺寸为720 mm x 350 mm x 660 mm,采用一体化台式设计,适合空间有限的实验室 [5] - 系统集成核酸提取、移液、PCR扩增、多靶标荧光检测和自动化结果分析 [6] - 操作人员选择程序并加载样本、试剂和耗材后,STAX-12A按预设方案完成后续工作流程,并提供检测病原体信息和Ct值 [6] 核心能力——硬件与操作 - 配备内置PC、条码扫描仪和10英寸触摸屏 [7] - 静音运动机构和隔音外壳提供两层运行噪音降低 [7] 核心能力——高效多重检测 - 系统可同时处理1-12个样本 [8] - 采用八通道荧光设计,支持每样本最多64个靶标的检测 [8] - 最大温度变化速率为8°C/s [8] - 根据检测项目和 workflow,结果最快可在1小时内获得 [8] 核心能力——六重污染控制设计 - 系统整合紫外线消毒、HEPA过滤、石蜡油密封、专用硅胶盖、气隙防滴技术和隔离吸头 [9] - 上述设计有助于降低气溶胶和交叉污染风险 [9] 与综合征多重PCR面板的配套使用 - STAX-12A可与兼容的BioPerfectus多重PCR面板配合使用,用于出现发热、腹泻或皮疹等症状患者的综合征导向检测 [11] - 这些广谱面板可同时检测多种潜在致病病原体 [11] 公司概况 - BioPerfectus是全球先进分子诊断和公共卫生解决方案提供商,专注于传染病检测及妇女儿童健康 [11] - 公司产品组合涵盖核心原材料、诊断试剂、自动化仪器和技术服务 [11] - 依托多重实时PCR技术和全面的分子诊断解决方案,公司为临床诊断、公共卫生和大规模筛查提供准确、高效、可及的检测方案 [11]