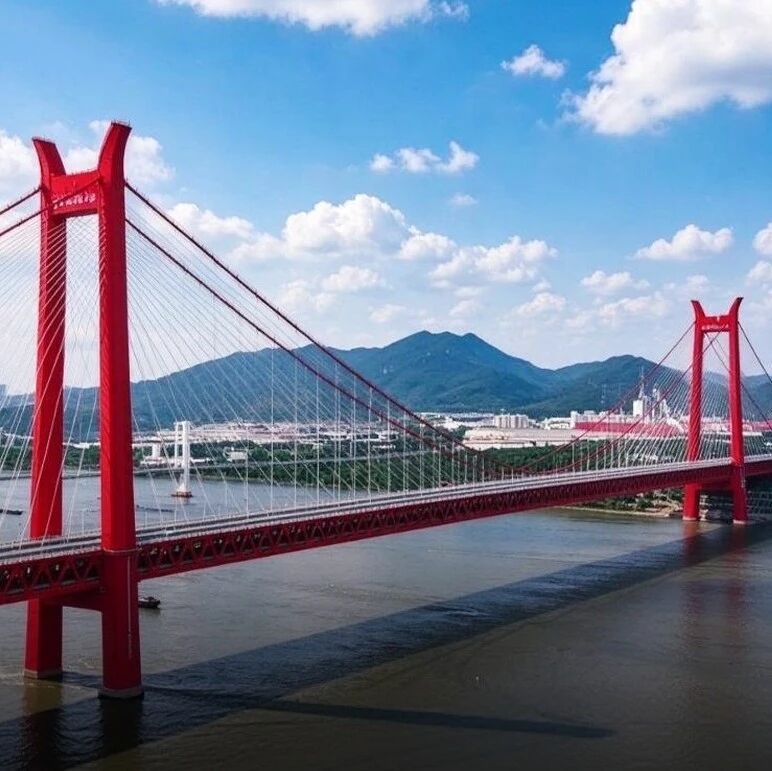
钢管拱等桥梁钢结构

搜索文档
天元重工:超级大桥背后的“小巨人”
市值风云· 2026-10-23 18:11
文章核心观点 - 天元重工是桥梁核心受力部件(索鞍、索夹等)制造与服务领域的国家级专精特新“小巨人”企业,凭借锻焊结合式索鞍等核心技术频频进入超级工程,受力部件收入占比与毛利贡献持续提升,驱动利润逆势增长 [9][13][21] - 公司北交所IPO于2026年7月31日过会、9月1日获证监会同意注册批复、10月20日开启申购,发行价格4.48元/股,吸引产业资本与专业投资机构共同参与 [5] - 截至2026年6月末含税在手订单11.2亿元,同比增长9.9%,募投项目瞄准受力部件产能瓶颈与极限制造能力提升,为承接下一代超大型桥梁项目做储备 [31][35][36] 一、公司概况与股权结构 - 天元重工是桥梁核心部件制造与服务商,成立于2002年,注册地四川德阳 [10] - 公司是国家级专精特新“小巨人”企业,拥有257项专利,其中发明专利47项,掌握20余项核心技术,其中8项获评国际领先水平、4项获评国际先进水平 [21][1] - 发行前第一大股东观今科技持股5346.13万股、占比31.23%,天元机械持股4923.14万股、占比28.76%,鼎玺投资持股958.63万股、占比5.60%,前十大股东合计持股14865.81万股、占比86.82% [6] - 原股东德阳经开发展再度出资参与战略配售,蜀道集团旗下四川蜀路畅股权投资合伙企业(有限合伙)、第一创业创新资本也参与认购 [6] - 超额配售选择权实施前初始拟发行股份4280万股,预计募集资金总额约1.9亿元;若全额行使超额配售选择权,发行总股数扩大至4922万股,预计募集资金总额约2.2亿元 [7] 二、经营业绩与财务表现 - 2023-2025年营收分别为7.0亿元、6.1亿元、6.2亿元;2026年前三季度营收4.4亿元,同比增长28.5% [10] - 2023-2025年扣非净利润从5138.7万元增长至6419.8万元,CAGR为11.8%;2026年前三季度扣非净利润4679.1万元,同比增长69.3% [12] - 营收尚未恢复到2023年高点,利润持续增长主要得益于产品结构改善与高毛利受力部件占比提升 [13][15] - 2023年-2026年前三季度净现率分别为0.6、0.8、1.3、1.6,盈利现金含量持续改善 [19] - 公司预计2026年营收6.5亿-7.0亿元,同比增长5.5%-13.6%;扣非归母净利润6850.0万-7350.0万元,同比增长6.7%-14.5% [20] 三、产品结构与盈利能力 - 公司主要做两类产品:索鞍、索夹等桥梁受力部件,以及钢箱梁、钢管拱等桥梁钢结构;索鞍支承主缆并将荷载传递到桥塔或锚碇,索夹夹紧主缆连接吊索,直接决定悬索桥受力安全性、结构稳定性和行车可靠性 [13] - 2023-2025年受力部件收入由3.5亿元增至3.7亿元;2026年上半年因张靖皋长江大桥、狮子洋大桥等项目产品陆续交付,收入同比增长65.9%至1.5亿元 [14] - 钢结构业务收入从2023年的3.3亿元降至2024年的2.1亿元,2025年维持该水平,主要与成乐改扩项目延期有关;2026年上半年钢结构收入合计0.7亿元,压制因素开始解除 [14] - 受力部件收入占比从2023年的49.3%升至2026年上半年的63.8%,钢结构收入占比从46.8%降至28.2% [15] - 2026年上半年综合毛利率升至27.7%,受力部件贡献毛利的71.8%;主索鞍、散索鞍等高附加值产品占比较高是毛利率提升的重要支撑 [17] - 2026年上半年受力部件毛利率31.1%、钢结构毛利率18.2%、其他产品毛利率31.5%,合计毛利率27.7% [18] - 利润构成上,受力部件占比从2023年的58.1%升至2026年上半年的71.8%,钢结构占比从35.3%降至18.5% [18] 四、核心技术实力 - 传统铸钢与钢板焊接索鞍铸钢强度多为270MPa或300MPa级;公司高性能锻焊结合式索鞍整体结构强度达到420MPa级及以上,强度提升30%~50%,同时节约材料25%-40% [22][23] - 公司锻钢在-20℃条件下冲击功超过41J,提升寒冷环境适应性;锻钢、钢板及焊缝均可实现100%无损检测,品质全程可控 [22][23] - 多塔悬索桥对主缆与索鞍抗滑能力要求高,公司在鞍槽内设置整体竖向摩擦板,研发专用焊接机器人及配套检测装置,在仅61mm宽、约726-925mm深的空间内实现全熔透焊接,焊接变形控制在±2mm以内 [24][25] - 该窄深空间焊接技术经中国公路学会评定为国际领先水平,已应用于温州瓯江北口大桥、济南大北环黄河大桥、苍容浔江大桥等多个项目,索鞍主缆抗滑移系数达3.0以上 [24][25] - 公司联合相关单位开展AS法架设主缆研究,成套技术填补国内技术空白,并参与《悬索桥索鞍索夹》行业标准起草及修订 [26] - 受力部件已应用于全国170余座悬索桥,包括张靖皋长江大桥、狮子洋大桥、花江峡谷大桥等世界级工程 [26] - 中国跨度最长的前10名悬索桥中,9座采购过公司产品;产品出现在深中通道伶仃洋大桥、花江峡谷大桥、五峰山长江大桥、铜陵长江三桥等知名大桥上 [9][7][16][4] - 桥梁钢结构领域公司属于行业第二梯队,在中型项目中具备较强竞争力,与中国中铁、中国铁建、中国交建等客户保持长期稳定合作 [28] 五、行业空间与需求驱动 - 交通强国建设、跨江跨海通道及城市群交通网络推进下,大跨度悬索桥、斜拉桥建设需求持续释放,带动索鞍、索夹、锚具等核心受力部件市场扩容 [29] - 公路里程与在役桥梁保有量持续增长,早期桥梁加固维护需求快速增长,形成新建工程+存量维护双轮驱动;政策鼓励推广钢结构桥梁,钢结构在大跨径桥梁中渗透率持续提升 [29] - 2025年国内悬索桥市场规模453.5亿元,2032年预计达659.2亿元,CAGR为5.5%;桥梁钢结构2025年产能1200万吨,2030年将突破1700万吨,CAGR为7.2% [30] 六、订单与产能情况 - 截至2026年6月末含税在手订单11.2亿元,同比增长9.9%;2026年上半年新增订单3.4亿元,同比增长65.4% [31] - 期末订单2023年末为8.09亿元、2024年末为10.64亿元(同比增31.45%)、2025年末为10.16亿元(同比降4.51%)、2026年6月末为11.17亿元(同比增9.90%) [32] - 2023—2025年受力部件产能利用率分别为132.7%、109.4%、115.6%,连续三年超过100%;2025年受力部件产能13000吨、产量15021.23吨、销量13355.99吨,产能利用率115.55% [33][34] - 现有场地趋于饱和,大型设备布置、构件加工和厂内流转均受限制,产能限制被列为2025年受力部件收入基本持平的原因之一 [33] 七、募投项目与成长规划 - 募集资金主要用于建设桥梁核心受力部件数字化工厂,建设期30个月,建成后新增9000吨受力部件产能 [35] - 未来悬索桥跨径将从现有2000米级向3000米级挺进,新工厂将配置超大吨位承载、高精度数控加工等专用装备,推动产品体系从600吨级向1000吨级迈进 [36] - 依托受力部件领域积累的精密加工工艺与金属材料检测能力,技术体系具备较强外溢效应,未来有望拓展应用于轨道交通等先进制造领域,成为长期发展新增长极 [36]