Treace(TMCI)

搜索文档
Treace outlines $206M-$210M 2026 revenue range while targeting $700M TAM expansion (NASDAQ:TMCI)
Seeking Alpha· 2026-11-07 08:45
文章核心观点 - Treace Medical Concepts给出2026年营收指引区间为2.06亿至2.10亿美元,同时瞄准7亿美元的可及市场扩张 [2] - 公司第三季度业绩受病例量双位数增长和持续市场份额提升驱动,管理层对此表示鼓舞 [3] - 公司正在收窄全年业绩指引范围 [3] 业绩驱动因素 - 第三季度业绩增长主要由病例量双位数增长驱动 [3] - 持续的市场份额提升是业绩增长的另一重要驱动因素 [3] 营收指引与市场目标 - 2026年营收指引区间为2.06亿至2.10亿美元($206M-$210M) [2] - 公司瞄准7亿美元($700M)的可及市场(TAM)扩张 [2] 管理层表态 - 创始人、董事长兼CEO John Treace表示对第三季度表现感到鼓舞,归因于病例量双位数增长和持续的市场份额提升 [3] - 公司正在收窄全年业绩指引 [3]


Treace(TMCI) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:02
Treace Medical Concepts (NasdaqGS:TMCI) Q3 2026 Earnings call November 06, 2026 08:00 AM ET Company ParticipantsTrip Taylor - VP of Investor RelationsJohn Treace - CEOMark Hair - CFOConference Call ParticipantsRyan Zimmerman - AnalystBen Haynor - AnalystRick Wise - AnalystNone - AnalystOperatorThank you for standing by, and welcome to Treace Medical Concepts Third Quarter 2026 Earnings Conference Call. At this time, all participants are in a listen-only mode. After the speaker's presentation, there will be ...
Treace(TMCI) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:00
财务数据和关键指标变化 - 第三季度营收为4830万美元,同比下降4%,下降主要由于收入结构向低价微创产品转移以及拇外翻手术套件销量下降 [19] - 剔除对库存分销商的销售后,拇外翻套件销量增长,营收同比增长中个位数百分比 [19] - 第三季度毛利率为79.5%,2025年同期为79.1% [19] - 总运营费用减少550万美元,降幅10%,降至4990万美元,2025年同期为5540万美元 [19] - 第三季度净亏损减少370万美元,降幅23%,降至1260万美元,每股亏损0.19美元,2025年同期净亏损1630万美元,每股亏损0.26美元 [20] - 第三季度调整后EBITDA为正30万美元,2025年同期为亏损260万美元 [20] - 年初至今现金使用量减少53%,即970万美元,与2025年同期相比 [20] - 截至2026年9月30日,现金、现金等价物及有价证券合计3980万美元 [21] - 全年2026年营收指引收窄至2.06亿-2.10亿美元区间,较此前2.04亿-2.12亿美元区间收窄,代表较2025年全年下降3%-1% [5][21] - 全年2026年调整后EBITDA亏损指引更新为100万-200万美元区间,2025年全年亏损为390万美元 [22] - 重申全年2026年现金使用量较2025年全年减少约50%的预期 [22] 各条业务线数据和关键指标变化 - 公司对第三季度表现感到鼓舞,驱动力为双位数手术量增长和持续的市场份额提升,得益于全面的最佳拇外翻系统组合及不断扩展的新技术产品线 [4] - 2025年第三季度推出的三款新拇外翻系统(Nanoplasty、Percuplasty和SpeedMTP)针对Lapiplasty之外的剩余75%手术量 [8] - 截至第三季度,约45%的Lapiplasty外科医生至少使用了一款三款新拇外翻系统,高于第二季度的40% [8] - 约30%最初通过新拇外翻系统成为公司客户的外科医生现在也在使用Lapiplasty产品,显示出新系统创造协同效应并拉动Lapiplasty使用量的潜力 [9] - Lapiplasty仍是战略核心焦点,公司认为其是Lapidus融合细分市场的金标准,该细分市场约占美国拇外翻手术量的30% [9] - 在AOFAS年会上公布了三项临床研究结果,其中五年ALIGN3D前瞻性多中心研究显示Lapiplasty术后长期患者结果积极,包括极低的影像学复发率、疼痛显著减轻及关键验证性患者报告结局评分的显著改善,该五年数据为商用拇外翻系统行业首创里程碑 [10] - Lapiplasty Lightning平台处于商业发布最后准备阶段,预计2027年第一季度上市 [11] - IntelliGuide PSI平台(患者特异性规划和截骨导板系统)用于Lapiplasty拇外翻和Adductoplasty中足矫正,旨在扩大能力和使用率 [11] - 第三季度全面推出SuperBite压缩螺钉系统,该产品消除了传统螺钉系统钻孔步骤,早期采用情况良好,许多病例中外科医生同时使用其他公司产品,创造额外拉动机会 [14] - 推出HyperPlate XM动态压缩锁定植入物,针对中后足融合较高的不愈合率设计,提供高稳定性固定结构 [15] - 第三季度推出VitaFuse生物活性玻璃移植物,与组织基CortiFuse移植物和同种异体骨楔互补 [15] - 近期推出CartiBlaster动力关节准备磨头系列,为一次性无菌器械,连接动力手术锯,加速软骨去除,节省手术室时间 [16] - SuperBite、HyperPlate、VitaFuse和CartiBlaster四款产品合计扩大美国TAM约4亿美元,其中VitaFuse和CartiBlaster预计第四季度全面商业化 [16] - 宣布Tailorplasty系统成功完成首批病例,为微创器械化小趾拇外翻解决方案,预计2027年第一季度全面商业化 [17] - 2026年新产品引入预计扩大总可寻址市场约7亿美元 [4][16] 各个市场数据和关键指标变化 - 公司估计2025年推出的三款新拇外翻系统加上2026年产品发布后,有机会服务平均外科医生重建手术量的约80%或以上,而此前仅凭Lapiplasty和Adductoplasty约覆盖30% [12] - 小趾拇外翻影响约5%-10%的美国成年人口 [17] - 第四季度将是公司首次有机会进入拇外翻以外的更广泛择期足踝手术领域,同时受益于季节性高拇外翻手术量和扩展的拇外翻产品组合 [12] - 公司提到足踝市场历史上以中个位数增长,但去年和今年增速低于历史水平 [51] - 国际扩张被视为真实机会,公司已拥有更广泛的产品组合可进入部分国际市场,国际外科医生对这些产品有需求,但进入许多国际市场需要时间,如有实质性进展将更新 [37] 公司战略和发展方向和行业竞争 - 公司战略聚焦三大关键举措:第一,利用庞大现有客户群推动2025年第三季度推出的三款新拇外翻系统的采用;第二,通过推出新技术巩固Lapiplasty领导地位并吸引新外科用户;第三,扩展产品和手术 offerings 以扩大TAM并提升钱包份额 [6] - 公司预计2026年产品引入将扩大TAM约7亿美元 [4] - 公司认为该战略使其能够利用商业资源追求高影响力增长机会,同时保持费用纪律,有望增强增长轨迹并随时间改善运营表现 [5] - 公司预计第四季度恢复增长,通过持续手术量增长、开始跨越2025年产品发布相关的ASP结构变化以及受益于2026年产品发布 [5] - 公司预计2026年产品发布(SuperBite、HyperPlate、VitaFuse、CartiBlaster)合计扩大美国TAM约4亿美元 [16] - 公司预计2027年及以后持续推出新产品和手术创新,通过直接销售团队交付给不断增长的外科客户群,扩大在更广泛足踝手术市场的份额和存在 [17] - 公司预计2026年产品发布将扩大TAM约7亿美元,加上2025年产品组合,可服务平均外科医生重建手术量的80%以上 [12] - 公司认为Lapiplasty Lightning和IntelliGuide PSI平台的组合可继续差异化公司作为外科医生可信赖合作伙伴的定位,并扩展在Lapidus拇外翻和中足畸形细分市场的领导地位 [11] - 公司看到约30%通过新拇外翻系统首次成为客户的外科医生现在使用Lapiplasty产品,显示新系统创造协同效应 [9] - 公司预计第四季度恢复增长,第四季度为季节性最强季度 [5][22] 管理层对经营环境和未来前景的评论 - 公司对第三季度表现感到鼓舞,驱动力为双位数手术量增长和持续市场份额提升 [4] - 公司预计2026年产品引入将扩大TAM约7亿美元 [4] - 公司收窄全年2026年营收指引至2.06亿-2.10亿美元区间 [5] - 公司预计第四季度恢复增长,通过持续手术量增长、跨越2025年产品发布相关的ASP结构变化以及受益于2026年产品发布 [5] - 公司注意到其他公司关于手术量放缓的评论,但公司情况不同,因为拇外翻产品组合扩展以及SuperBite等产品进入新的增量手术,第三季度不仅受益于拇外翻季节早期开始,还受益于择期足部手术季节,SuperBite带来更多手术,预计第四季度持续 [46] - 公司手术量增长在过去三个季度持续攀升,预计第四季度继续攀升 [47] - 公司对第四季度预期趋势有信心,预计恢复增长是重大胜利 [44] - 公司预计2027年指引将在第四季度电话会议上提供,希望先度过季节性最强季度并积累新产品数月经验 [51][52] - 公司目标先达到市场增速水平,然后超越市场增速 [51][54] - 公司对杠杆改善和盈利能力提升感到满意,尽管全年营收同比下降,但现金使用量大幅减少,调整后EBITDA改善,指引区间暗示调整后EBITDA底线改善可能超过60% [63] - 公司预计未来还有更多杠杆和盈利能力改善空间 [64] 其他重要信息 - 公司客户群约3300名外科医生客户,今年有所增长 [34] - 公司看到新系统采用后的复购率或重复客户率相当高,2+和3+类别增长更多,公司内部跟踪这些指标,认为非常健康 [49] - 公司将继续适度建设销售渠道,但不会大规模投资,更多为增量性质 [61] - 销售增加中很多为可变成本,与佣金薪酬计划一致,将与营收增长对齐 [62] - 公司不提供2027年指引,但不预期运营费用发生剧烈变化,将有一些增量增加 [63] - 公司预计2026年调整后EBITDA亏损100万-200万美元,较2025年亏损390万美元改善,暗示底线改善可能超过60% [22][63] - 公司重申全年2026年现金使用量较2025年减少约50%的预期 [22] - 公司认为资产负债表强劲灵活,有能力继续执行战略和增长举措 [22] 问答环节所有提问和回答 问题: 关于ASP动态与销量增长的前景 - 公司看到ASP结构差距正在向正确方向改善,进入第四季度季节性最强季度时销量增长和营收增长更加接近,对新产品的接受度和采用率感到满意,下一波产品引入将扩大TAM约7亿美元,公司将继续拓宽产品组合,不仅限于拇外翻还包括其他邻近领域,整体ASP或每病例收入可能较历史水平有所下降,因为新的MIS产品和额外产品ASP低于Lapiplasty,但另一方面公司拥有多个技术进入高报销的复杂中后足病例,这些高ASP病例也在进入组合,公司认为广泛产品组合和ASP与销量的演变方式长期有利于公司 [26][27] 问题: 关于新产品在旺季的推出节奏和执行风险 - 公司战略是建立在拇外翻领域领导者锚点之上构建大型多元化足踝业务,公司高度致力于保持该领导地位,不仅包括去年第三季度推出的产品,还包括下一代Lapiplasty(Lightning)和更多IntelliGuide(服务于Lapiplasty和Adductoplasty中足细分),销售代表继续专注于这些以及MTP融合,这些是外科医生日常进行的最高手术量手术,公司必须做到最佳并高度致力于保持专注,这些新技术和新手术来自销售代表服务的同一批拇外翻锚点客户,发生在同一天或同一周,整合非常方便无缝,公司认为将相当直接,但有很多新技术进入代表手中,公司花大量时间培训,并雇佣了很多具有竞争公司足踝经验的代表,他们知道如何销售广泛产品组合,这对公司有利 [29][30] 问题: 关于新拇外翻系统采用率是否每季度约5%增长直至100% - 公司对进展感到满意,客户群约3300名外科医生客户且今年有所增长,近一半大型外科医生群体使用了一款或多款2025年第三季度推出的三款新拇外翻系统,进展很好但远未完成,公司希望尽可能深入推动该手术或外科医生数量,希望100%的外科医生使用一款或多款,不仅如此还希望他们使用两款、三款、四款、五款,公司希望创建外科医生的完整公司产品组合,使销售代表成为这些热爱公司拇外翻产品的外科医生的更大资源,全面服务他们在拇外翻以外的手术领域,这是公司追求和跟踪的目标 [34][35] 问题: 关于国际扩张时机 - 国际是公司理解的真正机会,公司一直在努力达到拥有更广泛产品组合可进入部分国际市场的阶段,公司参加全国会议时看到国际外科医生想要这些产品,知道有需求,但进入许多国际市场需要时间,公司现在拥有大产品组合,如有实质性进展将告知,公司正在关注,知道是机会,但将在事情更具实质性时更新 [37] 问题: 关于CartiBlaster是否签约Cardi B代言 - 公司既不能确认也不能否认营销人员可能为广泛保护商标或可能侵权的衍生品所做的工作 [38] 问题: 关于第三季度小幅超预期但维持指引中点、下调上限的原因及消费者健康情况 - 公司对第四季度的看法基本未变,第三季度超预期幅度相对温和,目前不一定需要改变全年展望,双位数手术增长是公司执行战略的真实验证,剔除第三季度库存分销商逆风后(去年第三季度有大量初始库存订单而今年没有),第三季度营收增长为中个位数,库存分销商相关逆风在第四季度将显著减少,了解业务潜在实力使公司对第四季度预期趋势有信心,公司对季节性强劲的第四季度、基础机会和新产品充满信心,预计第四季度恢复增长是重大胜利,公司希望确保预期设定得非常可实现并适当反映当前可见度 [43][44] - 公司注意到其他公司关于手术量放缓的评论,但公司情况不同,因为拇外翻产品组合扩展以及SuperBite等产品进入新的增量手术,第三季度不仅受益于拇外翻季节早期开始,还受益于择期足部手术季节,SuperBite带来更多手术,预计第四季度持续,公司手术量增长在过去三个季度持续攀升,预计第四季度继续攀升 [46][47] 问题: 关于新系统首次尝试后的复购率指标 - 公司表示新系统采用后的复购率或重复客户率相当高,公司总是希望100%甚至多倍100%,但对看到的粘性非常满意,公司还看到2+和3+类别增长更多,这些是公司内部跟踪和监测的指标,监测公司如何成为外科医生拇外翻需求的全方位一站式或全面服务提供商,现在公司还在观察如何捕获中足和后足病例及手术量等新细分,公司跟踪和监测所有这些,看到的情况非常健康 [49] 问题: 关于2027年营收增长初步展望 - 公司表示足踝市场历史上以中个位数增长,但去年和今年增速低于历史水平,公司目标是夺取份额,关注市场和这些趋势,公司绝对希望回到市场趋势然后凭借所有额外产品线做得更好,在深入2027年之前(公司计划像往年一样在第四季度电话会议提供指引),公司继续推出新产品并知道它们对超越市场增速很重要,在提供2027年看法之前公司希望更好地了解季节性最强季度的手术量,第四季度对公司总是重要,为明年奠定基础,公司希望度过第四季度并积累新产品数月经验,2025年产品发布已讨论多个季度但2026年发布也很引人注目,公司希望对这些新产品发布有更多经验,认为它们可以真正驱动手术量增长,有些是现有病例的增量,意味着通过使用这些无菌器械或其他外科医生要求的附加项目实现每病例增量收入,然后获得增量手术量,公司目标先达到市场水平然后超越市场,请给更多时间将在第四季度电话会议讨论2027年 [51][52][53][54] 问题: 关于销售代表人数增长、是否需要专职代表及运营费用展望 - 公司表示拥有更大产品包,带入现有直销团队的产品有很多协同效应,销售代表每周进入的病例数从X增加到1.5X,这很好很健康,他们可以轻松利用全天时间服务更多外科医生病例或在现有病例中提供更多技术,公司谈到新的一次性CartiBlaster、合成生物制品线,这些产品在同一病例中销售代表很容易提供并替代外科医生一直使用的其他公司技术,SuperBite也是如此,运作非常高效,公司将继续适度建设销售渠道并随时间加强,但不是大规模投资,更多为增量性质 [60][61] - 销售增加中很多为可变成本,与佣金薪酬计划一致,将与营收增长对齐,公司不提供2027年指引,但不预期运营费用发生剧烈变化,将有一些增量增加,重要的一点是公司对今年展示的杠杆非常满意,全年营收同比下降但现金使用量大幅减少,调整后EBITDA底线改善,今天提供的指引区间暗示调整后EBITDA底线改善可能超过60%,公司认为还有更多杠杆和盈利能力改善空间,期待度过繁忙季节并在第四季度电话会议提供更多细节 [62][63][64]
Treace(TMCI) - 2026 Q3 - Quarterly Report
2026-11-06 20:08
收入与利润(同比变化) - 2026年第三季度营收为4825.3万美元,同比下降196.1万美元,降幅3.9%[108] - 2026年前九个月营收为1.40827亿美元,同比下降934.4万美元,降幅6.2%[108] - 第三季度净亏损为1256.6万美元,较上年同期1628.8万美元收窄372.2万美元(22.9%)[108] - 前九个月净亏损为4640万美元,较上年同期4960.8万美元收窄320.8万美元(6.5%)[108] 成本与费用(同比变化) - 第三季度毛利率从79.1%提升至79.5%,主要受IEEPA关税退款70万美元等因素推动[110] - 前九个月毛利率从79.5%下降至79.1%,主要因人员成本分摊增加及产品结构变化[117] - 第三季度销售与营销费用下降471.3万美元(13.7%),其中薪酬相关成本减少330万美元,佣金增加210万美元[111] - 前九个月研发费用下降225万美元(14.3%),主要因薪酬相关成本减少120万美元及临床监管费用减少80万美元[119] 现金流与流动性 - 截至2026年9月30日,公司现金及现金等价物为780万美元,可供出售有价证券为3200万美元,累计赤字为2.954亿美元,定期贷款和循环贷款协议项下未偿本金为6000万美元[88] - 截至2026年9月30日,公司现金及现金等价物为780万美元,可供出售有价证券为3200万美元,累计赤字为2.954亿美元[126] - 2025年12月公司签订五年期1.75亿美元优先担保贷款安排,已提取第一档定期贷款6000万美元,循环贷款额度为3000万美元[124][125] - 公司认为现有现金、现金等价物、有价证券及可用债务借款足以支撑至少未来十二个月的运营费用和资本支出需求[128] - 2026年前九个月经营活动净现金使用量为70万美元,较2025年同期的794.4万美元大幅改善[129] - 2026年前九个月经营现金净流出主要由4640万美元净亏损构成,经调整非现金费用3080万美元及净运营资产减少[130] - 非现金费用主要包括2140万美元股权激励费用、480万美元折旧摊销费用、170万美元融资法律费用、160万美元非现金租赁费用及70万美元债务发行成本摊销[130] - 2026年前九个月投资活动净现金使用量为200万美元,主要包括2620万美元购买可供出售有价证券及740万美元购置物业和设备,部分被3160万美元有价证券销售和到期所抵消[133] - 2026年前九个月融资活动净现金使用量为20万美元,主要包括90万美元保险费融资收益,部分被60万美元保险费融资付款及60万美元回购股份用于限制性股票单位预扣税所抵消[135] - 2025年前九个月经营活动净现金使用量为790万美元,主要由4960万美元净亏损构成,经调整非现金费用3710万美元及净运营资产减少[132] - 2025年前九个月投资活动净现金提供量为360万美元,主要包括4960万美元可供出售有价证券销售和到期,部分被3490万美元购买有价证券及1110万美元购置物业和设备所抵消[134] - 2025年前九个月融资活动净现金提供量为70万美元,主要包括160万美元保险费融资收益及50万美元股票期权行权收益,部分被80万美元回购股份用于预扣税及50万美元保险费融资付款所抵消[136] 产品与市场 - 公司估计美国约有6700万拇外翻患者,其中每年约有110万例手术候选患者[86] - 公司Mini-Adductoplasty系统设计允许通过缩小约50%的切口执行Adductoplasty中足矫正手术[92] - 公司Lapiplasty系统贡献的市场份额增长可能继续减少,若新产品销售不能充分抵消Lapiplasty系统销售下滑,可能减少收入并影响流动性[96] - 公司面临Lapidus、MTP融合和微创截骨市场的激烈竞争、定价压力和新产品推出,已对并可能继续对增长率、市场份额和经营业绩产生不利影响[90] - 根据历史索赔数据,超过60%的拇外翻手术病例由私人支付方支付[98] 知识产权与诉讼 - 公司专利组合包括115项已授予美国专利、47项全球其他地区已授予专利以及超过194项待审专利申请[93] - 公司于2024年10月14日对Stryker Corporation及其子公司Wright Medical Technology提起专利侵权诉讼,涉及9项与Lapiplasty 3D拇外翻矫正技术相关的专利[93][95] - 公司于2025年5月12日对Zimmer Biomet Holdings及Paragon 28提起专利侵权诉讼,涉及4项与Lapiplasty 3D拇外翻矫正技术相关的专利,并于2025年8月5日提交修改后的起诉书增加一项专利[95] 季节性经营特征 - 公司预计第四日历季度销售额通常占全年收入的约30%至35%,随后日历季度销售额较低[97] 租赁义务 - 公司总部佛罗里达州Ponte Vedra办公室10年期租约(2022年2月签订,2032年7月到期)截至2026年9月30日剩余租赁义务为1890万美元[137]
Treace(TMCI) - 2026 Q3 - Quarterly Results
2026-11-06 20:05
PONTE VEDRA, Fla. – November 6, 2026 – Treace Medical Concepts, Inc. ("Treace" or the "Company") (NasdaqGS: TMCI), a medical technology company with the goal of being the recognized leader in the surgical treatment of bunions and other foot & ankle conditions, today reported financial results for the third quarter ended September 30, 2026. Recent Highlights "We are encouraged by our third quarter performance, reflecting accelerated double-digit case volume growth and continued market share gains – driven by ...
Treace Medical Concepts Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-11-06 20:05
文章核心观点 - 公司2026年第三季度实现双位数手术量增长,在拇外翻手术市场持续获得份额提升,主要得益于全面拇外翻系统组合的采用增加以及SuperBite压缩螺钉等新技术的扩展 [1][3] - 公司第三季度营收同比下降4%至4830万美元,主要由于收入结构向低价微创产品转移以及拇外翻手术套件销量下降,但剔除对库存分销商的销售后,手术套件销量增长且收入实现中个位数增长 [4] - 公司通过有针对性的费用削减措施改善盈利能力,第三季度净亏损收窄23%至1260万美元,调整后EBITDA转正至30万美元 [6][8] - 公司更新2026全年营收指引至2.06亿至2.10亿美元区间,并上调调整后EBITDA亏损预期至100万至200万美元区间 [8][9] 第三季度财务表现 - 2026年第三季度营收为4830万美元,较2025年同期的5020万美元下降4%,下降主要由于收入结构向低价微创产品转移及拇外翻手术套件销量下降 [4] - 剔除对库存分销商的销售后,拇外翻套件销量增长,收入较2025年第三季度实现中个位数增长 [4] - 第三季度毛利润为3840万美元,2025年同期为3970万美元;毛利率为79.5%,较2025年同期的79.1%有所提升 [5] - 总运营费用减少550万美元(降幅10%)至4990万美元,2025年同期为5540万美元,主要得益于全组织范围内的针对性费用削减措施 [5] - 销售和营销费用从2025年同期的3440万美元降至2970万美元;研发费用从470万美元降至450万美元;一般及行政费用从1630万美元降至1570万美元 [22] - 第三季度净亏损收窄370万美元至1260万美元(每股亏损0.19美元),2025年同期净亏损为1630万美元(每股亏损0.26美元)[6] - 调整后EBITDA增加290万美元至30万美元,2025年同期为负260万美元 [6] - 运营亏损从2025年同期的1570万美元收窄至1150万美元 [22] - 利息收入从63.4万美元降至38.7万美元,利息支出从133.8万美元增至158.4万美元 [22] 年初至今财务表现 - 年初至今营收为1.408亿美元,较2025年同期的1.502亿美元有所下降 [22] - 年初至今毛利润为1.114亿美元,毛利率为79.1%,2025年同期毛利润为1.194亿美元 [22] - 年初至今总运营费用从2025年同期的1.676亿美元降至1.550亿美元,其中销售和营销费用从1.036亿美元降至9440万美元,研发费用从1570万美元降至1350万美元,一般及行政费用从4820万美元降至4710万美元 [22] - 年初至今净亏损为4640万美元(每股亏损0.71美元),2025年同期净亏损为4960万美元(每股亏损0.79美元)[22] - 年初至今调整后EBITDA为负870万美元,2025年同期为负1010万美元 [30] - 年初至今经营活动净现金使用为71.3万美元,较2025年同期的794.4万美元大幅改善 [28] - 年初至今资本支出为740万美元,较2025年同期的1110万美元下降 [28] 现金流与资产负债状况 - 年初至今现金使用量较2025年同期减少53%(减少970万美元)[7] - 截至2026年9月30日,现金、现金等价物及有价证券合计3980万美元,其中现金及现金等价物为776万美元,短期有价证券为3200万美元 [7][24] - 现有信贷安排提供额外最多1.15亿美元借款能力(受某些条件限制)[7] - 总资产为1.906亿美元,总负债为1.032亿美元,股东权益合计为8730万美元 [25] - 长期债务净额为5560万美元 [25] - 应收账款净额为3020万美元,较2025年末的4220万美元下降;存货为3600万美元,较2025年末的4230万美元下降 [24][25] 2026年财务指引 - 全年营收指引更新为2.06亿至2.10亿美元区间,此前指引为2.04亿至2.12亿美元,较2025年全年营收下降3%至1% [8] - 调整后EBITDA亏损预期更新为100万至200万美元区间,此前预期为300万至500万美元;2025年全年调整后EBITDA亏损为390万美元 [9] - 重申全年现金使用量较2025年减少约50%的预期 [9] - 全年指引假设手术量持续增长及营收同比增长率改善 [10] 运营亮点与产品进展 - 公司宣布Lapiplasty手术的前瞻性多中心研究5年结果,展示了长期积极疗效,这是商用器械化拇外翻矫正系统的行业首个里程碑 [8] - 扩展拇外翻产品组合的采用率提升,约45%的Lapiplasty外科医生用户现已使用公司2025年第三季度推出的三款新拇外翻系统中的一款或多款,高于2026年第二季度的40% [8] - 公司产品组合包括Lapiplasty 3D拇外翻矫正系统、Adductoplasty中足矫正系统、Nanoplasty 3D微创拇外翻矫正系统、Percuplasty经皮3D拇外翻矫正系统、SpeedMTP融合系统、SpeedPlate快速压缩植入平台、IntelliGuide患者个性化术前规划技术以及SuperBite全螺纹压缩螺钉 [18] - 拇外翻影响约6700万美国人,公司估计其中每年有110万手术候选患者 [18] 费用结构与非GAAP指标 - 第三季度股份支付费用为690万美元,较2025年同期的800万美元下降 [30] - 第三季度诉讼费用为270万美元,较2025年同期的100万美元增加,诉讼费用与知识产权诉讼相关 [30] - 第三季度重组费用为零,2025年同期为120万美元 [30] - 年初至今股份支付费用为2140万美元,较2025年同期的2630万美元下降 [28] - 年初至今诉讼费用为700万美元,较2025年同期的250万美元增加 [30] - 调整后EBITDA定义为净亏损扣除折旧摊销、利息收入、利息支出、税费、股份支付费用、收购相关成本、重组成本、客户信用损失、诉讼成本及债务清偿损失前的金额 [12]

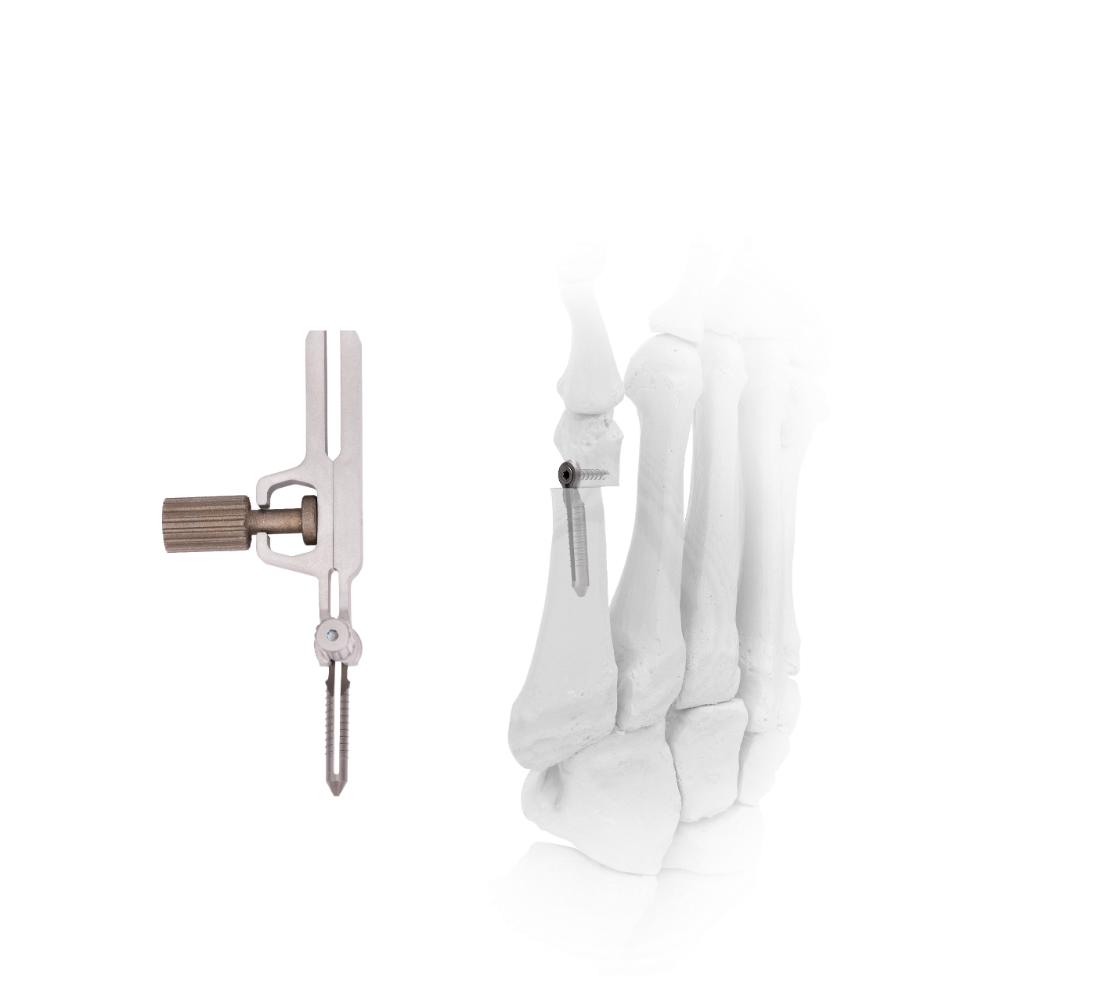
Treace Announces First Surgical Cases with the Tailorplasty™ MIS Tailor’s Bunion Correction System
Globenewswire· 2026-11-06 20:04
文章核心观点 - Treace Medical Concepts宣布其Tailorplasty™微创小趾囊炎矫正系统完成首批手术,该产品将公司器械化拇外翻矫正平台扩展至小趾囊炎(第五跖骨畸形)领域,代表约3亿美元未充分覆盖的可及市场扩展机会,并计划于2027年第一季度商业化 [1][3][5] 产品与技术特点 - Tailorplasty™提供器械引导的微创手术矫正(切口小于1厘米),配备独特固定植入物,可沿导丝插入,实现可控、可重复的矫正及愈合期间的稳定性 [2] - 该手术将传统上需要大切口开放手术或高难度徒手微创技术的矫正过程,转变为具有器械化控制与可重复性的方案 [3] - 该系统是公司市场领先的3D拇外翻矫正组合持续扩展的又一重要步骤,与公司其他一流拇外翻系统保持一致 [3] 市场与流行病学数据 - 小趾囊炎是第五跖骨的疼痛性畸形,估计影响约5-10%的成年人口 [2] - 公司估计Tailorplasty™系统代表约3亿美元($300M)的可及市场(TAM)扩展机会 [3] - 小趾囊炎在美国影响约5-10%的成年人,属于常见畸形 [3] - 拇外翻为复杂的三维畸形,源于足中部不稳定关节,影响约6700万美国人,其中公司估计每年约110万为手术候选者 [8] 管理层与外科医生评论 - 外科医生设计团队成员Jonathan Kaplan博士(Prisma Health/南卡罗来纳大学医学院)表示,小趾囊炎在其临床中常见,既见于拇外翻患者也作为独立畸形存在,传统矫正需大切口或高难度徒手微创技术,截骨对位与牢固固定难以预测并可能导致结果不一致,Tailorplasty™系统旨在帮助外科医生通过微创方式自信地实现快速、可控、准确的矫正,帮助患者快速回归活跃生活 [3] - 首席执行官兼董事长John T. Treace表示,首批Tailorplasty™病例是公司市场领先3D拇外翻矫正组合持续扩展的重要一步,该系统旨在将高难度徒手手术转变为器械化控制与可重复的手术,并进一步推进公司成为外科医生客户更全面的足踝技术合作伙伴的目标 [3] 商业化时间表 - Tailorplasty™系统的商业化预计于2027年第一季度启动 [5] 公司背景与产品组合 - Treace Medical Concepts是一家医疗技术公司,目标是成为拇外翻及其他足踝疾病手术治疗领域的公认领导者 [1][8] - 公司首创并获专利的Lapiplasty® 3D拇外翻矫正系统结合器械、植入物与手术方法,旨在从三个平面矫正拇外翻畸形并固定不稳定关节,针对拇外翻根本病因 [8] - 公司还提供Adductoplasty®中足矫正系统、两套微创截骨手术系统(Nanoplasty 3D微创拇外翻矫正系统与Percuplasty经皮3D拇外翻矫正系统)、SpeedMTP 1跖趾关节融合系统,并将SpeedPlate快速加压植入平台扩展至新应用,通过IntelliGuide患者特异性术前规划与截骨导板技术提供先进数字化解决方案,并提供SuperBite™全螺纹加压螺钉用于足部融合与截骨 [8]