Tesla Will Make Millions of Optimus Robots. Texas Instruments Can Get Paid on Every One
247Wallst· 2026-10-22 23:15
文章核心观点 - 特斯拉Optimus人形机器人已在弗里蒙特高产量产线启动生产,德州仪器CEO表示每台人形机器人中TI芯片含量为500至1000美元,但双方并未确认客户关系,芯片供应商可能在每台机器人上获得收益 [2][3] - 德州仪器的人形机器人逻辑不依赖特斯拉单一客户,而是面向多客户品类的机会,工业收入同比增长超过40%,机器人业务是核心业务复苏之上的增量 [10] 特斯拉Optimus生产进展 - 2026年10月21日,特斯拉表示Optimus已在弗里蒙特高产量产线开始生产,下线的机器人是"公司制造的首批生产质量机器人" [2] - 特斯拉工厂表格将弗里蒙特Optimus列为"早期爬坡",德克萨斯Optimus工厂列为"建设中",产线已在运行但未披露单位产量 [5] - 马斯克估计每条产线可达100万台,达到每周2万台的年化速率"可能至少需要一年,或许稍长" [5] - 首席财务官Vaibhav Taneja补充称,奥斯汀在建工厂的机器人产量可能远超弗里蒙特 [5] 德州仪器芯片内容与业务机会 - 德州仪器CEO Haviv Ilan表示,TI在人形机器人中的芯片含量为500至1000美元,但未点名特斯拉或Optimus为客户 [2] - 每个机器人关节需要电机控制,机器人还需要电源转换、电池管理、传感和微控制器,这些正是TI的核心模拟和嵌入式处理品类 [6] - 按马斯克目标速率和Ilan区间简单计算,年度TI含量约为5亿至10亿美元,但这假设TI赢得每台机器人的每个插槽 [8] - TI上季度营收60.55亿美元,同比增长28%,即使全部机器人含量在多年后才有意义,但相对TI现有单季业务规模仍然较小 [9] - 工业收入同比增长超过40%,Ilan表示"2027年将会有大量爬坡" [10] - TI指引第四季度营收在58亿至63亿美元之间 [11] 竞争格局与替代风险 - 模拟器件和英飞凌争夺相同的电机驱动和传感器插槽 [9] - 特斯拉也在推进芯片自研,下一代AI芯片目标于2027年4月左右用于Optimus,研究性晶圆厂正在建设中 [9] - 2026年3月5日,TI宣布与英伟达在人形机器人领域合作,将TI雷达与Jetson Thor上的摄像头数据结合,帮助机器人识别摄像头遗漏的玻璃门 [7] 市场表现与估值 - TI收盘价284.65美元,上涨2.47%,盘后上涨1.21%至288.10美元 [3] - 特斯拉收盘价386.47美元,上涨3.41%,随后在美东时间晚7:59前下跌3.32%至373.65美元 [3] - 特斯拉市值约1.53万亿美元,年初至今下跌14.06%,需要Optimus按计划推进 [11] 行业趋势与宏观背景 - 特斯拉2025年首次出现年度营收下滑,营收下降3%至948亿美元,电动车产量下降约7%至165万辆,交付量下降8.6% [15] - 马斯克向G20领导人表示AI和机器人每年将为全球经济增加最多30万亿美元 [14] - 马斯克承诺十年内十亿台人形机器人产量将超过全人类产出,同时承诺奥斯汀新增数万个就业岗位 [14]


Faruqi & Faruqi, LLP Urges York Space Systems Inc. (NYSE: YSS) Investors to Seek Counsel Before the October 30, 2026 Lead Plaintiff Deadline in the Securities Class Action
Prnewswire· 2026-10-22 23:15
文章核心观点 - Faruqi & Faruqi律师事务所提醒York Space Systems Inc(NYSE: YSS)投资者,在2026年10月30日首席原告截止日期前寻求法律顾问,该联邦证券集体诉讼已提起 [1][2] - 诉讼代表在2026年1月29日至2026年5月11日期间(含首尾)购买或以其他方式获得York Space Systems证券的所有个人和实体(被告除外) [2] - 诉讼指控公司及其高管违反联邦证券法,作出虚假或误导性陈述或未披露相关事项 [5] 诉讼指控内容 - York的星载任务与载荷软件在卫星发射前未完全具备功能 [5] - 这一持续趋势对公司与SDA(太空发展局)的合同构成风险 [5] - 基于上述原因,被告关于公司业务、运营和前景的正面陈述具有重大误导性或缺乏合理依据 [5] 股价影响 - 在涉嫌纠正性披露后,York Space Systems股价于2026年5月11日盘中交易中下跌约7美元,成交量异常放大 [9] 首席原告程序 - 若希望担任首席原告,须不迟于2026年10月30日向法院提出申请 [4] - 法院指定的首席原告是在救济中拥有最大经济利益且充分、典型地代表集体成员指导并监督诉讼的投资者 [4] - 任何推定集体成员可通过自选律师向法院申请担任首席原告,或选择不作为而保持缺席集体成员身份 [4] - 是否担任首席原告不影响分享任何赔偿的能力 [4] 后续行动与联系方式 - 投资者可访问www.faruqilaw.com/YSS或直接致电Faruqi & Faruqi合伙人Josh Wilson(877-247-4292或212-983-9330转1310)了解诉讼详情 [3] - 律师事务所鼓励掌握York Space Systems行为相关信息的人士联系该所,包括举报人、前员工、股东及其他人士 [6] - 在2026年1月29日至2026年5月11日期间购买或获得York Space Systems证券的投资者可直接致电讨论法律权利 [8] 律师事务所背景 - Faruqi & Faruqi, LLP是一家领先的全国性证券律师事务所,在纽约、宾夕法尼亚、加利福尼亚和佐治亚设有办事处 [10] - 该所数十年来代表投资者参与证券诉讼,已为股东追回数亿美元 [10] - 投资者可免费且无义务地联系该所讨论法律权利、潜在索赔及首席原告程序 [10]
Nebius stock falls as $3.5B loan raises AI infrastructure debt concerns
Invezz· 2026-10-22 23:14
文章核心观点 - Nebius获得35亿美元高级担保贷款,但364天的短期限和偏紧的定价引发市场对AI基础设施行业债务融资风险的担忧,卖空压力持续上升 [1][4] - 市场认为Nebius股价尚未充分反映再融资风险,预计估值倍数将继续压缩,直到再融资风险消除 [1] - 行业层面,neocloud板块正经历信用风险重定价,CoreWeave债券收益率大幅攀升成为板块压力的核心标志 [2][10] Nebius融资安排 - Nebius从Citi获得35亿美元高级担保信贷便利,资金用于数据中心开发、GPU采购及一般企业用途 [5][7] - 该便利期限为364天,初始利率为Term SOFR加2.75%,最高升至3.50%,并受其他调整条款约束 [1][6] - 公司COO Ophir Nave表示该融资体现了公司在决定何时及如何筹资方面的灵活性,该便利支持近期建设,下一阶段增长仍需进一步融资 [8] - 公司拥有约400亿美元长期客户合同,可作为潜在抵押品,融资排序旨在优化长期资本成本 [8] 股价与市场反应 - Nebius股价周四一度下跌6.8%,受大盘抛售拖累 [4] - CoreWeave及其他数据中心运营商同步下跌,投资者重新评估AI基础设施快速扩张相关的融资风险 [4] - Piper Sandler将Nebius目标价下调22%至185美元,警告neocloud股票在融资前景明朗前可能持续承压 [11] 卖空与信用压力 - Nebius空头持仓占自由流通股比例升至20%,2026年初为15.4% [7][13] - 10月做空Nebius的投资者录得约29.4亿美元账面利润,但年初至今账面亏损为33.3亿美元 [13] - CoreWeave空头持仓占自由流通股比例达23.7%,月初为19.6% [13] - CoreWeave、Nebius、IREN、Applied Digital和Core Scientific的空头持仓约占各自自由流通股的20%至26% [12] - 10月至今,做空美国neocloud和数据中心公司的空头累计产生约60亿美元账面利润 [7][12] - CoreWeave上周市值蒸发约四分之一,部分债券收益率攀升至约15%,而去年发行时约为9.675% [10] - Bernstein重申对CoreWeave的减持评级,并指出寻找看多投资者变得更加困难 [14] 行业格局与前景 - Gartner预测到2030年超过80%的neocloud提供商将停止独立运营 [11] - 行业发展凸显AI算力需求持续增长与建设所需融资之间的张力 [14] - 对Nebius及其同行而言,投资者情绪部分取决于扩张计划能否以支持可持续增长的条件获得资金 [14]
Alphabet: The Best Way To Invest In AI May Be Closer To The End User
Seeking Alpha· 2026-10-22 23:12
文章核心观点 - 公司(Alphabet)是近期在AI板块抛售压力和市场普遍下跌背景下的买入标的 [1] - 公司认为债务上升存在较大风险 [1] - 公司投资聚焦于科技、能源和必需消费品领域的股票 [1] - 公司认为新兴市场存在显著潜力,并将其作为投资组合的风险组成部分 [1] 分析师背景与持仓披露 - 公司持有通信科学与公共关系学士学位,在阿根廷制作经济与金融节目 [1] - 公司曾在Crowdsense担任分析师,该平台为订阅用户识别和分析影响特定资产、实体或公司的独特事件 [1] - 公司通过股票、期权或其他衍生品对GOOG持有实益多头仓位 [2] - 公司自行撰写文章,表达自身观点,除Seeking Alpha外未收取报酬,与文中提及的公司无业务关系 [2]

Tech Slump Hits Memory Stocks With Western Digital Earnings Due Later Today
Investopedia· 2026-10-22 23:11
文章核心观点 - 内存股票投资者可能希望忘记今天发生的事情 [1] 相关目录 - 文档仅包含一句关于内存股票投资者情绪的表述,未提供具体数据、百分比变化或详细分析内容 [1]

How to Approach Genuine Parts Stock Post its Q3 Earnings Release
ZACKS· 2026-10-22 23:11
文章核心观点 - Genuine Parts(GPC)在2026年第三季度财报发布后持续面临经营挑战,高企的费用与不均衡的汽车需求拖累盈利能力 [1] - 公司工业板块仍是增长驱动力,但利润率压力与地缘政治干扰限制了其将销售增长转化为更强盈利的能力 [1] - 汽车与工业业务的分拆计划可能带来高额成本与执行风险 [1] - GPC股价过去一年下跌6.4%,而行业同期下跌11.6% [2] 成本通胀与利润率压力 - GPC在多个市场持续面临医疗、货运、租金和工资费用上升 [5] - 定价措施与采购效率提升帮助抵消了产品成本通胀,但运营费用继续限制盈利能力 [5] - 2026年第三季度调整后毛利率扩大70个基点至38.1%,但调整后EBITDA利润率持平于8.4%,表明费用上升吸收了毛利率改善 [5] - 汽车板块压力更为明显,北美汽车EBITDA下降2.9%,EBITDA利润率收缩40个基点至7.6% [6] - 尽管有重组节省,供应商成本持续上升以及货运和燃料费用高企可能继续制约利润率扩张至2026年底 [6] 地缘政治与关税成本压力 - 伊朗冲突增加了运营费用并削弱了关键市场的汽车需求 [7] - 管理层估计该冲突使2026年第三季度EBITDA减少1600万美元,合每股9美分,同时使EBITDA利润率下降约20个基点 [7] - 燃料和柴油价格同比分别上涨约30%和50% [8] - 2026年前九个月冲突相关增量运营费用达到约3500万美元 [8] - 管理层预计第四季度将产生额外1500万至2500万美元的相关成本 [9] - 持续的地缘政治不确定性可能进一步推高能源、货运和供应商费用,同时拖累消费者支出 [9] 汽车需求不均衡 - GPC汽车业务面临不确定的需求环境,消费者对燃料价格敏感且信心减弱 [10] - 北美汽车可比销售增速从2026年第二季度的2.6%放缓至第三季度的1.7% [10] - 美国可比销售仅增长1.8%,NAPA零售可比销售下降约3% [10] - 国际市场录得温和增长,加拿大可比销售增长1.3%,欧洲增长1.1%,澳大拉西亚增长0.7% [11] - 销售势头放缓与运营费用上升的组合可能进一步压制汽车业务盈利能力 [11] - 零售销售持续疲软可能使GPC更难实现汽车业务的实质性复苏 [11] 业务分拆成本风险 - GPC仍按计划于2027年第一季度分拆汽车与工业业务 [12] - 分拆后汽车业务预计将承担约2.5亿美元的额外公司成本与反向协同效应,工业业务预计承担约1亿美元 [13] - 2026年第三季度分拆相关税前成本合计2100万美元,前九个月合计约5500万美元 [13] - 这些费用主要反映咨询服务、专业费用及其他过渡活动 [14] - 分拆还将需要独立的公司职能、技术系统和资本结构,增加执行要求 [14] - 分拆计划可能增加每年3.5亿美元的公司成本 [8] 盈利前景 - 鉴于持续的成本通胀、不均衡的汽车需求和上升的分拆费用,GPC在改善盈利能力方面面临重大挑战 [15] - 这些不利因素加上更窄的盈利展望可能拖累未来业绩 [15]
Procter & Gamble Q1 Earnings Beat on Volume Growth & Favorable Mix
ZACKS· 2026-10-22 23:11
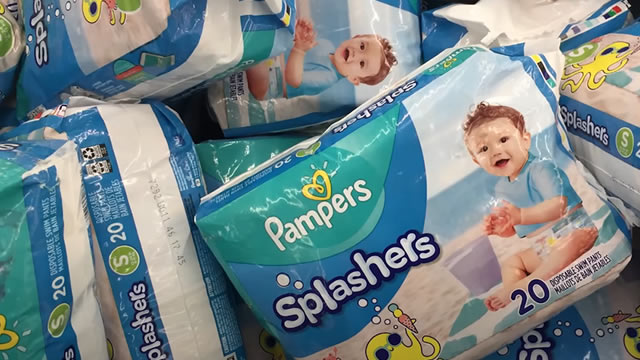
核心观点 - 宝洁2027财年第一季度核心每股收益2.00美元,同比增长1%,超出市场共识预期的1.89美元,销售额增长与生产力节约形成支撑,部分被运营成本上升抵消 [1] - 净销售额同比增长4%至232.8亿美元,超出共识预期227.1亿美元,有机销售额增长4%,由2.4%销量增长、1.1%有利产品组合及0.4%定价贡献驱动,外汇对销售增长影响中性 [2] - 公司上调2027财年全口径销售增长指引至2-4%(原为1-3%),反映2026年10月1日完成对Thorne的收购,同时维持有机销售增长1-3%的展望,核心每股收益指引维持6.89-7.11美元 [18] - 财报发布后公司股价上涨3.3%,年初至今累计上涨9.4%,跑赢行业8.7%的涨幅 [5] 分业务板块销售表现 - 织物与家庭护理仍为最大业务板块,销售额同比增长4%至82.1亿美元 [3] - 婴儿、女性与家庭护理销售额增长3%至53.2亿美元 [3] - 美容板块销售额增长6%至44.1亿美元,受益于销量提升、有利产品组合及汇率收益 [3][4] - 健康护理收入增长3%至33.2亿美元,其中销量下降2.9%,部分被定价提升和有利组合抵消 [3][4] - 理容板块销售额增长4%至18.9亿美元,受有利定价和产品组合支撑,销量增长4.3% [3][4] 分业务板块有机销售增长 - 美容与织物家庭护理有机销售额均同比增长5%,美容板块中护发实现中个位数增长,由北美和拉美创新定价、有利产品组合及销量提升驱动,个人护理与护肤亦实现中个位数有机增长 [9] - 理容有机销售额增长5%,受创新驱动定价和有利产品组合支撑 [10] - 健康护理有机销售额增长3%,口腔护理和个人健康护理均实现低个位数增长,但销量下滑对两项业务形成拖累 [10] - 婴儿、女性与家庭护理有机销售额增长3%,婴儿护理受益于大中华区和北美销量增长及有利高端组合,女性护理受益于有利组合和创新定价,家庭护理受益于销量增长但部分被促销投入抵消 [11] 利润率表现 - 报告毛利率同比下降160个基点至49.8%,剔除增量重组费用后核心毛利率下降150个基点至50% [13] - 核心毛利率受商品成本上升和产品再投资各140个基点压力,以及50个基点不利组合影响,部分被120个基点生产力节约、50个基点有利关税影响和20个基点定价收益抵消 [14] - 核心销售、一般及管理费用率下降80个基点至销售额的24.1%,生产力节约和销售杠杆分别贡献130个基点和100个基点,部分被再投资抵消 [15] - 核心营业利润率收缩80个基点至25.9%,其中包含250个基点总生产力节约 [15] 现金流与股东回报 - 第一季度经营现金流总计57.7亿美元,高于上年同期的54.1亿美元,资本支出13.7亿美元,自由现金流44亿美元,自由现金流生产率达93% [16] - 公司向股东返还39亿美元,包括26亿美元股息和13亿美元股票回购,截至2026年9月30日现金及现金等价物总计153.7亿美元,高于2026年6月30日的99.4亿美元 [17] 2027财年指引与成本展望 - 有机销售增长展望1-3%中,包含品牌、产品形态及市场推广终止带来的30-50个基点逆风 [18] - 核心每股收益指引持平至增长3%,即6.89-7.11美元,中值7美元对应1.5%增长,报告每股收益预计增长1-5% [18] - 管理层预计税后商品成本逆风14亿美元,反映原材料、能源和运输费用上升,净利息费用增加、非营业收入下降及不利汇率预计进一步施压,合计构成每股79美分逆风,相当于核心每股收益增长11%的拖累 [19] - 公司预计核心有效税率20-21%,自由现金流生产率85-90%,资本支出占净销售额4.5-5.5%,计划2027财年派发超过100亿美元股息并回购约50亿美元普通股 [20] 行业其他公司动态 - BJ's Wholesale Club当前财年销售额和盈利共识预期分别较上年增长11.7%和6.8%,过去四个季度平均盈利超预期4.8% [22] - Grocery Outlet当前财年销售额和盈利共识预期分别较上年下降0.3%和27.6%,过去四个季度平均盈利超预期54.4% [23] - Purple Innovation当前财年销售额共识预期较上年下降8.5%,盈利预期增长36.3%,过去四个季度平均盈利超预期21.3% [24]

Should Investors Buy VG Stock for Its Strong LNG Growth Prospects?
ZACKS· 2026-10-22 23:11
文章核心观点 - Venture Global股价过去一年上涨34.7%,跑赢行业33.5%的涨幅,也超过标普500指数16%的涨幅 [1] - 同业Viper Energy和CNX Resources同期分别上涨21.9%和9.7% [1] - 公司LNG产能扩张、资本效率提升及运营效率改善共同支撑长期增长前景,当前估值相对行业存在折价,具备投资吸引力 [26][27] LNG产能扩张支撑长期增长 - 公司推进多个大型项目,预计未来数年显著提升LNG出口产能 [4] - Plaquemines一期预计2026年第四季度投入商业运营,二期预计2027年年中投产 [5] - CP2项目预计2027年下半年产出首批LNG,截至2026年8月工程设计已全部完成,采购完成79%,建设完成36% [5] - 公司推进CP2的10百万吨/年棕地扩建,最终投资决定目标为2027年初,首批生产预计2028年末 [6] - Plaquemines初步扩建的投资决定目标为2027年上半年,生产预计2029年启动 [6] - 上述项目预计将前三个项目的年化产能提升至约85百万吨/年 [7][8] - 其中约53百万吨/年产能已通过中长期协议锁定,现有铭牌产能已全部签约,提供显著收入可见性并支持未来项目融资 [8] 资本效率与电力扩张强化增长前景 - 2026年公司完成53亿美元资本再融资,预计每年节省利息及优先股息票超过1亿美元 [10] - 截至7月已偿还14亿美元债务,并以9艘LNG运输船为担保获得15亿美元船舶融资 [10] - 季度股息上调122%至每股4美分,体现管理层对现金生成能力的信心 [11] - 2026年10月与GE Vernova和Baker Hughes达成协议,支持最多新增16个720兆瓦电力岛,到2034年底有望支持最多10吉瓦计算容量 [12] - 该计划基于公司现有4.5吉瓦独立发电平台,其在天然气供应、模块化发电及大型基础设施开发方面的专长可服务数据中心日益增长的电力需求 [13] 强劲LNG销量与运营效率提升盈利能力 - 2026年第二季度LNG销量同比增长42%至466.4万亿英热单位,货物出口量从上年同期的89船增至127船 [15] - 销量增长推动营收增长48%至45.8亿美元,经营利润增长逾一倍至21.9亿美元 [15] - 合并调整后EBITDA同比增长79%至24.9亿美元,调整后EBITDA利润率约54% [16] - Calcasieu Pass设施在第二季度尽管进行了大量计划性涡轮维护,仍出口37船货物,超过合同交付义务,体现运营韧性 [17] - 管理层将2026年合并调整后EBITDA指引从82亿至85亿美元上调至87亿至91亿美元 [18] - 2026年预计货物中91%已签约,提供近端收入可见性,剩余货量可把握有利定价机会 [19] 估值概况 - 公司过去12个月EV/EBITDA倍数为9.88倍,低于行业平均的11.32倍 [22] - 同业Viper Energy倍数为13.59倍,CNX Resources为5.47倍 [22] - 相对行业均值的折价表明潜在估值上行空间,尤其考虑到其扩张的LNG产能、改善的盈利状况及长期增长机会 [25]

NVR (NVR) Q3 Earnings and Revenues Lag Estimates
ZACKS· 2026-10-22 23:11
NVR (NVR) came out with quarterly earnings of $89.45 per share, missing the Zacks Consensus Estimate of $106.11 per share. This compares to earnings of $112.33 per share a year ago. These figures are adjusted for non-recurring items. This quarterly report represents an earnings surprise of -15.70%. A quarter ago, it was expected that this homebuilder would post earnings of $94.82 per share when it actually produced earnings of $83.96, delivering a surprise of -11.45%. Over the last four quarters, the compan ...


India Eases Silver Imports as China's Banks Step Back
Investorideas.com· 2026-10-22 23:11
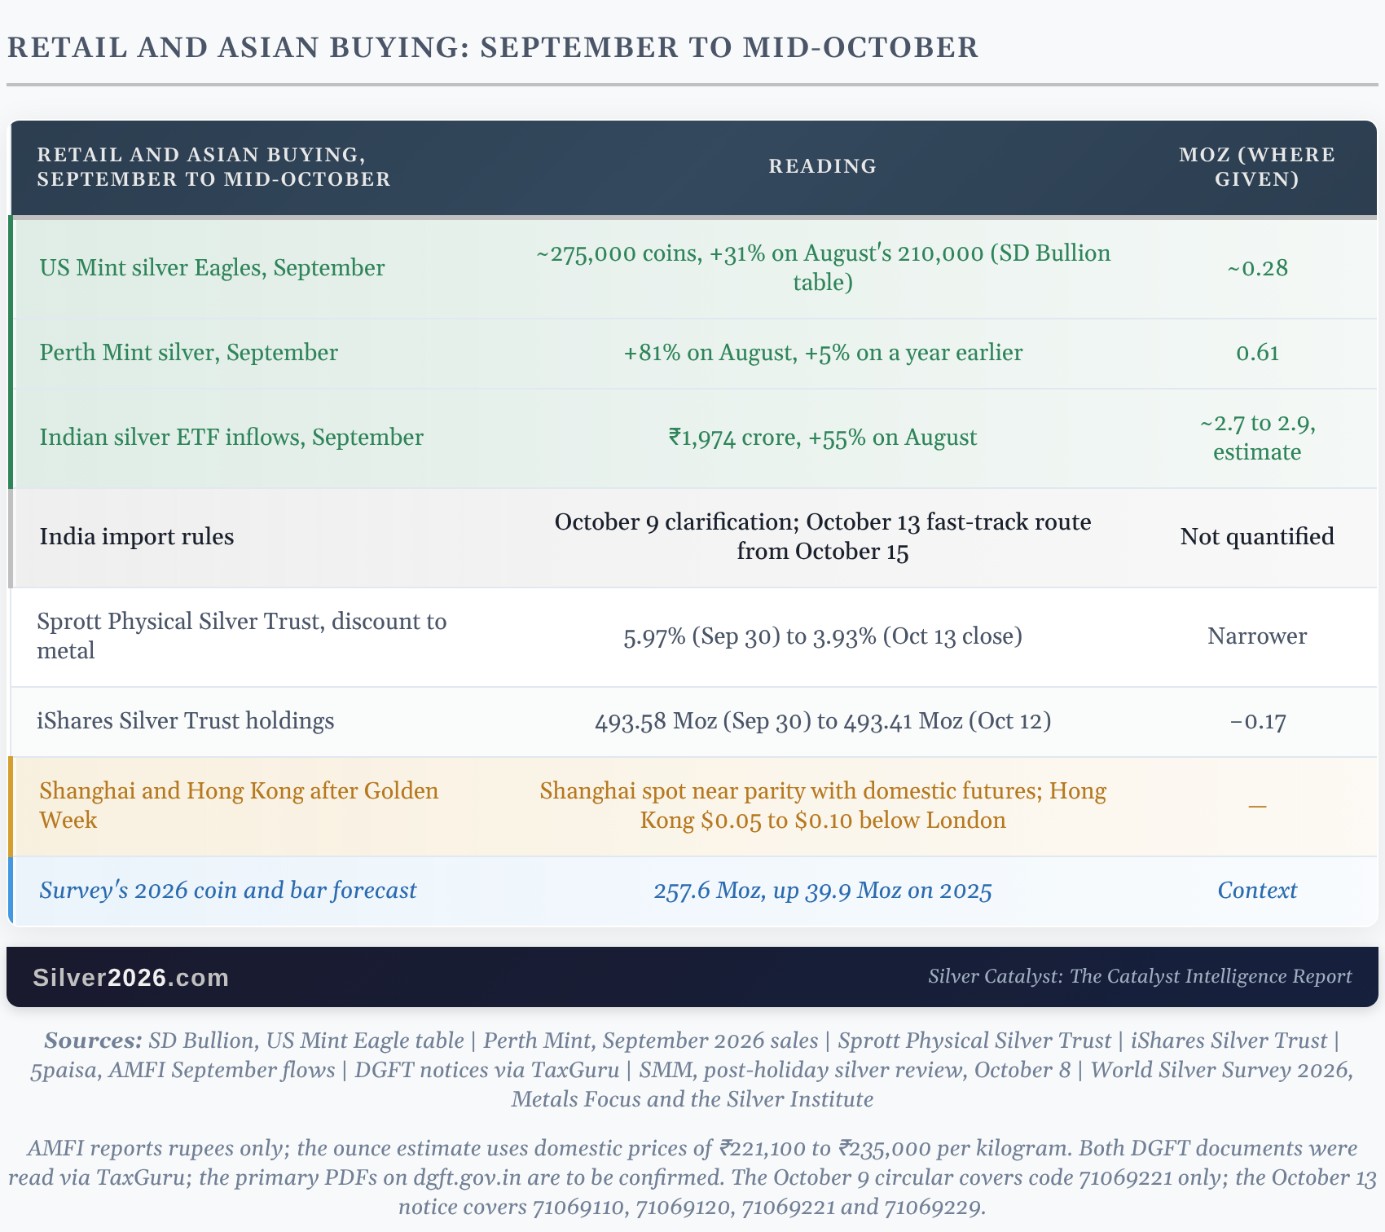
Mint sales and Indian fund buying came to roughly 3.6 to 3.8 million ounces in September, and India has eased import rules just ahead of Dhanteras and Diwali.Investorideas.com (www.investorideas.com), a go-to platform for big investing ideas including mining and silver stocks, features a silver market analysis article from The Silver Engineer at Golden Meadow(R). Mint sales and Indian fund buying came to roughly 3.6 to 3.8 million ounces of silver in September on my count, and that is good news for silver: ...