新能源汽车交付量

搜索文档
小鹏汽车:产能跟不上订单、幸福的烦恼?
数说新能源· 2026-10-23 11:30
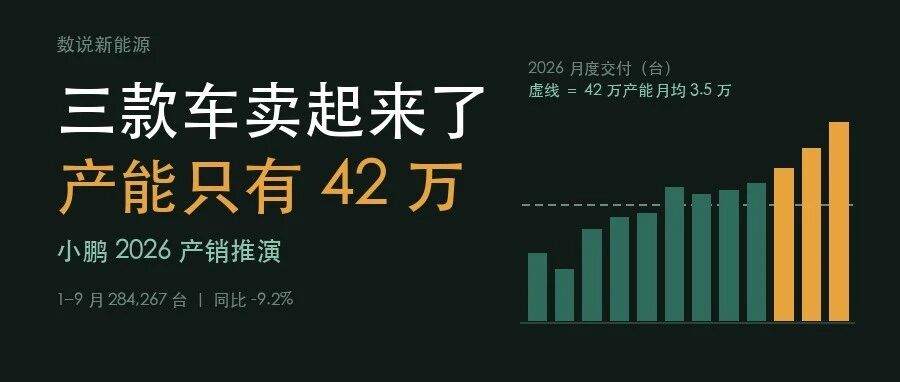
文章核心观点 - 公司当前核心矛盾不是需求不足而是产能受限,交付量受制于设计产能42万/年,2025年交付42.9万台对应利用率102.2%,已靠双班、加班、技改实现超产 [8][14] - 需求侧四个硬指标(锁单、等车周期、爆款订单、产品结构)共同验证供需紧张的真实性,Q3新增锁单环比+50%创历史新高 [11] - 三个不同定位车型(M03、GX、L03)同时成立,说明产品定义方法论在持续起作用,而非单款定价踩对 [14] - 2026年推演44.2万台对应利用率约105%,双班+技改上限55–59万/年,月均4.6–4.9万;12月目标6万台年化72万等于设计产能1.71倍,挖潜无法实现,必须靠新线投产 [10][17] - 高层人事组织完善优化是产品爆款的根基,组织能力体现为优质产品持续出现与体系适应膨胀需求、保质保量生产并维持售后到位 [15] 一、交付数据 - 1月交付20,011台,同比-34.1%;2月15,256台,环比-23.8%、同比-49.9%;3月27,415台,环比+79.7%、同比-17.4%;Q1小计62,682台,同比-33.3% [1] - 4月31,011台环比+13.1%、同比-11.5%;5月32,158台环比+3.7%、同比-4.1%;6月40,126台环比+24.8%、同比+15.9%;Q2小计103,295台,环比+64.8%、同比+0.1% [1] - 7月38,027台环比-5.2%、同比+3.6%;8月39,107台环比+2.8%、同比+3.7%;9月41,256台环比+5.5%、同比-0.8%;Q3小计118,390台,环比+14.6%、同比+2.1% [1] - 10月46,000台环比+11.5%、同比+9.5%;11月推52,000台环比+13.0%、同比+41.6%;12月推60,000台环比+15.4%、同比+60.0%;全年推442,267台,同比+3.0% [1] - 1–9月累计284,267台,同比-9.2%;2025全年429,445台,同比+126%创历史新高 [1] - Q3实际118,390台,指引115,000–121,000台,离上限差2,610台;Q3环比+14.6%但同比仅+2.1%,环比改善主要来自Q1低基数62,682台 [1] - Q4需158,000台才能全年转正,对应同比+35.9%(2025 Q4为116,249台);Q4管理层目标挑战单月6万台 [2] 二、产能数据 - 肇庆基地设计产能20万/年在产,扩产动作包括双班+技改提JPH、二期偏配套,整车新增存疑 [2] - 广州基地设计产能12万/年在产+扩建,现有线加一班、每日延8小时年增整车6万台(含增程改造),折月5,000台,不新建厂房;黄埔新增1条自动涂装线 [2][4] - 武汉基地设计产能10万/年,零部件扩产包括冲压/压铸/电池三大车间,车身车架20万套、电池包30万套、前驱10万、后驱30万、IPU 30万 [2] - 马来CKD约3万/年已投产,位于马六甲,与EPMB合作,右舵G6先行,后续X9/增程供东盟,满产约3万/年 [2][7] - 国内合计42万/年(肇庆20+广州12+武汉10) [3] - 广州黄埔2025-12环评公示:新增1条自动涂装线+提升已有涂装线,年增30万套车身零部件,全厂30万套→60万套/年,口径为车身零部件不等于30万台整车 [3] - 武汉汉南2026-06市生态环境局批复:新增冲压、压铸、电池车间,焊装/涂装预留区加设备;武汉二期2026-08规划公示含电池车间2、电池连廊,媒体引项目信息称2026 Q4–2027 Q4完工,规划许可不等于开工令 [5] - 肇庆2025整车超18万,M03累计22万+,下半年增量靠双班+技改 [6] - 2025交付42.9万÷设计42万=利用率102.2%,已靠双班/加班/技改超产 [8] - 双班+技改系数1.3–1.4对应55–59万/年,月均4.6–4.9万(估算非公司口径);2026推演44.2万对应利用率约105% [10] - 12月6万台年化72万等于设计产能1.71倍,挖潜做不到须新线投产;2027上限两种算法:42+30=72万(常见口径)/60–65万(按整车口径折算后) [10] 三、产品数据 - L03 9月交付>10,000台,7月2日首秀预售,9月破万,上市订单破公司历史纪录,已在香港、菲律宾、澳洲、印尼交付 [9] - GX 9月交付7,224台,连续3个月>7,000,连续2个月30万以上大型SUV销量前三,中东订单>3,000,截至8月底累计交付21,501台 [9] - G9L 9月17日上市,限时23.18万起,上市不足半月;9月11日右舵版下线发澳洲,10月巴黎海外上市 [9] - M03 8月零售8,400台,2024-08-27上市至今734天/24.1个平均月,累计31万,月均1.29万,8月受L03分流回落 [11] - P7家族<7,000台,2026年分拆为P7+与新P7,两者合计稳不住7,000/月;L05未上市无交付数据 [11] - 订单方面Q3新增锁单环比+50%创历史新高,GX交付周期上限曾超35周,新增核心零部件产线后可缩短1–3周 [11] 四、供需格局 - 需求侧锁单:Q3新增锁单环比+50%创历史新高,锁单为付定金订单而非留资意向 [11] - 需求侧等车:GX交付周期上限曾超35周接近8个月,核心零部件产线增加后等待时间可缩短1–3周,30万以上车型等大半年在2026年中国市场不常见 [11] - 需求侧爆款:L03上市订单打破公司所有车型历史纪录,7月2日首秀、9月交付即破万 [12] - 需求侧结构:GX连续3个月单月超7,000,连续2个月位列30万以上大型SUV销量前三,中东订单破3,000 [13] - 供给侧约束:设计产能42万/年,2025交付42.9万对应利用率102.2% [14] - 三个车同时成立比单款爆款有说服力:M03在紧凑级纯电站了两年、24个交付月月均1.29万;GX在30万以上大型SUV连坐两个月前三;L03上市两个月交付破万,三个不同定位车各自走出来说明产品定义方法在起作用 [14] 五、展望 - 高层人事组织完善优化是产品爆款根基,组织能力体现为优质产品出现(M03、GX、L03已展示)与公司体系适应膨胀需求、保质保量生产并维持售后到位 [15] - 人到位了组织能力就能显现,对后续发展持乐观态度 [16] - 2026按44.2万推演对应利用率约105%;双班+技改上限55–59万/年、月均4.6–4.9万;12月目标6万年化72万等于1.71倍设计产能,解法只有新线投产 [17] - 集中表现为从L03开始公司能否持续出现热销车型,关注L05正式发布会并期待其成为爆款 [18]