立体交通

搜索文档
飞行汽车离真正落地还有多远?
凤凰网财经· 2026-10-26 18:10
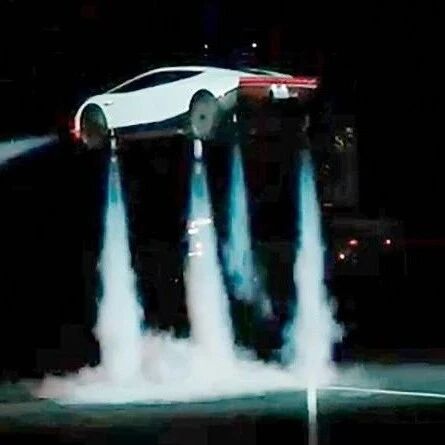
文章核心观点 - 特斯拉Roadster借助冷气推进系统完成短时腾空演示,但不属于行业定义的飞行汽车,无法持续空中巡航,也不意味着飞行汽车商业化临近 [3][4] - 中国飞行汽车走的是电动垂直起降飞行器(eVTOL)路线,已从原型试制迈入适航取证与试点运营并行的培育期,但商业化仍面临适航取证、空域基础设施、经济性等多重系统性短板 [6][9][10] 特斯拉Roadster技术演示的性质 - 特斯拉第二代Roadster在美国得克萨斯州封闭测试场完成短时腾空、空中翻滚及特殊坡道冲刺演示,引发中国汽车行业关注 [3] - 蔚来汽车董事长李斌评价"太厉害了!这个我们真没有";小鹏集团董事长何小鹏称Roadster是"非常酷的另外一种形态飞行汽车" [4] - Roadster发布3个版本:Rocket特技版为单座布局,车身四周布置10组冷气喷口,搭配容积达600升的碳纤维高压储气罐,罐内储存约250公斤高压氮气,工作压力接近700个大气压;Thrust版本增加后置主推进器和中等容积高压储气罐,喷气功能仅允许在封闭赛道内启用;Performance版本不搭载喷气推进装置,是唯一具备公共道路落地预期的车型,国内已开放预订 [4] - 清华大学车辆与运载学院教授张扬军解释,短时腾空依靠两套系统配合:底盘风扇在车身与地面之间制造低压实现贴地吸附,车身依靠高压氮气喷出推力完成起跳、空中翻转与落地,该系统只能维持数秒,属于封闭场地特技演示 [4] - 美国联邦航空管理局回应称该载具未被认定为符合FAA标准的航空器,难以取得公共空域适航资质,只是一款展示腾空特技的概念车 [5] - 国研新经济研究院创始院长朱克力指出,装置喷出的是常温压缩气体,本质是高压气瓶储存的有限工质,只能维持极短时间的姿态调整,腾空更多是前沿技术展示而非实用飞行交通工具 [5] - 清华大学苏州汽车研究院智能飞行汽车所所长杨军认为,Roadster依靠高压冷气喷射实现数秒腾空,不属于行业定义的飞行汽车,只是地面超跑的选装特技套件 [5] 中国飞行汽车的发展阶段与技术路线 - 今年1月中国汽车工程学会发布的《飞行汽车发展报告2.0》将飞行汽车定义为面向空地一体交通的电动垂直起降飞行器(eVTOL),包含纯飞式、分体式和两栖式三种产品形态 [6] - 国内飞行汽车已从原型试制阶段迈入适航取证、试点运营并行的培育期,部分产品拿到适航证件,可在封闭空域开展文旅观光、应急救援等场景试飞与示范运营 [6] - 适航取证形成清晰梯队:亿航EH216-S率先拿到适航证;峰飞V2000CG集齐型号、生产、单机三证;小鹏汇天的机型已进入受理阶段;沃飞长空进入验证环节,计划未来两年完成取证 [7] - 在eVTOL领域,我国整体处于全球第一梯队,优势集中在供应链成本和整车制造效率;美国则在飞控、航电、低空交通管理等关键技术领域更有积累 [7] 车企布局飞行汽车的角色与挑战 - 中汽研数据显示,eVTOL与智能汽车的产业链重合度约为70%,这一判断已成为业内共识 [7] - 长安汽车、小鹏汽车、一汽、广汽、奇瑞等多家车企均已布局飞行汽车,将其视为拓展产业边界的新赛道 [7] - 张扬军认为,车企是低空经济的重要跨界力量,整车制造、智能驾驶和供应链能力可向eVTOL研发迁移,但最大挑战在于完成从车规级到航规级的跨越,航空装备安全冗余要求更高,气动设计、分布式推进系统是车企过去较少接触的领域,TC(型号合格证)、PC(生产许可证)、AC(适航证)三证取证流程以及空域审批、空中运维、航线管理等运营规则都需要从零搭建 [7] - 朱克力认为,车企在低空产业链中承担整机集成、量产制造、智能控制落地角色,最大优势是成熟的整车制造与供应链体系,能把航空产品从手工试制转向流水线量产、控制制造成本,推动飞行汽车脱离小众实验室产品走向产业化生产 [8] - 王羽补充说,车企是低空经济规模化落地的"供应链底座"和"量产化推手",汽车级与航空级安全标准之间存在量级跃迁,谁能最先完成工程文化切换,谁才能真正把供应链优势转化为产品优势 [8] 飞行汽车商业化的主要卡点 - 何小鹏提到,所有人都无法绕开飞行认证,在全球这都是需要长期工作 [9] - 杨军认为,商业化最大卡点是适航进度和空域基础设施,短期国内飞行汽车只能在封闭场景试点 [9] - 朱克力分析,商业化最大卡点并非单一零部件技术,而是完整的系统性短板:适航取证门槛极高,载人飞行器安全标准严苛,取证周期漫长,研发与认证投入巨大 [9] - 空域管理、低空智联网、城市垂直起降场站等基础设施尚未成形,缺少成熟航线调度与空中管控体系;电池能量密度有限制约载荷与续航;社会层面还有噪声、安全顾虑等接受度问题 [10] - 张扬军提出产业化两大现实卡点:一是基础设施不完善,起降点、低空航线、补能站点、运维保障网络还没有形成规模;二是经济性不足,研发与制造成本居高不下,单次飞行票价偏高,很难做成面向普通大众的普惠出行项目,商业闭环暂时难以形成;取证进度、空域开放和起降场地落地是决定企业项目快慢的直接因素 [10] 低空经济补贴政策调整 - 今年浙江绍兴、深圳市光明区等地陆续调整低空经济直接奖补政策;9月杭州、广州天河区先后宣布拟废止或暂停实施对低空经济产业进行财政补贴的政府文件 [10] - 杨军指出,短期有压力但长期利好行业发展,补贴调整主要是公平竞争审查和去产业泡沫,从普惠现金奖励转为产业基金、场景支持 [10] - 朱克力认为,调整短期会带来阵痛,依赖补贴的初创企业现金流承压,炒作概念的资本逐步退出;长期会倒逼产业从政策驱动转向市场驱动,淘汰空壳项目,资源向掌握核心技术、具备真实场景的企业集中,这是扶持思路的理性纠偏 [10] 飞行汽车发展趋势与商业化时间预期 - 王羽判断三条主线同时展开:动力路线将经历"纯电先行、混动过渡、固态电池收口"的演进;产业竞争重心将从"整机比拼"上移到"生态竞争";场景演进遵循"专业化先行、大众化跟进"的节奏 [11] - 杨军认为,eVTOL城市通勤规模化在2030年后 [11] - 朱克力表示,商业化会分阶段推进,面向普通大众日常通勤的规模化商业化,行业普遍预期大概在2035年前后 [11]