天恒钠电系统

搜索文档
4.4GWh公开订单!保加利亚爆发
鑫椤储能· 2026-10-23 15:12
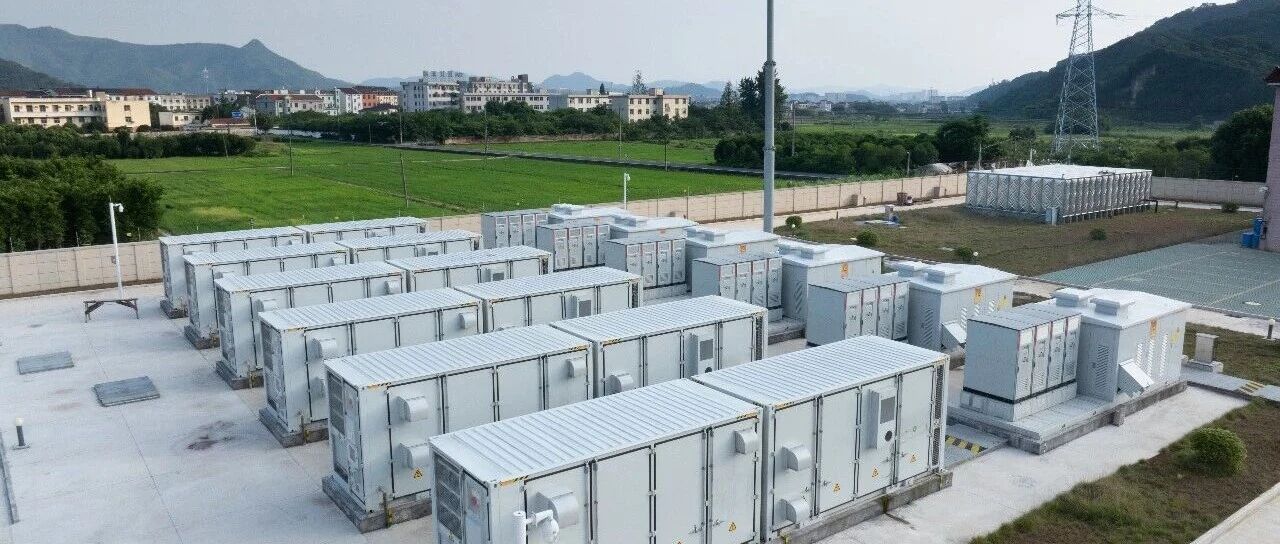
文章核心观点 - 保加利亚正从储能装机几乎可忽略的东欧国家快速崛起为中国储能出海升温最快的市场之一,2026年以来中国储能企业在保公开披露订单及投运容量合计超4.4GWh,比亚迪、宁德时代、阳光电源、华为数字能源、中车株洲所、海博思创、采日能源、上能电气、昆宇电源等头部企业密集落子这一人口不到700万的欧盟成员国 [1] - 保加利亚储能市场崛起由政策补贴与电力市场机制双重驱动,中企卡位沿系统级大项目交付与百兆瓦时级项目渗透两条路径展开,下一阶段竞争重心从设备出口交付转向在实时价格信号下持续验证储能系统综合价值 [2][3][6] 市场装机与规模增长 - 2024年初保加利亚全国电池储能装机仅约200MWh,到2026年6月已投运规模达4.8GW/14GWh,行业机构预计年底攀升至6.95GW/20.8GWh,约占该国总发电装机容量的20% [1] - SeeNext数据确认2025年保加利亚新增并网储能容量约2.5GWh,同比增长超过1100%,跃居欧盟第三大电池储能市场,仅次于德国和意大利 [1] 政策与市场机制驱动 - 依托欧盟复苏与韧性基金支持,保加利亚推出RESTORE国家储能专项计划,总盘子6.03亿欧元,可为独立储能项目承担最高50%的建设成本,首轮招标超额分配近10GWh,次轮再追加约4GWh [2] - 最高50%的建设补贴在大型储能项目资本开支敏感的行业环境下大幅改善项目投资收益,直接撬动大量储能投资落地 [2] - 保加利亚与希腊、罗马尼亚是欧洲光伏渗透率上升最快的区域之一,白天光伏出力旺盛导致低电价乃至负电价时段频繁出现,傍晚光伏出力退坡后日内电价短时间大幅跳涨 [2] - 2026年5月保加利亚曾以44.34欧元/MWh的日前价格从希腊进口15分钟报价仅0.01欧元/MWh的电力,巨大日内价差使储能低价吸纳高价释放的套利商业逻辑清晰可落地,为项目带来稳定收益空间 [2] 中企卡位路径一:系统级大项目交付 - 宁德时代与东欧开发商Solarpro合作的602MWh项目于2026年5月并网,搭载天恒储能系统,投运后直接将保加利亚全国储能容量提升约10% [3] - 2026年7月宁德时代与Solarpro再签2GWh钠离子电池储能协议,计划年内共同部署中东欧首个大型钠电储能项目,其天恒钠电系统循环寿命达15000次,20℃下容量保持率92%,适配东欧冬季低温工况 [4] - 阳光电源与Sunotec合作于6月投运新扎戈拉150MW/600MWh液冷储能项目,全量采用PowerTitan 2.0系统,双方计划到2026年底将当地联合并网容量推至3GWh [4] - 比亚迪年初完成Maritsa East 3电厂500MWh独立式储能项目交付,110个储能单元在最终投资决定后数月内即实现并网 [4] - 中车株洲所提供核心设备的Bohot 200MWh项目于4月实现全容量并网,并通过欧洲严苛并网标准 [4] - 华为数字能源早在2025年4月便将125MW/500MWh构网型储能系统接入保加利亚电网,为其欧洲首个构网型储能项目 [4] 中企卡位路径二:百兆瓦时级项目渗透 - 昆宇电源交付保加利亚300MW/1500MWh独立储能电站一期项目,采用自研5MWh液冷集装箱系统,已通过IEC、UL全套认证 [5] - 海博思创在保加利亚签约两个100MWh项目,以HyperBlock III液冷系统切入调频、峰谷套利场景,布局巴尔干市场 [5] - 上能电气为东欧迄今最大的602MWh布尔加斯项目交付6.9MW集中式PCS中压交钥匙站,具备构网型功能 [5] - 采日能源10MW/31MWh项目于6月并网 [5] - 上述项目单体规模不及头部GWh级大单,但覆盖从电芯、PCS到系统集成的完整产业链条,构筑中企在保加利亚更厚实的市场基本盘 [5] 区域定位与竞争趋势 - 保加利亚意义不止于又一个欧洲大储市场,随着储能在日内价差、跨境电力潮流中承担灵活调节角色,该国正逐步成长为东南欧区域电力平衡枢纽,在低价时段吸纳邻国多余电力、电价走高时向罗马尼亚和希腊方向输出电力 [5] - 对已完成本地项目验证的中国储能企业而言,下一阶段竞争重心不再局限于设备出口交付,而是要在复杂多变的电力市场实时价格信号下持续验证储能系统综合价值 [6] - 目前统计到的4.4GWh公开订单仅是中企角逐东南欧储能长赛道上的一个阶段性刻度 [6]