MediaAlpha Announces $16 Million Private Stock Repurchase
Globenewswire· 2026-11-13 05:10
文章核心观点 - MediaAlpha以约1600万美元回购113万股Class A普通股,每股价格14.15美元,较2026年11月11日收盘价折价约5.5%,回购股份将被注销 [1] - 公司CFO表示此次回购是机会性操作,体现对公司战略、执行力和多年增长前景的信心 [2] - 自2025年7月以来公司已累计回购1.31亿美元股票,约占当时流通股的18%,并预计股票回购将成为可预见未来资本配置策略的一部分 [2] - 交易完成后White Mountains仍持有约1130万股Class A普通股,约占公司总流通股的19% [2] 交易细节 - 回购股份数量为113万股Class A普通股 [1] - 回购总金额约1600万美元 [1] - 每股回购价格14.15美元 [1] - 较2026年11月11日收盘价折价约5.5% [1] - 交易通过私下协商完成 [1] - 回购股份将被注销并退役 [1] 公司资本配置与股东结构 - 自2025年7月以来累计回购金额达1.31亿美元 [2] - 累计回购股份约占2025年7月时流通股的18% [2] - 公司预计股票回购将成为可预见未来资本配置策略的组成部分 [2] - White Mountains自2014年起为公司投资者,为公司最大股东 [2] - 交易完成后White Mountains持有约1130万股Class A普通股,占总流通股约19% [2] 公司业务概况 - 公司定位为保险行业领先的程序化客户获取平台 [1][4] - 拥有超过1150个活跃合作伙伴(不含代理合作伙伴)[4] - 2025年产生超过1.41亿次消费者推荐 [4] - 程序化广告技术2025年驱动22亿美元支出,覆盖品牌、比较和元搜索网站,涉及财产与意外险、健康险、寿险及其他行业 [4]


Sanara MedTech Inc. Reports Third Quarter 2026 Financial Results (Unaudited)
Globenewswire· 2026-11-13 05:10
文章核心观点 - Sanara MedTech 2026年第三季度实现净收入2840万美元,同比增长8%,毛利率93%,调整后EBITDA为560万美元,CellerateRX Surgical和BIASURGE是收入增长的主要驱动力 [4] - 公司于2026年7月宣布将被MIMEDX收购的转型性协议,9月获得股东批准,目前正在推进监管和审查流程 [5] - 公司更新2026年全年净收入指引至1.10亿至1.15亿美元区间,较此前1.16亿至1.21亿美元的指引下调,新指引较2025年全年1.031亿美元净收入增长约7%至12% [25] 第三季度2026年财务摘要 - 净收入为2840万美元,较2025年第三季度的2630万美元增加210万美元,增幅8% [7] - 软组织修复产品销售额增加220万美元(增幅10%),包括CellerateRX Surgical和BIASURGE,部分被骨融合产品销售额减少10万美元(降幅5%)所抵消 [7] - 毛利润为2630万美元,较2025年第三季度的2450万美元增加190万美元,增幅8%,毛利率为93%,与2025年同期持平 [8] - 运营费用为2560万美元,占净收入的90%,较2025年第三季度的2150万美元(占净收入82%)增加410万美元,增幅19% [9] - 运营费用增加主要由于SG&A上升,其中约300万美元为与公司战略举措及待完成合并相关的法律和咨询服务费用,约80万美元为直接销售和营销费用增加,约40万美元为法律和会计费用,约20万美元为薪酬费用 [9] - 研发费用降至70万美元(占净收入3%),较2025年第三季度的100万美元(占净收入4%)下降,主要由于软组织修复产品增强计划的时间安排差异 [9] - 运营利润为70万美元,较2025年第三季度的290万美元下降 [10] - 其他费用为200万美元,较2025年第三季度的210万美元略有下降,主要由于利息收入和投资处置收益,部分被权益法投资亏损份额增加所抵消 [11] - 持续经营净亏损为130万美元(每股摊薄亏损0.15美元),较2025年第三季度持续经营净利润80万美元(每股摊薄收益0.09美元)下降210万美元 [12] - 持续经营净亏损主要由于SG&A增加(含合并相关成本)及权益法投资亏损份额增加,部分被净收入增长所抵消 [14] - 终止经营净亏损为10万美元,较2025年第三季度的3120万美元大幅收窄 [14] - 调整后EBITDA为560万美元,较2025年第三季度的490万美元增加70万美元,主要由于净收入增长,部分被SG&A增加所抵消 [14] 2026年前九个月财务摘要 - 净收入为8440万美元,较2025年同期的7560万美元增加880万美元,增幅12% [15] - 软组织修复产品销售额增加920万美元(增幅14%),包括CellerateRX Surgical、BIASURGE和FORTIFY TRG组织修复移植物,部分被骨融合产品销售额减少40万美元(降幅5%)所抵消 [15] - 毛利润为7840万美元,较2025年同期的6990万美元增加840万美元,增幅12%,毛利率为93%,与2025年同期持平 [16] - 运营费用为7320万美元,占净收入的87%,较2025年同期的6370万美元(占净收入84%)增加950万美元,增幅15% [17] - 运营费用增加主要由于SG&A上升,其中约410万美元为与公司战略举措及待完成合并相关的法律和咨询服务费用,约390万美元为直接销售和营销费用增加,约130万美元为薪酬费用,约40万美元为法律和会计费用 [17] - 研发费用降至260万美元(占净收入3%),较2025年同期的300万美元(占净收入4%)下降 [17] - 运营利润为520万美元,较2025年同期的630万美元下降 [18] - 其他费用为650万美元,较2025年同期的550万美元增加,主要由于CRG定期贷款利息费用增加及权益法投资亏损份额增加,部分被利息收入和投资处置收益所抵消 [19] - 持续经营净亏损为130万美元(每股摊薄亏损0.15美元),较2025年同期持续经营净利润70万美元(每股摊薄收益0.08美元)下降200万美元 [20] - 终止经营净亏损为10万美元,较2025年同期的3670万美元大幅收窄 [20] - 调整后EBITDA为1490万美元,较2025年同期的1230万美元增加260万美元 [21] - 经营活动提供的净现金为350万美元,较2025年同期的280万美元增加,主要由于净亏损减少和库存支出下降,部分被奖金和佣金支付增加所抵消 [22] - CRG定期贷款利息支付时间差异(于2026年10月1日而非9月30日支付)使2026年9月30日现金余额增加约160万美元 [22] 资产负债表与现金流 - 截至2026年9月30日,现金及现金等价物为1680万美元,长期债务为4670万美元,而2025年12月31日分别为1660万美元和4600万美元 [23] - 总资产为7220万美元,总负债为6460万美元,股东权益合计为770万美元 [34][35] - 应收账款净额为1390万美元,较2025年末的1200万美元增加 [34] - 库存净额为330万美元,较2025年末的390万美元下降 [34] - 商誉为360万美元,无形资产净额为1670万美元 [34] - 2026年前九个月投资活动净现金使用量为180万美元,主要由于可转换贷款应收款180万美元 [40] - 2026年前九个月融资活动净现金使用量为150万美元,主要由于金融负债和盈利支付款80万美元及股权奖励净结算65万美元 [40] 战略交易与业务发展 - 公司预计将被MIMEDX收购,该交易已获股东批准,目前正在推进监管和审查流程 [5] - 公司战略重新调整后,Tissue Health Plus(THP)的资产负债表和经营报表已归类为终止经营,并从持续经营中剔除 [13] - 收入增长得益于市场渗透率提升以及在新老美国市场持续扩展和开发独立分销网络的战略 [7][15] - 公司产品组合包括CellerateRX Surgical Powder、BIASURGE Advanced Surgical Solution、FORTIFY TRG Tissue Repair Graft、FORTIFY FLOWABLE Extracellular Matrix以及ACTIGEN、ALLOCYTE Plus、BiFORM、TEXAGEN等先进生物制品 [26] 全年指引 - 公司更新2026年全年净收入指引至1.10亿至1.15亿美元区间,较此前1.16亿至1.21亿美元的指引下调 [25] - 新指引较2025年全年净收入1.031亿美元增长约7%至12% [25]


dLocal Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-11-13 05:09
核心观点 - 公司2026年第三季度实现连续第8个季度TPV同比增长超50%,连续第4个季度达到或超过70%,经营杠杆效应在下半年如期兑现,盈利能力与现金流生成能力显著增强 [6][1] - 营收环比几乎持平(398.0百万美元 vs 二季度399.7百万美元),主要受本地对本地及代付量占比提升、阿根廷Hot Sale季节性高峰后量能回落影响,剔除阿根廷后营收环比增长约1% [7] - 毛利率同比下降(33% vs 37%),反映支付方式结构变化、墨西哥处理成本上升及本地对本地流量占比提升,但部分被阿根廷预付款成本下降和尼日利亚成本回收所抵消 [7][8] 第三季度2026财务亮点 - TPV达183亿美元,同比增长77%(2025年三季度为104亿美元),环比增长4%(2026年二季度为177亿美元),恒定汇率下同比增长68% [7] - 营收达398.0百万美元,同比增长41%(2025年三季度为282.5百万美元),恒定汇率下同比增长36% [7] - 毛利润达132.0百万美元,创历史新高,同比增长28%(2025年三季度为103.2百万美元),环比增长4%(2026年二季度为127.2百万美元),恒定汇率下同比增长24% [7] - 毛利润率33%,较2025年三季度的37%下降3个百分点,较2026年二季度的32%上升1个百分点 [7][9] - 毛利润/TPV为0.72%,较2025年三季度的0.99%下降,与2026年二季度持平 [7] - 营业利润达76.2百万美元,同比增长37%(2025年三季度为55.6百万美元),环比增长19% [11] - 营业利润/毛利润比率为58%,环比提升7个百分点(二季度为50%),同比提升4个百分点(2025年三季度为54%),为2023年四季度以来最高水平 [2][11] - 净利润创纪录达68.0百万美元,同比增长31%(2025年三季度为51.8百万美元),环比增长24%(2026年二季度为54.8百万美元),稀释每股收益0.23美元(2025年三季度为0.17美元) [2][11] - 净利润率17%,较2025年三季度的18%下降1个百分点 [9] - 净财务收益为5.3百万美元,2025年三季度为6.4百万美元,2026年二季度为2.3百万美元 [11] - 有效所得税率约15%,与2025年三季度持平,接近2026年二季度的16% [11] 经营费用与成本管理 - 经营费用为55.9百万美元,同比增长17%,环比下降11%,同比增长反映2025年下半年投资的年化影响,环比下降得益于第三方支出减少、员工人数下降及自动化议程的持续效益 [11] - 毛利润增速(+28%)超过经营费用增速(+17%),体现持续的成本纪律和自动化努力 [2] 现金流与资产负债表 - 第三季度调整后自由现金流为99.1百万美元,同比增长163%(2025年三季度为37.6百万美元),环比增长44%(2026年二季度为68.5百万美元),反映营业利润提升及2026年一季度临时营运资金效应的逆转 [11] - 前九个月调整后自由现金流达182.3百万美元,对净利润转化率为111% [3] - 截至2026年9月30日,总现金及现金等价物为1,033.9百万美元,其中公司现金及现金等价物为536.9百万美元,较2025年9月30日的333.1百万美元增加203.8百万美元,较2026年6月30日的369.1百万美元环比增加167.8百万美元,主要由于8月签署的1.5亿美元贷款 [11] - 根据2026年3月授权的3亿美元回购计划,截至三季度末公司已回购约910万股A类股,耗资120.1百万美元 [11] - 前九个月经营活动净现金为412.5百万美元(2025年同期为315.0百万美元),资本支出28.7百万美元(2025年同期为25.3百万美元),商户营运资金变动为-201.6百万美元(2025年同期为-164.0百万美元) [17][18] 前九个月2026累计业绩 - TPV达500.94亿美元,同比增长81%(2025年同期为277.09亿美元) [9] - 营收达1,133.6百万美元,同比增长50%(2025年同期为755.7百万美元) [9] - 毛利润达377.8百万美元,同比增长32%(2025年同期为287.0百万美元),毛利润率33%,较2025年同期的38%下降5个百分点 [9] - 营业利润达193.1百万美元,同比增长23%(2025年同期为157.2百万美元),营业利润/毛利润比率为51%,较2025年同期的55%下降4个百分点 [9] - 净利润达164.7百万美元,同比增长17%(2025年同期为141.3百万美元),净利润率15%,较2025年同期的19%下降4个百分点 [9] 管理层评论与业务驱动 - 首席执行官Pedro Arnt表示,公司实现了又一个持续执行的季度,得益于商户关系深化、经营杠杆改善和稳健的现金生成,净收入留存率达140%,反映现有商户基础的业务强度 [6] - 公司预计下半年经营杠杆效应正在兑现 [6] 2026年全年指引 - TPV指引为同比增长60%-70%,当前表现高于指引上限 [14] - 毛利润指引为同比增长25%-30%,当前表现处于指引中值 [14] - 营业利润指引为同比增长27.5%-32.5%,当前表现低于指引下限(不含上年税务调整) [14] - 营业利润受到巴西、墨西哥和阿根廷营收及毛利润层面未预期汇率逆风以及非洲和亚洲较小高费率市场表现疲软的负面影响 [12] - 经营费用环比实质性下降,符合预期 [13] 公司概况 - 公司为领先的跨境金融基础设施平台,连接全球商户与新兴市场,业务覆盖非洲、亚洲、中东和拉丁美洲60多个国家,通过"One dLocal"概念(一个直接API、一个平台、一份合同)使全球企业能够接受付款、发送代付并全球结算资金 [3][25]

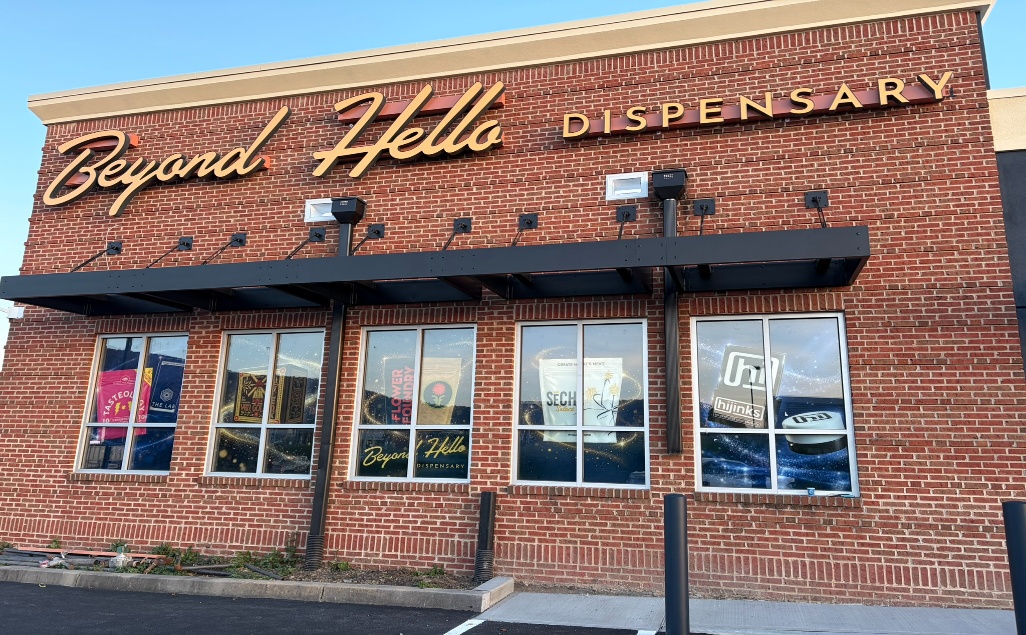
Jushi Holdings Inc. Announces Opening of Relocated Beyond Hello™ Dispensary in Hamburg, Pennsylvania
Globenewswire· 2026-11-13 05:07
文章核心观点 - Jushi Holdings Inc.宣布其 relocated Beyond Hello™ Hamburg 药房开业,该药房位于宾夕法尼亚州Hamburg的140 Wilderness Trail,将于2026年11月13日开始为宾夕法尼亚州医用大麻患者提供服务,并于2026年11月14日举行盛大开业庆祝活动 [3] - 此次搬迁将Jushi旗下前身Beyond Hello™ Sansom St.药房迁至Hamburg,反映公司持续优化宾夕法尼亚州零售布局、改善东宾夕法尼亚州患者和护理人员获取渠道的努力 [5] - 公司首席执行官Jim Cacioppo表示,宾夕法尼亚州仍是Jushi的关键市场,迁至Hamburg彰显公司持续致力于让药房对全州患者更便利、更可及 [10] 药房选址与区位优势 - Beyond Hello™ Hamburg药房战略性地位于Berks县Tilden镇,可便捷通往PA Route 61和Interstate 78 [7] - 该区域周边有全国性零售商、杂货店和餐饮选择,每年吸引超过200万次到访,为Hamburg及Berks县、Schuylkill县和邻近县周边社区的患者和护理人员提供便利目的地 [7] 药房设计与患者体验 - Beyond Hello™ Hamburg药房以患者体验为核心设计,采用现代化零售环境,配备知识丰富的 cannabis 专业人员,致力于帮助符合条件的宾夕法尼亚州医用大麻患者找到最适合其个人健康需求的产品 [9] - 患者可获取来自宾夕法尼亚州众多领先品牌的广泛医用大麻产品选择 [9] 营业信息与开业活动 - Beyond Hello™ Hamburg营业时间为周一至周六上午9:00至晚上8:00,周日上午9:00至晚上7:00 [10] - 患者可通过beyond-hello.com在线预留产品并到店取货,或直接致电药房(484) 668-1420 [10] - 盛大开业庆祝活动将包括剪彩仪式和全店促销,最高可享40%折扣 [10] 公司概况 - Jushi是一家垂直整合的大麻公司,由行业领先的管理团队领导,专注于通过机会性收购、困境资产重组和竞争性申请构建多州品牌大麻资产组合 [12] - 公司致力于在所有大麻生态系统层面提供高质量产品,同时最大化股东价值 [12]
Gaxos Reports Third-Quarter Revenue Growth of 14.5% Sequentially and 464.9% Year over Year
Globenewswire· 2026-11-13 05:06
文章核心观点 - Gaxos.ai在2026年第三季度实现合并营收约281万美元,环比增长14.5%,同比增长464.9%,同时广告与营销费用环比下降约16.7%,每美元广告营销费用产生的营收改善约38% [2][4][5] - 公司首席执行官Vadim Mats表示第三季度业绩显示营收持续增长且广告营销费用下降,实现创纪录合并营收,同时客户获取效率提升,公司持续聚焦于改善客户获取效率并扩展具有良好贡献经济性的产品和渠道 [3] - 公司广告与营销费用占合并营收比例从第二季度的约128%改善至第三季度的约93%,改善幅度约35% [5] 营收表现 - 第三季度合并营收约281万美元,较2026年第二季度约246万美元增长14.5%,较2025年第三季度约50万美元增长464.9% [2][8] - 第三季度营收环比增长14.5%,广告与营销费用环比下降约16.7% [4] - 每美元广告费用产生的营收改善约38%,达到1.08美元,而第二季度约为0.78美元 [4][8] 广告与营销费用 - 第三季度广告与营销费用总计约262万美元,第二季度约314万美元,环比下降16.7% [5][8] - 广告与营销费用占合并营收比例第三季度约93%,第二季度约128%,改善约35% [5] - 每美元广告与营销费用产生的营收第三季度约1.08美元,第二季度0.78美元,改善约38% [4][8] 流动性及资本结构 - 截至2026年9月30日,公司现金及短期投资约1330万美元,截至2026年6月30日约1144万美元 [6][8] - 截至2026年11月11日,公司已发行普通股13,752,288股 [7] - 第三季度公司通过认股权证行权获得净收益约317万美元,发行普通股3,007,654股 [7] - 公司在截至2026年9月30日的季度内未通过按市价发行计划发行股份 [7] 每股亏损 - 2026年第三季度归属于普通股股东的基本和稀释每股净亏损为0.08美元,2025年第三季度为0.14美元 [8] 经营重点与展望 - 2026年剩余时间公司计划聚焦于:核心经营业务中增加经常性和重复性营收、改善客户获取效率及广告回报、扩展具有良好贡献经济性的产品和客户渠道、保持运营支出和资本配置纪律、在可靠且适当的情况下为投资者提供额外经营指标 [13] - 公司第三季度业绩详情已载于当日向美国证券交易委员会提交的截至2026年9月30日的10-Q季度报告 [9] 公司业务概况 - Gaxos.ai Inc.(纳斯达克:GXAI)开发面向消费者和企业市场的人工智能应用,运营包括Gaxos Labs(开发和商业化AI驱动应用)和RNK Health(多数持股子公司,提供个性化减重、长寿和性能治疗) [10] - 公司还持有America First Defense.AI的战略少数股权投资,该公司为国防科技公司,开发下一代反无人机和机器人平台 [10]
CoreWeave Stock: Is Record Q3 Revenue & $132.5B Backlog a Buy Signal?
ZACKS· 2026-11-13 05:05
文章核心观点 - CoreWeave第三季度业绩创纪录,营收和积压订单大幅增长,推动股价在11月11日飙升24.7%,但利息支出攀升和债务高企构成重大财务压力,投资者需在追涨与等待财务担忧缓解之间做出选择 [1] - 最新季度业绩凸显AI基础设施需求强劲、客户承诺增长及运营表现改善,强化了长期增长潜力,应鼓励利益相关者继续持有 [5] - 新投资者应仔细权衡不利因素后再投资,或考虑等待公司将巨额积压订单转化为可持续的长期盈利能力 [10] 第三季度业绩表现 - 第三季度营收创纪录达到36.6亿美元,同比增长168%,环比增长超过10亿美元,显示增长势头加速 [2] - 运营收入接近翻两番,调整后EBITDA达到22.6亿美元,高于去年同期的8.38亿美元,表明运营表现改善及AI基础设施业务规模化能力增强 [4] - 第三季度GAAP净亏损为7.09亿美元 [6] 积压订单与收入指引 - 积压订单约1325亿美元,为未来数年提供显著的收入可见性,凸显市场对CoreWeave AI云基础设施的强劲需求 [2] - 公司将2026年全年营收指引上调至130亿至133亿美元,管理层预计业务将持续扩张 [3] - 国际扩张和扩展的合作伙伴关系进一步巩固其在不断扩大的AI基础设施市场中的地位 [3] - 公司预计未来三个月将获得90亿美元客户预付款和存款,为基础设施扩张提供额外资金支持 [3] 利息支出与债务状况 - 第三季度净利息支出为8.46亿美元,预计第四季度将增至10.5亿至11.5亿美元,较高的利息支出可能拖累未来盈利能力 [6] - 债务权益比为552.7%,远超互联网软件行业33.7%的水平,表明对债务融资依赖程度更高,在经济下行期间可能增加财务风险 [7]
Equillium Reports Third Quarter 2026 Financial Results and Recent Corporate and Clinical Highlights
Globenewswire· 2026-11-13 05:05
First participant dosed in Phase 1 clinical trial of EQ504, proof-of-mechanism data expected in Q2 2027 Cash equivalents of $53.3 million as of September 30, 2026; pro forma cash balance of approximately $72.0 million after the net effect of $20 million in gross financing received in October 2026 Cash runway expected into 2029 LA JOLLA, Calif., Nov. 12, 2026 (GLOBE NEWSWIRE) -- Equillium, Inc. (Nasdaq: EQ), a clinical-stage biotechnology innovator developing novel therapies to treat serious autoimmune and i ...

Azora Therapeutics Reports 2026 Third Quarter Financial Results and Provides Business Update
Globenewswire· 2026-11-13 05:05
文章核心观点 - Azora Therapeutics以代码“AZR”在纳斯达克开始交易,并任命了新的高管团队和董事会 [1] - 公司专注于开发治疗严重免疫介导和炎症性疾病的局部作用疗法,核心候选药物AT177的IND申报和Phase 1a启动按计划推进至2027年上半年 [1][2] - 公司从Adial Pharmaceuticals更名为Azora Therapeutics,并完成了一系列交易事项和股权转换,增强了领导团队和财务状况 [5][12] 公司上市与更名 - 公司于2026年10月29日生效将名称从Adial Pharmaceuticals改为Azora Therapeutics,普通股在纳斯达克资本市场以“AZR”为代码交易 [5] - 公司于2026年10月28日获得股东批准所有剩余交易事项,包括Series A优先股转换以及预融资权证和里程碑权证的行使 [5] - 2026年11月2日,9,924.260股Series A优先股转换为9,924,260股普通股,剩余3,006.341股Series A优先股仍可转换为3,006,341股普通股 [5][12] 高管团队与董事会任命 - Matt Davidson博士被任命为总裁兼首席执行官,此前创立Verrica Pharmaceuticals并领导开发了首个FDA批准的治疗传染性软疣的药物 [5] - Celia Economides被任命为首席财务官,拥有超过20年生物制药财务领导经验 [5] - Julie Saiki博士被任命为首席战略官,其在斯坦福的研究为AhR激活作为溃疡性结肠炎治疗途径奠定了基础 [5] - David Rubenstein医学博士/博士加入担任首席科学家,此前在Dermavant Sciences担任首席科学官,领导了首个FDA批准的AhR激动剂tapinarof(VTAMA® cream 1%)的开发和审批 [3][5] - 董事会新增三名独立董事:Aida Habtezion医学博士(前辉瑞首席医学官、前斯坦福胃肠病学家)、Paul Hastings(Nkarta首席执行官、前BIO主席)、Thomas Soloway(T-knife Therapeutics首席执行官、前Audentes Therapeutics和Ascendis Pharma首席财务官,担任审计委员会主席) [5][6] AT177项目进展 - AT177是一种专有的口服结肠靶向芳烃受体(AhR)激动剂,旨在以最小全身暴露在疾病部位恢复黏膜免疫稳态 [2] - AT177是活性成分靛玉红的 prodrug,靛玉红是一种源自青黛的强效AhR激动剂,青黛已在溃疡性结肠炎患者的临床研究中评估但未获FDA批准 [13] - AT177的结肠靶向制剂旨在将治疗性AhR参与直接递送至结肠黏膜,以最小化与不良事件相关的全身AhR暴露 [13] - 临床前研究中,AT177表现出强大的局部结肠AhR激活且全身暴露显著有限 [13] - IND enabling研究继续进行,基于已完成的GLP毒理学研究和FDA的pre-IND反馈 [14] - GMP生产已启动以支持AT177的临床开发 [14] - 计划2027年上半年提交IND并启动Phase 1a单次和多次递增剂量(SAD/MAD)试验,随后进行溃疡性结肠炎的Phase 1b概念验证研究 [14] 融资与股权 - 2026年9月16日和9月30日,公司修订证券购买协议和票据交换协议,移除了按初始交割预融资权证行使百分比减少投资者里程碑权证购买权的条款 [7] - 若投资者选择购买里程碑权证,公司最多可获得约3240万美元的总收益 [7] - 2026年9月修订后,8090万美元的里程碑权证权利负债重新分类为权益,不再需要重新计量 [12] - 公司预计在2026年第四季度将3850万美元的Series A可转换优先股账面价值重新分类为股东权益 [12] 2026年第三季度财务业绩 - 截至2026年9月30日,现金及现金等价物为2200万美元,而2026年6月30日为2870万美元 [8] - 现有现金及现金等价物预计可资助公司当前运营计划,包括完成IND enabling研究和Phase 1a试验,不假设里程碑权证发行的任何收益 [8] - 研发费用增加约130万美元至180万美元(2026年第三季度),而2025年同期为50万美元,增长反映AT177的临床前和毒理学工作 [9] - 一般及行政费用增加约450万美元至580万美元(2026年第三季度),而2025年同期为120万美元,增长反映合并和整合成本以及股权激励和遣散费用 [10] - 净亏损为6460万美元(每股基本和稀释亏损4.52美元),而2025年同期净亏损为180万美元(每股亏损2.02美元) [11] - 第三季度净亏损包括5710万美元的非现金费用,用于里程碑权证权利负债的公允价值变动,记录在权利重新分类为权益之前 [11] - 截至2026年9月30日,股东赤字为2110万美元,主要由于3850万美元的Series A可转换优先股被分类为临时权益等待转换 [12] - 截至2026年9月30日,总资产为2252.8万美元,营运资本为1732.1万美元,而2025年12月31日总资产为667.4万美元,营运资本为478.4万美元 [21] - 截至2026年9月30日九个月,研发费用为264.8万美元(2025年同期为200万美元),一般及行政费用为1272.5万美元(2025年同期为391.4万美元),收购的在研研发费用为4618.5万美元 [19] - 九个月净亏损为1.18574亿美元(每股基本和稀释亏损17.41美元),而2025年同期净亏损为598.1万美元(每股亏损11.35美元) [19] - 九个月股权激励费用总额为124.3万美元,其中研发相关22万美元,一般及行政相关102.3万美元 [19] 公司背景 - Azora Therapeutics是一家生物制药公司,专注于开发治疗严重炎症性疾病的疗法,从斯坦福大学孵化于转化医学SPARK项目 [15] - 公司拥有其技术的全球免版税权利,该技术基于芳烃受体口服激动剂的开发 [15] - 公司领先项目AT177是一种专有的结肠靶向AhR激动剂,旨在实现局部激活且全身暴露有限,用于溃疡性结肠炎开发 [15]

Shimmick Corporation Announces Third Quarter 2026 Results
Globenewswire· 2026-11-13 05:05
文章核心观点 - Shimmick Corp 2026财年第三季度业绩显示公司战略正在奏效,自2023年第三季度以来首次恢复正净利润,Shimmick Projects收入同比增长28%,较新、较高利润率的项目正在取代遗留项目 [3] - 公司在目标市场以理想的风险特征赢得理想的项目,水和电力基础设施需求强劲,积压订单在市场、资金来源和客户方面日益多元化,预计收入和盈利将继续增长 [3] - 2026财年第三季度营收1.36亿美元,全部由Shimmick Projects驱动;Shimmick Projects收入环比增长28%;毛利率1700万美元;净利润100万美元,为2023年第三季度以来首个正净利润季度;调整后EBITDA为900万美元,环比增长106%,为连续第五个正调整后EBITDA季度,过去十二个月为2000万美元 [5] - 截至2026年10月2日流动性为5300万美元,较2026年第二季度增加2000万美元;积压订单约9.07亿美元;2026财年订单出货比为1.3倍,Shimmick Projects约占积压订单的98%;电力和水目标市场另有4.01亿美元新奖项待定 [5] 财务业绩总览 - 2026财年第三季度营收1.36亿美元,2025财年同期为1.42亿美元;九个月营收3.30亿美元,2025财年同期为3.92亿美元 [4] - 2026财年第三季度毛利率为17%(1700万美元),2025财年同期为11%(1100万美元);九个月毛利率为40%(12%),2025财年同期为24%(6%)[4] - 2026财年第三季度归属于Shimmick Corporation的净利润为100万美元,2025财年同期净亏损400万美元;九个月净亏损900万美元,2025财年同期净亏损2300万美元 [4] - 2026财年第三季度调整后净利润为400万美元,2025财年同期调整后净亏损约0美元;九个月调整后净利润为100万美元,2025财年同期调整后净亏损1200万美元 [4] - 2026财年第三季度调整后EBITDA为900万美元,2025财年同期为400万美元;九个月调整后EBITDA为1600万美元,2025财年同期为100万美元 [4] - 2026财年第三季度摊薄每股收益为0.02美元,2025财年同期为-0.12美元;九个月摊薄每股亏损为0.22美元,2025财年同期为-0.65美元 [4] - 2026财年第三季度调整后摊薄每股收益为0.08美元,2025财年同期为-0.01美元;九个月调整后摊薄每股收益为0.02美元,2025财年同期为-0.36美元 [4] Shimmick Projects业务 - Shimmick Projects指AECOM出售交易后启动的项目,聚焦水、气候韧性、能源转型和可持续交通等关键基础设施 [8] - 2026财年第三季度Shimmick Projects收入为1.36亿美元,2025财年同期为1.07亿美元,增加2900万美元,主要由于近期中标项目加速推进带来6900万美元收入增长,部分被2025财年第三季度完成的一个低利润率运营维护项目减少1400万美元以及收尾项目活动减少2600万美元所抵消 [8] - 2026财年第三季度Shimmick Projects毛利率为1800万美元,2025财年同期为1000万美元,增加800万美元,主要由于近期中标项目加速推进 [9] - 2026财年第三季度Shimmick Projects毛利率为13%,2025财年同期为9%;九个月毛利率为12%,2025财年同期为10% [4] - 2026财年第三季度Shimmick Projects毛利率环比提升487个基点 [5] Non-Core Projects业务 - Non-Core Projects指在前所有权下启动的项目或专注于基础钻孔的项目(原称遗留及基础项目)[7] - 2026财年第三季度Non-Core Projects收入为负42.3万美元,2025财年同期为3500万美元,减少3600万美元,主要由于2026财年第二季度终止了田纳西州一个Non-Core项目以及公司持续推进Non-Core项目收尾 [11] - 2026财年第三季度Non-Core Projects毛利率为负100万美元,2025财年同期为100万美元,减少200万美元,主要由于2025财年第三季度确认的有利成本节约在2026财年第三季度未再出现 [12] - Non-Core Loss Projects因COVID疫情、设计问题、法律成本等因素经历重大成本超支,公司已确认预计完工成本和预期亏损;随着这些项目逐步收尾,除非外部因素影响,否则不会确认进一步毛利率,某些情况下可能产生额外成本降低毛利率 [13] - 2026财年第三季度Non-Core Loss Projects收入为负200万美元,2025财年同期为3100万美元;毛利率为负100万美元,2025财年同期为100万美元,下降主要由于公司推进这些项目收尾 [13] 费用及其他损益项目 - 销售、一般及行政费用期间基本持平 [15] - 未合并合资企业权益收益在2026财年第三季度增加100万美元,主要由于一个水坝项目活动增加 [16] - 资产出售净收益期间基本持平 [17] - 利息费用在2026财年第三季度增加100万美元,主要由于提前偿还Ansley贷款协议导致剩余未摊销债务发行费用加速确认,该再融资以较低利率进行 [18] - 其他费用(收入)净额期间基本持平 [19] - 由于2026财年预计亏损及2025财年已实现亏损,2026财年第三季度和2025财年第三季度均未记录所得税费用 [20] - 2026财年第三季度净利润增加500万美元至100万美元,主要由于毛利率增加600万美元和未合并合资企业权益收益增加100万美元,部分被利息费用增加100万美元所抵消 [21] 资产负债表与现金流 - 截至2026年10月2日,现金及现金等价物为3423.7万美元,2026年1月2日为1996.9万美元;受限现金为32.9万美元,2026年1月2日为189万美元 [36][37] - 截至2026年10月2日,总资产为2.6022亿美元,2026年1月2日为2.18763亿美元;总负债为3.04524亿美元,2026年1月2日为2.75403亿美元;股东赤字总额为4430.4万美元,2026年1月2日为5664万美元 [37] - 截至2026年10月2日,长期债务(扣除流动部分)净额为7262.2万美元,2026年1月2日为6031.6万美元;流动部分长期债务净额为191.6万美元,2026年1月2日为414.3万美元 [37] - 九个月经营活动净现金使用量为1473.1万美元,2025财年同期为6573.2万美元;投资活动净现金提供量为362.9万美元,2025财年同期为194.1万美元;融资活动净现金提供量为2380.9万美元,2025财年同期为4692.1万美元 [41][42] - 九个月现金、现金等价物及受限现金净增加1270.7万美元,2025财年同期净减少1687万美元;期末余额为3456.6万美元,2025财年同期为1892.5万美元 [42] - 九个月通过承销股权和ATM发行获得净收益1825.9万美元 [42] 管理层评论与业绩指引 - 首席执行官Ural Yal表示第三季度业绩显示战略正在奏效,公司自2023年第三季度以来首次恢复正净利润,Shimmick Projects收入同比增长28%,较新、较高利润率的项目正在取代遗留项目;公司在目标市场以理想的风险特征赢得理想的项目,水和电力基础设施需求强劲,积压订单在市场、资金来源和客户方面日益多元化,预计收入和盈利将继续增长 [3] - 首席财务官Todd Yoder表示公司持续积累财务动能,本季度交付900万美元调整后EBITDA、正净利润,流动性环比增加2000万美元至5300万美元;年初至今调整后EBITDA约1600万美元,已超过原全年1500万至3000万美元指引区间低端,现将调整后EBITDA指引收窄至2000万至2500万美元;Shimmick Projects现约占积压订单的98%,Non-Core活动持续收尾,毛利率稳定性增强,核心业务的盈利和现金创造潜力开始显现 [24] - 公司重申合并调整后EBITDA指引为2000万至2500万美元,中值代表同比增长350%;现预计合并营收在5亿至5.25亿美元区间,中值代表同比增长4% [30] 积压订单与新奖项 - 截至2026财年第三季度末积压订单约9.07亿美元 [5] - 2026财年订单出货比为1.3倍,Shimmick Projects现约占积压订单的98% [5] - 电力和水目标市场另有4.01亿美元新奖项待定 [5]
Jefferson Capital Reports Third Quarter 2026 Results
Globenewswire· 2026-11-13 05:05
核心观点 - 公司2026年第三季度业绩表现卓越,各项关键业务指标均实现显著增长,创下多项历史纪录,管理层对近期和长期为股东创造有吸引力的回报充满信心 [2] - 公司实现了历史上最大的第三季度部署量,在美国、英国和拉丁美洲均实现三位数同比增长,体现了公司在难以估值和难以服务资产类别中的领导地位、平台地域广度的扩展以及客户关系的强度 [2] - 公司凭借低杠杆和充足的资本资源,处于有利位置以把握未来机遇 [2] 第三季度2026年财务亮点 - 创纪录的回收额增长35%至3.192亿美元 [6] - 部署量增长111%至3.180亿美元 [6] - 创纪录的估计剩余回收额(ERC)增长23%至36亿美元 [6] - 创纪录的收入增长23%至1.855亿美元 [6] - 行业领先的现金效率比为72.9% [6] - 杠杆率为1.73倍,相比之下去年为1.59倍 [6] - 税前收入为5,890万美元,净利润为4,690万美元,每股收益为0.76美元 [6] - 调整后税前收入为6,330万美元,调整后净利润为5,130万美元,调整后每股收益为0.83美元 [6] 回收额(Collections) - 总回收额从2025年第三季度的2.368亿美元增长34.8%(增加8,240万美元)至2026年第三季度的3.192亿美元 [4] - 美国回收额为2.403亿美元,同比增长31.4%(增加5,740万美元),其中包括2025年第四季度完成的Bluestem投资组合购买带来的3,220万美元 [4] - 加拿大回收额为3,510万美元,同比增长21.0%(增加610万美元) [4] - 英国回收额为1,230万美元,同比增长10.8%(增加120万美元) [4] - 拉丁美洲回收额为3,150万美元,同比增长126.6%(增加1,760万美元) [4] 估计剩余回收额(ERC) - 总ERC从2025年9月30日的29.296亿美元增长23.3%(增加6.812亿美元)至2026年9月30日的36.108亿美元 [7] - 美国ERC为25.860亿美元,同比增长19.8%(增加4.272亿美元),其中包括Bluestem投资组合购买带来的1.858亿美元 [7] - 加拿大ERC为4.403亿美元,同比增长21.5%(增加7,780万美元) [7] - 英国ERC为2.050亿美元,同比增长34.0%(增加5,200万美元) [7] - 拉丁美洲ERC为3.795亿美元,同比增长48.6%(增加1.242亿美元) [7] 部署量(Deployments) - 总购买量从2025年第三季度的1.510亿美元增长110.6%(增加1.670亿美元)至2026年第三季度的3.180亿美元 [8] - 美国部署量为2.387亿美元,同比增长122.7%(增加1.315亿美元) [8] - 加拿大部署量为3,330万美元,同比增长8.1%(增加250万美元) [8] - 英国部署量为930万美元,同比增长126.8%(增加520万美元) [8] - 拉丁美洲部署量为3,670万美元,同比增长312.4%(增加2,780万美元) [8] - 截至2026年9月30日,公司拥有3.843亿美元的承诺远期流量 [12] 收入 - 总收入增长2,290万美元(22.9%)至1.855亿美元,相比2025年第三季度的1.508亿美元有所增长,增长主要归因于前期的强劲部署 [9] - 总组合收入为1.72672亿美元,其中总组合收益为1.65491亿美元,回收变化为718.1万美元 [25] - 信用卡收入为162.6万美元,服务收入为1,121.6万美元 [25] 运营费用 - 总运营费用增长1,820万美元(22.7%)至9,840万美元,相比2025年第三季度的8,020万美元有所增长 [13] - 增长主要由于服务费用增加2,010万美元,其中包括法院费用增加630万美元、代理和法律佣金费用增加850万美元(其中310万美元与Bluestem投资组合购买相关) [13] - 部分被工资和福利减少240万美元(其中包括70万美元的股权激励费用下降)以及折旧和摊销减少60万美元所抵消 [13] - 2026年第三季度,公司确认与Bluestem投资组合购买相关的组合收入1,340万美元和净运营收入1,030万美元 [13] 杠杆率、流动性与资本资源 - 杠杆率从2025年9月30日的1.59倍上升至2026年9月30日的1.73倍,主要反映为资助投资组合购买和持续业务增长而增加的借款 [13] - 截至2026年9月30日,公司在循环信贷额度下提取了5.54亿美元 [13] - 2026年8月15日,公司3亿美元的2026年优先无担保票据到期,并使用循环信贷额度偿还 [13] - 2026年8月20日,公司额外发行了1亿美元本金总额的8.25%优先票据(2030年到期),作为2025年5月2日发行的2030年票据的增发 [13] - 增发票据将于2030年5月15日到期 [13] 股息 - 董事会宣布每股普通股季度现金股息0.24美元,将于2026年12月3日支付给2026年11月24日营业结束时登记在册的股东 [14] 资产负债表摘要 - 截至2026年9月30日,总资产为22.64245亿美元,相比2025年12月31日的20.87373亿美元有所增长 [22] - 应收投资净额为21.22145亿美元,相比2025年底的19.28742亿美元有所增长 [22] - 总负债为17.46097亿美元,相比2025年底的16.11238亿美元有所增长 [23] - 应付票据净额为15.38195亿美元,相比2025年底的14.09039亿美元有所增长 [23] - 总股东权益为5.18148亿美元,相比2025年底的4.76135亿美元有所增长 [23] - 现金及现金等价物为2,342.7万美元,受限现金为539.1万美元 [22] 现金流量摘要 - 2026年前九个月经营活动提供的净现金为1.36232亿美元,相比2025年同期的1.93645亿美元有所下降 [29] - 投资活动使用的净现金为1.70839亿美元,主要用于购买应收款项6.19951亿美元 [29] - 融资活动提供的净现金为2,149.8万美元,其中包括应付票据收益15.4843亿美元和应付票据偿还14.21307亿美元 [29][30] - 前九个月已支付股息4,437.6万美元,回购普通股5,891.2万美元 [29] 非GAAP指标 - 现金效率比(Cash Efficiency Ratio)为72.9%,相比2025年第三季度的72.2%有所提升,计算方式为现金收入3.320亿美元减去调整后运营费用9,000万美元后除以现金收入 [31] - 调整后税前收入为6,330万美元,相比2025年第三季度的5,480万美元有所增长,调整项包括外汇及其他收入(费用)、股权激励以及并购和IPO相关费用 [32] - 调整后净利润为5,130万美元,相比2025年第三季度的4,770万美元增长7.5% [34] - 调整后每股收益为0.83美元,基于调整后加权平均稀释普通股6,160万股计算 [34] - 过去十二个月调整后现金EBITDA为8.829亿美元,净债务为15.310亿美元,杠杆率为1.73倍 [35] 公司背景 - 公司成立于2002年,是一家以分析为驱动的已核销、破产和活跃消费账户的购买商和管理商,业务遍及美国、加拿大、英国和拉丁美洲 [18] - 公司购买和服务有担保和无担保资产,客户群包括财富500强债权人、银行、金融科技发起平台、电信提供商、信用卡发行商和汽车金融公司 [18] - 公司总部位于明尼苏达州明尼阿波利斯,并在美国明尼苏达州萨特尔、科罗拉多州丹佛和德克萨斯州圣安东尼奥,英国贝辛斯托克、伦敦和苏格兰佩斯利,加拿大安大略省伦敦和多伦多,以及哥伦比亚波哥大设有办公室和运营机构 [18]