存储器制造

搜索文档
深圳父女敲钟,市值350亿
投资界· 2026-11-12 16:23
文章核心观点 - 宏芯宇作为独立存储器厂商在港交所挂牌上市,开盘微涨,总市值约350亿港元 [4] - 公司由深圳父女吴奕盛与吴嘉敏联手创办,历经八年发展,从消费电子存储产品切入多家主流手机品牌供应链,并逐步拓展至汽车和企业级市场 [5][9] - 公司营收规模已超百亿元,2025年收入达112.38亿元,净利润13.64亿元,2026年前四个月业绩爆发式增长,收入80.12亿元同比增长185.7%,净利润38.41亿元同比增长3020.8% [10][11] - 按2025年收入计,公司是全球第五大、中国第二大独立存储器厂商 [9] 公司基本情况与业务模式 - 宏芯宇是一家独立存储器厂商,从上游采购存储晶圆等原材料,围绕终端需求开发主控芯片和固件,再通过合作伙伴完成晶圆加工、封装测试,交付存储产品 [6] - 公司最初瞄准手机、电脑等消费电子市场,陆续推出嵌入式存储、固态硬盘和移动存储产品线 [9] - 用于U盘的主控芯片HG2319于2019年进入投片,量产不到两年累计出货量超过百万颗 [9] - 公司凭借自研主控芯片与固件适配能力,陆续进入传音、OPPO、小米、vivo等手机品牌供应链 [9] - 嵌入式存储仍是公司核心业务,汽车和企业级市场拓展已展开,已进入汽车一级供应商供应链,企业级存储产品已实现量产,并继续研发面向AI服务器和AI终端的高性能存储产品 [9] - 创业早期团队只有约30人,到2026年员工规模已超过千人 [9] 创始人及管理层 - 父亲吴奕盛56岁,在深圳芯片行业打拼二十余年,1995年取得新加坡应用电脑专门学院与深圳大学联合开办课程的计算机专业文凭,1999年起担任深圳鸿科信总经理从事电子元件分销,此后执掌格拉威信、百瑞莱等公司,2018年在深圳创办宏芯宇 [5][6] - 女儿吴嘉敏32岁,毕业于珠江职业技术学院珠宝设计及鉴定专业,曾在仲量联行工作,2018年加入公司,历任采购经理、董事长助理,现任执行董事,协助父亲统筹公司整体运营 [5][6] 财务数据 - 2023年至2025年收入分别为87.81亿元、87.18亿元和112.38亿元 [10] - 盈利变化显著:2023年净亏损1.17亿元,2024年净利润4.83亿元,2025年净利润13.64亿元 [10] - 2026年前四个月收入80.12亿元,同比增长185.7%;净利润38.41亿元,同比增长3020.8%,超过此前三年净利润合计 [11] - 2026年前四个月综合毛利率由去年同期的13.8%升至62%,公司解释称主要受存储产品市场价格上涨带动 [11] - 2025年毛利24.46亿元,毛利率21.8%;2024年毛利14.00亿元,毛利率16.1%;2023年毛利4.17亿元,毛利率4.8% [11] - 研发开支逐年增长:2023年2.83亿元、2024年3.92亿元、2025年4.93亿元 [11] 融资历程与股东结构 - 群联电子是最早的产业股东,公司创立之初通过瑞元参与出资持股40%,吴奕盛与群联创始人潘健成相识多年 [12] - 2020年A轮融资时群联电子再度加码,旗下CoreStorage等股东以合肥兆芯股权认购新股,广州皓翰、中圣投资等参与投资;次年合肥兆芯正式并入宏芯宇版图成为全资子公司 [12] - B轮融资由深投控赛格领投,深圳高新投、全丰房地产、国盈君和、明慧求实、安徽AI创业投资等机构参与 [13] - 随后完成C轮、C1轮和C2轮融资,合计融资约8.4亿元,中芯聚源、海峡富国、合肥产投高成长壹号基金、合肥国耀、昆桥资本、广州智维、融创岭岳及国元创新等先后参与,C2轮完成时投后估值约92亿元 [13] - D轮融资于2025年完成,融资额约6.7亿元,投后估值进一步升至约108亿元,国通兆芯、丰章庆誉等参与 [14] - 上市前群联电子合计持股22.50%,为最大外部股东;吴奕盛通过多个主体持股36.68%,为控股股东 [15] - IPO阶段引入传音国际、江波龙投资等7名基石投资者,合计承诺认购约4.52亿港元的发售股份;此前宏芯宇香港子公司曾参与江波龙与传音的H股发行,上述两组投资均不互为条件 [17] 行业格局 - 从江波龙、佰维存储、德明利到宏芯宇,深圳已跑出一支存储芯片上市军团,一代代创业者在此扎根,为城市攒下厚实产业家底 [17]


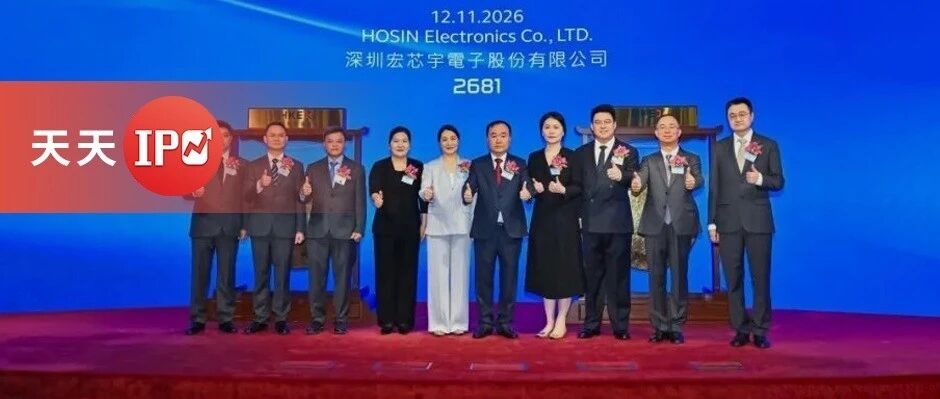
长鑫存储,首秀三大产品矩阵
半导体芯闻· 2026-11-12 16:08
文章核心观点 - 全球算力超级周期进入“分层时代”,细分市场需求增长与AI场景内存需求呈现双重分层,存储产业竞争从单一参数比拼转向全场景产品布局能力竞争 [3] - 长鑫科技以覆盖服务器、手机、汽车三大AI场景的全矩阵差异化存储方案,承接各层级爆发式需求,为全球算力释放提供存储底座 [3][7][14] 算力超级周期“分层时代”的行业洞察 - 服务器市场需求占比已超50%,优先流向AI大模型、智算中心等高价值场景 [3] - 汽车市场预计到2030年复合增速约30% [3] - 手机、PC等消费电子市场AI功能渗透加快,但仍具明显周期波动特征 [3] - 大模型推理解码阶段瓶颈集中在内存带宽,长文本前缀处理阶段算力约束更突出,超大参数多卡训练场景对内存容量和互联能力提出极高要求 [3] 服务器场景内存产品进展 - DDR5颗粒已完成从24Gb到32Gb的迭代 [8] - RDIMM模组端实现32GB到128GB全主流容量段、5600Mbps到8000Mbps全速率档位全覆盖 [8] - MRDIMM覆盖128和192GB等容量点,速率最高达12800Mbps [8] 手机场景内存产品进展 - 展出全球首发量产的LPDDR6产品,最高传输速率达12800Mbps,较上一代LPDDR5X带宽提升60%,功耗降低20% [9] - LPDDR6单颗粒容量16Gb,芯片最高容量16GB [9] - LPDDR6已首批搭载于小米18 Fold折叠旗舰手机,实现全球LPDDR6产品首次落地商用 [9] - LPDDR5X已落地全球首款AI智能体手机 [9] 汽车场景内存产品进展 - 已实现LPDDR4X、LPDDR5X车载内存规模量产,并加快LPDDR6在车载场景的应用创新与拓展 [11] - 最新车规级LPDDR5X内存产品已通过AEC-Q100 Grade 2等权威认证,并获得ISO 26262 ASIL D产品功能安全认证 [11] - 相关管理体系涵盖ISO 9001、IATF 16949及QC 080000 [11] 研发投入与技术平台 - 2026年前三季度研发投入110.71亿元,同比增长超73% [13] - 已量产的第五代技术平台(G5)依托四重曝光工艺,将内存阵列有源区半间距微缩至11.95纳米,比肩全球顶尖DRAM量产制程 [14] - G5平台每片晶圆产出裸片数量较上一代平台提升至少50% [14] 收入结构与长期供货 - 前三季度DDR系列收入占比持续上升,核心驱动力来自DDR5自2024年底规模量产后的销量爬坡 [14] - 公司在保持移动端LPDDR基本盘的同时,正在服务器与PC所代表的高附加值计算内存市场打开增量空间 [14] - 长协相关工作进展顺利,已与多家头部客户协商长期供货协议,以锁定中长期确定性需求 [14]