JPMorgan Says Oil Price Endgame Is Hard To Predict; Here's My Playbook
Seeking Alpha· 2026-09-25 23:05
文章核心观点 - 自伊朗冲突开始以来首次缺乏基准观点,无法对终局进行建模 [1] 分析师背景 - 分析师拥有超过10年投资行业经验,专注于被华尔街忽视的小盘股 [2] - 分析师为CFA三级候选人,持有CISI资格,曾登上CNBC和彭博,作品在纳斯达克、雅虎财经等平台展示 [2] - 分析师参与私募股权交易,包括收购和管理企业 [2] 持仓披露 - 分析师通过股票、期权或其他衍生品对SU持有受益多头头寸 [3] - 分析师可能在未来72小时内对CNQ建立新的多头头寸 [3]


Oklo (NYSE: OKLO) Progresses with SMR Technology and Capital Strategy
Financial Modeling Prep· 2026-09-25 23:03
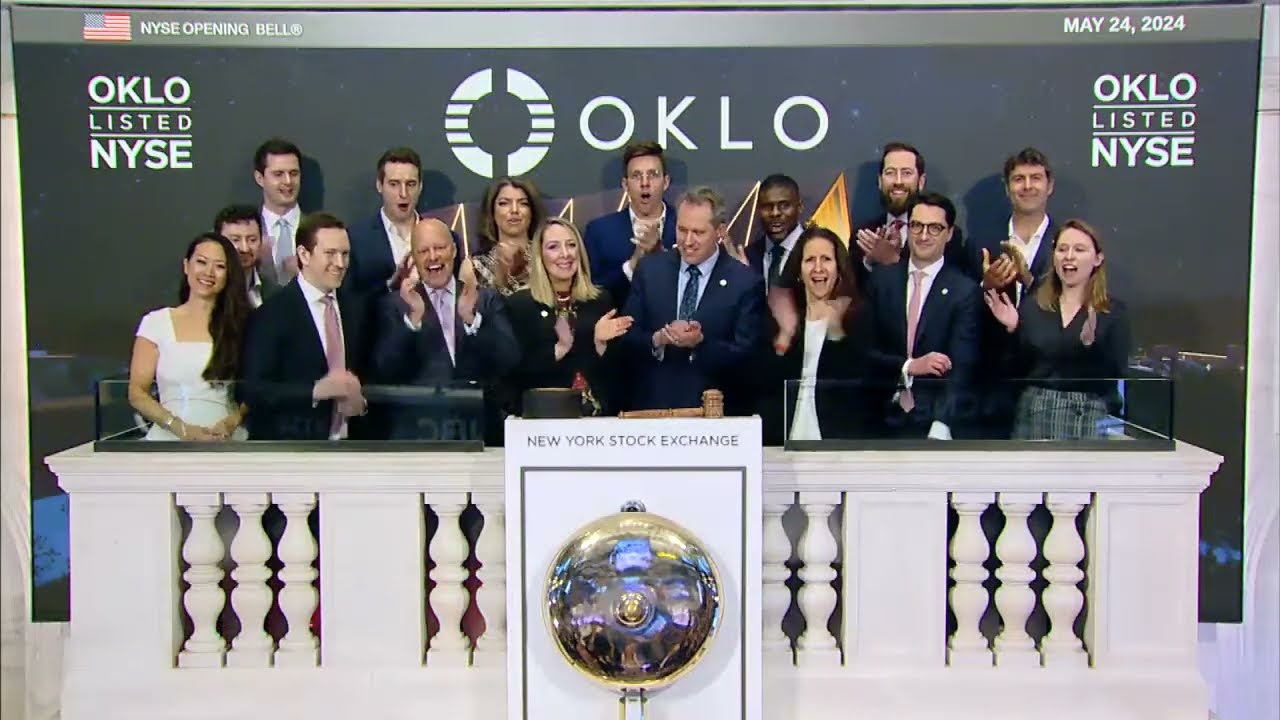
公司核心观点 - Oklo是一家核技术公司 开发先进小型模块化反应堆(SMR) 称为Aurora Powerhouses [1] - 公司处于pre-revenue阶段 尚未从主营业务获得销售收入 [1] - 公司专注于提供清洁能源解决方案 尤其面向数据中心等客户 [1] - 公司需要大量投资开发快裂变工厂 通过at-the-market(ATM)股票销售筹集资金 [3] - 公司2026年初报告运营亏损1.242亿美元 [3] - 公司目标是到2028年部署首批Aurora微型反应堆 [5][6] 分析师观点与股价 - 2026年9月25日 UBS分析师将Oklo目标价下调至41.00美元 [2] - 公告时股价为38.29美元 [2] - 新目标价代表较当时股价约有7.08%的上涨空间 [2][6] 融资与股份发行 - 2026年公司启动了两个ATM项目 每个价值最高10.00亿美元 [4] - 自2025年初以来 公司已发行4770万股新股以获取资本 [4] - 5月的一次销售以每股55.64美元的平均价格出售近1800万股 [4] 立法与项目进展 - 美国众议院通过了Ratepayers Protection Act 可能提高Oklo反应堆对数据中心的商业吸引力 [5] - 公司宣布了到2028年部署首批Aurora微型反应堆的目标 提供了更清晰的项目时间表 [5]
Oracle: Load Up While The Market Continues To Misprice Delay Risks
Seeking Alpha· 2026-09-25 23:03
文章核心观点 - 文章为分析师个人背景介绍及投资方法论说明,未涉及具体公司或行业分析 [1] - 分析师专注于识别具有强劲价格行为支撑的吸引风险回报机会,以跑赢标普500指数 [1] - 投资方法结合及时且敏锐的价格行为分析与基本面基础 [1] - 倾向于避免过度炒作和高估值的股票,同时利用具有显著上行复苏潜力的受挫股票 [1] - 运营投资小组Ultimate Growth Investing,专注于跨行业识别高潜力机会 [1] - 主要投资理念围绕具有强劲增长潜力的股票以及表现不佳的反向投资标的 [1] - 小组面向寻求利用具有稳健基本面、强劲买入动能的成长股以及有吸引力的困境反转标的来持续产生超额收益的投资者 [1] 分析师持仓披露 - 分析师本人及关联方在文章提及的任何公司中均无股票、期权或类似衍生品头寸 [1] - 未来72小时内无计划建立任何此类头寸 [1] - 文章为分析师本人撰写,表达其个人观点 [1] - 除来自Seeking Alpha的报酬外,未因本文获得其他补偿 [1] - 与文章提及的任何公司均无业务关系 [1] 平台披露 - 过往表现不保证未来结果 [2] - 未就任何投资是否适合特定投资者给出推荐或建议 [2] - 上述观点或意见可能不代表Seeking Alpha整体立场 [2] - Seeking Alpha不是持牌证券交易商、经纪商或美国投资顾问或投资银行 [2] - 平台分析师为第三方作者,包括可能未经任何机构或监管机构许可或认证的专业投资者和个人投资者 [2]

Verisk Analytics Reaffirms Growth Target as Light Weather Weighs on Claims
MarketBeat· 2026-09-25 23:03
核心观点 - 公司重申6%至8%的年度有机固定汇率收入增长目标 尽管近期受到异常清淡的天气相关索赔活动和保险费增长正常化的压力 [1] - 公司自2009年上市以来在硬市场和软市场年份均实现相对稳定的增长 硬市场年份平均有机固定汇率增长7.3% 软市场年份平均增长6.8% [2] - 公司约20%至25%的收入与净承保保费增长存在关联 强劲的保费增长期可提供温和顺风 疲软期则形成温和逆风 但公司同时受益于定价、交叉销售、追加销售和新产品 [3] 订阅收入 - 公司订阅业务与数年前一样强劲 受保险公司评估风险和设定定价对数据与分析的需求支撑 [4] - 最近一个季度订阅收入约占总收入的83% [4] - 公司不以区分订阅和交易业务的方式管理运营 而是寻求使用最适合每个客户和产品的商业模型 [6] - 以财产索赔估算产品为例 承保人可购买覆盖一定索赔分配数量的订阅 超出部分支付交易超额费用 公司随后可鼓励有经常性超额费用的客户提升订阅层级 为客户提供更大的量确定性 同时增加公司的经常性收入 [7] 定价与增长驱动 - 定价预计贡献公司整体增长略超一半 公司目标在2026年开始的三年周期内实现350至450个基点的定价增长贡献 [5] - 随着保险费增长正常化 预计定价贡献将略有减少 而新产品、交叉销售和追加销售的贡献将增加 [5] 天气因素 - 2025年清淡天气是交易收入压力的最大贡献因素 2026年在讨论时也似乎相对平均天气活动偏清淡 [8] - 更少的风暴和索赔减少了收入与索赔处理量挂钩的业务需求 [8] - 清淡天气有利于保单持有人、房主和保险公司 其盈利能力可支撑对数据与分析的投资 但对公司索赔量相关产品构成温和逆风 [9] - 公司已报告连续四个季度有机固定汇率增长低于6% 公司表示其订阅基础提供了足够的可见性 可在3月投资者日重申6%至8%的年度有机固定汇率收入增长目标 [10] 产品开发 - 公司在汽车保险、航空影像和超额及盈余保险数据方面存在机会 [11] - 公司通过表格、规则和损失成本产品、反欺诈业务以及承保数据和分析解决方案参与汽车保险 公司将自己描述为挑战者 并指出LightSpeed等产品可帮助承保人实时报价和定价汽车保单 [11] - 在财产承保方面 公司使用航空影像结合其他数据集帮助保险公司评估屋顶状况和剩余屋顶寿命 利用影像和当地环境信息估算屋顶相对其年龄的可能表现 而非仅报告屋顶建造时间 [12] - 公司正在扩大在超额及盈余市场的存在 其产品覆盖的保费数据已从年初的100亿美元增加至约180亿美元 [13] - 财产风险日益向超额及盈余市场转移 包括可能不适合传统准入保险市场的高价值或高天气风险财产 [13] AI应用 - 公司XactAI索赔估算工具拥有约7000个许可证持有者 该产品包含生成式AI功能 包括自动照片标记 可根据损坏图像帮助填充维修估算 须经承包商或承保人审核 [14] - 承包商采用速度尤其快 因其可更快评估工具的潜在投资回报并激活产品 承保人也有兴趣 但采用可能耗时更长 因AI产品通常须通过治理、法律、合同和数据使用审查 [15] - 公司已为部分产品推出模型上下文协议连接器 包括表格、规则和损失成本数据以及Xactware产品 当前连接器在Claude上运行 公司可能为其他大型语言模型提供商推出连接器 客户需同时订阅公司和Anthropic才能使用现有连接器 [16] - 公司预计到2026年底所有核心内容将通过core.verisk.com提供 标志着最初设想的Core Lines Reimagine计划完成 公司将AI赋能访问视为对现有现代化努力的补充而非替代 现有努力涉及API、保单管理系统集成和其他分销渠道 [17] 资本配置与收购 - 公司重申计划通过股息和股票回购持续向股东返还超过75%的自由现金流 同时保持收购能力 [18] - 公司债务与EBITDA比率约为2.5倍 处于2倍至3倍的目标范围内 [18] - 此前宣布的AccuLynx收购已于2025年底终止 目前正进行活跃诉讼和上诉 公司预计数月内可对结果有可见性 若交易最终推进 公司可完全以现金出资 但可能暂时暂停75%以上的自由现金流返还框架 随后去杠杆并恢复该方式 [19] - 对于未来收购 公司仅专注于保险相关机会 优先考虑专有数据、扩大可触达保险市场以及改善客户工作流程或公司数据使用的产品 [20] 公司概况 - 公司是一家数据分析和技术公司 帮助组织管理风险和做出明智决策 主要服务保险行业 为财产和意外险保险公司、寿险公司和其他风险相关企业提供数据、预测分析、软件和决策支持工具 [21] - 公司产品和服务支持保险承保、定价、索赔管理、巨灾建模、欺诈检测、精算分析和监管合规 [22]


Microsoft Stock Is on Pace for Its Highest Close in More Than 10 Months. Here's Why.
Barrons· 2026-09-25 23:03
文章核心观点 - 微软股价在科技公司公布其AI助手CoPilot的新功能后上涨 [1] 公司动态 - 微软公布了CoPilot的新功能 [1] - CoPilot是微软的AI助手产品 [1] - 微软股价受此消息影响出现上涨 [1]

Oil May Be Stronger Than It Looks—And Diamondback Is on Sale
MarketBeat· 2026-09-25 23:02
文章核心观点 - 油价回落至100美元以下,Diamondback Energy股价较9月高点下跌约11%,9月16日单日跌幅约8% [1] - 市场主流观点认为原油降温意味着石油股降温,但文章认为这并非完整叙事 [3] - 布伦特原油仍处于90美元高位区间,WTI接近90美元,支撑高油价的因素并未因伊朗新闻消退而消失 [4] - 中东供应缺口以周和月为单位衡量,而非以天计,同时AI基础设施建设带来柴油、沥青和石化产品需求 [4] - 多重因素指向油价更高的底部,回调可能比市场担心的更浅,Diamondback的抛售更像机会而非警告 [5] 股价表现与估值 - Diamondback Energy当前股价约187.60美元,日内下跌1.41美元,跌幅0.75% [3] - 52周价格区间为137.03美元至216.90美元 [3] - 股息收益率为2.35%,市盈率为36.53,分析师共识目标价为226.33美元 [3] - FANG当前交易价格较共识目标价226.33美元折价约20% [7] - 雷蒙德·詹姆斯将目标价上调至255美元,瑞银将目标价上调至253美元 [7] 9月16日下跌原因分析 - 9月16日下跌与石油关系不大,三件事同时冲击该股 [6] - 摩根士丹利将FANG下调至Equal Weight,认为股价已跑在基本面之前 [14] - 与Endeavor创始Stephens家族相关的投资工具出售超过900万股,大宗交易价值约19亿美元 [14] - 美联储当日下午的利率决定推动资金流出能源板块 [14] - 上述因素均不改变Diamondback的产量或盈利,大宗出售是股票供给事件且本质上是暂时的 [7] 财报与基本面 - Diamondback 2026年第二季度财报显示业务全面运转 [8] - 每股收益为6.48美元,超出预期40美分,去年同期为2.38美元 [8] - 营收增长51%至55.6亿美元,超出预期约6.75亿美元 [8] - 管理层将2026年产量提高约3%至4%,净债务减少16亿美元 [9] - CEO Kaes Van‘t Hof表示全球库存正在消耗,最终需要补充 [9] 库存数据与供应缺口 - 美国石油协会报告显示美国原油库存意外增加约180万桶,交易员先卖出后提问 [10] - 能源信息署官方数据尚未确认该库存增加,且一周的美国存储数据对全球紧张市场意义有限 [10] - 沙特阿美于9月11日关闭东西管道,此前无人机袭击损坏泵站 [11] - 自霍尔木兹海峡中断以来,利雅得通过该管道改道约400万桶/日,约占全球供应4% [11] - 红海延布港装载随之停止,阿美本周以低速率重启管道,全面恢复可能需要六至八周 [12] - 胡塞武装在9月18日至19日周末再次针对延布,市场定价的快速修复缺乏现实支撑 [12] AI与基础设施需求 - 当前需求的很大一部分与中东无关,每个AI数据中心都始于建筑工地 [15] - 钢铁、混凝土和铜通过柴油卡车运抵,柴油设备浇筑地基和运行起重机,许多设施依赖柴油发电机备用电源 [15] - 电缆绝缘、冷却组件和外壳依赖石化产品 [15] - 电网升级、输电线路、公路工程和回流制造业工厂争夺相同燃料,这种需求具有粘性 [16] - 超大规模企业不会因柴油成本上升而暂停数十亿美元的园区建设 [16] - Diamondback在米德兰附近30000英亩Bryant Ranch有电力项目,表后供电可能于2027年下半年开始,电网连接最早2028年 [17] - Diamondback将供应天然气、土地和水,尚未与超大规模企业敲定协议,但市场未为此类选择权定价 [17] 技术面分析 - FANG交易价格接近188美元,低于50日移动均线约199美元 [18] - MACD位于信号线下方,动量尚未转向 [18] - 第一支撑区域在180美元附近,下方7月低点约170美元是需关注水平 [18] - 在这些水平分批建仓比一次性买入更合理,收盘重回50日均线上方将表明卖方力量耗尽 [18] 投资结论 - 市场认为油价低于100美元意味着能源交易结束,但基本面显示并非如此 [20] - 中东供应缺口需要数周才能弥合,AI和基础设施需求为原油提供比以往周期更稳固的底部 [20] - Diamondback的抛售源于股票供给和评级下调,而非业务受损 [20] - 油价将保持波动,FANG将随之波动,但在更高底部附近的波动是买入设置 [21] - 对于长期投资者,Diamondback和其他优质石油生产商的回调看起来是积累机会 [21]

BB Q2 Earnings Call Highlights QNX Momentum and Higher Outlook
ZACKS· 2026-09-25 23:01
文章核心观点 - BlackBerry在2027财年第二季度财报电话会上强调运营杠杆改善、QNX创纪录表现和更强的现金生成能力 管理层在强劲上半年后上调了全年公司营收和调整后EBITDA展望 [1] - 公司CEO表示QNX的汽车势头、首个Alloy Kore设计订单以及不断增长的实际AI机会拓宽了公司增长途径 管理层对安全通信持更谨慎态度,因政府交易时机存在不确定性 [2] 第二季度业绩超预期 - 公司报告调整后每股收益为7美分,超过Zacks共识预期的4美分 营收1.633亿美元也超过共识预期的1.43亿美元 营收同比增长26% [3] - 公司CFO表示调整后EBITDA达到4700万美元,占营收的29% 调整后毛利率同比扩大三个百分点至78% GAAP净利润为3400万美元 [4] - 运营杠杆归因于营收增长、毛利率扩张和严格的费用管理 高利润率的QNX版税和许可提供了特别支持 [4] 上调全年展望 - 公司将2027财年营收预测上调至6.16亿至6.36亿美元,中点较此前展望提高1900万美元 调整后EBITDA指引中点提高2100万美元至1.41亿至1.58亿美元 [5] - 对于第三财季,管理层预计营收为1.43亿至1.54亿美元,调整后EBITDA为2800万至3700万美元 调整后基本每股收益预计为4至5美分 [5] - 全年运营现金流预测上调1500万美元至约1.15亿美元 第二季度运营现金流为2900万美元,自由现金流达到2800万美元 [6] QNX增长拓宽 - QNX实现创纪录季度营收8000万美元,同比增长27% 公司CEO表示增长涵盖开发许可、专业服务和版税 上半年设计订单价值超过公司此前任何完整财年的记录 [7] - 管理层强调向软件定义车辆和集中式计算架构的转型是重要驱动力 公司CFO表示更新和更大的设计订单开始进入生产,使此前报告的QNX积压订单转化为营收 [8] - 公司将全年QNX营收指引上调至3.15亿至3.25亿美元 公司预计第三财季QNX营收为8200万至8800万美元,调整后EBITDA为2700万至3200万美元 [8] 首个Alloy Kore订单 - 公司CEO强调Coretura选择Alloy Kore是一个重大商业里程碑 沃尔沃集团-戴姆勒卡车合资企业计划在下一代商用车的多个软件领域使用该平台 [11] - 管理层估计该订单的未来版税超过1亿美元,使其成为QNX最大的设计订单 公司CEO表示每实例平均售价约为客户现有QNX操作系统部署的三倍 [11] - 在问答环节,一位CIBC资本市场分析师询问Alloy Kore管道 公司CEO表示合作涉及全球汽车制造商和一级供应商,在欧洲和亚洲的讨论尤为活跃 [12] 实际AI与安全通信的平衡 - 公司CEO将实际AI描述为QNX的早期机会 公司与Uber获得了一个设计订单,并报告与超过20家公司围绕基于NVIDIA的平台进行合作,包括机器人和自主系统开发商 [13] - 安全通信营收总计6100万美元,同比增长2% 年度经常性收入约为2.21亿美元,增长4% 基于美元的净留存率保持相对稳定在91% [13] - 管理层将全年安全通信营收指引下调至2.6亿至2.7亿美元 在问答环节,高管强调未看到实质性恶化,但在地缘政治和贸易不确定性下对政府交易时机持更谨慎看法 [14] 资本配置纪律 - 公司CFO表示公司季度末拥有约4.47亿美元现金和投资,以及约2.47亿美元净现金 资本优先事项仍是有机QNX投资、有纪律的股票回购和选择性收购 [15] - 管理层的更广泛信息集中在盈利增长、现金生成和持续投资QNX 公司打算优先考虑核心汽车、Alloy Kore和通用嵌入式市场,同时保持高战略和财务门槛进行收购 [16]

SNX Q3 Earnings Call Highlights AI Infrastructure Momentum
ZACKS· 2026-09-25 23:01
文章核心观点 - TD SYNNEX第三财季业绩超预期 非GAAP每股收益5.68美元 营收215.6亿美元 均高于Zacks共识预期的4.64美元和187.8亿美元 [1] - 企业AI采用正从实验阶段转向集中化生产部署 在计算 存储 安全和治理领域创造机会 [2] - 分销业务实现广泛增长 Hyve管道持续扩大 管理层重点将近期营运资本投资转化为更强的现金生成 [1] - 公司预计第四财季产生现金流 因近期部署的资本开始正常化 [12] 企业AI进入生产阶段 - 企业与Mark III Systems达成协议 支持使用NVIDIA AI工厂的Vera Rubin NVL72系统 [3] - 部署日益需要集成 融资 供应链及持续运营能力 而不仅仅是获取计算基础设施 [3] - 大型企业正在投资AI计算 中型企业开始参与 数据中心现代化和存储投资是AI基础设施周期的重要组成部分 [4] - 企业AI转向生产 推动计算 存储 安全和治理需求 [10] 分销业务增长 - 分销业务非GAAP总账单额248亿美元 同比增长27% 各区域和大多数主要技术均实现两位数增长 [5] - 端点解决方案总账单额增长16% 高级解决方案增长37% 受基础设施 软件和AI相关实力推动 [5] - 分销非GAAP运营利润增长55%至4.83亿美元 [5] - IBM将TD SYNNEX关系扩展至另外20个国家 新客户和扩大的供应商阵容在过去一年增加了数十亿美元的增量总账单额 [6] - 分销毛利率组合压力被成本管理抵消 非GAAP运营利润率占总账单额扩大35个基点至1.95% [11] Hyve增长与利润率 - Hyve总账单额增长117%至70亿美元 制造业务增长超过130% 供应链服务增长超过90% [7] - Hyve非GAAP运营利润率占总账单额从5.04%降至3.61% 反映大型AI服务器项目贡献增加 [7] - 新项目授予的利润率对Hyve当前表现中性至增值 管理层预计随着现有项目成熟和新项目爬坡 利润率将温和改善 [8] - 大型基础设施交易利润率略低 但同口径利润率保持相对稳定 管理层每月按地理 技术 供应商和客户细分审查利润率 [11] - 成熟Hyve项目应成为可持续的现金生成器 管理层预计2027财年Hyve现金转换进一步改善 [13] 现金流与资本管理 - 第三财季自由现金流为负9.756亿美元 因Hyve需要库存和营运资本投资用于客户和项目爬坡 [12] - 预期增长所需的大部分营运资本现已到位 管理层预计第四财季产生现金 [12] 第四财季指引与2027财年重点 - 第四财季营收指引为218亿至226亿美元 非GAAP每股收益指引为5.65至6.15美元 [14] - 非GAAP总账单额预计在314亿至324亿美元之间 [14] - 2027财年重点为执行Hyve客户爬坡 改善现金转换 保持利润率纪律 同时追求AI和数据中心机会 [14]

ABBV vs. JNJ: One of These Dividend Aristocrats Will Crush the Other Over the Next Decade
247Wallst· 2026-09-25 23:01
文章核心观点 - 艾伯维与强生两家公司股价均接近52周高点且拥有数十年股息增长记录[1] - 其中一家公司面临专利悬崖和杠杆化资产负债表[1] - 上述问题可能迫使退休人员彻底重新考虑其收益策略[1] 公司对比要点 - 艾伯维与强生均接近52周高点交易[1] - 两家公司均具备数十年连续提高股息的历史[1] - 艾伯维或强生其中一家面临专利悬崖[1] - 同一家公司还面临杠杆化资产负债表问题[1] - 专利悬崖与高杠杆可能对依赖股息的退休人员收益策略构成重大挑战[1]


If You Invest $15,000 Into These 3 Stocks, You Could Have $30,000 In 2030
247Wallst· 2026-09-25 23:00
文章核心观点 - 一笔15000美元的投资分散在三家纳斯达克巨头中 到2030年时 其表现可能因其中某一家拖累整个投资组合而呈现截然不同的结果 [1] 投资组合与时间框架 - 投资金额为15000美元 [1] - 投资标的为三家纳斯达克巨头 [1] - 投资分散于三家公司 [1] - 评估时间节点为2030年 [1] 潜在结果差异 - 到2030年 该投资组合的表现可能因其中一家公司的拖累而出现显著分化 [1] - 三家巨头中哪一家最终拖累整个投资组合 将决定15000美元投资的不同结局 [1]