Net Present Value (NPV)

搜索文档
Minnova Announces Positive Preliminary Economic Assessment for the PL Gold Mine Restart: After-Tax NPV5% of US$181 Million and 111% IRR at US$3,000/oz Gold, Rising to US$439 Million at US$4,000/oz
TMX Newsfile· 2026-10-15 05:15
文章核心观点 - Minnova Corp 公布其100%拥有的PL金矿重启的初步经济评估(PEA)结果 该评估基于2026年矿产资源估算 显示项目在保守的金价假设下具有强劲的经济性 包括高品位露天矿启动 现有选矿厂和基础设施再利用 以及较低的资本需求 [2][3][4] - PEA概述了露天与地下联合运营方案 初期从高品位露天矿开采 2028年处理量49.2万吨 2029年起增至每年72万吨(约每日2000吨)随后过渡至地下开采 [3] - 公司总裁兼CEO Gord Glenn表示 PEA证实了PL金矿的高品位露天启动 现有选矿厂和基础设施以及适度的资本需求相结合 可在保守的3000美元/盎司金价下实现短回收期和强劲回报 [4] - 公司已发行股份1.2465亿股 完全稀释后1.6378亿股 紧凑的资本结构为项目税后净现值提供了显著杠杆 [4] 项目经济性 - 基准情形(金价3000美元/盎司)税后净现值(5%折现率)为1.806亿美元 税后内部收益率为111% 从投产起算的回收期为0.7年 [7] - 金价3500美元/盎司情形下 税后净现值为3.108亿美元 内部收益率为152% 金价4000美元/盎司情形下 税后净现值为4.389亿美元 内部收益率为187% [7] - 税前净现值(5%折现率)在基准情形下为2.834亿美元 内部收益率为143.1% 在4000美元/盎司情形下为7.17亿美元 内部收益率为254.6% [8] - 生产前资本支出为5340万美元(2026-2027年 含15%应急费用) 全生命周期总资本为1.209亿美元 含维持资本和关闭费用 [7] - 全生命周期回收黄金62.15万盎司 矿山寿命10年(2028-2037年) 年均产金6.22万盎司 前两年从高品位露天矿产出16.54万盎司 2028-2029年选矿给矿品位为4.9克/吨 2029年峰值产量为9.16万盎司 [7] - 全生命周期全维持成本为2288美元/盎司 总现金成本为2183美元/盎司 [7] - 全生命周期税后自由现金流在3000美元/盎司情形下为2.476亿美元 3500美元/盎司情形下为4.277亿美元 4000美元/盎司情形下为6.049亿美元 [7] - 分阶段开发 2028-2030年露天开采 2028年中开始地下开采 2031年起地下矿供应全部选矿给矿 [7] - 全生命周期税费在3000美元/盎司情形下为1.396亿美元 3500美元/盎司情形下为2.594亿美元 4000美元/盎司情形下为3.821亿美元 [8] - 全生命周期总运营成本为12.808亿美元 在所有金价情形下相同 [8] - 税后内部收益率在所有三种价格情形下均超过100% 反映了相对于高品位露天矿年份现金流而言较低的5340万美元生产前资本支出 [9] 生产概况 - 露天矿矿石开采和加工量为176万吨 地下矿为474万吨 全生命周期总计650万吨 [11] - 露天矿废石开采量为3690万吨 地下矿为342万吨 总计4030万吨 [11] - 露天矿剥采比为21:1 [11] - 露天矿回收黄金21.2万盎司 地下矿回收40.94万盎司 全生命周期总计62.15万盎司 [11] - 露天矿开采期为2028-2030年 地下矿为2028-2037年 全生命周期为2028-2037年 [11] - 露天矿平均选矿给矿品位为4.68克/吨 地下矿为2.80克/吨 全生命周期综合给矿品位为3.30克/吨 [11] - 冶金回收率(设计)为90% [12] - 2028-2037年平均年黄金产量为6.22万盎司 [12] - 项目计划2028年投产 初期选矿给矿来自高品位露天矿 地下开采预计2028年中开始 与露天开采并行至2030年 2031年起地下矿供应全部选矿给矿直至2037年 [13] 资本成本 - 生产前资本估计为5340万美元(2026-2027年) 含700万美元的15%应急费用 [17] - 主要项目包括选矿厂电气和机械系统翻新(2000万美元) 露天矿预剥离(940万美元) 营地建设 水处理 尾矿建设和2兆瓦发电机组 [17] - 维持资本为6290万美元 包括2028年选矿厂升级(第三段破碎 磨机和重选 1000万美元) 并网前5兆瓦和9兆瓦发电机组 2030年通风井和风机(1500万美元) 以及每年3%的维持性津贴 [17] - 采矿由承包商进行 因此无需自有采矿设备资本 [18] - 初始直接资本(含露天矿预剥离)为4290万美元 初始应急费用为700万美元 生产前研究 业主成本 审批费用为550万美元 初始非维持性资本总额为5540万美元 [19] - 维持资本为4790万美元 维持性3%年度津贴为1500万美元 关闭和复垦费用为260万美元 总资本为1.209亿美元 [19] 运营成本 - 露天矿开采成本基于坑优化 废石为5.48美元/吨 矿石为6.70美元/吨(含柴油) [20] - 地下矿开采由承包商进行 矿石为82.05美元/吨 开发废石为72.44美元/吨 柴油由业主供应 [20] - 加工成本为28.13美元/吨(含电力和G&A为10.60美元/吨) [20] - 前三年现场电力由液化天然气发电机组提供 2031年起使用电网电力 [20] - 露天矿直接成本为2.171亿美元 合123.58美元/吨露天矿矿石 或1024美元/盎司回收 [21] - 地下矿直接成本为7.265亿美元 合153.18美元/吨地下矿矿石 或1774美元/盎司回收 [21] - 加工成本(含选矿厂电力)为1.828亿美元 合28.13美元/吨入选矿石 [21] - 共享现场 G&A 营地 社区及其他费用为1.544亿美元 合23.76美元/吨入选矿石 [21] - 总运营成本为12.808亿美元 合197.08美元/吨入选矿石 或2061美元/盎司回收 [21] - 总现金成本为2183美元/盎司 全维持成本为2288美元/盎司 全成本为2377美元/盎司 [22] 税费 - 经济分析包括马尼托巴省采矿税(采矿利润的10%至17%累进税率 新矿在资本回收前享受免税期)以及联邦(15%)和马尼托巴省(12%)企业所得税 使用公司现有税收池(1640万加元CEE/CCA池和490万加元非资本亏损) [23] - 全生命周期税费在3000美元/盎司情形下总计1.396亿美元(马尼托巴省采矿税5300万美元 联邦和马尼托巴省所得税8660万美元) 3500美元/盎司情形下为2.594亿美元 4000美元/盎司情形下为3.821亿美元 [24] 敏感性分析 - 税后净现值(5%折现率)和内部收益率对金价 回收黄金(给矿品位/回收率) 运营成本和资本成本分别进行了±10%和±20%的单变量测试 [25] - 项目对金价和回收品位最为敏感 其次是运营成本 对资本成本相对不敏感 [25] - 金价下降20%时税后净现值为500万美元 下降10%时为9670万美元 上升10%时为2.572亿美元 上升20%时为3.363亿美元 [26] - 回收黄金下降20%时税后净现值为730万美元 下降10%时为9760万美元 上升10%时为2.563亿美元 上升20%时为3.348亿美元 [26] - 运营成本上升20%时税后净现值降至6050万美元 下降20%时升至2.88亿美元 [26] - 资本成本上升20%时税后净现值为1.67亿美元 下降20%时升至1.926亿美元 [26] - 金价2500美元/盎司时税后净现值为3900万美元 内部收益率为52% 回收期1.09年 全生命周期税后自由现金流为5200万美元 [27] - 金价4500美元/盎司时税后净现值为5.69亿美元 内部收益率为222% 回收期0.38年 全生命周期税后自由现金流为7.84亿美元 [27] 矿产资源估算 - PEA基于2026年矿产资源估算 使用3000美元/盎司金价 [30] - 露天矿部分(边界品位0.60克/吨) 探明资源量128.836万吨 品位5.35克/吨 含金22.1575万盎司 控制资源量28.975万吨 品位4.99克/吨 含金4.6516万盎司 探明+控制资源量157.811万吨 品位5.28克/吨 含金26.8091万盎司 推断资源量11.8689万吨 品位5.75克/吨 含金2.1955万盎司 [31] - 地下矿部分(边界品位1.92克/吨和1.43克/吨) 探明资源量134.3678万吨 品位5.06克/吨 含金21.8603万盎司 控制资源量83.5239万吨 品位4.26克/吨 含金11.4464万盎司 探明+控制资源量217.8916万吨 品位4.75克/吨 含金33.3066万盎司 推断资源量154.8443万吨 品位3.63克/吨 含金18.0855万盎司 [31] - 露天+地下合计 探明资源量263.2038万吨 品位5.20克/吨 含金44.0178万盎司 控制资源量112.4989万吨 品位4.45克/吨 含金16.098万盎司 探明+控制资源量375.7026万吨 品位4.98克/吨 含金60.1158万盎司 推断资源量166.7132万吨 品位3.78克/吨 含金20.281万盎司 [31] - 露天矿边界品位基于采矿成本6.70美元/吨矿石和5.48美元/吨废石 加工成本29.25美元/吨 G&A 12.60美元/吨 冶金回收率90%和金价3000美元/盎司 [32] - 地下矿边界品位为1.92克/吨(经济矿化)和1.43克/吨(边际矿化) 基于采矿成本78美元/吨 加工成本29.25美元/吨 G&A 12.60美元/吨 冶金回收率90%和金价3000美元/盎司 [33] - 矿产资源为原位资源 含3%地质损失 不包括采矿回收率和贫化因素 [33] - 2026年矿产资源估算生效日期为2026年9月10日 [34] 关键假设与PEA基础 - 金价基准情形为3000美元/盎司 替代情形为3500美元/盎司和4000美元/盎司(平准 实际价格) [40] - 汇率加元兑美元为0.74 实际(未升级)美元 成本基准日为2026年10月14日 [40] - 权利金为总收入的3% 精炼 运输和销售费用为31.68美元/盎司 [40] - 生产前为2026-2027年 生产期为2028-2037年 关闭期为2038年 100%权益 未建模营运资金或残值 [40] - 资本和运营成本估算为PEA级别 预期精度范围约为±30%至±50% [40] 后续步骤 - 更新2026年矿产资源估算 纳入2025-2026年钻探计划的未完成化验和重新采样 作为计划中的预可行性研究的一部分 [40] - 推进冶金测试工作 包括低品位物料的矿石分选和现代重选回收 [40] - 获得露天矿和地下矿开采的固定承包商定价 推进电力供应(液化天然气和电网连接)安排 [40] - 准备成本化的关闭计划并完成详细的税务审查 [40] - 继续钻探200米以下的深部延伸和Nokomis卫星矿床 [40] - 推进审批活动并继续与当地社区接触以支持项目的持续开发 [40] 公司概况 - Minnova Corp 是一家近期黄金生产商 专注于其100%拥有的PL金矿的重启和扩建 该矿位于马尼托巴省中部多产的Flin Flon绿岩带 [43] - 项目位于一个曾经生产的矿址 受益于大量现有基础设施 包括日处理1000吨的选矿厂和有效的地下采矿许可证(环境法案许可证1207E) [43] - 2026年矿产资源估算定义了60.1158万盎司探明和控制黄金资源 品位4.98克/吨 以及20.281万盎司推断黄金资源 品位3.78克/吨 包括加拿大最高品位的露天矿资源之一 品位超过5克/吨 [43] - 该矿区勘探程度较低 在深部 走向延伸和PL矿址东北7公里处的Nokomis卫星矿床具有资源扩展潜力 [43]

Silverco Mining (OTCPK:SICO.F) Conference Transcript
2026-10-15 03:02
Silverco Mining 电话会议纪要关键要点 一、涉及公司与行业 - 纪要涉及公司为Silverco Mining,在OTCQB创业板市场以代码SICOF交易,同时在TSXV以代码SICO交易[1] - 公司专注于白银及关键矿产行业,定位为白银生产商[1] - 公司资产均位于墨西哥,包括Chihuahua州的Cusi矿和Querétaro州的La Negra矿[3] - 公司于去年10月上市,目前处于第一个完整运营年度[2] 二、公司核心观点与论据 公司愿景与战略定位 - 公司启动时的愿景是在3年内创建年产1000万盎司以上的白银生产商[2] - 公司预计到2026年底将拥有两个在生产矿山,并持续增长产量[3] - 公司认为自身相对于同行处于有利地位,主要得益于公司较新以及市场期待其执行既定计划[4] - 公司预计2026年下半年至2030年间产量增长超过700%,其中73%的收入将来自白银[9] - 公司平均年产目标为接近600万盎司白银当量,在银价约50美元/盎司假设下,年自由现金流接近8000万美元[10] - 峰值产量预计超过700万盎司白银当量,年自由现金流超过1.2亿美元[10] 估值与市场定位 - 公司在P/NAV和2027年预估价格与现金流比率方面均处于白银同行底部[11] - 相对于墨西哥同行,公司2027年产量盎司的企业价值折价达60%[11] - 公司白银收入占比73%,在白银同行中白银敞口排名前三[11] - Cusi矿单独白银收入占比达90%,为极具吸引力的纯白银敞口[12] - 银价每上涨10美元/盎司,公司合并NPV增加约1.5亿美元[12] 团队实力 - 总裁兼CEO Mark Ayranto为矿业高管,拥有丰富的运营成功经验[4] - CFO Victoria Avila于9月底上任,曾任JDS Energy & Mining的CFO,拥有Scotiabank和Export Development Canada的工作经验,精通西班牙语[5] - VP项目开发Nico Harvey为采矿工程师,拥有地下和露天采矿经验[5] - VP勘探Jesus Velador拥有超过25年墨西哥近矿棕地和绿地发现经验[5] - 董事会成员包括前Wheaton Precious Metals的CFO Gary Brown[6] - 董事会成员Gregg Bush为Heliostar现任COO,拥有40年以上经验,在墨西哥北部建成并运营5座矿山[6] - 董事会成员Tim Sorensen拥有25年以上机构股票销售经验[6] - 顾问George Paspalas曾任MAG Silver的CEO(被Pan American Silver收购前)和Aurizon的CEO(被Hecla收购前)[6] 资本结构与股东 - 公司已发行股份约5440万股,完全稀释后约6100万股[7] - 当前市值约5亿加元,企业价值略低于4.5亿加元[7] - Eric Sprott为公司最大投资者之一[7] - 公司于1月在白银市场高峰期完成一次公开融资,其余融资通过Nuevo交易(引入La Negra)和Cusi资产的私募完成[8] 三、La Negra矿(Querétaro州) 基本情况 - La Negra位于Querétaro州,在墨西哥城以北,是墨西哥最安全的州之一[12] - 矿山运营历史超过30年,最初由Peñoles于1970年代启动,连续运营超过20年,后转入Aurcana手中[13] - 公司从私人所有者手中收购该资产,原所有者继续留在公司,成为墨西哥执行团队的一部分[13] - 项目于2024年重启[13] - 公司于2026年Q1收购该项目,Q2完成交割,发行股份并承担300万美元净债务,2027年Q1有递延付款[15] - 目前以2500吨/日产能的55%运营[8] - 目标在2027年上半年末实现商业生产并提升产量[9] 经济性 - PEA以50美元/盎司白银基准价格计算,税后NPV为3.29亿美元,税后IRR为131%[16] - 平均年产量略超400万盎司,AISC低于25美元/盎司,矿山寿命8.2年[16] - 所需资金为1250万美元,扣除未来两个季度La Negra产生的现金流后,在50美元/盎司银价下仅需1250万美元表外资金[17] - 在接近近期现货价格水平下,所需资金降至500万美元以下[17] - 资本投入较低,到2027年上半年末仅需约2000万美元,主要通过现金流融资[14] 增产关键步骤 - 第一步:改善采矿车队性能,包括改善维护实践和采购新的Epiroc设备,设备将在未来几周至2027年Q1到达现场[18] - 第二步:维持掘进速率,尽管设备可用率较低,但掘进速率良好,关键是保持并允许早期采场开发[18] - 第三步(最重要):转向干堆或过滤尾矿,创造产能并提升安全环保水平,增加运营灵活性,Q1开始安装,2027年上半年全面调试[19] 有机增长机会 - 优化矿山计划:通过额外测量和钻探工作将高品位区域提前,可能最早于2028年进入高品位区[20] - 研究膏体充填以增加历史采空区的资源转化率[20] - 针对高品位白银的勘探目标[20] - 目前正在进行15000米钻探计划,包括地表和地下钻探,旨在延伸高优先级目标的矿化[25] - 计划进行物业尺度工作,包括现代地球物理测量以识别侵入体或硫化物矿床,推进潜在CRD系统概念[25] - 利用50年以上的历史数据结合现代勘探结果进行勘探定位[25] 四、Cusi矿(Chihuahua州) 基本情况 - Cusi为真正的白银矿床,90%收入来自白银[21] - 位于Chihuahua州,沿Sierra Madre矿带,距Chihuahua市以西约120公里[21] - 拥有1200吨/日选矿厂,距矿山40公里车程[21] - 所有许可已到位,2026年底重启在轨,8月更新时建设完成度60%[21] - 目前正在进行矿山和选矿厂重启,地下承包商已在两个区域作业[9] - 选矿厂重启进展良好,目标2026年Q4首次精矿生产[9] - 已完成选矿厂干式调试,正在Promontorio和San Miguel两个区域进行地下作业[23] - 目标2027年上半年末宣布商业生产,达到1200吨/日满产率[24] 经济性 - 矿山寿命内产量约250万盎司,AISC约27美元/盎司,矿山寿命约9年[22] - 所需资本投入较低,扣除收入后约2000万美元,投资回收期仅0.9年[22] - 以平均约45美元/盎司白银基准价格计算,对银价具有很高杠杆[22] 勘探机会 - 正在进行30000米钻探计划,已完成约三分之二[26] - 物业已探明超过37公里矿脉[26] - 计划2027年上半年进行矿产资源更新[26] - 仅约10%的物业进行过采矿和详细勘探活动[26] - San Miguel为重大游戏规则改变者,历史上由Sierra Metals运营,2023年关闭[27] - 收购San Miguel后,资源量从零增至2700万盎司总资源[28] - San Miguel和San Juan为最高潜力增长目标[28] 五、近期催化剂 - Cusi:精矿生产在轨,钻探计划已完成超过三分之二,2027年上半年资源更新在轨[29] - La Negra:采矿车队到达、干堆尾矿项目、钻探以及未来几个季度的优化工作[29] - Cusi首次精矿仍为Q4,仍在预算和进度内[33] - 两个项目的资本投入均在2000万美元范围内,即使出现小幅进度或预算超支,也仅为数周和数百万美元级别[33] - 新采矿设备将在2027年Q1末全部到位,日采矿速率和周采矿速率将提升[36] - 干堆尾矿安装将带来最大变化,使更多吨位通过选矿厂[36] 六、其他重要信息 融资策略 - 公司计划维持现有股本结构[34] - 将寻求替换La Negra现有的债务融资,可能寻求改善和潜在更大规模的债务融资[35] - 意图专注于其他融资机会而非股权融资[35] 竞争优势 - 公司在墨西哥和全球白银板块拥有综合专业知识和网络[36] - 团队拥有从勘探、开发、运营到增产各阶段的完整经验[37] 问答环节要点 - 除银价外最大公司特定上行驱动因素:La Negra高品位提前带来的现金流影响,Cusi早期填充钻探成功带来的近期现金流上行,以及两个项目的勘探工作[30] - La Negra经济研究最大亮点:收购时预期约250万盎司,实际可推至年均400万盎司,且矿山计划较为保守,将高品位推迟至2030年以确保2027年数据交付[32] - 在产资产发布PEA较为罕见,因该资产为收购的私人资产[33] - 干堆尾矿项目同时改善效率和环保表现,从安全和环境角度为首选方案,从生产角度可将产能提升至2500吨/日满产率[34] - 除Promontorio外最令人兴奋的目标:San Miguel开局表现,增加盎司和进入更宽高品位带的机会,以及San Juan北部类似区域的潜力[36]
Lahontan Gold Announces Updated Santa Fe Preliminary Economic Assessment Featuring an Eleven-Year Mine Life and Post-Tax NPV5 of US$820 Million
Globenewswire· 2026-10-14 22:55
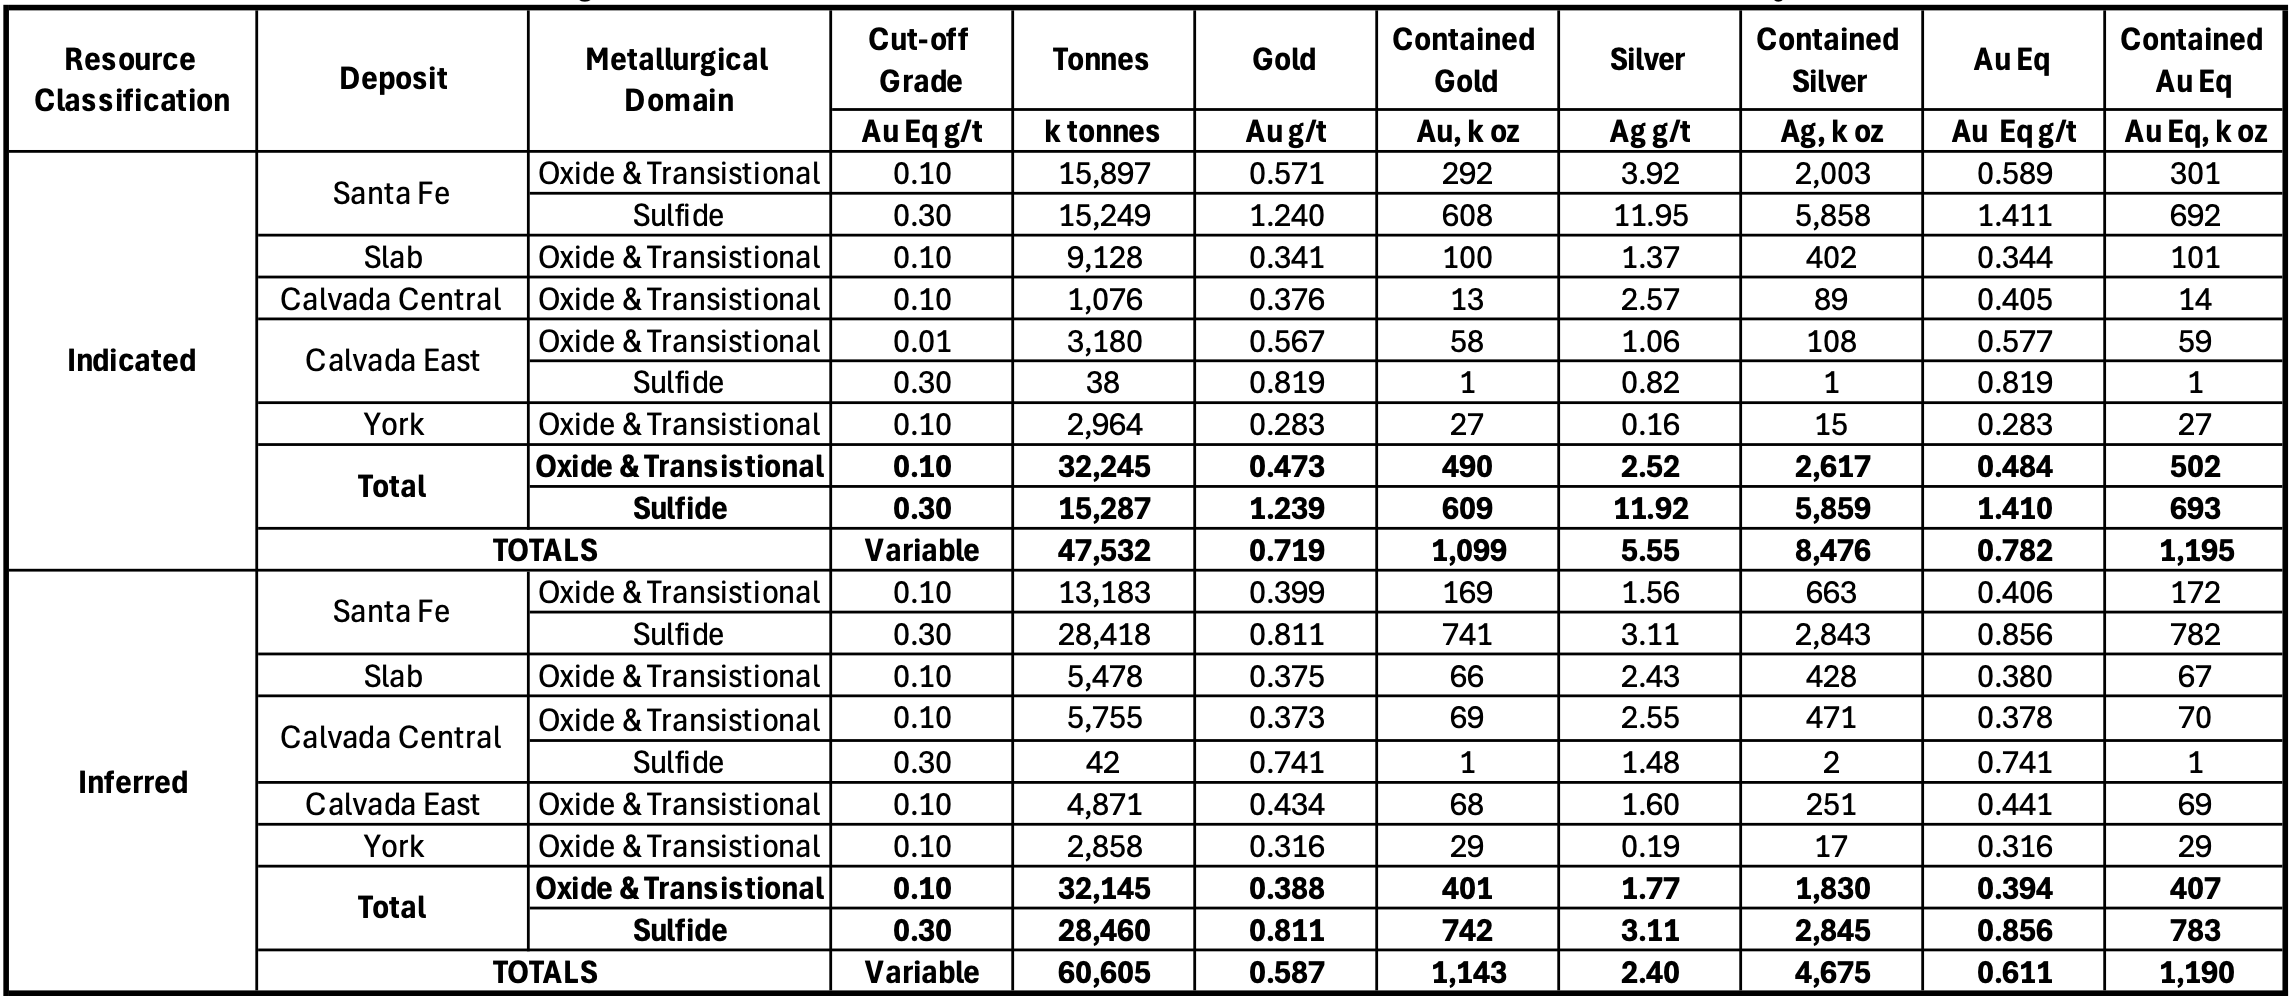
文章核心观点 - Lahontan Gold Corp 公布其位于内华达州Walker Lane矿带的旗舰Santa Fe金银项目初步经济评估积极结果 该PEA由Kappes Cassiday & Associates编制 并依据加拿大NI 43-101标准完成 [1] - 公司创始人兼CEO Kimberly Ann表示 PEA结果展示了项目的巨大经济潜力 基准情形税后净现值8 2亿美元较2024年PEA的5 650万美元增长超过14倍 预计内部收益率为40 1% 矿山活跃开采寿命11年 年均产量接近92 000黄金当量盎司 [3] - 预计矿山计划中有四年产量将超过120 000黄金当量盎司 税前矿山全生命周期净现金流预计为16 8亿美元 凸显Santa Fe产生大量现金流的潜力 可支持项目开发并可能为额外增长机会提供资金 [3] - PEA的矿山计划和生产进度将用于最终运营计划MPOO的提交 环境基线研究已完成 公司预计2027年获得矿山建设所需的联邦和州许可 [3] - 通过已知资源区周边和深部勘探 以及对历史堆浸垫的进一步评估 Santa Fe仍有显著扩产机会 Santa Fe是公司成为专注于内华达州金银生产商战略的基石 [3] 经济敏感性 - 项目经济性对金属价格的敏感性见表1 展示了PEA基准情形金属价格以及低情形 高情形和现货情形 [4] - 基准情形金属价格为黄金3 600美元/盎司 白银49美元/盎司 税后净现值8 2亿美元 内部收益率40 1% [5] - 现货情形金属价格为黄金4 166美元/盎司 白银59美元/盎司 税后净现值增至11 3亿美元 内部收益率增至50 4% [5] - 低情形金属价格为黄金3 000美元/盎司 白银30美元/盎司 税后净现值4 762亿美元 内部收益率27 3% 投资回收期4 31年 [6] - 基准情形税前净现金流16 847亿美元 税前净现值10 608亿美元 税前内部收益率45 9% 税后净现金流13 177亿美元 投资回收期3 68年 [6] - 现货情形税前净现金流22 687亿美元 税前净现值14 603亿美元 税前内部收益率57 5% 税后净现金流17 732亿美元 投资回收期3 34年 [6] 强劲项目经济性 - 税后净现值按5%折现率为8 2亿美元 内部收益率40 1% 基于基准情形金属价格黄金3 600美元/盎司和白银49美元/盎司 [5] - 矿山全生命周期税前净现金流预计16 8亿美元 税后13 2亿美元 活跃开采寿命11年 之后还有一年残余浸出 [5] - 项目全生命周期营收预计36 8亿美元 基于基准情形金属价格 活跃开采寿命11年 之后还有一年残余浸出 [5] - 年均产量约91 900黄金当量盎司 包括约88 300盎司黄金和254 000盎司白银 第4至11年年均产量预计增至约112 500黄金当量盎司 [5] - 黄金现金成本预计1 909美元/盎司 全维持成本AISC为2 250美元/盎司 [5] - 预生产资本成本预计1 72亿美元 包括2 220万美元应急费用 投资回收期预计3 7年 基于基准情形金属价格 [5] 资本成本 - 采矿相关资本成本由RESPEC估算 基于承包商采矿 预剥离成本基于运营成本 [8] - 加工相关资本成本如破碎 堆浸和金属回收 以及实验室 水和电力分配 一般场地服务等支持及基础设施成本由KCA估算 [8] - 复垦和关闭成本3 450万美元由KCA基于处理吨数估算 [8] - 预生产资本总计1 72亿美元 包括采矿500万美元 加工支持及基础设施1 034亿美元 EPCM间接及业主成本2 110万美元 初始填充70万美元 营运资金1 970万美元 应急费用2 220万美元 [10] - 全生命周期维持资本总计1 582亿美元 包括采矿170万美元 加工支持及基础设施1 16亿美元 EPCM间接及业主成本1 740万美元 应急费用2 310万美元 [10] - 营运资金在第11年返还 数值经四舍五入可能不完全加总 [10] 运营成本 - 采矿运营成本由RESPEC估算 基于预计设备工时和人员需求 承包商费率加价25% 非公路红色柴油价格假设为0 78美元/升 [10] - 其他运营成本由KCA估算 尽可能基于第一性原理 如试剂和电力消耗 其他部分如劳动力 维护和可自由支配开支则参照类似运营进行基准比较 [10] - 全生命周期总运营成本16 477亿美元 每吨处理成本26 24美元 [12] - 其中采矿11 208亿美元 每吨17 85美元 加工4 352亿美元 每吨6 93美元 支持及基础设施3 270万美元 每吨0 52美元 一般及行政5 900万美元 每吨0 94美元 [12] 矿山生产计划 - PEA矿山生产计划包括Santa Fe Calvada Slab和York矿床的浸出物料和废石开采 浸出物料送至集中浸出垫 废石送至设计的废石储存设施或用作Calvada坑的部分回填 [12] - 第1年处理矿石429 1万吨 金品位0 37克/吨 银品位1 64克/吨 产金22 700盎司 产银14 700盎司 黄金当量22 900盎司 [13] - 第4年处理矿石620 5万吨 金品位1 00克/吨 银品位14 1克/吨 产金115 300盎司 产银553 500盎司 黄金当量122 800盎司 [13] - 第5年处理矿石622 2万吨 金品位0 89克/吨 银品位6 12克/吨 产金118 200盎司 产银530 000盎司 黄金当量125 400盎司 [13] - 第10年处理矿石620 5万吨 金品位0 98克/吨 银品位4 71克/吨 产金130 500盎司 产银313 400盎司 黄金当量134 800盎司 [13] - 第12年为残余浸出 产金15 600盎司 产银56 300盎司 黄金当量16 400盎司 [13] - 全生命周期总计处理矿石62 788万吨 金品位0 76克/吨 银品位5 03克/吨 产金986 600盎司 产银2 850 800盎司 黄金当量1 025 400盎司 [13] 关键采矿和加工生产参数 - 全生命周期总废石开采量1 935亿吨 总处理矿石量6 280万吨 总开采量2 563亿吨 [17] - 堆浸金回收率 Santa Fe氧化物71% Santa Fe过渡矿49% Santa Fe硫化物68% Calvada氧化物71% Calvada过渡矿45% Slab氧化物52% York氧化物60% York过渡矿45% [17][19] - 堆浸银回收率 Santa Fe氧化物30% Santa Fe过渡矿30% Santa Fe硫化物30% Calvada氧化物13% Calvada过渡矿0% Slab氧化物10% York氧化物0% York过渡矿0% [19] 采矿和加工 - 矿化物料将采用标准露天开采方法 由承包商拥有和运营的采矿车队进行 包括92吨自卸卡车和11 5米装载设备 并运送至破碎回路进行加工 [20] - 来自Santa Fe Calvada Slab和York矿床的矿化物料将通过常规堆浸方法加工 前三年名义加工速率为每年460万吨或每天12 500吨 之后扩大至每年620万吨或每天17 000吨 [21] - 物料经三段破碎至12 7毫米 然后通过传送带堆放在多层堆浸垫上 稀氰化钠溶液施加到堆上 含金银的浸出液在碳吸附-解吸-回收ADR厂中处理 金银以合质金条形式从现场冶炼过程产出 [21] - Santa Fe坑的硫化物物料将在可装卸式浸出垫上预氧化 然后回收 堆放并在永久堆浸垫上用氰化物浸出 [21] 矿产资源估算 - 矿产资源估算MRE依据CIM定义标准和加拿大NI 43-101编制 生效日期为2026年10月1日 [22] - 地质 蚀变和低品位金银域线框使用Seequent Leapfrog Geo 2026 1 2版本建模 中高品位域多边形在MinePlan中按30米间距剖面建模 以岩性和低品位线框为指导 [23] - 多边形在3D空间中对齐钻孔 并根据每个矿床矿化方向按6米间距平面或长剖面建模 每个平面或长剖面在中块位置建模 金银域分别建模 域品位分界基于所有金或银数据的累积概率图确定 [23] - 冶金域按氧化物 过渡矿和非氧化物建模 基于氰化物可浸金化验值与火试金金值的比率 以及记录黄铁矿丰度和氧化强度的钻孔日志 氧化物和过渡矿物料分别约占Santa Fe矿床MRE吨位的11%和25% Slab Calvada Central Calvada East和York矿床的MRE吨位基本上全部为氧化物物料 [23] - 创建了两个块模型 块尺寸为6米×6米×6米 一个用于Santa Fe矿床 另一个用于SCY矿床 平均体积密度通过岩性 蚀变和金域组合分配 基岩密度一般在2 35吨/立方米至2 7吨/立方米之间 粘土蚀变 第四纪冲积层和废料分别分配2 24吨/立方米 1 8吨/立方米和1 8吨/立方米 [24] - 品位封顶和异常值限制对每个金银域独立评估 低中品位金域未确定需要顶部切割 但高品位和外部建模金域以及所有银域在组合至3 04米长度前应用了顶部切割 估算在MinePlan软件中使用距离反比立方ID插值完成 [25] - MRE根据2014 CIM定义标准分类 指示和推断矿产资源的标称钻孔间距分别为60米或以下和120米或以下 [25] - 最终经济开采前景通过Lerchs-Grossman算法进行坑优化评估 参数包括黄金3 200美元/盎司 白银40 00美元/盎司 黄金销售成本29 25美元/盎司 矿石和废石采矿成本2 50美元/吨 氧化物加工成本3 49美元/吨 非氧化物加工成本19美元/吨 一般及行政成本1 06美元/吨 Slab York和Calvada矿床权利金为1 25% 最大坑坡角50度 [26] - 氧化物金回收率60%至79% 氧化物银回收率0%至30% 过渡矿金回收率28%至45% 过渡矿银回收率0至13% 非氧化物金银回收率68% 但York矿床非氧化物回收率估计为0% [26][28] - 矿产资源使用0 10克/吨黄金当量边界品位报告氧化物和过渡矿资源 0 30克/吨黄金当量报告非氧化物资源 黄金当量基于金价3 200美元/盎司 银价40 00美元/盎司 以及上述回收率假设 [27] - 矿产资源非矿产储量 不具有已证实的经济可行性 四舍五入可能导致吨位 品位和所含金属含量之间出现表观差异 [27] 合格人员 - 合格人员为Kappes Cassiday & Associates的Caleb Cook P E 以及RESPEC的Thomas Dyer P E 和Michael Lindholm C P G 各自均为NI 43-101下的独立合格人员 [29] - 支持本新闻稿所披露结果的技术报告将在45天内发布 技术报告生效日期为2026年10月14日 [29] - Brian J Maher M Sc CPG-12342为NI 43-101定义的合格人员 已审查并批准本新闻稿中除矿产资源估算和初步经济评估之外的所有技术披露内容 Maher先生为公司高级副总裁 矿山开发与勘探 已核实本新闻稿中披露的数据 [33] 公司概况 - Lahontan Gold Corp是一家专注于内华达州的矿山开发公司 推进位于内华达州多产Walker Lane矿带的四个金银项目组合 公司主要重点是重启其旗舰项目28 3平方公里的Santa Fe Mine 目标2027年恢复生产 [30] - Santa Fe Mine历史产量 359 202盎司黄金和702 067盎司白银 露天开采堆浸加工 1988年至1995年 内华达矿业局数据 [35] - 当前资源 指示矿产资源1 195 000盎司黄金当量 47 532 000吨 品位0 72克/吨金和5 55克/吨银 合计品位0 78克/吨黄金当量 推断矿产资源1 190 000盎司黄金当量 60 605 000吨 品位0 59克/吨金和2 40克/吨银 合计品位0 61克/吨黄金当量 均为坑约束 [35] - 2026年目标 完成Santa Fe Mine更新的初步经济评估 包括首次硫化物资源采矿和加工分析 推进矿山许可活动 目标2027年开始建设 继续钻探测试卫星West Santa Fe项目 目标年底前完成首次资源估算 在Santa Fe进行勘探钻探 重点扩大已知金银矿化 钻探测试历史堆浸垫 评估残余金银矿化 以寻找未来再加工机会 [35]
Idaho Copper Announces Results of Updated Preliminary Economic Assessment for the CuMo Project: After-Tax NPV of US$1.88 billion, 18.5% IRR and a 46-Year Mine Life
Globenewswire· 2026-10-14 20:31
文章核心观点 - Idaho Copper Corp 公布了其全资拥有的CuMo铜-钼-银项目更新后的初步经济评估结果,该研究由Barr Engineering Co 主导完成,将取代2020年的PEA [1] - 更新后的PEA反映了更小的第一阶段工厂、在磨矿前采用XRF传感器矿石分选技术以及重新排序的矿山计划,从而更早到达高品位矿石,降低启动生产所需资本并缩短投资回收期 [2] - 公司CEO表示该项目与2020年描述的项目截然不同,通过更小规模的工厂和矿石预分选,前期所需资本大幅减少,矿石分选驱动快速回报 [4] - 按2026年10月12日现货金属价格计算,铜价为6.76美元/磅、钼价为42.05美元/磅、银价为60.56美元/盎司,税后NPV升至62.4亿美元,IRR升至38.4%,投资回收期缩短至3.4年 [4] - 钼的副产品收益完全覆盖铜的生产成本,公司认为CuMo在副产品基础上拥有最具竞争力的成本地位之一 [4] - 公司下一步重点是预可行性研究,大部分工作将在2027年进行,目标2028年完成,同时进行试点规模测试以验证商业规模下的矿石分选假设 [4] 更新后PEA基准情景关键结果 - 税前净现值(8%折现率)为23.08亿美元,税前内部收益率为19.8% [6][7] - 税后净现值(8%折现率)为18.78亿美元,税后内部收益率为18.5% [6][7][8] - 建设成本方面,第一阶段生产前资本为11.69亿美元,第5年完成6.58亿美元的扩建资本 [7][8] - 投资回收期为5.9年(从生产开始计算) [7][8] - 矿山寿命为46年 [7][8] - 前21年平均年产量为4160万磅铜、3050万磅钼和136万盎司银 [7][8] - 矿山全生命周期可支付铜为17.48亿磅 [8] - 矿山全生命周期可支付钼为9.06亿磅 [8] - 矿山全生命周期可支付铜当量为68.69亿磅 [8] - 按副产品抵扣计算,铜的C1现金成本为负4.30美元/磅,钼的C1现金成本为7.06美元/磅 [7][8] - 铜的全维持成本为负3.91美元/磅,钼的全维持成本为7.82美元/磅 [7][8] - 基准情景金属价格假设为铜5.00美元/磅、钼25美元/磅、银50美元/盎司 [7][8] - 生产前资本强度为每吨铜当量17,262美元 [7] 项目概况与公司背景 - Idaho Copper Corp 在NYSE American上市,代码COPR,是一家关键矿物开发商,专注于勘探和开发位于爱达荷州Boise县的CuMo铜-钼-银项目 [1][9] - CuMo项目是美国最大的未开发铜矿床之一,公司认为其也是全球最大的未开发钼矿床之一 [9] - 项目含有大量银、铼和钨,均被视为关键或具有战略重要性 [9] - 项目占地面积约2,640英亩,包括126个联邦未专利矿脉采矿权和6个已专利采矿权 [9] 技术报告与合规信息 - 更新后的PEA和技术报告摘要,包括矿产资源估算、矿山和加工计划、资本和运营成本细节及完整敏感性分析,将以8-K表格提交给SEC,相应的NI 43-101技术报告将提交至SEDAR+ [5] - 新闻稿中的科学和技术信息已由Northern Lights Mining, LLC的Justin Smith, P.E.审查和批准,其为符合Regulation S-K 1300和National Instrument 43-101定义的独立合格人士 [10] - 全维持成本、C1现金成本和铜当量数据为非GAAP指标,C1成本按可支付铜或钼磅数报告,已扣除其他金属的副产品净收入 [11] - C1包括现场运营和资产持有成本以及主金属的销售成本,AISC额外包括维持性资本、特许权使用费和公司管理费用,成本按矿山全生命周期计算,不包括初始和扩建资本 [11]

Bonterra Releases Robust Preliminary Economic Assessment for the Barry Project, Highlighted by After-Tax NPV of C$665 Million and IRR of 54% at US$3,500/oz Long-Term Gold Price
TMX Newsfile· 2026-10-14 18:00
Val-d'Or, Quebec--(Newsfile Corp. - October 14, 2026) - Bonterra Resources Inc. (TSXV: BTR) (OTCQB: BONXF) (FSE: 9BR2) ("Bonterra" or the "Company") is pleased to announce robust results from the independent preliminary economic assessment ("PEA") on the Barry open pit and underground project (the "Project") in the Urban-Barry Camp in northern Quebec. The PEA has been prepared by BBA Consultants ("BBA") in accordance with National Instrument 43-101 - Standards of Disclosure for Mineral Projects ("NI 43-101 ...