甲骨文(ORCL)

搜索文档
When the Plumbing Breaks: Nvidia, the SEC, and the AI Reassessment
Global Macro Monitor· 2026-11-22 09:04
文章核心观点 - 表面上看2026年主要股指仍保持年内正收益,但深入观察发现几乎所有主要指数均已从2026年盘中高点下跌两位数,AI热潮的核心引擎正承受严重熊市损失 [1] - 当前市场并非牛市中的普通震荡或 routine 回调,而是对过去几年支撑经济和股市的基本面支柱的结构性重估 [2] - SEC对英伟达会计实务展开调查,消息导致该股当日暴跌13%–14%,调查聚焦于AI生态系统中复杂的供应商融资和循环融资安排 [3] - 英伟达临时CEO Colette Kress在财报电话会上承认,公司未来在AI行业融资交易上将"远更具选择性" [3] - 当前AI供应商融资模式与1990年代末思科系统如出一辙,思科当年同样采用供应商融资模式刺激需求,直至客户资金枯竭、需求一夜蒸发、股价暴跌超80% [4] - 紧缩的金融条件和动荡的股市可能迫使美联储抑制进一步加息的热情 [6] 主要指数与个股表现 - 英伟达较10月高点下跌约50%,年初至今下跌33% [7] - 甲骨文较峰值暴跌68.0% [7] - 谷歌和SpaceX分别下跌33.2%和38.7% [7] - VanEck半导体ETF较6月高点下跌40.5% [7] - 标普500收于7,175.83点,较历史高点7,844.52点下跌8.5%,高点日期为2026年10月6日 [8] - 道琼斯工业平均指数收于49,097.06点,较历史高点54,744.33点下跌10.3%,高点日期为2026年8月5日 [8] - 纳斯达克收于23,879.20点,较历史高点27,722.75点下跌13.9%,高点日期为2026年10月6日 [8] - 纽约证券交易所综合指数收于23,139.80点,较历史高点24,866.75点下跌6.9%,高点日期为2026年8月19日 [8] 科技巨头与AI相关ETF表现 - 谷歌收于272.66,较历史高点408.10下跌33.2%,高点日期为2026年5月18日 [8] - 苹果收于349.21,较历史高点360.83下跌3.2%,高点日期为2026年11月13日 [8] - 亚马逊收于257.37,较历史高点287.20下跌10.4%,高点日期为2026年8月3日 [8] - Meta收于596.22,较历史高点796.25下跌25.1%,高点日期为2025年8月15日 [8] - 微软收于498.30,较历史高点555.45下跌10.3%,高点日期为2025年7月31日 [8] - 英伟达收于145.98,较历史高点243.37下跌40.0%,高点日期为2026年10月6日 [8] - 特斯拉收于374.41,较历史高点498.83下跌24.9%,高点日期为2025年12月22日 [8] - 甲骨文收于110.57,较历史高点345.72下跌68.0%,高点日期为2025年9月10日 [8] - SpaceX收于138.43,较历史高点225.64下跌38.7%,高点日期为2026年6月16日 [8] - Global X人工智能ETF收于54.42,较历史高点70.26下跌22.5%,高点日期为2026年6月3日 [8] - Global X机器人与人工智能ETF收于29.00,较历史高点41.71下跌30.5%,高点日期为2026年5月13日 [8] - WisdomTree人工智能ETF收于30.94,较历史高点48.89下跌36.7%,高点日期为2026年6月22日 [8] - Roundhill生成式AI ETF收于66.99,较历史高点105.20下跌36.3%,高点日期为2026年6月22日 [8] 行业结构性担忧 - 批评者认为供应商融资和循环融资安排使投资者更难评估芯片制造商收入质量和真实财务风险敞口 [3] - 英伟达曾支持AI初创公司和云服务提供商,并提供与使用其自身芯片的数据中心项目相关的担保 [3] - 当前AI生态系统的供应商融资模式与思科在1990年代末使用的模式高度相似,历史经验显示此类模式在客户资金枯竭后可能导致需求骤降和股价崩盘 [4] - 尽管AI技术本身不会消失,但市场出清过程可能类似于互联网泡沫破裂后的情形,即恢复股市和经济的理性 [5]


Intuit vs. Oracle: Which Technology Stock Is a Better Buy for 2027?
The Motley Fool· 2026-11-22 07:40
文章核心观点 - 文章对比Intuit与Oracle两只科技股,探讨哪只更适合2027年投资,核心结论是Intuit因盈利健康、现金流充裕、股东回报稳定且正拓展大中型企业客户,被视为更优选择 [17][20] - 两者商业模式差异鲜明:Intuit依托粘性强的税务和小企业金融生态,Oracle则大举借债扩张AI云基础设施产能,权衡取舍截然不同 [1][3] 公司业务定位 - Intuit通过TurboTax、QuickBooks、Credit Karma等核心品牌为全球消费者和小企业提供金融科技解决方案,服务约9300万用户,依赖苹果App Store和谷歌Play商店等分发平台,并与亚马逊、Alphabet等云基础设施商保持战略合作 [6][7] - Oracle通过全球交付模式提供企业软件、云应用和基础设施服务,客户涵盖企业、政府机构和教育机构,业务分布于145个以上国家,依托经销商和系统集成商网络运营,近期重点建设面向高性能AI工作负载的大型数据中心产能 [10] 财务表现对比 - Intuit截至2026年10月31日的12个月营收近219亿美元,同比增长约12.8%,净利润约48亿美元,高净利润率得益于数字会计和报税平台的经常性需求 [8] - Oracle截至2026年8月31日的12个月营收近718亿美元,增长率约21.6%,净利润近189亿美元,增长主要来自云基础设施服务快速采用和企业数据系统现代化 [11] - Intuit市值720亿美元,毛利率77.62%,市盈率15.45,每股收益(TTM)17.50美元,股息4.98美元(收益率1.84%),52周区间252.84至681.20美元 [5] - Oracle市值3060亿美元,毛利率61.93%,市盈率15.86,每股收益(TTM)6.38美元,股息2.00美元(收益率1.98%),52周区间100.25至250.25美元 [5] - 股价表现方面,Intuit报270.44美元,下跌12.77%(跌39.58美元);Oracle报101.19美元,下跌8.48%(跌9.38美元) [4][5] 资产负债表与现金流 - Intuit截至2026年7月资产负债表负债权益比约0.4倍,流动比率约1.5倍,截至2026年7月31日财年自由现金流近87亿美元,但股权激励约占经营现金流的23.3%,作为非现金费用加回会抬高报告现金流 [9] - Oracle截至2026年5月资产负债表负债权益比约3.7倍,流动比率约1.1倍,截至2026年5月31日财年自由现金流为负237亿美元,因数据中心设备和实物资产的大规模投资超过日常经营现金产出 [12] 估值对比 - Intuit远期市盈率13.5倍、市销率3.8倍;Oracle远期市盈率13.6倍、市销率4.7倍,Intuit估值相对Oracle存在折价 [16] - 凭借略低的远期市盈率和更具吸引力的市销率,Intuit当前相对Oracle以估值折价交易 [15] 增长驱动与战略 - Intuit中型企业软件业务同比增长约40%,股息过去一年上调15%,并将AI嵌入产品,客户可在ChatGPT和Claude等AI工具内使用QuickBooks,最新季度业绩超出公司自身目标并预期本年度稳健增长 [17][18] - Oracle出租AI公司所需算力,云基础设施销售额同比增长超过一倍,但为建数据中心大举借债并消耗现金,且很大一部分合同来自单一客户OpenAI [19] 竞争格局 - Intuit在金融软件领域面临成熟对手和初创企业的激烈竞争,尤其是低价报税替代方案,业务高度依赖季节性强的美国报税期,并面临网络安全威胁及数据隐私和AI应用相关的复杂监管 [13] - Oracle在云和软件行业面临微软、亚马逊等巨头的激烈竞争,需应对复杂供应链和国际业务波动(包括地缘政治不稳定和贸易限制),其云优先战略转型需要持续执行和大量资本开支 [14]

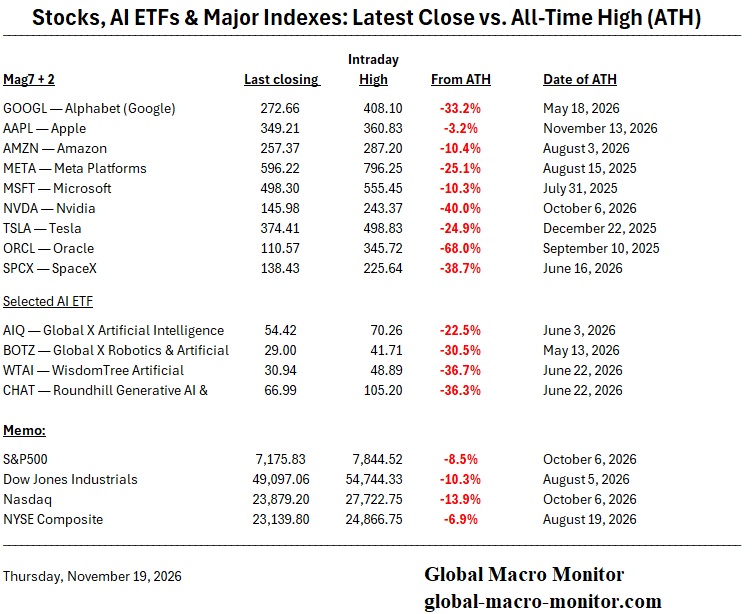
Oracle Stock Is Now Down Almost 70% From its Peak
247Wallst· 2026-11-21 23:28
文章核心观点 - Oracle股价较2025年9月历史收盘高点$328.33下跌69.2%,较盘中高点$345.72下跌70.7%,周五收于$101.19(跌$9.38,跌幅8.48%),为连续第七个交易日下跌,创2023年12月以来最低收盘价 [4][2] - 公司宣称已为OpenAI合同获得全部所需融资,成为“首个在本投资周期内资金完全到位的大型云服务商”,但市场仍担忧负自由现金流、交付期限及OpenAI付款能力三大风险 [6][9][14] - 华尔街平均目标价$236.18,较当前价格隐含约133%上行空间,但分析师目标价可能因交付延迟或OpenAI付款承压而下调 [2][11] 股价表现与市场数据 - 周五盘中最低触及$100.25,为2023年12月以来最低盘中价,收盘高于$100;2023年12月收盘价为$100.31 [2] - 公司当前市值$3154.8亿;本周累计下跌19.3%(前一周收盘$125.35),为2026年6月底以来最差单周表现(当时单周跌19.4%)[2][4] - 2026年迄今累计下跌48.1%(2025年末收盘$194.91);过去52周交易区间为$100.25至$250.25 [4] - 周五抛售发生在AI与科技板块广泛回调背景下,标普500当日下跌3.70%,但该指数年内仍上涨2.27%,表明Oracle跌幅主要源于自身特定因素 [5] - 盘后股价一度上涨3.3%,美东时间下午6:30报$103.21(涨2.00%),但盘后交易量清淡,涨幅可能在周一开盘前消退 [10] 融资状况与资本运作 - 公司于美东时间下午4:01在X平台发文称已获得履行OpenAI合同所需的全部资金,11月最后一轮融资使其成为“首个在本投资周期内资金完全到位的大型云服务商” [6] - 公司表示投资者日公布的融资计划(包括供应商融资)已到位,媒体相反报道不实;进一步供应商谈判仅为额外选项,OpenAI交付不依赖于此 [6] - 11月融资规模约$200亿,分为约$100亿股票和约$100亿债务;公司此前已完成$200亿按市价股票发售,并在投资者日将截至2030财年的资本市场融资上限设定为$200亿 [8] 运营进展与交付里程碑 - 德克萨斯州Abilene园区(OpenAI的Astra-6模型训练地)接近完工;Shackelford County园区已获得全部许可,Nvidia Vera Rubin机架预计未来数周内交付 [7] - 公司重申预计2028财年下半年实现正自由现金流,2029财年目标超过$300亿(为公司自身前瞻性声明)[7] 财务数据与估值 - 上季度自由现金流为负$54亿,资本支出$285亿,对于承担大量新债务的公司而言现金消耗巨大;利息费用上升55%至$14亿 [10] - 云基础设施收入增长121%至$73.9亿,GPU利用率为97.9% [11] - 相对于2027财年非GAAP每股收益指引$8.10,股票市盈率约12倍 [11] - 公司持有剩余履约义务$6640亿,预计2027财年营收至少$900亿;市场定价似乎反映大部分积压订单可能无法转化为自由现金流 [3] 剩余风险与关键变量 - 若融资声明成立,扩张资金问题消除,但仍剩两项风险:公司须按时建设、供电并交付产能;OpenAI须在五年合同期内付款(公司对该合同估值$3000亿)[9] - 即使融资计划奏效,自由现金流在2028财年末之前仍为负值;约12倍市盈率看似便宜,但解锁价值的关键——单一客户五年内持续付款——无法通过融资公告确认 [14] - 若Shackelford园区按计划完成交付且不新增融资,股票投资逻辑将显著增强;剩余履约义务继续增长的报告也将构成利好 [16] 行业对比 - Microsoft以更强现金状况为AI基础设施提供资金:Azure上季度增长48%,$580亿经营现金流完全覆盖$393.67亿资本支出 [15] - Nvidia Vera Rubin机架在Oracle的Shackelford园区临近交付 [13] 后续关注事项 - 公司下一份财报预计于12月9日(周三)发布,但公司尚未确认日期;财报中需关注资本支出、剩余履约义务、自由现金流、融资进展及OpenAI交付里程碑 [15]