小米汽车澎程系列

搜索文档
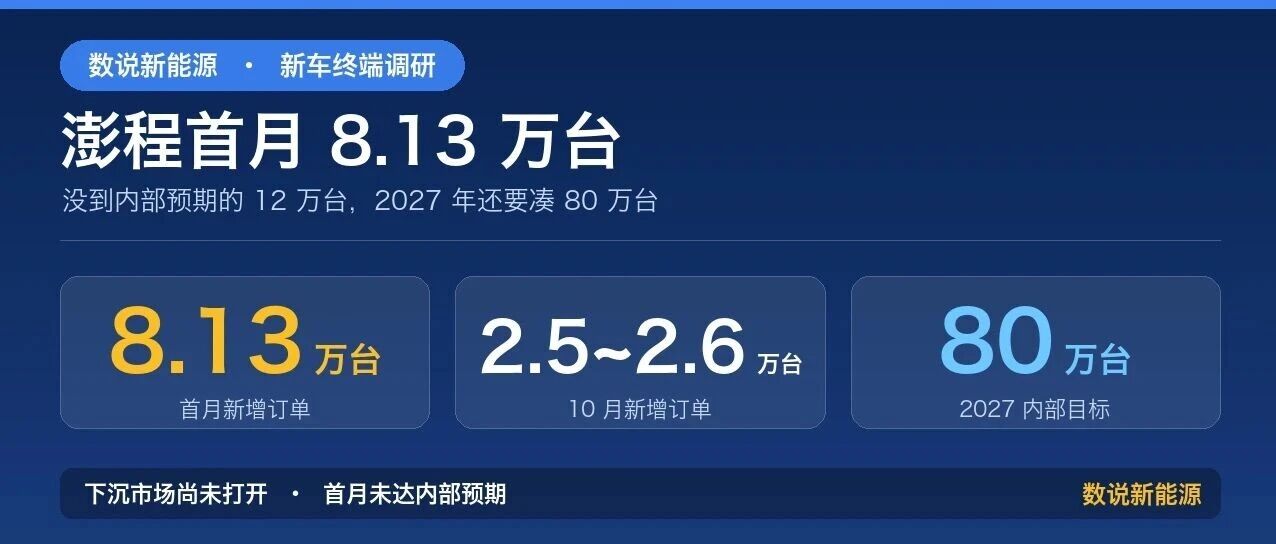
小米汽车:鹏程首月 订单8.13 万台,不及预期
数说新能源· 2026-10-30 11:04
文章核心观点 - 澎程首月新增订单实测约81300多台,高于公司对外公开的“超过7万台”口径,但远不及内部约12万台的预期,叠加实际市场价格比此前预期下探3万元,策略上已属典型以价换量,订单表现仍“相当不乐观” [1] - 制约因素包括增程车市场整体萎缩、宏观经济环境欠佳,以及产品主销腹地(省会以下二三四五线城市与基层乡镇)尚未打开 [1] - 首批订单高度集中于北上广深、强省会、江浙沪及广东强地级市,合计贡献约5.5万台,核心目标下沉区域尚未渗透 [1] - 产品结构整体好于预期,车型间结构及单一车型内部高配比例均优于预期,探索版需求明显超出备货能力 [3][4] - 单车均价预计保持稳定,全年小米汽车整体均价约23.5万元附近,上下差异不超过5000元 [6] - BOM成本占售价比明显高于SU7/YU7,约68%对约60%,压制单车盈利水平 [7] - 2026年单车净利润预计不高于2.5万元,大体在2万–2.5万元之间,整车整体摊薄后平均每台约2万元 [8] - 2027年销量目标75万–80万台(内部口径80万台),按上限口径测算仍留约15万台缺口,补位关键在于新车定价与发布节奏 [9][11] 首月订单与周度节奏 - 澎程首月新增订单实测规模约81300多台,内部此前预期约12万台,实际成交不及预期 [1] - 首批约8.13万台订单中,北上广深、强省会、江浙沪及广东强地级市合计贡献约5.5万台 [1] - 10月前三周周度新增依次为8500台、8000台、8000台,第三周在8000出头 [2] - 计入首批8.13万台脉冲后,10月全月新增订单合计约2.5万–2.6万台 [2] - 11月新增订单大概率落在2.8万–3万台区间,12月预计与11月相当,同为2.8万–3万台 [2] - 1月约2.5万–2.6万台,2月受春节因素扰动预计环比走弱,2027年春节后预计迎来一轮小高峰 [2] - 两款车(SU7/YU7)月稳态销量预估处于2.3万–2.6万台区间 [2] - 产品热销期预计长于SU7/YU7,参照SU7改款热销曲线(4月发布、热度维持至6月后回落),澎程放量节奏相对滞后 [1] 车型结构与配置比例 - 首批订单中90(N90)对70(N70)比例约6:4,折算90逼近5万台(约4.9万余台)、70在3.2万台上下,与外界宣传的1:3并不相符 [3] - 随下沉市场渗透加深,70占比未来或反超,达到55:45至60:40(70:90),机制在于70定价更低、空间灵活性更高 [3] - 70的Pro与Max配置比约17%对83%,Max高配占据绝对主导;90的探索版(顶配)对Max约19%对81% [3] - 90 Max订单中约70%选择加装价格约2万元的选装包,叠加后单车均价约29万元上下 [3] - 交付周期上探索版比Max版本明显更久,约3个月对2个月,差异源于配置复杂度 [3] - 探索版原备货规模仅约5000–6000套(已扣除测试展示等消耗),首批订单折算约9500台,需求明显超出备货能力,液压套件与结构件供应一时难以跟上 [3] - 最近两周订单中探索版比例已略有抬升,预计2027年3月下旬至10月中旬,随春节返乡示范效应,探索版在90内部占比有望从19%多升至20%–25%区间(审慎乐观) [4] 交付量与单车均价 - 2026年前三季度累计交付28.7万台 [5] - 四季度逐月预估:10月5万–5.5万台,11月与12月各6万–6.5万台,Q4合计16万–20万台,对应全年交付量约46.5万–48.5万台 [5] - Q4交付结构中,SU7与YU7合计月度交付约2.5万台上下;澎程月度节奏为10月约2.5万–3万台,11月与12月各约3万–3.5万台,后三个月合计约10万–11.5万台(含出口与在途,略高于月度区间简单加总) [5] - SU7/YU7平均客单价约24万元(SU7入门版22.5万元,其余版本最低也在23万多) [6] - 70 Pro定价19.99万元,选配后平均客单价约20.5万元,该配置在澎程全系中占比仅约8%(70占全系40%×Pro在70中约20%) [6] - 澎程系列中定价超过24万元的车型占92%;90落在约28万–28.5万元、70约23万元上下 [6] - 全年小米汽车整体均价预计处于23.5万元附近,上下差异不超过5000元 [6] 成本与盈利 - 澎程BOM成本占售价比明显高于SU7/YU7,90 Max定价26.99万元(约26.9万元),首批订单BOM成本约18.5万–18.8万元,与SU7 Max(定价30.99万元版本)大体相当 [7] - 到2026年年底,90 Max的BOM成本不可能压到17.5万元以下,BOM占售价比约68%,高于SU7/YU7约60%的水平 [7] - 待规模爬坡到20万–30万台量级(按30万台口径),90平均BOM成本有望回落到17万–17.5万元 [7] - 2025年SU7/YU7单车净利润约3.3万元(保守口径;另有版本给出最高3.8万、另一版本3.5万);顶配BOM当时最低做到17.8万元,入门版(21.49万元)BOM最低仅11.5万–11.7万元 [7] - 2026年单车净利润预计不高于2.5万元,大体在2万–2.5万元之间:纯电车型受售价收缩、配置增加及购置税(5%)补贴自行承担等因素影响,单台净利约2.3万–2.5万元 [8] - 增程车型2026年预计贡献约13万台销量,其中90单车净利约1.5万–2万元,70约1万–1.3万元;整车整体摊下来平均每台约2万元 [8] - 小米SU7改款在2026年4月发布,热销期延续到6月;2026年前9个月没有任何新车投放,问题出在管理层与市场销售节奏的失误上,销量目标未完成的责任与研发、供应链及生产环节无关 [8] 2027年目标与新车规划 - 2027年销量目标定在75万–80万台,公司内部口径为80万台 [9] - 拆分:增程车目标约30万–35万台;纯电现有两款(SU7/YU7)在合理状态下可贡献约30万台;两项合计约60万–65万台,按上限口径算与80万台目标之间仍留约15万台缺口 [9] - 2027年新车均为客单价24万元以上车型:SU7GT猎装版、YU7改款与新增大型纯电轿车,整体ASP有望被拉升到24万–25万元水平 [9] - 大型纯电轿车轴距约3.1米,车长超过5.2米、大体在5.2米档上下浮动,定位与宝马5系类似,属下一代纯电平台首款产品,预计搭载数字底盘、整车动态资源调整、线控转向、后轮主动转向、主动悬架自动调整,以及面向L3自动驾驶的双备份、双冗余硬件 [10] - 大型纯电轿车若配置全上,起售价很难压到28万元以内,顶配或在40万元附近、ASP约33万元以上;但30万元以上纯电市场普遍表现不佳(特斯拉同样如此),定价下探至26万元以下或25万元左右才有希望起量并补上15万台缺口,定价成为2027年新车最大博弈点 [10] - YU9有70%概率推迟至2028年,即便2027年上市时点也在Q3之后;定位在70/90之上,尺寸超过5.2米,体量对标路虎揽胜,配备后轮转向与主动悬架,将把小米价格上限推到50万元以上;可能做成增程+纯电双版本,纯电版本存在搭载半固态大电池的可能(取决于半固态电池测试效果) [10] - SU7GT猎装版预计2027年3月(一季度末)发布,以避开与YU7正面对抗(猎装版车高与YU7接近1.6米,预计会侵蚀YU7基盘一部分) [11] - YU7销售约在4月进入收尾,5–6月是窗口期,其后再发布新一代改款车型;若年中销量压力较大,2027年6月至9月留有补救窗口,可再投放1款增程车,或对70/90的SKU作出调整 [11] 产品矩阵与战略节奏 - 70/90定价区间把下方插入新品的位置锁死:70顶配29.99万元、90起售价26.99万元,两车价格带重叠,中间只剩约3万元 [11] - 70以下再发60会形成定位冲突,70与90之间加80也没有价格空间,新车型只能放在90之上,但难以走量;短期以价换市场的选择牺牲的是长期产品布局的灵活性 [11] - 双保险逻辑:只要大型轿车定价不失控、发布时间节奏合理,80万台目标便有完成能力;从能力角度看“一定能”达成,前提是管理与节奏不再重演2026年的失误 [11]