小米YU7

搜索文档
小米汽车:鹏程首月 订单8.13 万台,不及预期
数说新能源· 2026-10-30 11:04
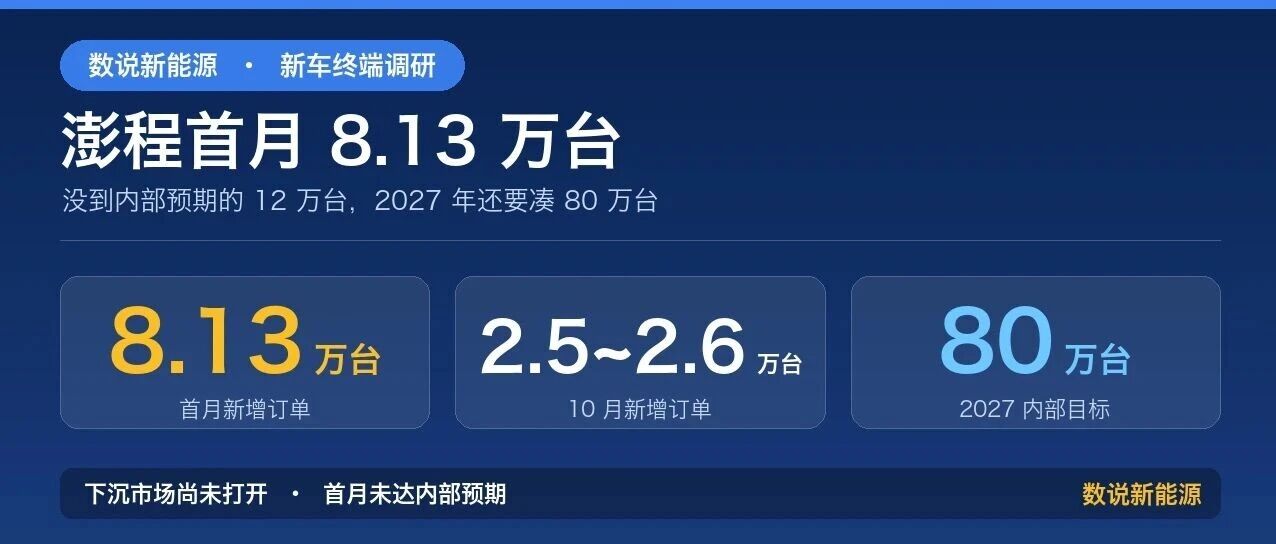
文章核心观点 - 澎程首月新增订单实测约81300多台,高于公司对外公开的“超过7万台”口径,但远不及内部约12万台的预期,叠加实际市场价格比此前预期下探3万元,策略上已属典型以价换量,订单表现仍“相当不乐观” [1] - 制约因素包括增程车市场整体萎缩、宏观经济环境欠佳,以及产品主销腹地(省会以下二三四五线城市与基层乡镇)尚未打开 [1] - 首批订单高度集中于北上广深、强省会、江浙沪及广东强地级市,合计贡献约5.5万台,核心目标下沉区域尚未渗透 [1] - 产品结构整体好于预期,车型间结构及单一车型内部高配比例均优于预期,探索版需求明显超出备货能力 [3][4] - 单车均价预计保持稳定,全年小米汽车整体均价约23.5万元附近,上下差异不超过5000元 [6] - BOM成本占售价比明显高于SU7/YU7,约68%对约60%,压制单车盈利水平 [7] - 2026年单车净利润预计不高于2.5万元,大体在2万–2.5万元之间,整车整体摊薄后平均每台约2万元 [8] - 2027年销量目标75万–80万台(内部口径80万台),按上限口径测算仍留约15万台缺口,补位关键在于新车定价与发布节奏 [9][11] 首月订单与周度节奏 - 澎程首月新增订单实测规模约81300多台,内部此前预期约12万台,实际成交不及预期 [1] - 首批约8.13万台订单中,北上广深、强省会、江浙沪及广东强地级市合计贡献约5.5万台 [1] - 10月前三周周度新增依次为8500台、8000台、8000台,第三周在8000出头 [2] - 计入首批8.13万台脉冲后,10月全月新增订单合计约2.5万–2.6万台 [2] - 11月新增订单大概率落在2.8万–3万台区间,12月预计与11月相当,同为2.8万–3万台 [2] - 1月约2.5万–2.6万台,2月受春节因素扰动预计环比走弱,2027年春节后预计迎来一轮小高峰 [2] - 两款车(SU7/YU7)月稳态销量预估处于2.3万–2.6万台区间 [2] - 产品热销期预计长于SU7/YU7,参照SU7改款热销曲线(4月发布、热度维持至6月后回落),澎程放量节奏相对滞后 [1] 车型结构与配置比例 - 首批订单中90(N90)对70(N70)比例约6:4,折算90逼近5万台(约4.9万余台)、70在3.2万台上下,与外界宣传的1:3并不相符 [3] - 随下沉市场渗透加深,70占比未来或反超,达到55:45至60:40(70:90),机制在于70定价更低、空间灵活性更高 [3] - 70的Pro与Max配置比约17%对83%,Max高配占据绝对主导;90的探索版(顶配)对Max约19%对81% [3] - 90 Max订单中约70%选择加装价格约2万元的选装包,叠加后单车均价约29万元上下 [3] - 交付周期上探索版比Max版本明显更久,约3个月对2个月,差异源于配置复杂度 [3] - 探索版原备货规模仅约5000–6000套(已扣除测试展示等消耗),首批订单折算约9500台,需求明显超出备货能力,液压套件与结构件供应一时难以跟上 [3] - 最近两周订单中探索版比例已略有抬升,预计2027年3月下旬至10月中旬,随春节返乡示范效应,探索版在90内部占比有望从19%多升至20%–25%区间(审慎乐观) [4] 交付量与单车均价 - 2026年前三季度累计交付28.7万台 [5] - 四季度逐月预估:10月5万–5.5万台,11月与12月各6万–6.5万台,Q4合计16万–20万台,对应全年交付量约46.5万–48.5万台 [5] - Q4交付结构中,SU7与YU7合计月度交付约2.5万台上下;澎程月度节奏为10月约2.5万–3万台,11月与12月各约3万–3.5万台,后三个月合计约10万–11.5万台(含出口与在途,略高于月度区间简单加总) [5] - SU7/YU7平均客单价约24万元(SU7入门版22.5万元,其余版本最低也在23万多) [6] - 70 Pro定价19.99万元,选配后平均客单价约20.5万元,该配置在澎程全系中占比仅约8%(70占全系40%×Pro在70中约20%) [6] - 澎程系列中定价超过24万元的车型占92%;90落在约28万–28.5万元、70约23万元上下 [6] - 全年小米汽车整体均价预计处于23.5万元附近,上下差异不超过5000元 [6] 成本与盈利 - 澎程BOM成本占售价比明显高于SU7/YU7,90 Max定价26.99万元(约26.9万元),首批订单BOM成本约18.5万–18.8万元,与SU7 Max(定价30.99万元版本)大体相当 [7] - 到2026年年底,90 Max的BOM成本不可能压到17.5万元以下,BOM占售价比约68%,高于SU7/YU7约60%的水平 [7] - 待规模爬坡到20万–30万台量级(按30万台口径),90平均BOM成本有望回落到17万–17.5万元 [7] - 2025年SU7/YU7单车净利润约3.3万元(保守口径;另有版本给出最高3.8万、另一版本3.5万);顶配BOM当时最低做到17.8万元,入门版(21.49万元)BOM最低仅11.5万–11.7万元 [7] - 2026年单车净利润预计不高于2.5万元,大体在2万–2.5万元之间:纯电车型受售价收缩、配置增加及购置税(5%)补贴自行承担等因素影响,单台净利约2.3万–2.5万元 [8] - 增程车型2026年预计贡献约13万台销量,其中90单车净利约1.5万–2万元,70约1万–1.3万元;整车整体摊下来平均每台约2万元 [8] - 小米SU7改款在2026年4月发布,热销期延续到6月;2026年前9个月没有任何新车投放,问题出在管理层与市场销售节奏的失误上,销量目标未完成的责任与研发、供应链及生产环节无关 [8] 2027年目标与新车规划 - 2027年销量目标定在75万–80万台,公司内部口径为80万台 [9] - 拆分:增程车目标约30万–35万台;纯电现有两款(SU7/YU7)在合理状态下可贡献约30万台;两项合计约60万–65万台,按上限口径算与80万台目标之间仍留约15万台缺口 [9] - 2027年新车均为客单价24万元以上车型:SU7GT猎装版、YU7改款与新增大型纯电轿车,整体ASP有望被拉升到24万–25万元水平 [9] - 大型纯电轿车轴距约3.1米,车长超过5.2米、大体在5.2米档上下浮动,定位与宝马5系类似,属下一代纯电平台首款产品,预计搭载数字底盘、整车动态资源调整、线控转向、后轮主动转向、主动悬架自动调整,以及面向L3自动驾驶的双备份、双冗余硬件 [10] - 大型纯电轿车若配置全上,起售价很难压到28万元以内,顶配或在40万元附近、ASP约33万元以上;但30万元以上纯电市场普遍表现不佳(特斯拉同样如此),定价下探至26万元以下或25万元左右才有希望起量并补上15万台缺口,定价成为2027年新车最大博弈点 [10] - YU9有70%概率推迟至2028年,即便2027年上市时点也在Q3之后;定位在70/90之上,尺寸超过5.2米,体量对标路虎揽胜,配备后轮转向与主动悬架,将把小米价格上限推到50万元以上;可能做成增程+纯电双版本,纯电版本存在搭载半固态大电池的可能(取决于半固态电池测试效果) [10] - SU7GT猎装版预计2027年3月(一季度末)发布,以避开与YU7正面对抗(猎装版车高与YU7接近1.6米,预计会侵蚀YU7基盘一部分) [11] - YU7销售约在4月进入收尾,5–6月是窗口期,其后再发布新一代改款车型;若年中销量压力较大,2027年6月至9月留有补救窗口,可再投放1款增程车,或对70/90的SKU作出调整 [11] 产品矩阵与战略节奏 - 70/90定价区间把下方插入新品的位置锁死:70顶配29.99万元、90起售价26.99万元,两车价格带重叠,中间只剩约3万元 [11] - 70以下再发60会形成定位冲突,70与90之间加80也没有价格空间,新车型只能放在90之上,但难以走量;短期以价换市场的选择牺牲的是长期产品布局的灵活性 [11] - 双保险逻辑:只要大型轿车定价不失控、发布时间节奏合理,80万台目标便有完成能力;从能力角度看“一定能”达成,前提是管理与节奏不再重演2026年的失误 [11]


理想汽车最走量的车,电池和智驾芯片都换成了自研
第一财经· 2026-10-29 22:35
文章核心观点 - 2026款理想i6上市,售价维持24.98万元不变,首销期限时权益价23.98万元,核心变化是将电池和智驾芯片均换为自研产品,标志着理想自研体系从旗舰车型小批量验证转入规模化放量阶段 [2] - 理想i6是理想目前最走量的车型,上市一年交付接近19万辆,在理想产品阵容中累计销量最高 [2] - 自研体系能否在主流市场站稳,取决于电池和芯片供应爬坡能否跟上订单以及新车口碑能否挽回9月销量下滑,四季度将给出答案 [3] 产品升级与定价 - 2026款理想i6售价维持24.98万元不变,首销期限时权益价23.98万元 [2] - 连山5C电池容量由87.3千瓦时增至96千瓦时,后驱版CLTC续航从720公里提升至780公里 [2] - 智驾芯片由英伟达Thor-U换成自研马赫M100 [2] - 这是10月20日理想Power Day发布"连山"电动技术体系后首款上市的车型 [2] 销量表现与竞争格局 - 理想i6上市一年交付接近19万辆,在理想产品阵容中累计销量最高 [2] - 今年1—9月理想i6零售160221辆,月均约1.78万辆,一款车占到理想同期交付量的约55% [2] - 今年1—9月20万元以上纯电SUV零售榜单中,特斯拉Model Y累计277290辆领跑,理想i6以160221辆排第二,小米YU7以140237辆排第三,i6和YU7相差约2万辆 [2] - 单看9月,Model Y以50359辆断层领先,i6只有7379辆 [2] 机构观点与盈利展望 - 摩根士丹利在改款上市后维持理想汽车"增持"评级、目标价68.5港元,认为相关升级有望推动i6月销量从9月的约7000辆回升至1.5万至2万辆 [3] - 复苏节奏取决于电池与芯片的供应以及订单转化率;售价不变而电池更大、配置更多,初期毛利率可能承压 [3] - 四季度i6的毛利率与销售组合,将是评估理想长期15%整车毛利率目标的关键 [3] 全球化规划 - 理想i6以"Li 6"为海外名称,2027年第一季度在挪威、荷兰率先上市交付,随后逐步拓展至欧洲其他国家 [3] - 理想汽车董事长兼CEO李想称,希望理想i6成为理想汽车在全球销量最高的一款车 [3]


理想i6“卸掉”宁德时代,押上六成销量
虎嗅APP· 2026-10-29 18:30
文章核心观点 - 理想汽车在2026款i6上彻底移除宁德时代电池,将电池定义权收归整车厂,方向值得肯定,但选择i6这台容错率最低的主力车型来打这场硬仗,虽有胜算但后续历程注定凶险 [9] - 换电池不仅是部件切换,更是电池安全信用主体的转移,理想需用时间和实际表现赢得市场外部信任 [27][32] - 自研电池去宁德化在财务上是一道非对称赌局:省下的成本是线性的,而品牌损失可能是规模性的 [43] - 这是理想从产品公司向技术公司转型的第一次公测,成则连山成为护城河,败则退回成需要持续兜底的负担 [48] 一、i6换电池的背景与核心变化 - 2026款i6是理想第一款没有提供任何宁德时代电池版本的新车,电池总成完全由山东理想汽车电池有限公司独家生产,电芯由欣旺达和中创新航供应 [3] - 发布会六大升级中排第一的是自研超充大电池,96度电,CLTC续航780公里,比宁德版本旧款高60公里 [5] - 一年前理想累计交付的140万辆车里约100万辆搭载宁德时代电池,而当下自研电池装车名单上宁德时代已彻底消失 [8][9] - 理想自研理由是动力电池不能是采购来的灰盒子,电芯、Pack、BMS、热管理、超充网络必须由整车厂自己攥在手里,否则系统级安全拦不住,电池车身一体化省出的电量也无从谈起 [21] - 李想亲自下场做人格背书,称产业要两条腿走路,理想要做最懂电池的企业,打通充电桩、车和超充网络全链路可把三元锂热失控安全问题压掉90%以上 [22] 二、销量结构与i6的分量 - 理想汽车上半年累计交付19.35万辆,同比下滑5.1%,在头部六家新势力中是唯一累计销量同比负增长的 [11] - i6上半年共计交付120,443辆,占品牌总量的62.3%,是理想2026年唯一还在稳定输出的销量引擎 [14][15] - 李想10月9日发微博称爆款不是规划出来的,是把用户要的价值做到位之后市场给的反馈 [16] - 当一款车扛着品牌六成以上销量,它的任何一次切换都会给整个理想基盘带来风险 [20] 三、电池信用主体的转移 - 很多理想用户表示过去买i6、i8看重的是宁德时代背书,电芯一致性、热失控概率、衰减曲线等信任成本由宁王二字替理想扛 [28][29] - 理想将自研电池命名为连山,配套保障计划包括:首任车主因电池质量问题自燃到报废赔同配置新车;底盘磕碰起火烧到报废车损险赔不够的部分理想补上;容量衰减到70%以下免费换全新电池包 [32] - 尼尔森IQ 2026年报告显示37.1%的中国消费者直言心仪车型如果不用宁德时代电池就放弃购买,多位理想销售透露国庆进店客户问得最多的问题之一是新款电池还是不是宁德时代的 [32] 四、竞品窗口收窄 - 今年25万级纯电SUV已极度拥挤,每个对手都在切割理想最依赖的基盘 [35] - 小米YU7主打手机账号和米家生态,问界M6以ADS 4.1自己能开推单,Model Y靠品牌默认答案 [37] - 理想手中仍有牌:马赫M100智驾芯片标配,加2万选装双芯片加三颗固态激光雷达,算力拉到2560TOPS,硬件账面不输问界M6 [38] - 理想过去五年靠后排空间、奶爸定位、乘坐舒适性等进店五分钟便可验证的卖点取胜,双腔魔毯空悬、前排双零重力座椅、二排140度皇后座是用户第一分钟就能感受到的东西 [38] - 发布会最紧要环节却花在不是宁德时代也行的叙事上,这种分心发生在利润垫已薄到不允许走神的时点 [39] 五、财务与定价 - 2026年Q1理想车辆毛利率6.1%,Q2汽车毛利率回到9.4%,净亏损17亿,环比改善但对比去年同期19.4%的车辆毛利率仍有很大进步空间 [39] - 新款i6全国统一零售价24.98万元,首销期限时23.98万元,相比老款并未大幅调整 [42] - 自研Pack加电芯去宁德化省下来的成本是线性的,而品牌损失可能是规模性的,或将在短期内对销量和渠道信心带来较大影响 [43] - 理想正试图把动力电池从具有独立消费者价值的品牌资产转化为整车厂必须自己掌握的内部能力,i6是这场能力建设中压力最大、战略价值也最高的试验场 [43][44] 六、转型意义与前景 - 理想不是第一次打硬仗,从增程路线到家庭定位已证明过产品定义能力和组织迭代能力 [45] - 这一次要证明的不再是能不能造出一台好车,而是能不能让市场相信一块电池 [46] - 成则连山从兜底保单变成护城河,理想真正拿到电池定义权,以后自研三电装车不用再大费笔墨解释 [48] - 败则连山从技术名片退回成需要持续兜底的负担,而当前理想毛利率只有个位数,连再打一次试错的本钱都垫不出来 [48]