Senstar Technologies Corporation Reports Third Quarter 2026 Financial Results
Prnewswire· 2026-11-06 19:48
文章核心观点 - Senstar Technologies Corporation 2026年第三季度营收同比增长37%至创纪录的1310万美元,LiDAR销售额同比翻倍以上,美国市场恢复增长(+23%),EMEA和APAC各增长50%,盈利能力持续提升 [2][4] - 公司CEO表示战略聚焦可扩展部署、结构性收入转化及Blickfeld全面整合推动了加速增长,Blickfeld已成为关键竞争差异化因素,LiDAR销售同比翻倍以上并连续第二个季度实现EBITDA盈利 [2] - 公司认为凭借核心垂直领域和市场不断扩大的机会、LiDAR市场的显著增长轨迹以及先进创新解决方案组合,公司处于有利地位以追求进一步增长 [2] 第三季度2026财务业绩摘要 - 营收同比增长37%至创纪录的1310万美元,LiDAR销售额较上年同期翻倍以上 [4] - 美国GAAP净利润为150万美元,上年同期为100万美元,受营收增长和对创新安全解决方案的持续投资驱动 [4] - 调整后EBITDA达到210万美元,同比增长55%,增速超过营收增长 [4] - 截至2026年9月30日,现金及短期银行存款余额为840万美元(不含受限现金10万美元),公司无债务,而2025年12月31日现金余额为2250万美元 [4] 营收与毛利表现 - 2026年第三季度营收为1310万美元,较2025年第三季度的950万美元增长37% [5] - 第三季度毛利为870万美元,毛利率66.3%,上年同期毛利为640万美元,毛利率67.3%,毛利率变动主要由于产品组合变化 [5] - 前九个月营收为3158.9万美元,较上年同期的2760.2万美元增长14%;前九个月毛利为2021.7万美元,毛利率64.0%,上年同期为1844.5万美元,毛利率66.8% [17][18] 运营费用 - 运营费用为680万美元,较上年同期第三季度的520万美元增长29% [6] - 增加的150万美元中,约130万美元与Blickfeld整合相关,其余20万美元为特定客户应收账款的坏账准备 [6] - 剔除上述项目后,运营费用同比基本持平,反映公司持续专注于严格的成本管理以支持可持续长期增长 [6] - 研发费用净额为142.2万美元,同比增长75%;销售和营销费用为310.5万美元,同比增长33%;一般及行政费用为222.8万美元,同比增长6% [17] 运营利润与净利润 - 2026年第三季度运营利润为190万美元,上年同期为110万美元,增长主要归因于营收增长和LiDAR销售贡献增加 [7] - 第三季度财务亏损为12.6万美元,上年同期财务收入为28.2万美元 [7] - 第三季度净利润为150万美元,每股收益0.07美元,上年同期净利润为100万美元,每股收益0.04美元 [8] - 前九个月净利润为104.9万美元,每股收益0.04美元,上年同期净利润为324.9万美元,每股收益0.14美元 [18] 调整后EBITDA - 第三季度调整后EBITDA为210万美元,上年同期为130万美元 [8] - 前九个月调整后EBITDA为220.1万美元 [21] - 此前称为EBITDA的指标现更名为调整后EBITDA,调整后EBITDA通过就净财务收入或费用(含汇兑损益)、所得税、折旧和摊销对净利润进行调整计算 [11] 各地区市场表现 - 美国市场恢复增长,营收增长23%,此前年初表现缓慢,因美国政府支出恢复至停摆前水平 [2] - EMEA和APAC各增长50% [2] - LiDAR销售快速扩张 [2] Blickfeld整合与LiDAR业务 - Blickfeld已成为公司的关键竞争差异化因素,LiDAR销售同比翻倍以上,Blickfeld连续第二个季度实现EBITDA盈利 [2] - Blickfeld成功整合入公司基础设施正在加速增长并拓宽覆盖范围,涵盖安全和非安全产品,开辟了此前未涉足的垂直领域,并显著扩大了已服务领域的可寻址市场 [2] - 项目管道正在快速扩大,全球有多个演示和概念验证项目正在进行中 [2] - Blickfeld收购的购买会计处理仍为初步,公司正在完成对所收购存货、固定资产和可辨认无形资产的估值,结果可能影响销售成本、折旧和摊销以及报告业绩 [10] 资产负债表摘要 - 截至2026年9月30日,现金及现金等价物为829.5万美元,短期银行存款为12.2万美元,受限现金及存款为10.9万美元 [22] - 贸易应收账款净额为1334.0万美元,存货为754.7万美元,总流动资产为3224.2万美元 [22] - 无形资产及商誉为1926.1万美元,总资产为5480.9万美元 [22] - 总流动负债为885.5万美元,总长期负债为238.2万美元,股东权益总额为4357.2万美元 [22] - 累计赤字为289.8万美元,较2025年12月31日的394.6万美元有所改善 [22] 前九个月累计业绩 - 前九个月营收为3158.9万美元,同比增长14%;销售成本为1137.2万美元,同比增长24% [17] - 前九个月运营利润为316.8万美元,上年同期为164.4万美元 [18] - 前九个月税前利润为153.0万美元,上年同期为338.9万美元;所得税为48.1万美元,上年同期为14.0万美元 [18] - 前九个月研发费用净额为385.8万美元,同比增长48%;销售和营销费用为846.2万美元,同比增长20%;一般及行政费用为625.2万美元,同比增长11% [17] 利润率指标 - 第三季度毛利率为66.3%,上年同期为67.3%;前九个月毛利率为64.0%,上年同期为66.8% [18] - 第三季度运营利润率为14.6%,上年同期为12.1%;前九个月运营利润率为5.2%,上年同期为11.5% [19] - 第三季度净利率为11.7%,上年同期为10.6%;前九个月净利率为3.3%,上年同期为11.8% [19] - 第三季度研发费用占营收比为10.9%,上年同期为8.5%;销售和营销费用占营收比为23.8%,上年同期为24.6%;一般及行政费用占营收比为17.1%,上年同期为22.1% [18][19] 公司背景 - Senstar Technologies Corporation(NASDAQ: SNT)是全面的物理、视频和门禁安全产品及解决方案的国际领先提供商 [1] - 公司提供创新的周界入侵检测系统(包括围栏传感器、埋地传感器和地上传感器)、智能视频管理、视频分析和门禁控制,提供经过验证的集成解决方案套件,降低复杂性、提高性能并统一支持 [15] - 公司拥有40年历史,专注于公用事业、物流、惩教设施和能源市场,保护全球各地的人员、场所和财产 [15]


Here's What $5,000 in USA Rare Earth Could Be Worth by 2030 If It Reaches MP Materials' Market Cap
The Motley Fool· 2026-11-06 19:15
文章核心观点 - 美国正寻求打破中国在稀土开采和加工领域的主导地位,MP Materials与USA Rare Earth是两家获得政府支持、致力于构建本土可控“矿山到磁体”供应链的上市公司 [1] - MP Materials拥有加州Mountain Pass矿山,是行业领导者,市值约67亿美元;USA Rare Earth市值约为其一半,约33亿美元 [1] - USA Rare Earth若要在2030年达到MP Materials的市值水平,股价需较当前水平翻倍以上,使5000美元投资增值至超过10150美元 [2] USA Rare Earth的供应链布局 - 与拥有北美最大稀土矿的MP Materials不同,USA Rare Earth正从零开始构建完整供应链 [4] - 公司重金收购Serra Verde,获得上游采矿资产以及中国以外唯一含全部四种关键磁体矿物的大型稀土矿 [4] - 公司收购下游资产Less Common Metals,获得将稀土转化为高品位金属和合金的专业能力 [5] - 公司正在俄克拉荷马州扩大永磁体产能,并在南卡罗来纳州建设新设施 [5] USA Rare Earth的关键数据 - 股价报7.42美元,下跌0.78美元,跌幅9.51%,于纳斯达克交易 [6] - 市值28亿美元(文档另处提及约33亿美元)[6][1] - 当日价格区间6.84至8.21美元,52周价格区间6.84至32.80美元 [7] - 成交量19.27万,平均成交量1350万 [7] - 毛利率为-5406.47% [7] USA Rare Earth股价走强的前提条件 - 公司必须成功整合各项收购,同时扩大加工和制造能力 [7] - 借助Serra Verde及得克萨斯州Round Top项目,公司有机会成为重稀土元素(HREEs)的领先本土供应商,而这是MP Materials目前缺乏的能力 [8] - 开发和整合所有这些资产难度较大,使USA Rare Earth成为参与美国“矿山到磁体”供应链建设中风险较高的股票标的 [8]

Tesla's Cybertruck Is Dying
247Wallst· 2026-11-06 19:09
© Lcaa9/ CC BY-SA 4.0 Tesla's Cybertruck Is Dying - 24/7 Wall St. Tesla's Cybertruck Is Dying Elon Musk promised the most unique thing on the road, a truck built to take on the F-150. Tesla's plans now point toward humanoid robots, and Ford's own electric flagship offers a warning about what buyers really want. By Douglas A. McIntyre Published November 6, 2026, 6:09am ET · 2 min read Contact editorial@247wallst.com? subject=Feedback%3A%20Tesla%E2%80%99s%20Cybertruck%20Is%20Dying&body=Please%20share%20your%2 ...


Emera Reports 2026 Third Quarter Financial Results and Unveils $21.5 Billion Five-Year Capital Plan
Businesswire· 2026-11-06 19:00
文章核心观点 - Emera Inc 于2026年11月6日发布2026年第三季度财务业绩及五年资本与融资计划 [1] - 公司第三季度调整后每股收益为0.85美元,报告每股收益为0.59美元 [1] - 公司推出五年期215亿美元资本计划,预计推动2031年前费率基础年增长7.5%至8.5% [1] - 约82%的计划投资位于佛罗里达州,以支持客户需求增长 [1] 第三季度财务业绩 - 2026年第三季度调整后每股收益为0.85美元 [1] - 2026年第三季度报告每股收益为0.59美元 [1] 五年资本与融资计划 - 五年资本计划总额为215亿美元(21.5 billion)[1] - 该计划预计推动费率基础在2031年前实现7.5%至8.5%的年增长率 [1] - 约82%的计划投资集中于佛罗里达州,用于支持客户需求 [1]
Lamar Advertising: Prudently Managed With Moderate Growth
Seeking Alpha· 2026-11-06 19:00
文章核心观点 - Lamar Advertising股价过去一年上涨超过30%,主要受益于相对有韧性的广告环境,得益于稳健的本地需求和改善的全国趋势 [1] - 户外广告牌广告仍是最具韧性的广告形式之一 [1] 公司表现 - Lamar Advertising作为广告牌运营商,过去一年股价 rally 超过30% [1] - 公司受益于稳健的本地需求和改善的全国趋势所带来的相对有韧性的广告环境 [1] 行业趋势 - 户外广告牌广告仍然是最具韧性的广告形式之一 [1] - 广告环境相对有韧性,本地需求稳健,全国趋势改善 [1]

2 Reasons Micron Stock Could Be a Buy Right Now (and 1 Reason for Caution)
The Motley Fool· 2026-11-06 18:20
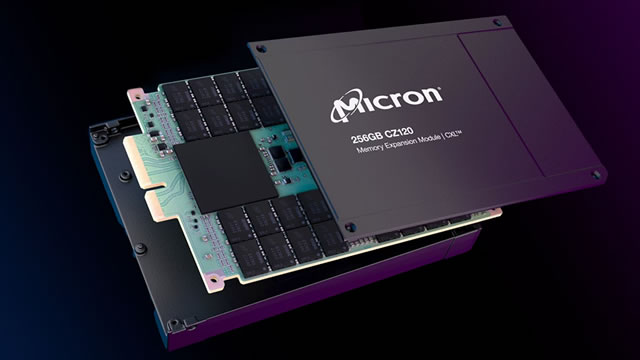
文章核心观点 - 美光科技是高带宽内存(HBM)芯片的全球领先供应商,其产品是英伟达、超威半导体等公司AI用GPU的关键组件 [1] - AI数据中心规模扩张推动GPU需求激增,美光HBM芯片需求旺盛而产能有限,公司已售罄全部可制造的HBM芯片并拥有极强的定价权 [2] - 文章给出买入美光股票的两个理由和一个需谨慎的理由 [2] 买入理由一:业务业绩与前景非常乐观 - 截至9月3日的上一财年第四季度,公司非GAAP调整后每股收益同比增长超过1000%至33.42美元,超过华尔街分析师平均预期的31.61美元 [4] - 同期销售额同比增长379%至542.3亿美元,超过分析师平均预期的510.7亿美元 [4] - 当前季度业绩指引更为强劲,目标非GAAP调整后收益为38.15美元、销售额为615亿美元,而去年同期为每股收益4.78美元、销售额136.4亿美元 [5] - 同业SK海力士10月底发布的季度业绩显示HBM内存品类需求与定价非常强劲,印证了美光关键产品有利的需求背景 [6] 买入理由二:大规模资本回报计划 - 12月9日美光将重新具备回购股票资格,此前因CHIPS法案贷款相关条款限制,公司近两年被禁止回购自身股票,该限制即将到期 [7] - 公司已将回购授权提高至351.6亿美元,并计划通过股票回购和股息将所有超额现金返还股东,其中大部分为股票回购,通过减少流通股数量提升每股收益,同时很可能实现强劲的股息增长 [9] - 公司市值7426.5亿美元,毛利率80.71%,股息率0.09% [9] 需谨慎理由:内存芯片市场历史上高度周期性 - 更广泛的半导体行业受周期性趋势影响,内存芯片市场更易出现繁荣与萧条周期 [10] - 基于公司远期市盈率低于5倍,相对于其盈利增长速度,股票看起来非常便宜 [10] - 尽管美光已获得利润率有利的长期合同,市场仍在定价火热内存芯片周期出现重大低迷的风险,若需求开始走软且AI估值泡沫消退,美光及其他内存芯片专业公司可能面临大幅估值回调 [12]

Could Investing $500 a Month in SpaceX Stock Help You Retire a Millionaire?
The Motley Fool· 2026-11-06 18:10
文章核心观点 - SpaceX凭借三大业务组合、埃隆·马斯克掌舵以及巨大增长潜力成为市场焦点,IPO需求超过供给、股价首日大涨,但上市后走势并不平稳,年初至今股价下跌约12% [2] - SpaceX具备惊人增长潜力但风险依然很高,定期定额投资该股可能风险较大,激进投资者可在多元化投资组合中小幅尝试,而更简单、风险更低的退休积累路径是长期投资覆盖各行业的优质股票及标普500指数基金 [10][11][12] IPO与市场表现 - SpaceX于6月完成的IPO是史上规模最大的IPO,在行使超额配售权后募资850亿美元 [1] - SpaceX上市首日市值超过2万亿美元,立即跻身亚马逊、英伟达等科技巨头行列,而这些公司用了数年时间才达到该市值水平 [1] - 令人兴奋的业务组合加上埃隆·马斯克掌舵吸引了对下一个重大增长机会感兴趣的投资者,导致IPO期间需求超过供给,股价在上市头几天飙升 [2] - 自那以后走势不再平稳,SpaceX股价年初至今已下跌约12% [2] - 截至11月5日美东时间下午4点,SpaceX股价报123.62美元,下跌12.30美元,跌幅9.05%,当日区间为120.39至131.87美元,52周区间为104.83至225.64美元,成交量为150万股,平均成交量为1.024亿股,市值为1.68万亿美元 [9] 三大业务板块 - SpaceX拥有三大吸引成长型投资者的业务:太空业务、Starlink卫星连接业务、人工智能业务(公司称为超级智能或SI) [5] - 三大业务可能相互促进,例如太空部门的可重复使用火箭可为另外两个部门发射设备,近期星舰火箭就为Starlink运送了卫星入轨,依靠自身优势而非依赖他人可节省成本并更好地控制增长轨迹 [6] 财务与增长数据 - 第三季度太空、连接和SI业务收入分别增长6%、69%和829%,总营收攀升161%至140亿美元 [7] - 公司设定了重大目标,从开发完全可重复使用火箭以大幅降低发射成本,到在太空建设数据中心 [7] - 最近一个季度资本开支飙升184%至190亿美元,超过公司营收 [9] 发展战略与行业定位 - SpaceX处于增长故事的早期阶段并拥有宏大雄心 [3] - 公司目标依赖尚未完全开发的技术,部分计划“可能无法实现商业可行性”,在此情形下公司盈利和股价表现可能受损 [8] - 鉴于公司巨大增长与重大风险的组合,预计未来数年将出现一定程度波动,至少在某些风险消退之前如此 [11] - 若SpaceX实现其目标,定期定额投资策略可能帮助激进投资者在退休时积累数百万资产 [11]

Anti-AI trade makes Indian stocks Asia’s lone bright spot
BusinessLine· 2026-11-06 17:56
文章核心观点 - 印度股市因相对缺乏AI交易敞口而成为全球资金避风港,在AI股票遭遇抛售之际逆势上涨,本周有望创下五年多来最大周涨幅 [1][2] - 全球基金正回流印度市场,叠加油价下跌和盈利前景改善,共同提振印度资产吸引力 [2][6] - 印度市场短期跑赢其他亚洲市场的可能性很高,但中期持续性取决于盈利能否继续复苏 [3] 市场表现与资金流向 - NSE Nifty 50指数周五一度上涨1.2%,在其他亚洲市场全线下跌的背景下逆势走高 [1] - 印度股市本周有望创下五年多来最大周涨幅,市场规模达5.3万亿美元 [1][2] - 海外投资者本周截至周三净买入印度股票19亿美元,周四临时数据显示净流入16亿美元 [3] - 印度国家证券交易所指数期货空头头寸本周减少超过10万份合约 [3] - 外国资金回流帮助收窄了印度股市年初至今的跌幅 [2] 汇率与外汇市场 - 印度卢比走强,一度上涨0.6%至1美元兑93.8687卢比,为4月以来最强水平 [4] - 美元兑卢比汇率自2025年以来首次跌破200日移动均线 [4] - 若美元兑卢比跌破94关口,将突破自4月以来维持的区间,可能引发出口商大量恐慌性抛售美元 [5] 大宗商品与盈利基本面 - 油价大幅下跌提升印度资产吸引力 [2][6] - BSE 100公司中约三分之二已公布业绩的公司利润增长为至少五个季度以来最快,且超出预期 [6] - 盈利增长持续落后于北亚同业 [5] 机构观点 - LOGOS资产管理公司创始人兼首席投资官Charlie Hong表示,印度市场短期跑赢其他亚洲市场的可能性非常高,中期持续性取决于盈利能否继续复苏 [3] - 兴业银行亚洲策略师Rajat Agarwal表示,外国客户兴趣近期上升,印度在一片下跌中脱颖而出 [6] - Kotak Neo研究及商品外汇衍生品主管Anindya Banerjee表示,除非西亚战争再度升级,卢比当前的黄金环境可能持续 [5] 市场背景与隐忧 - 印度相对缺乏AI交易敞口此前曾使其成为亚洲表现最差的市场之一,如今这一弱势迅速转化为优势 [2] - 印度股市仍面临11年来首次年度亏损,卢比仍是亚洲较弱货币之一,外国资金流出仍处于年度创纪录水平 [5] - 能源成本仍处高位 [5]

Gulfport Energy Corporation 2026 Q3 - Results - Earnings Call Presentation (NYSE:GPOR) 2026-11-06
Seeking Alpha· 2026-11-06 17:38
文章核心观点 - 文档内容为浏览器技术提示信息,要求启用Javascript和cookies以确保正常访问,并提示广告拦截器可能导致访问被阻止,需禁用广告拦截器并刷新页面 [1] - 文档未包含任何关于公司、行业、财务数据、市场事件或投资机会与风险的实际新闻内容 [1] 根据相关目录分别进行总结 - 文档中不存在可识别的新闻目录结构或行业公司研究章节,无法按目录进行分类总结 [1] - 文档全部内容均为网站访问技术性提示,不涉及任何行业或公司相关信息 [1]

Les chefs d'entreprise exhortent la présidence de la COP31 à s'engager en faveur d'une action mondiale sur l'électrification propre et l'industrie lourde afin de maintenir le réchauffement climatique bien en dessous de 2 °C
Prnewswire· 2026-11-06 17:00
文章核心观点 - 企业领导人敦促COP31主席国承诺推动全球清洁电气化行动 [1] 根据相关目录分别进行总结 - 文档内容仅涉及企业领导人呼吁COP31主席国致力于全球清洁电气化行动这一核心信息 [1] - 文档未提供关于具体行业分类、公司名称、财务数据或百分比变化等详细内容 [1]