LEIFRAS Co., Ltd. to Report First Half of Fiscal Year 2026 Financial Results
Prnewswire· 2026-09-29 20:30
文章核心观点 - LEIFRAS Co., Ltd. 宣布将于2026年10月7日发布截至2026年6月30日的2026财年上半年财务业绩 [1] - 公司将于2026年10月8日举办英文财报电话会议,并于2026年10月9日举办日文财报说明会 [2] - 公司代表董事兼首席执行官Kiyotaka Ito先生和首席财务官Rei Yamamoto女士将出席两场会议 [2] 财务业绩发布安排 - 公司将于2026年10月7日(美国东部时间)发布截至2026年6月30日止六个月的财务业绩 [1] - 英文财报电话会议定于2026年10月8日美国东部时间上午8:30(日本标准时间晚上9:30)举行 [2] - 日文财报说明会定于2026年10月9日美国东部时间凌晨3:00(日本标准时间下午4:00)举行 [2] 英文财报电话会议参会信息 - 参会者需在预定开始时间前约15分钟拨入 [4] - 国际拨入号码:1-412-902-4272 [4] - 美国/加拿大免费拨入号码:1-888-346-8982 [4] - 会议ID:Leifras Co., Ltd. [4] - 网络直播链接:https://event.choruscall.com/mediaframe/webcast.html?webcastid=bdQ8V0Li [5] - 电话会议的实时及存档网络直播将在公司投资者关系网站https://ir.leifras.co.jp 提供 [5] 日文财报说明会参会信息 - 参会者需提前注册 [6] - 注册链接:https://zoom.us/webinar/register/WN_JUTCspQ2QqGvyKLp5vCfqA [6] - 希望就财务业绩提交问题的参会者需通过上述注册页面提前提交 [6] 公司概况 - 公司总部位于东京,是一家致力于青少年体育和社区参与的体育及社会企业 [7] - 公司主要提供与儿童体育学校和体育赛事的组织及运营相关的服务 [7] - 截至2025年12月31日,根据东京商工调查,公司在会员数量和设施数量方面均被认定为日本最大的儿童体育学校运营商之一 [7] - 公司的体育教育方法强调非认知技能的培养,遵循“认可、表扬、鼓励和激励”的教学原则 [7] - 公司将身心发展相结合的整体方法使其在行业中脱颖而出 [7] - 基于在体育教育方面的深厚经验和专业知识,公司还运营强大的社会业务板块,派遣体育教练以满足各种社区需求,旨在促进不同人群的身体健康、社会包容和社区福祉 [7] 投资者联系方式 - 公司投资者关系部门邮箱:IR@leifras.co.jp [8] - Ascent Investor Relations LLC的Tina Xiao,电话:+1-646-932-7242,邮箱:investors@ascent-ir.com [8] - 公司投资者关系网站:https://ir.leifras.co.jp/ [8]

CareCloud Promotes Bonnie Boyer to Chief Financial Officer to Lead the Next Growth Phase
Globenewswire· 2026-09-29 20:30
核心观点 - CareCloud宣布晋升Bonnie Boyer为首席财务官,自2026年10月1日起生效,其此前担任助理首席财务官 [1] - Norman Roth在担任临时首席财务官超过两年后卸任,将继续以首席执行官顾问身份留在公司 [2] - 公司已转型为盈利的AI驱动医疗健康技术平台,下一阶段重点是加速增长 [3] - 公司2026年营收指引约为1.3亿美元 [3] 高管变动详情 - Bonnie Boyer拥有MBA和CPA资质,从助理首席财务官晋升为首席财务官 [1] - Norman Roth作为临时首席财务官服务超过两年,帮助公司度过重要的财务和运营转型期 [2] - Norman Roth是公司十二年老将,卸任后将继续担任首席执行官顾问 [2] - 首席执行官Stephen Snyder表示Bonnie拥有深厚的上市公司、技术和资本市场经验,是帮助公司把握未来机遇的合适首席财务官人选 [3] - 首席执行官感谢Norm在需要时挺身而出担任首席财务官,并成功引导公司度过两年多的重大转型期 [3] - 在Norm的财务领导下,公司加强了财务状况,产生了强劲现金流,并以约1.3亿美元的2026年营收指引进入下一篇章 [3] 新任首席财务官背景 - Bonnie Boyer拥有超过15年的财务领导经验,涵盖上市公司、SaaS、资本市场和并购领域 [3] - 她于2026年7月加入CareCloud,此前在Guident Corp.担任首席财务官,该公司是一家AI驱动的自主技术公司,她领导了其上市公司和IPO准备工作 [3] - 她此前曾担任私募股权支持的Sagent M&C的首席会计官,并在上市公司KEMET Corporation担任高级财务职务 [3] - 她的职业生涯始于毕马威,是佛罗里达州持牌注册会计师 [3] 新任首席财务官职责与展望 - 作为首席财务官,Bonnie Boyer将领导公司的全球财务组织,并与高管团队在增长战略、资本配置、战略机会和投资者关系方面合作 [4] - Bonnie Boyer表示CareCloud在医疗健康技术领域提供了罕见的东西:一个规模化、盈利的平台,拥有强劲现金流和干净的资产负债表,由AI技术驱动,正在创造增长和运营杠杆的新机会 [4] - 她表示期待帮助将这些优势转化为加速增长和长期股东价值 [4] 公司概况 - CareCloud将纪律性创新带入医疗健康业务 [5] - 公司的AI和技术赋能解决方案套件帮助医疗健康组织提高财务和运营绩效、简化临床工作流程并改善患者体验 [5] - 超过40,000家医疗服务提供者依赖CareCloud的解决方案和服务,涵盖收入周期管理、实践管理、电子健康记录、患者体验管理、商业智能和数字健康 [5]


Axe Compute Receives More Than $184 Million in Customer Prepayments and Signs Over $266 Million in New AI Infrastructure Contracts Since Q2 Earnings Call
Globenewswire· 2026-09-29 20:30
核心观点 - Axe Compute Inc 自2026年8月17日发布第二季度业绩以来,已收到超过1.84亿美元客户预付款,并签署超过2.66亿美元新AI基础设施合同 [1] - 预付款来自新签协议和现有合同,代表交付前投入的资本,凸显需求激增及公司将合同承诺转化为收入的势头 [2] - 新签合同金额2.66亿美元是在此前已披露协议基础上的增量,使过去七个月签署合同总价值超过34.5亿美元 [3] - 新协议期限最长可达60个月,包含Grace Blackwell 300级硬件,并配备CPU节点用于运行编排、Kubernetes、Slurm及其他控制功能,以及高速存储和专用网络连接,以支持快速推理和关键任务应用 [3] - 这些GB300集群支持客户构建AI云平台并运行推理、微调及其他生产级AI工作负载 [3] 公司业务与定位 - Axe Compute设计、部署并运营面向企业的专用AI基础设施,用于构建和运行生产级AI工作负载 [4] - 公司总部位于匹兹堡,提供专用GPU算力,以可预测性能、透明成本和端到端运营责任为支撑 [4] - Axe Compute Inc 是一家以AI创新不应受硬件选择或可用性限制为基本前提的新云AI基础设施平台 [5] - 公司为企业及AI创新者提供跨硬件、地理和部署模式的灵活性 [5] - 公司在全球范围内提供大规模专用AI基础设施的设计、部署、所有权和运营,并配备企业级SLA和运营专业知识 [5] - Axe Compute总部位于宾夕法尼亚州匹兹堡 [5] 管理层观点 - 首席执行官Christopher Miglino表示,客户正在承诺使用Axe Compute的专用AI基础设施,团队正在执行以交付客户业务增长所需的能力 [4] - 管理层强调需求明确,公司专注于交付客户所依赖的基础设施、性能和运营责任 [4]

ONAR Announces Initial Closing of $15 Million Financing at a $25 Million Pre-Money Valuation to Fund the Largest Acquisition in Company History
Globenewswire· 2026-09-29 20:30
融资核心条款 - ONAR Holding Corporation完成此前宣布的1500万美元融资的首次交割,投资方为机构投资者财团[1] - 融资可转换为优先股,转换价格为基于公司2500万美元投前估值的固定价格,完全注资并转换后隐含投后估值约为4000万美元[1] - 转换仅在完成纳斯达克上市后发生[1] - 公司同时签订最高500万美元的高级担保融资安排,同样可按相同估值基础转换为优先股,使公司新增融资能力总额最高达2000万美元[1] - 融资所得资金拟用于支付此前宣布的收购一家美国领先联盟营销机构(公司历史上最大收购)的现金对价,以及合并后业务的营运资金[1] 债务置换与贷款人对齐 - 作为融资的一部分,公司现有票据持有人将约650万美元的债务置换为新融资,置换的票据及相关认股权证随之注销[2] - 此举推进了公司7月致股东信中列出的第三项优先事项,即将部分未偿债务转换为使长期贷款人与公司及股东利益一致的证券[2] 估值与结构设计 - 投资者在资金注入前对公司估值为2500万美元,若公司完成此前向股东披露的上市计划,投资者将获得优先股[3] - 融资结构中的所有工具——票据、交换票据和高级融资安排——均按相同的2500万美元投前估值基础进行转换[3] 管理层评论 - 公司首席执行官Claude Zdanow表示,以2500万美元估值获得融资、且机构优先股在公司完成上市时到位,才是本次交易的关键所在[5] - 贷款人审视了公司7月发布的计划,并将650万美元旧票据置换入新融资,新投资者提供了其余资金[5] - 所有参与方现在都基于股东所期望的同一结果获得回报,这种利益一致性是整体设计的核心[5] 公司背景 - ONAR Holding Corporation(OTC PINK: ONAR)是一个AI驱动的营销平台[6] - 公司拥有并运营一组专业营销机构,服务于中型市场和成长阶段品牌,覆盖效果营销、创意和商务领域[6] - 公司技术部门ONAR Labs开发并持有公司专有技术,包括ONAR AI(营销智能平台,已部署于公司各机构以提高生产力)、Retina AI(预测性客户智能平台)和Cortex(线上线下销售归因平台)[6] - 公司通过纪律性收购持续扩展平台,包括JUICE和Scale Partner[6] 交易文件 - 融资的完整条款,包括票据、交换协议及相关协议,载于公司2026年9月29日向美国证券交易委员会提交的8-K当前报告[4]

Milestone Scientific Highlights Building a Scalable Growth Platform for CompuFlo® Medical Business
Globenewswire· 2026-09-29 20:30
文章核心观点 - Milestone Scientific正围绕CompuFlo医疗业务构建结构化且可扩展的增长平台 通过医生采用 报销准入 商业覆盖和临床证据等多维度推进商业化进程 [1][2] - 公司战略核心在于将医生使用体验转化为重复使用率 扩大在已报销市场的存在 并建立可持续增长的耗材经常性收入模式 [2] - 公司目标不仅是放置更多设备 而是将CompuFlo打造为嵌入日常临床实践的重复使用技术 [21] 医生顾问项目与采用情况 - CompuFlo顾问项目旨在加速医生实操体验 鼓励重复使用 积累真实世界报销经验并识别可支持更广泛采用的医生倡导者 [3] - 截至2026年9月 顾问项目在Medicare 商业保险及其他支付方类别下累计产生超过180例硬膜外手术反馈提交 [4] - 早期评估涉及7个美国州的145例硬膜外手术 其中99.3%的受访者报告CompuFlo易于使用 所有参与医生均表示会向同事推荐该技术 [4] - 公司认为不断增长的医生体验基础可为建立参考账户 医生倡导者和重复使用提供重要支撑 [5] 报销框架与商业扩展 - 医疗提供者目前可在Novitas和First Coast辖区通过CPT Category III代码0777T获得每次手术约325美元的Medicare支付 [7] - 公司将商业资源集中在这些已报销市场 同时扩大在Palmetto的活动并寻求额外的Medicare和商业支付方机会 [7] - 公司与Avania Medical LLC合作 获得报销和市场准入支持 帮助提供者应对报销流程并支持更广泛采用 [7] - 公司战略是在有报销的市场建立使用率 发展参考账户和医生倡导者 并利用这些经验支持向更多辖区扩展 [8] 商业基础设施扩展 - 公司商业基础设施已显著扩展 目前包括3名专职医疗销售人员 约15名销售顾问 3个分销合作伙伴 临床和报销支持 医生顾问及关键意见领袖 [9] - 公司正在增加额外资源以扩大在其他MAC辖区的覆盖 [9] - 更广泛的现场组织旨在触达关键护理场所 包括介入性疼痛诊所 多站点医生集团 门诊手术中心 医院和学术医疗中心 [10] - 公司追求聚焦的商业模型 意图结合直销资源 分销合作伙伴 医生教育 报销支持和临床专业知识 [11] - 公司商业基础设施围绕使用率而非单纯设备放置来构建 目标是支持医生完成采用过程 帮助建立成功的参考账户 并创建可在其他市场复制成功的基础设施 [11] 临床证据支持 - CompuFlo已在全球40多所大学 学术医疗中心和教学医院进行评估或使用 [12] - 一项近期发表的79名患者 德克萨斯大学医学分部同行评审研究显示 在脊髓刺激器植入过程中使用CompuFlo引导硬膜外通路 与常规阻力消失技术相比 复合并发症的调整后比值比降低约91% [13] - 其他研究正在进行中 包括明尼苏达大学一项评估CathCheck与硬膜外造影确认硬膜外导管放置的研究 目标约50名参与者 [14] - 公司认为持续的临床研究可支持在疼痛管理 神经调节 产科及其他硬膜外手术中更广泛的使用 [14] 医生教育与市场开发 - 公司通过参与领先的疼痛和神经调节会议提高医生认知和市场认可度 包括NANS ASPN FSIPP ISPN及其他区域和国际会议 同时开展网络研讨会 医生教育和与关键意见领袖的直接互动 [15] - 这些活动旨在补充公司的商业和临床举措 增加医生对CompuFlo的熟悉度 并创造额外的实操评估和采用机会 [16] 国际市场开发 - 在国际市场 公司正在意大利 智利和卡塔尔推进市场开发活动 同时评估欧洲 拉丁美洲 中东和亚洲的额外机会 [17] - 公司通过当地分销商 医生倡导者 临床教育和有针对性的会议参与来推进国际扩展 [17] - 公司打算在国际上应用相同的通用商业化框架 识别适当的报销和市场准入路径 建立医生体验和参考账户 支持临床教育并发展当地商业能力 [18] 规模化使用与经常性收入定位 - 公司已超越建立CompuFlo医疗业务构建模块的阶段 目前专注于扩展已建立的平台 [19] - 医生采用正在扩大 报销路径正在发展 商业组织已大幅拓宽 越来越多的临床经验和证据正在支持该技术 [19] - 公司目标是提高使用率 将医生体验转化为重复手术量和耗材收入 扩大在已报销美国市场的存在 并在额外的美国和国际市场复制该模型 [20] - 随着围绕CompuFlo的临床和使用证据不断积累 公司也在致力于支持未来将CPT 0777T从Category III过渡到Category I的长期机会 [20] 公司背景 - Milestone Scientific Inc 是一家专注于技术的医疗研发公司 为医疗和牙科应用申请专利 设计和开发创新注射技术和仪器 [22] - 公司的计算机控制系统旨在使注射精确 高效 并提高整体患者舒适度和安全性 [22] - 其专有的DPS动态压力传感技术仪器是推进下一代设备开发的平台 通过皮下给药平台扩展调节流速并监测针尖压力 包括局部麻醉 [22]


Host Digital Letter to Shareholders
Globenewswire· 2026-09-29 20:30
文章核心观点 - Host Digital Inc 是一家垂直整合的数字基础设施公司 开发 收购 拥有并运营面向AI和高性能计算工作负载的机构级RightScaled数据中心 [1] - 公司认为当前计算领域最稀缺的资源之一是已通电且可接入芯片的场所 这正是Host致力于填补的缺口 [3] - 公司通过长期照付不议租约向客户提供建筑 电力 冷却及配套基础设施 不购买或融资客户的计算机或处理芯片 [4] - 公司专注于电力 建筑 租约以及随客户增长而扩展的机会 [4] - 公司目标是构建多元化的RightScaled数据中心组合 起始规模为20至100兆瓦电网电力 并在场地允许的情况下留有扩展空间 [8] - 公司采用RightScaled模式 认为其处于最佳位置 既能提供客户所需容量 又只需更可控的资本量来建成并运营设施 [10] 公司背景与领导层经验 - 公司CEO Harmol Samra在数字基础设施和房地产投资领域拥有超过十年经验 曾在ICONIQ Capital Starwood Capital Group和PGIM Real Estate任职 [6] - 在ICONIQ期间 其团队建立了IPI数字基础设施投资平台 组合增长至82个数据中心 租赁容量超过2.2吉瓦 [6] - 公司起步时 50兆瓦数据中心被视为超大规模 IPI的设施平均规模远低于此 同时服务于全球最大科技公司 [7] - 公司成立Host旨在将上述经验应用于现有基础设施和持久的客户关系 [7] - 公司通过与Healthy Choice Wellness合并成为上市公司 合并将数据中心业务带入上市公司 [5] 站点I项目详情 - 公司首个项目位于俄克拉荷马州东北部 是一个已通电场地 拥有现有工业建筑和公用事业公司拥有的变电站 [18] - 公司已收购该场地的电力服务协议 [18] - 客户租约涵盖55兆瓦总容量 即场地可用总电力 [18] - 扣除冷却和设施其他系统后 客户设计提供43兆瓦关键IT容量 即用于计算设备的电力 [18] - 2026年8月 公司签署15年租约 合同基础期限租金约12.5亿美元 包括每年3%递增 [19] - 租约为照付不议 客户即使未使用全部预留容量也需付费 [19] - 租约赋予公司有约束力的客户承诺 付款在设施按约定交付后开始 [19] - 公司预计投资级租约担保将支持付款 增强租金收入信用 并帮助吸引项目融资 [19] - 站点I已具备电力和建筑 公司需按客户规格完成设施 然后交付并开始收租 [22] - 公司目标2027年第一季度交付 重点在于完成融资 完成设计和建设以及测试系统 [22] 商业模式与收入结构 - 站点I租约第一年合同租金约6700万美元 15年基础期限内每年递增3% 总计约12.5亿美元合同租金 [23] - 根据租约 客户除租金外还支付设施运营费用 包括电费 [24] - 现金流可视为瀑布结构 从客户租金支付开始 扣除Host承担的管理及其他项目成本以及项目贷款本金和利息 剩余现金流归Host [24] - 公司在租金开始前投资准备设施 正寻求以场地及其租约担保的贷款来资助剩余建设 还款来自租金收入 [25] - 该融资结构旨在将借款保持在项目层面 保护Host整体 [25] - 设施价值可延伸至初始租约之外 公司仍拥有交钥匙数据中心建筑 客户持有续约选择权 若全部行使 30年总租金将达约32亿美元 [26] - 站点I推进至今已投入约4000万美元现金投资 并动用多年开发经验 包括获得长期客户租约 [27] - 公司近期发行在扣除费用前额外筹集1750万美元 同时Host进入公开市场 [27] 赞助商支持与增长管道 - 公司私人持有的赞助商Host Infrastructure Holdings负责寻找潜在站点并完成早期工作 判断电力 物业 设计和客户需求能否匹配 [28] - 项目在赞助商处停留 直至解决相关问题 获得权利并寻求客户协议 目标是为Host带来已签署租约且商业前景更清晰的项目 [29] - 寻找电力 获得社区支持和批准以及处理客户和信用安排可能耗时数年 许多站点永远无法进入租赁阶段 [30] - 赞助商已花费两年时间开发管道 该安排旨在将早期工作及其成本留在赞助商层面 [30] - 赞助商管道中已有四个额外站点 潜在总发电容量超过450兆瓦 可能在2027年底前交付给租户 [8] - 公司还在推进2028年更大项目 并继续在全国寻找机会以支持更长期增长 [8] - 优先权协议赋予Host 24个月期限 有权对符合条件的赞助商项目进行首次报价 并根据协议条款匹配外部报价 [32] - Host也可决定放弃 每项收购有各自谈判条款和审批流程 公司综合考虑客户租约 剩余工作和融资后再决定项目是否适合Host [32] - 在谈判项目贡献价值时 公司同时考虑项目价值及完成项目仍需投入的资金 [33] - 公司预计赞助商将以Host股份形式获得大部分付款 使其在业务中保持持续权益 [33] - 赞助商由Host创始人包括CEO拥有和控制 两家公司之间存在共同利益 [34] - 独立董事审查拟议收购 Host全体董事会根据优先权协议代表所有股东审查和批准交易 [35] - 赞助商所有者也是Host最大股东之一 在公司长期股价中拥有重大权益 [36] - 公司预计管理层薪酬将偏重股权 使大部分财务回报随Host股价价值增长 [36] 行业背景与融资环境 - 对于没有电力的新站点 电网连接等待时间以年计 仅靠资本无法缩短 [13] - 公司寻找已完成部分工作的场所 现有工业物业可能拥有电气基础设施和电力接入 在其他地方建立这些需要数年 [14] - 部分物业还有可适配客户的建筑外壳 这些被称为棕地或改造机会 利用现有基础是公司Speed to Power方法的核心 [14] - 随着利率上升以及贷款机构审查电力可用性 建设时间表和租金开始时间 为大型园区 securing巨额资本承诺变得越来越困难 [9] - 对于这些大型园区 即使有强大客户支持租约 所需资本量也构成融资障碍 [9] - 公司认为RightScaled方法使其处于最佳位置 拥有客户所需容量以及更可控的资本量来建成并运营设施 [10] - 将可用电力与长期租约结合 公司认为可为贷款机构提供有吸引力的项目融资 [10] 公司其他业务 - 通过全资子公司 公司还在六个州运营19家天然和有机食品杂货店 品牌包括Ada's Natural Market Paradise Health & Nutrition Mother Earth's Storehouse Greens Natural Foods Ellwood Thompson's和GreenAcres Market [45] - Healthy Choice Wellness Corp的天然和有机食品杂货业务在合并后继续作为公司的一个部门运营 [45] 股东沟通与更新机制 - 公司CEO承诺每次宣布站点或租约时解释其对Host股东的意义 [37] - 五个问题将指导更新 包括Host在该项目中拥有或预期收购什么 Host需支付什么 Host需花费什么来交付 租金何时开始 扣除项目成本后预计有多少现金到达Host [41] - CEO首要任务是交付站点I 并将组合增长至站点II及更远 [38] - 公司将通过信件和更新让股东了解融资 建设 测试 交付和租金开始等进展 [39] - 公司投资者演示材料可在hostdigital.ai获取 [42]
Propanc Biopharma Provides Corporate Update & Year-End June 30, 2025-26, Financial Results
Globenewswire· 2026-09-29 20:30
文章核心观点 - 公司发布截至2026年6月30日的财年业绩并更新公司进展,核心亮点是计划于2027年第一季度启动PRP的全球首个Phase 1b首次人体(FIH)研究 [1][2] - 该研究为多中心、开放标签设计,拟在澳大利亚试验中心入组最多50名晚期实体瘤患者,包括胰腺癌、卵巢癌和难治性前列腺癌 [2] - 研究采用两部分设计,即剂量递增(Part A)后接剂量扩展(Part B),旨在评估PRP的安全性、耐受性、药代动力学(PK)、药效动力学(PD)及初步抗肿瘤活性 [2] - 公司首席执行官评论称,PRP是一种潜在突破性疗法,通过靶向EMT过程调节肿瘤微环境,可改善生存率且对健康细胞无毒,并可与化疗、检查点抑制剂或KRAS抑制剂联用增强持久缓解率 [17] 临床前及早期转化数据 - 在晚期胰腺导管腺癌(PDAC)的原位模型和患者来源异种移植(PDX)模型中,每周三次静脉注射PRP实现了大于90%的平均肿瘤生长抑制(对比溶媒对照组,p < 0.001) [6] - 肝部和腹膜转移负荷显著降低 [6] - 肿瘤微环境显著重塑,包括癌症相关成纤维细胞活性降低、纤维化减少以及上皮-间充质转化(EMT)标志物抑制 [6] - 化疗耐药的PDAC细胞对标准治疗吉西他滨/白蛋白结合型紫杉醇的敏感性增强,支持降低化疗剂量并提高疗效 [6] - 治疗组动物中位总生存期较对照组延长超过2.5倍 [6] - 上述结果建立在先前报告的超过85%肿瘤生长抑制数据以及PRP对PDAC成纤维细胞影响的同行评审发现之上 [4] - 相关前酶制剂的有限同情用药经验显示,在晚期实体瘤患者中具有延长生存期的信号,安全性良好,无严重治疗相关不良事件 [4] 生产制造 - 成品药物的GMP生产正在进行中,小规模技术转移运行已完成 [5] - 本月计划进行两次放大运行,10月下旬计划进行工程运行 [5] - 经近期审计和供应商资质认定流程成功完成后,PRP制剂的原料药供应已锁定 [5] - 西班牙CDMO负责PRP的GMP生产,提供从临床前到临床项目的端到端服务,在生物制品生产(质粒DNA和重组蛋白)方面拥有丰富经验,涵盖细胞系生成、建库与表征、分析开发、工艺开发以及原料药和成品药批次生产 [8] 生物分析与药代动力学 - PK方法验证已启动,抗药抗体检测方法开发正在进行中,成品PRP制剂的在用稳定性测试已排期 [5] - 公司与德国FyoniBio GmbH(前身为Glycotope,成立于2010年)签署服务协议,建立并验证基于液相色谱-质谱联用(LC-MS)的PK检测方法 [9] - 该检测方法旨在定量公司主打资产PRP(由两种前酶胰蛋白酶原和糜蛋白酶原及其活化形式胰蛋白酶和糜蛋白酶组成),用于Phase 1b FIH研究期间从人血清中进行定量分析 [9] 监管与伦理 - 人体研究伦理委员会(HREC)提交的支持性文件正在准备中,包括研究者手册(IB)、基于IB的简报文件以及临床试验方案 [5] - 文件将提供给澳大利亚试验中心的研究者进行可行性评估,计划于2026年11月进行HREC提交 [5] - 临床试验活动时间表显示:CTA(2025年4月至2026年9月)、CTA汇编(2026年10月至11月)、CTA提交(2026年11月)、CTA审评(2027年1月至2月)、CTA批准(2027年2月)、CRO及合同(2027年2月至3月)、分析实验室选择及合同、试验中心选择及合同、物流准备(2027年2月至3月)、试验中心启动访视、首例患者/首次访视(2027年4月) [21] 合作与协议 - 公司与Avance Clinical Pty Ltd签署谅解备忘录(MOU),双方拟以开放、科学严谨和共同解决问题的精神合作,支持PRP的Phase 1b FIH临床研究的临床交付,目标是将PRP从FIH高效推进至概念验证及后续阶段开发 [5][7] - Avance Clinical是一家总部位于澳大利亚的全方位服务合同研究组织(CRO),在北美、亚太、新西兰和欧洲拥有广泛业务,拥有超过30年领导早期临床试验的经验,利用澳大利亚市场的独特优势,包括快速伦理审批和高达43.5%的澳大利亚研发税收返还,为生物技术公司提供加速临床成功的路径 [7] - 公司与西班牙哈恩大学(UJA)和格拉纳达大学(UGR)建立了多年联合研究合作协议,涉及评估一种衰老调节(即抗衰老)化合物以减轻衰老,并完成实验以进一步支持近期提交的纤维化和癌症相关专利申请 [10] - 该合作由公司向UJA研究组“哈恩大学生物技术”和UGR研究组“先进疗法:分化、再生与癌症”提出请求 [10] 给药方案 - PRP将以每周静脉输注方式给药,在每个28天周期的第1、8、15和22天进行 [3] - 治疗可能持续至满足退出标准为止 [3] 融资与资本活动 - 2025-26财年筹集资金总额为750万美元(毛收益) [11] - 完成承销公开发行,以每股4.00美元发行1,000,000股,筹集毛收益400万美元,公司普通股于8月15日在纳斯达克资本市场开始交易 [12] - 签署最高1亿美元的私募配售协议以加速临床开发,发行100股C系列可转换优先股时收到初始100万美元投资,截至6月30日,因行使100股C系列可转换优先股额外收到300万美元投资 [13] - 启动股份回购计划,授权回购最高500万美元普通股,公司在启动回购计划后前30天内完成了第一期50万美元的回购 [14] - 融资活动净现金为646万美元,季末现金为832,006美元,6月30日后从C系列融资机制额外收到200万美元 [20] - 公司预计融资机制将持续支持计划的研发活动,包括推进PRP和Rec-PRP [16] 财务摘要(截至2026年6月30日季度) - 总资产为1,278万美元 [15] - 总负债减少220万美元 [15] - 可转换票据降至0(此前为538,000美元) [15] 资产负债表关键数据 - 现金:832,006美元(2026年6月30日)对比12,088美元(2025年6月30日) [23] - 预付费用-流动部分:7,661,967美元(2026年)对比8,334,046美元(2025年) [23] - 总流动资产:8,542,590美元(2026年)对比8,352,816美元(2025年) [23] - 预付费用-长期部分:4,190,543美元(2026年)对比10,925,835美元(2025年) [23] - 总资产:12,779,912美元(2026年)对比19,631,808美元(2025年) [23] - 应计费用及其他应付款:855,350美元(2026年)对比1,486,550美元(2025年) [24] - 应计利息:128,318美元(2026年)对比190,795美元(2025年) [24] - 应付贷款:0(2026年)对比65,280美元(2025年) [24] - 应付关联方贷款(扣除折价):460,809美元(2026年)对比415,329美元(2025年) [24] - 应付票据(扣除折价):0(2026年)对比543,312美元(2025年) [24] - 可转换票据(扣除折价及包含看跌溢价):0(2026年)对比537,921美元(2025年) [24] - 嵌入转换期权负债:0(2026年)对比403,892美元(2025年) [24] - 总流动负债:3,354,433美元(2026年)对比5,578,240美元(2025年) [24] - 总负债:3,378,251美元(2026年)对比5,725,616美元(2025年) [24] - 普通股已发行及流通:3,310,827股(2026年)对比464,471股(2025年) [24] - 额外实收资本:152,752,314美元(2026年)对比138,254,808美元(2025年) [24] - 累计亏损:144,484,230美元(2026年)对比125,621,520美元(2025年) [24] - 股东权益总额:9,401,661美元(2026年)对比13,906,192美元(2025年) [24] 损益表关键数据(截至6月30日财年) - 收入:0(2026年和2025年) [25] - 行政费用:670,607美元(2026年)对比108,950美元(2025年) [25] - 薪酬及相关税费:2,275,937美元(2026年)对比23,296,390美元(2025年) [25] - 专业及咨询费用:14,572,616美元(2026年)对比33,622,510美元(2025年) [25] - 研发费用:625,477美元(2026年)对比223,721美元(2025年) [25] - 总运营费用:18,185,569美元(2026年)对比57,278,131美元(2025年) [25] - 运营亏损:18,185,569美元(2026年)对比57,278,131美元(2025年) [25] - 利息支出:430,539美元(2026年)对比563,757美元(2025年) [25] - 净亏损:18,862,710美元(2026年)对比58,923,300美元(2025年) [25] - 基本及稀释每股净亏损:17.62美元(2026年)对比371.22美元(2025年) [25] - 基本及稀释加权平均流通股数:1,123,709股(2026年)对比158,727股(2025年) [25] 公司背景 - 公司是一家生物制药公司,专注于开发慢性疾病(包括复发性和转移性癌症)的新型治疗方法 [1] - 公司正在开发一种通过前酶激活靶向和根除癌症干细胞来预防癌症复发和转移的新方法 [18] - 主打产品候选药物PRP旨在解决癌症增殖和扩散的潜在驱动因素 [18]
Trident Digital Tech Holdings (Nasdaq: TDTH) Completes US$15 Million Equity Offering, Bringing September Financing to Approximately US$23 Million to Fund Execution of Its AI and Digital Infrastructure Strategy
Globenewswire· 2026-09-29 20:30
All-equity, debt-free financing priced 25% above the September 8 placement, with no placement agent commissions and an increase in pro forma net tangible book value per share for existing shareholders; management to report funded priorities against measurable milestonesSINGAPORE, Sept. 29, 2026 (GLOBE NEWSWIRE) -- Trident Digital Tech Holdings Ltd (“Trident” or the “Company”) (Nasdaq: TDTH) today announced that it has completed an offering of 30,000,000 Class B ordinary shares at US$0.50 per share for gross ...

U.S. Small Business Employment Rate Remains Steady in September
Globenewswire· 2026-09-29 20:30
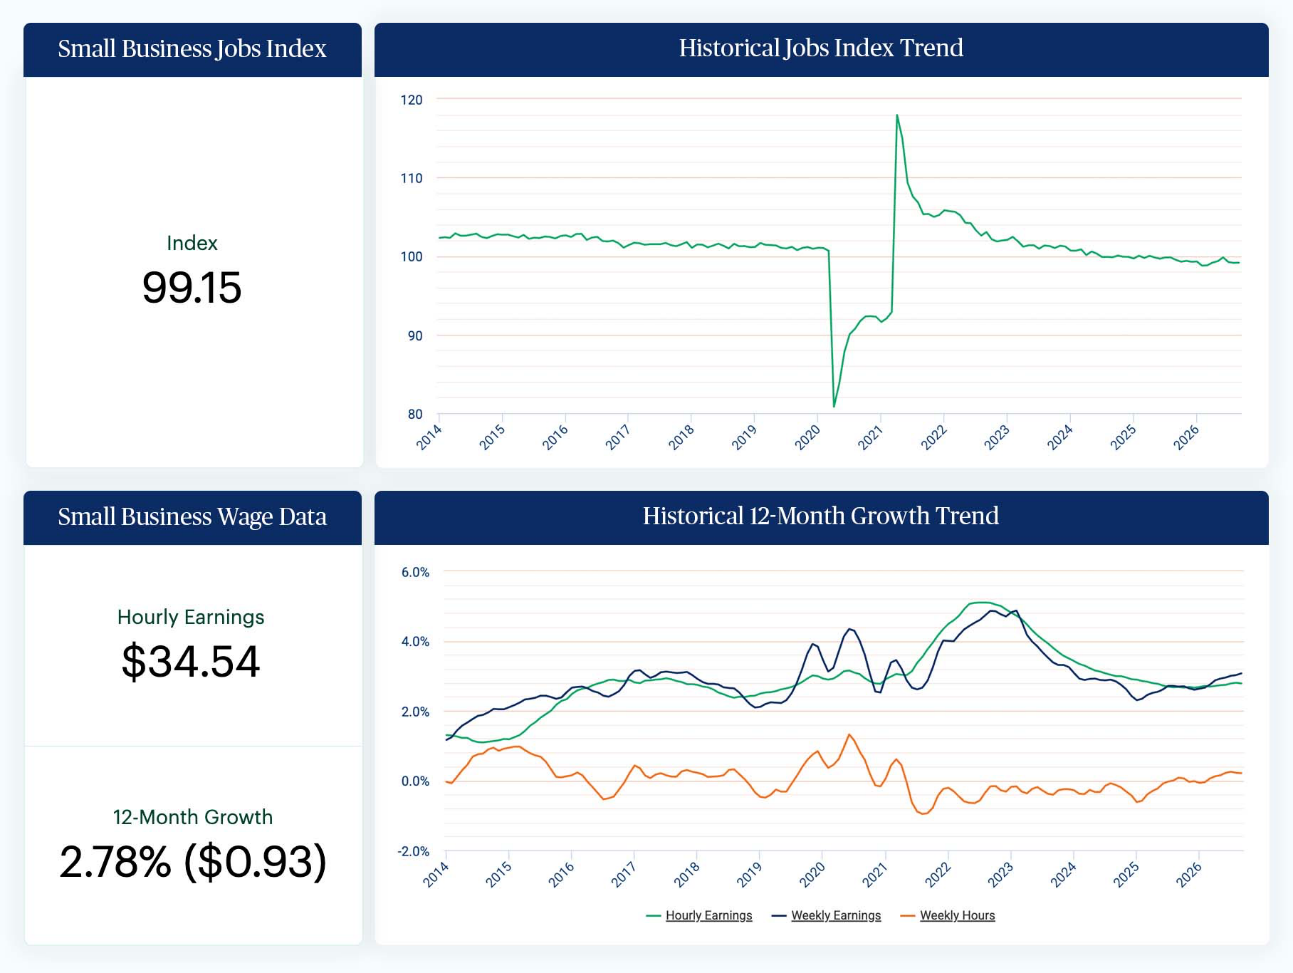
核心观点 - 美国小型企业劳动力市场持续展现显著稳定性,就业增长节奏在9月略有改善,企业主要通过现有员工产能满足运营需求而非增加招聘 [2] - 时薪增长持续低于3%已超过两年,劳动力成本压力变得更加可控,每周收入和每周工时增长保持正值 [2] - 整体趋势表明劳动力市场基本面依然稳健 [2] 就业指数与薪资数据 - 根据Paychex小型企业就业观察报告,针对员工少于50人的美国小型企业,9月就业增长节奏上升0.02个百分点至99.15 [1] - 就业指数与2026年年初至今平均值99.19大体持平 [1] - 9月时薪增长为2.78%,延续超过两年的工资增长放缓趋势 [1] - 每周收入增长在9月升至3.07%,为连续第九个月增长 [5] - 每周工时增长(0.21%)在9月为连续第七个月保持正值 [5] - 时薪增长的一个月年化增长率(2.41%)放缓至近六年最低水平(2020年10月:2.40%)[5] 区域与行业表现 - 中西部仍是小型企业就业增长最好的地区,9月就业指数为99.62 [5] - 亚利桑那州(100.59)在9月领跑各州小型企业就业增长,过去五个月指数均高于100 [5] - 凤凰城(101.31)在9月领跑美国大都市区就业增长 [5] - 教育和健康服务行业(99.79)在9月仍是小型企业就业增长最好的行业,自2023年2月以来每月均位列前两名的行业 [5] 公司背景 - Paychex公司(Nasdaq: PAYX)提供全面的专家赋能技术和咨询解决方案,帮助企业管理人员资源、薪资和福利 [6] - 公司服务约840,000家客户,支付美国私营部门每11名工人中1人的薪资 [6] - 公司拥有超过50年的劳动力经验以及行业最大的专有HR数据集之一,其WISE代理AI引擎将智能直接嵌入工作流程以提升生产力、增强决策并交付更好的结果 [6] - Paychex小型企业就业观察自2014年起一直是美国少于50名员工的小型企业就业趋势的可信来源 [4]

SAIC Wins U.S. Customs and Border Protection’s $742 Million Recompete Contract for Traveler and Cargo Security Systems
Globenewswire· 2026-09-29 20:30
文章核心观点 - 科学应用国际公司(SAIC)获得美国海关与边境保护局(CBP)一份价值7.42亿美元的重新竞标任务订单,为边境安全关键系统提供全面支持 [1] - 该合同进一步巩固了SAIC在协助CBP推进综合边境安全任务中的关键角色 [1] - SAIC近期还赢得了CBP一份价值1.99亿美元的五年期重新竞标任务订单,用于综合旅行者计划(ITI)2.1项目 [3] 合同详情 - 该任务订单价值7.42亿美元,为重新竞标合同 [1] - SAIC作为主承包商,将提供全面的系统支持,包括软件开发、运营、维护、升级和增强 [2] - 工作将帮助CBP快速应对不断变化的技术、威胁和任务需求,支持国土安全部(DHS)加强美国边境安全、保护美国人民和支持国家经济繁荣的举措 [2] - 该任务订单在Alliant 2合同下发布,履约期为2026年9月15日至2031年9月14日 [2] 公司表态 - SAIC首席财务官兼民用业务集团临时负责人Prabu Natarajan表示,公司团队与CBP合作超过25年,协助推进其任务、应对运营挑战并满足其高技能员工队伍的需求 [3] - 公司不仅为操作人员构建工具,还为CBP开发和增强综合能力 [3] - 通过应用“操作人员优先”的任务驱动方法和卓越表现,公司将帮助CBP实现更快、更安全、更有效的任务成果 [3] 相关合同 - SAIC近期赢得了CBP一份五年期、价值1.99亿美元的重新竞标任务订单,用于该机构的综合旅行者计划(ITI)2.1项目 [3] - 通过ITI 2.1,SAIC将继续支持在入境口岸和检查站实现安全高效处理的技术 [3] 公司概况 - SAIC是一家领先的任务集成商,专注于推进技术和创新的力量以服务和保护世界 [4] - 公司在国防、太空、情报和民用市场的强大产品组合包括任务IT、企业IT、工程服务和专业服务领域的安全高端解决方案 [4] - 公司快速将新兴技术集成到任务运营中,以实现现代化并支持关键国家要务 [4] - 公司拥有约23000名员工,总部位于弗吉尼亚州雷斯顿,年收入约为73亿美元 [5]