SpaceX Stock Fell to Its Lowest Level Since August After the Midterms. Is It Time to Buy?
The Motley Fool· 2026-11-09 16:00
文章核心观点 - 中期选举结果对马斯克旗下公司构成潜在监管风险,民主党掌控美国众议院、参议院以及得克萨斯州州长和州众议院,可能带来额外监管障碍 [1] - 选举后SpaceX股价跌破6月IPO发行价,创8月以来最低水平 [2] - SpaceX当前最大增长驱动力是向第三方(包括Anthropic和Alphabet)销售AI基础设施 [4] - 民主党支持AI数据中心暂停令,可能阻碍SpaceX在2027至2028年快速扩张数据中心容量的计划 [5] - 马斯克计划到2027年底上线10吉瓦计算容量,需要一切顺利才能实现,任何政府层面的障碍都可能导致目标落空 [5][6] - 轨道数据中心依赖尚未验证的技术,关键在Starship,其有望将发射成本相对现役Falcon 9降低一个数量级,但尚未展示可扩展的可重复使用性,仍处于测试阶段 [7] - SpaceX面临严重的客户集中度风险,Anthropic占上季度销售额三分之一以上,且与Anthropic、Alphabet及其他计算客户的合同可以90天通知取消 [9] - 选举结果增加了计算容量严重短缺持续更久的可能性,但供应约束缓解后SpaceX可能难以维持客户基础和每吉瓦计算费率 [9] - SpaceX还在推进无线服务建设,以Starlink卫星为骨干,但需要投入数百亿美元建设地面网络才能提供与主要无线运营商相当的服务,除非能达成使用其5G网络的协议,该业务资本密集但资本回报率远低于AI建设 [10] - 股票交易价为过去销售额的51倍,企业价值近1.8万亿美元,即使经历近期抛售,投资者仍预期收入大幅增长且可持续,但考虑到增长很大程度来自利用当前供应短缺,存在显著风险,SpaceX看起来比投资者愿意承认的更具周期性 [13] - 该股仍未交易在能折现所有风险对应潜在收入增长的价格水平,尽管公司拥有世界最先进技术并展示了独特的计算容量建设能力,股票看起来仍然昂贵 [14] 政治与监管环境 - 马斯克今年向共和党候选人和政治行动委员会捐赠超过4.45亿美元,其中包括在得克萨斯州超过2亿美元,SpaceX和特斯拉总部均位于该州 [1] - 民主党掌控美国众议院、参议院以及得克萨斯州州长和州众议院,马斯克旗下公司可能面临额外监管障碍 [1] - 包括得州当选州长Gina Hinojosa在内的民主党人支持AI数据中心暂停令,以研究减轻对环境和公民公用事业价格潜在负面影响的细节 [5] - 马斯克倾向于利用SpaceX的发射和卫星技术部署轨道数据中心,监管障碍更少意味着意外挫折更少 [6] 股价与市场表现 - SpaceX股价跌破6月IPO发行价,创8月以来最低水平 [2] - SPCX股价报134.27美元,上涨10.65美元(涨幅8.62%),纳斯达克市场,截至美东时间11月6日下午4:00 [8] - 市值1.82万亿美元,当日区间128.57至135.32美元,52周区间104.83至225.64美元,成交量1.155亿股,平均成交量1.002亿股 [9] - 股票交易价为过去销售额的51倍,企业价值近1.8万亿美元 [13] AI计算业务与增长驱动 - SpaceX当前最大增长驱动力是向第三方销售AI基础设施,包括Anthropic和Alphabet [4] - 马斯克计划到2027年底上线10吉瓦计算容量 [5] - 轨道数据中心依赖尚未验证的技术,关键是Starship,其有望将发射成本相对Falcon 9降低一个数量级,设计为完全可重复使用,减少发射间隔停机时间,实现通信和计算卫星快速部署,但该项目尚未展示可扩展的可重复使用性,仍处于测试阶段,SpaceX的计算目前仍局限于地面 [7] - Anthropic占上季度销售额三分之一以上,与Anthropic、Alphabet及其他计算客户的合同可以90天通知取消 [9] - SpaceX受益于计算容量严重短缺,选举结果增加了短缺持续更久的可能性,但供应约束缓解后可能难以维持客户基础和每吉瓦计算费率 [9] 无线服务业务 - SpaceX推进无线服务建设,以Starlink卫星为互联网服务骨干,利用无线频谱进行直接到设备通信 [10] - 需要投入数百亿美元建设地面网络才能提供与主要无线运营商相当的服务,除非能达成使用其5G网络的协议,该业务资本密集但资本回报率远低于AI建设 [10] 估值与财务预期 - 马斯克提出到明年年底年度经常性收入超过5000亿美元的预测,但远不确定,马斯克有过度承诺的历史 [12] - 股票交易价为过去销售额的51倍,企业价值近1.8万亿美元,投资者预期收入大幅增长且可持续,但增长很大程度来自利用当前供应短缺,存在显著风险,SpaceX看起来比投资者愿意承认的更具周期性 [13] - 该股仍未交易在能折现所有风险对应潜在收入增长的价格水平,尽管公司拥有世界最先进技术并展示了独特的计算容量建设能力,股票看起来仍然昂贵 [14]


FreeCast Announces Major Partnership with ROKiT Flix to Expand Global Streaming Entertainment Service
Businesswire· 2026-11-09 16:00
ORLANDO, Fla.--(BUSINESS WIRE)---- $CAST--ROKiT Flix partners with FreeCast to bring more entertainment choices to audiences worldwide. ...
Teradyne Introduces Omnyx Edge, Inline Board Test for Physical and Edge AI
Businesswire· 2026-11-09 16:00
文章核心观点 - 泰瑞达推出Omnyx Edge产品,将在线板级测试引入物理AI与边缘AI背后的计算板、传感板和运动板 [1] 产品与业务动态 - 泰瑞达发布Omnyx Edge,定位为面向边缘AI与物理AI相关电路板的在线测试解决方案 [1] - 该产品覆盖计算板、传感板和运动板三类板级测试场景 [1] - 公司总部位于马萨诸塞州北雷丁 [1] - 公司业务涉及半导体领域 [1]

Semtech Launches SGP.32 Multi-Profile eSIM for Global IoT Deployments
Businesswire· 2026-11-09 16:00
文章核心观点 - Semtech Corporation(纳斯达克代码:SMTC)是一家高性能半导体供应商,专注于为全球AI数据中心网络及智能互联物联网设备提供动力支持 [1] - 公司今日发布了Smart Connectivity Premium的SGP.32版本 [1] - 该解决方案为全球多网络多配置文件eSIM方案,为物联网客户提供单一SKU,将Smart Connectivity配置文件与本地运营商配置文件配对 [1] - 全球物联网部署需要更多连接能力 [1] 产品与解决方案 - 发布Smart Connectivity Premium的SGP.32版本 [1] - 该方案为全球性、多网络、多配置文件的eSIM解决方案 [1] - 为物联网客户提供单一SKU,将Smart Connectivity配置文件与本地运营商配置文件配对 [1] 行业与市场 - 全球物联网部署需要更多连接能力 [1] - 公司产品服务于AI数据中心网络和智能互联物联网设备领域 [1]

MakeMyTrip's India subsidiary receives Sebi approval to float IPO
Business· 2026-11-09 15:58
Nasdaq-listed travel booking platform MakeMyTrip's India subsidiary has received Sebi's approval to launch an initial public offering (IPO), according to an update available on the markets regulator's website on Monday.MakeMyTrip (India) Ltd (MMT India) had filed draft papers with Sebi in July through the confidential route. After examining the draft documents, the regulator issued its final observations on November 6.Sebi's observations mark an important step in the IPO process, allowing the company to pro ...

Novo Nordisk: Q3 Earnings Bust The Cannibalization Myth
Seeking Alpha· 2026-11-09 15:56
文章核心观点 - 诺和诺德最新财报确认了自9月21日资本市场日以来价值投资者一直关注的一个趋势 [1] - 财报实现双重超预期(double beat)[1] 分析师背景与研究框架 - 分析师Sidhant Gupta为独立投资者,拥有六年自有资金管理经验 [1] - 其研究方法以基本面为核心:阅读原始申报文件、构建估值模型、将真实业务增长与市场噪音区分开来 [1] - 过去几年专注于早期识别结构性转变,近期研究印度股票市场内的行业 [1] - 分析师不限定行业,关注小盘股和微盘股的错误定价、特殊情况或转机机会,即报道标题与底层经济实质出现分歧的情形 [1] - 分析师为工程学背景,致力于创建数据支撑结论的研究框架而非依赖叙事 [1] - 目前正在申请SEBI研究分析师注册资格 [1] - 在Seeking Alpha发表文章以更高标准要求自身分析,通过面向批判性、知情受众发布内容来强制实现严谨性——包括原始来源引用、明确假设、诚实的反方论证 [1]

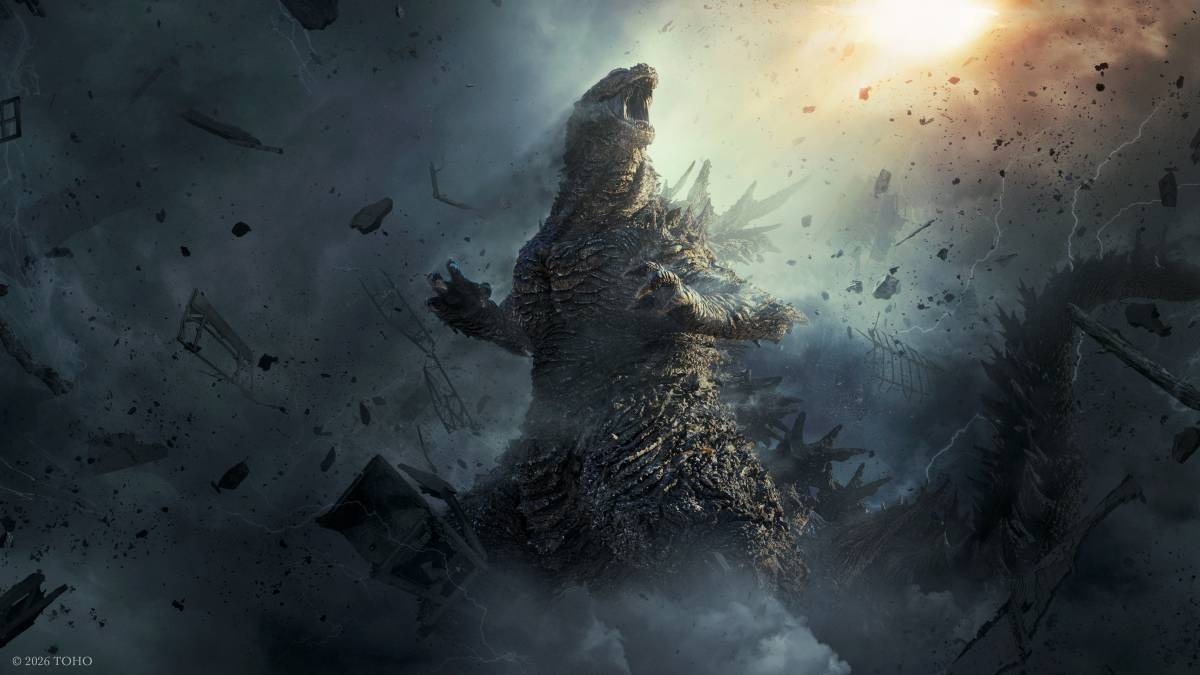
'Godzilla Minus Zero' stomps to a record-setting $31.6 debut, clobbering 'The Cat in the Hat'
The Manila Times· 2026-11-09 15:50
文章核心观点 - 《哥斯拉-0》北美首周末票房3160万美元登顶,创外语片北美开画纪录,凸显非英语国际制作正持续吸引美国观众走进影院 [1][3] - 日本与印度电影在北美市场同步全球发行取得显著成绩,验证了近同步全球发行策略的有效性 [5][6] - 大型格式(IMAX)对票房贡献显著,成为外语片提升商业表现的重要渠道 [8] 哥斯拉系列影片表现 - 《哥斯拉-0》由山崎贵执导,东宝制作、GKids北美发行,背景设定于二战后日本,首周末北美票房3160万美元,为外语片北美开画最高纪录 [1][2] - 该片周末全球票房中IMAX贡献2130万美元,占其票房收入的34%,影片与《罗摩衍那》均为IMAX拍摄,并受益于大格式屏幕 [8] - 影片预算低于2000万美元,首周末表现预计将大幅超越前作《哥斯拉-1》5710万美元的北美总票房 [7] - 前作《哥斯拉-1》制作预算低于1500万美元,曾获奥斯卡最佳视觉效果奖,是美加地区票房最高的日本真人电影 [6] - 影片自纽约电影节首映以来口碑强劲,烂番茄新鲜度90%,观众CinemaScore评分为A [7] - 在日本本土,《哥斯拉-0》周末票房约1700万美元 [5] - 东宝全球总裁Koji Ueda表示,此次历史性开画显示全球观众与哥斯拉及山崎贵愿景的深度连接,公司首次近同步全球发行正是基于这一信念 [6] - 该片强劲表现将为华纳兄弟与传奇影业明年3月上映的下一部好莱坞英语版哥斯拉电影带来观众期待或形成尴尬对比 [9] 印度电影北美发行 - 《罗摩衍那:传奇崛起》是印度电影在北美最广泛的开画,为印地语印度神话史诗上下两部中的上部,是印度影史最昂贵影片 [4] - 该片由索尼影业北美发行,北美首周末票房870万美元,印度本土票房3200万美元 [4] - 《哥斯拉-0》与《罗摩衍那》均采取全球发行策略,在影片登陆美国市场的同时于本国同步首映 [5] 其他影片与市场动态 - 华纳兄弟动画电影《戴帽子的猫》配音阵容包括Bill Hader,制作成本8600万美元,北美首周末票房2050万美元,海外票房1000万美元,烂番茄新鲜度44% [1][10] - 《戴帽子的猫》表现受莱卡工作室定格动画《荒野》持续强劲表现影响,《荒野》第三个周末票房700万美元,仅下跌22%,北美累计票房3980万美元,制作预算至少1亿美元 [11] - Angel Studios的《鼓手男孩》首周末票房930万美元位列第三,这部以独立战争为背景的音乐剧原声带登顶iTunes排行榜 [11] - 《野马九号》由Martin McDonagh执导,Searchlight Pictures发行,北美首周末票房600万美元、国际票房660万美元,为McDonagh个人最佳开画,在1100家北美影院上映,下周末影院数将大约翻倍 [12][13] - A24发行的《Club Kid》在6块屏幕收获平均每屏65097美元,Amazon MGM Studios发行的《I Play Rocky》在7家影院收获平均每屏49200美元 [14] - A24纪录片《You Can See Everything》第四个周末票房890万美元,北美累计票房7980万美元 [15] - 整体票房较前一个周末大幅增长96.8% [15] - 周末北美票房前十:1《哥斯拉-0》3160万美元;2《戴帽子的猫》2050万美元;3《鼓手男孩》930万美元;4《You Can See Everything》890万美元;5《罗摩衍那:传奇崛起》870万美元;6《荒野》700万美元;7《Clayface》670万美元;8《野马九号》600万美元;9 Stray Kids直播观影370万美元;10《Wicker》340万美元 [17]

Should You Avoid McDonald's Stock, Even Near a 4-Year Low?
The Motley Fool· 2026-11-09 15:45
文章核心观点 - 并非所有处于多年低点的股票都值得投资,但值得研究市场是否过度关注短期问题 [1] - 麦当劳股价一个月前跌破每股230美元,创多年新低,截至11月5日年内下跌9%,同期标普500指数上涨7% [1] - 麦当劳当前市盈率22倍,低于其10年中位数26倍,估值具有吸引力 [7] 麦当劳股价与估值数据 - 麦当劳股价报276.52美元,下跌1.52美元(跌幅0.55%),总市值1956.8亿美元 [2] - 当日交易区间269.11至278.45美元,52周区间229.20至341.75美元 [2] - 成交量630万股,平均成交量540万股,毛利率57.74%,股息收益率2.69% [2] 麦当劳业务模式 - 麦当劳对超过46000家餐厅中的95%进行特许经营,收取租金和基于销售额百分比的特许权使用费 [4] - 客户流量和消费支出对公司业绩至关重要 [4] 麦当劳销售表现 - 第二季度美国同店销售额仅增长0.8%,完全由客单价提升驱动,客流量下降 [5] - 第三季度美国同店销售额下降0.2%,受客流量减少拖累 [5] - 全球同店销售额增长1.5%,得益于广泛的全球布局 [5] 行业与宏观消费环境 - 美国消费者受通胀挤压,在汽油等商品上支出增加,削减了外出就餐等其他领域的开支 [6] - 经济状况改善后,消费者基于麦当劳相对低廉的价格、快捷服务和广泛的门店覆盖,将毫无疑问地回归消费 [6] - 美国以外市场消费者并未回避麦当劳 [6]

Lyft: Strong Bookings Underscore Dirt-Cheap FCF Multiples
Seeking Alpha· 2026-11-09 15:38
Seeking Alpha's Disclosure: Past performance is no guarantee of future results. No recommendation or advice is being given as to whether any investment is suitable for a particular investor. Any views or opinions expressed above may not reflect those of Seeking Alpha as a whole. Seeking Alpha is not a licensed securities dealer, broker or US investment adviser or investment bank. Our analysts are third party authors that include both professional investors and individual investors who may not be licensed or ...

HSBC, Citi turn bullish as domestic markets draw record inflows
BusinessLine· 2026-11-09 15:36
全球银行对印度股市转趋乐观 - 全球银行对印度股市转趋看多,市场正经历四年多来最凌厉的涨势,并吸引创纪录的外资流入 [1] - 汇丰控股将印度本地股票评级从中性上调至增持,理由为盈利具韧性且估值更趋合理 [1] - 花旗集团将NSE Nifty 50指数12个月目标价上调近8%至28,000点,指向盈利增长改善及油价走低 [1] - 上述观点表明印度股市近期反弹可能仍有延续空间,也反映出在印度经历较长一段时间的表现落后之后,市场情绪出现更广泛的重新调整,投资者正在寻找受AI估值偏高担忧影响较小的市场 [2] 印度市场的分散化与低波动特征 - 汇丰策略师(包括Herald van der Linde)在报告中指出,在由AI股票主导的亚洲市场中,印度提供了分散化配置和低波动的特性 [3] - 汇丰看好银行、工业、非必需消费品公司、保险公司和医院板块 [3] - 基准指数本月上涨近8%,为2022年7月以来最大月度涨幅,使印度成为全球表现最佳的主要市场之一 [3] - 本地股市周一逆亚洲同业反弹而下跌,因投资者在近期上涨后获利了结 [3] 外资流入与仓位回补 - 截至周四的四天内,海外基金净买入36亿美元本地股票,有望创下史上最大单周流入 [4] - 临时数据显示周五又有15亿美元买入 [4] - 这一转变标志着明显逆转,此前外国投资者在过去两年大部分时间里削减印度敞口,转而在亚洲其他地区和美国追逐AI驱动的收益,导致仓位相对偏轻 [4] - 花旗认为外资仓位有显著重建空间,活跃基金对印度的配置每提高一个百分点,可能带来约120亿美元流入,此前AI“几乎挤占了其他一切” [5] 盈利与油价展望 - 花旗预计Nifty盈利在2026至2028财年每年增长约15%至16% [6] - 花旗还认为更便宜的原油将支撑经济和公司利润,估计油价每下跌10美元可使Nifty每股收益提升约2% [6]