
Cencora Sees Specialty Strategy Fueling Growth Into Fiscal 2027
MarketBeat· 2026-09-22 07:02
核心观点 - Cencora预计其以专科药为核心的战略将支撑公司增长持续至2027财年,主要驱动力来自肿瘤和视网膜领域的需求、医生服务能力的扩展以及国际业务的增长势头[1] 增长展望与战略 - 公司CEO Bob Mauch表示,近期增长反映了公司在卫生系统和社区医生诊所中专科药领域的地位,公司已部署资本以扩展这些领域的能力,同时优化投资组合以符合长期战略[1] - 公司对增长趋势延续至2027年充满信心,该战略在美国和国际业务中均以专科药和制药为核心[2] - CFO Eva Boratto表示公司仍在规划过程中,将在11月财报电话会议上提供2027财年指引的更多细节[3] - 2027财年将比当前财年多出四个月来自OneOncology收购的贡献,以及管理服务组织(MSO)和专科药投资的预期持续增长[3] 处方利用与Walgreens关系 - 处方利用趋势在2025年曾处于高位,但在本财年1月和2月面临压力,3月反弹并在第三财季保持稳定,这一趋势反映在公司第四财季展望中[4] - CEO将Walgreens描述为重要的长期战略客户,并指出大型买家即使有主供应商协议,也通常会将部分业务保留给其他批发商[5] - 公司提交了8-K文件以澄清报告中所涉业务转移的有限范围,绝大多数Walgreens业务仍保留在主合同下[6] - 该变更于7月1日生效,已纳入第四财季指引,并将在2027财年剩余三个季度产生全年影响,尽管如此,公司预计第四财季将实现加速增长[6] 专科药重点与MSO战略 - 肿瘤和视网膜仍是公司主要的专科药重点,因为这些领域高度以制药为中心且越来越多地在医生诊所提供服务,创新管线、人口老龄化和更广泛的医疗可及性是市场驱动因素[7] - 公司的专科药业务涵盖分销、团购组织、MSO以及卫生系统关系,公司定位于专注于癌症治疗等领域的卫生系统[8] - 公司计划在肿瘤和视网膜领域扩张,但除非其他领域发展出类似的以制药为中心、由医生管理的模式,否则“非常不可能”进入其他专科领域[8] - 公司加速收购OneOncology剩余多数股权,是因为管理层看到了将能力与Retina Consultants of America(RCA)结合的机会,两个平台服务不同临床专科但可共享运营能力和最佳实践[9] - RCA的临床试验支持能力正在扩展到OneOncology,公司还看到利用药品使用、真实世界证据和临床指标为制药商开发分析服务的潜力[9] - 两个MSO平台均可通过吸引现有诊所和刚结束专科培训的医生实现独立增长[10] - 公司计划通过患者获取、诊所级入组能力和World Courier提供的专科物流支持临床试验生态系统,但无需在临床试验流程中运营即可成为重要的支持合作伙伴[10] 生物类似药、政策与国际业务 - 涉及专科邮购客户CuraScript及相关Express Scripts业务的生物类似药转换,与客户将某些仿制药转换内部化的历史安排一致,此类业务可能带来显著收入但利润率较低,因此转移的利润影响有限[11] - Part B生物类似药对公司而言是顺风,因为它们符合公司的专科分销和医生服务模式,由于公司提供的相关服务,专科药已对利润率产生增值作用,但生物类似药的利润影响可能不及历史上仿制药的效果[12] - 公司在投资OneOncology和RCA时已考虑《通胀削减法案》的潜在影响,公司认为社区专科医生提供高可及性和低成本护理,并正与政策制定者合作以避免影响医生经济学的变化,同时正在监控与340B计划相关的早期提案[13] - 在国际业务方面,World Courier的全球专科物流业务已随着临床试验市场改善以及运营和领导层变革帮助执行而反弹,公司在欧洲的第三方物流业务也通过客户保留和新业务实现增长[14] 资本配置 - 公司未改变资本配置优先级:投资增长、专注于肿瘤和视网膜的并购、机会性股票回购、随盈利增长股息以及维持强劲资产负债表[15] - 公司在第三财季回购了10亿美元股票,并偿还了与RCA融资相关的8亿美元定期贷款[15] - 关于投资组合优化,公司未提供时间表更新,对于MWI,此前已指示建模假设应使用年中交易时间[16]

Crocs (CROX) Ascends But Remains Behind Market: Some Facts to Note
ZACKS· 2026-09-22 07:01
公司近期股价表现 - 公司最新收盘价为123.69美元,较前一交易日上涨1.19% [1] - 公司股价表现落后于标普500指数当日1.49%的涨幅 [1] - 道琼斯指数上涨0.71%,纳斯达克指数上涨2.26% [1] - 公司股价在过去一个月上涨0.11%,跑赢非必需消费品板块7%的跌幅,但略高于标普500指数0.1%的涨幅 [1] 公司盈利预期 - 即将发布的财报预计每股收益为3.3美元,较去年同期增长13.01% [2] - 季度营收预计为10亿美元,较去年同期增长0.72% [2] - 全年每股收益预估为13.95美元,营收预估为41亿美元 [3] - 全年盈利预计同比增长11.51%,营收同比增长1.4% [3] 分析师预期调整 - 近期分析师对公司的盈利预期有所调整,通常反映短期业务趋势变化 [4] - 预期上调表明分析师对公司业务运营和盈利能力持积极态度 [4] - 过去30天内,Zacks一致预期每股收益预估保持不变 [6] - 公司目前Zacks评级为3(持有) [6] 公司估值指标 - 公司当前远期市盈率为8.76,低于其行业平均的14.83 [7] - 公司PEG比率为1.02,低于纺织-服装行业平均的1.87 [7] 行业背景 - 纺织-服装行业属于非必需消费品板块 [8] - 该行业Zacks行业排名为180,处于250多个行业中的后27% [8] - 研究显示,排名前50%的行业表现优于后50%的行业,比例为2比1 [8]

United Parcel Service (UPS) Stock Slides as Market Rises: Facts to Know Before You Trade
ZACKS· 2026-09-22 07:00
公司近期股价与市场表现 - 公司最新收盘价为94.75美元,较前一交易日下跌4.35%,跑输标普500指数当日1.49%的涨幅[1] - 同期道琼斯指数上涨0.71%,纳斯达克指数上涨2.26%[1] - 公司股价过去一个月下跌2.89%,优于运输板块5.43%的跌幅,但落后于标普500指数0.1%的涨幅[1] 公司盈利预期 - 即将发布的财报预计每股收益为1.63美元,同比下降6.32%[2] - 营收预期为221.1亿美元,同比增长3.26%[2] - 全年盈利预期为每股7.22美元,同比增长0.84%[3] - 全年营收预期为913.7亿美元,同比增长3.06%[3] 分析师预期调整与评级 - 过去一个月Zacks共识每股收益预期保持稳定[5] - 公司当前Zacks评级为3(持有)[5] - 近期分析师对公司的盈利预期有所修正,正面修正被视为业务前景良好的信号[3] 公司估值指标 - 公司远期市盈率为13.72,低于行业平均的15.02[6] - 公司PEG比率为1.77,高于运输-航空货运与快递行业平均的1.62[7] 行业背景 - 运输-航空货运与快递行业在Zacks行业排名中位列第107,处于所有250多个行业的前44%[8] - 研究显示排名前50%的行业表现优于后50%的行业,比例为2比1[8]

Western Midstream (WES) Stock Dips While Market Gains: Key Facts
ZACKS· 2026-09-22 07:00
近期市场表现 - 公司最新交易日收盘价为46.58美元,较前一交易日下跌1.5%,落后于标普500指数当日1.49%的涨幅[1] - 同期道琼斯指数上涨0.71%,以科技股为主的纳斯达克指数上涨2.26%[1] - 公司股价在过去一个月下跌2.21%,落后于Oils-Energy板块0.51%的涨幅和标普500指数0.1%的涨幅[1] 盈利预期与增长 - 公司即将发布的财报预计每股收益为0.89美元,较去年同期增长2.3%[2] - 当前一致预期营收为12亿美元,较去年同期增长25.52%[2] - 全年一致预期每股收益为3.66美元,营收为46.7亿美元,分别较去年增长22.82%和21.47%[3] 分析师预期修正与评级 - 分析师对公司的预期修正反映了短期商业趋势变化,上调预期表明对公司业务运营和盈利能力的积极看法[4] - 公司Zacks共识每股收益预期在过去一个月内上调0.68%[6] - 公司目前拥有Zacks Rank 1(强力买入)评级[6] - Zacks Rank系统从1(强力买入)到5(强力卖出),自1988年以来1评级股票年均回报率为+25%[6] 估值指标 - 公司远期市盈率为12.93,高于其行业平均的11.63[7] - 公司PEG比率为1.39,与Oil and Gas - Refining and Marketing - Master Limited Partnerships行业的平均PEG比率1.39持平[8] 行业背景 - 公司所属的Oil and Gas - Refining and Marketing - Master Limited Partnerships行业目前Zacks行业排名为10,处于所有250多个行业中的前5%[9] - 研究显示,排名前50%的行业表现优于后50%的行业,比例为2比1[9]

TC Energy announces sale of Guadalajara-Manzanillo Pipeline
Globenewswire· 2026-09-22 07:00
交易概述 - TC Energy宣布以5.6亿加元(4亿美元)的总购买价格,将拥有瓜达拉哈拉-曼萨尼约管道的实体Energía Occidente de México出售给ESENTIA Energy Development的关联公司[1] - 该交易预计于2027年上半年完成,需满足惯例成交条件、监管批准和同意[2] - 交易产生约5.6亿加元(4亿美元)的现金收益[1] 资产详情 - 瓜达拉哈拉-曼萨尼约管道全长313公里,每日天然气运输能力高达5亿立方英尺[1] - 该管道连接曼萨尼约附近的进口液化天然气供应和瓜达拉哈拉附近的陆上天然气供应,为科利马州和哈利斯科州的发电厂和工业客户提供服务[1] 战略意义 - 该交易反映了公司持续专注于投资组合优化和长期价值创造[3] - 公司通过出售成熟资产,将收益重新部署到北美地区的高价值增长机会,支持其严格的资本配置策略[3] - 交易有助于提升投资组合质量,将收益用于TC Energy北美业务范围内的增值增长机会[1] 公司后续布局 - 交易完成后,TC Energy将继续拥有并运营其在墨西哥更广泛的天然气管道网络,包括约3300公里的管道和87亿立方英尺/日的已安装天然气运输能力[4] - 公司在墨西哥拥有超过30年历史,是加拿大在该国最大的投资者,仍致力于可靠地输送天然气以支持该国不断扩大的能源需求、加强能源安全并推动未来经济发展[3] - TC Energy和ESENTIA将合作支持这一关键天然气系统的安全有序运营过渡[3] 公司概况 - TC Energy是北美能源基础设施领域的领导者,业务遍及加拿大、美国和墨西哥,拥有超过75年历史[5] - 公司每天输送超过30%的北美大陆天然气使用量,并将液化天然气出口连接到全球市场[5] - 公司通过战略所有权和低风险发电投资,提供经济实惠、可靠和可持续的能源[5] - TC Energy的普通股在多伦多证券交易所和纽约证券交易所上市,代码为TRP[6]


The S&P 500 Just Lost Its Favorite Engine (Rating Reiteration)
Seeking Alpha· 2026-09-22 06:59
核心观点 - 标普500指数已进入一个更艰难的阶段,市场定价与公司基本面现实之间存在差距 [1] - 分析聚焦于市场预期与公司基本面可实际交付成果之间的“德尔塔”(差距) [1] 研究方法与覆盖范围 - 研究主要覆盖美国股票、科技、AI基础设施、高增长公司及更广泛的市场策略 [1] - 分析结合基本面研究、财务报表分析、估值、情景分析及相关宏观经济因素 [1] - 特别关注可能改变市场叙事的事件、确认或否定投资论点的因素,以及自身预期与市场共识的差异 [1] - 专注于商业经济学、资本配置、盈利质量、估值以及当前股价中隐含的假设 [1] - 判断一家公司并非简单“好”或“坏”,而是确定其预期增长、利润率、现金生成和投入资本回报率是否证明投资者当前支付的价格合理 [1] 分析师背景 - 分析师拥有金融与银行硕士学位,并在投资管理、交易和银行业拥有专业经验 [1] - 分析师的客观目标是识别市场预期与经济现实之间的差距 [1]
Barksdale Resources Releases Final Spring 2026 Program Results and Plans 8,000-Metre Fall 2026 Diamond Drill Program And ZTEM Survey
TMX Newsfile· 2026-09-22 06:56
Vancouver, British Columbia--(Newsfile Corp. - September 21, 2026) - Barksdale Resources Corp. (TSXV: BRO) (OTCQB: BRKCF) (FSE: 2NZ) ("Barksdale" or the "Company") is pleased to announce that all assays have been received from the Spring 2026 drill program at the Sunnyside property. The drill program results confirm that porphyry style Cu-Mo mineralization occurs across a broad area in the northeast portion of the Sunnyside Property. Drill holes SUN26-001, 002 and 003 established the core of the mineraliza ...
Elastic Introduces jina-ocr-v1: End-to-End Document Processing in a Single Frontier-Grade Model
Businesswire· 2026-09-22 06:53
公司动态 - Elastic公司宣布推出jina-ocr-v1光学字符识别模型,用于端到端文档处理 [1] - 该模型拥有5.74亿活跃参数,在基准测试中达到前沿级精度 [1] - 模型大小约为基准领先者的十分之一 [1] - jina-ocr-v1能够将复杂视觉文档准确转换为结构化机器可读文本,如Markdown格式 [1] - 该模型支持单次处理,便于搜索、模型训练和构建智能代理应用 [1]


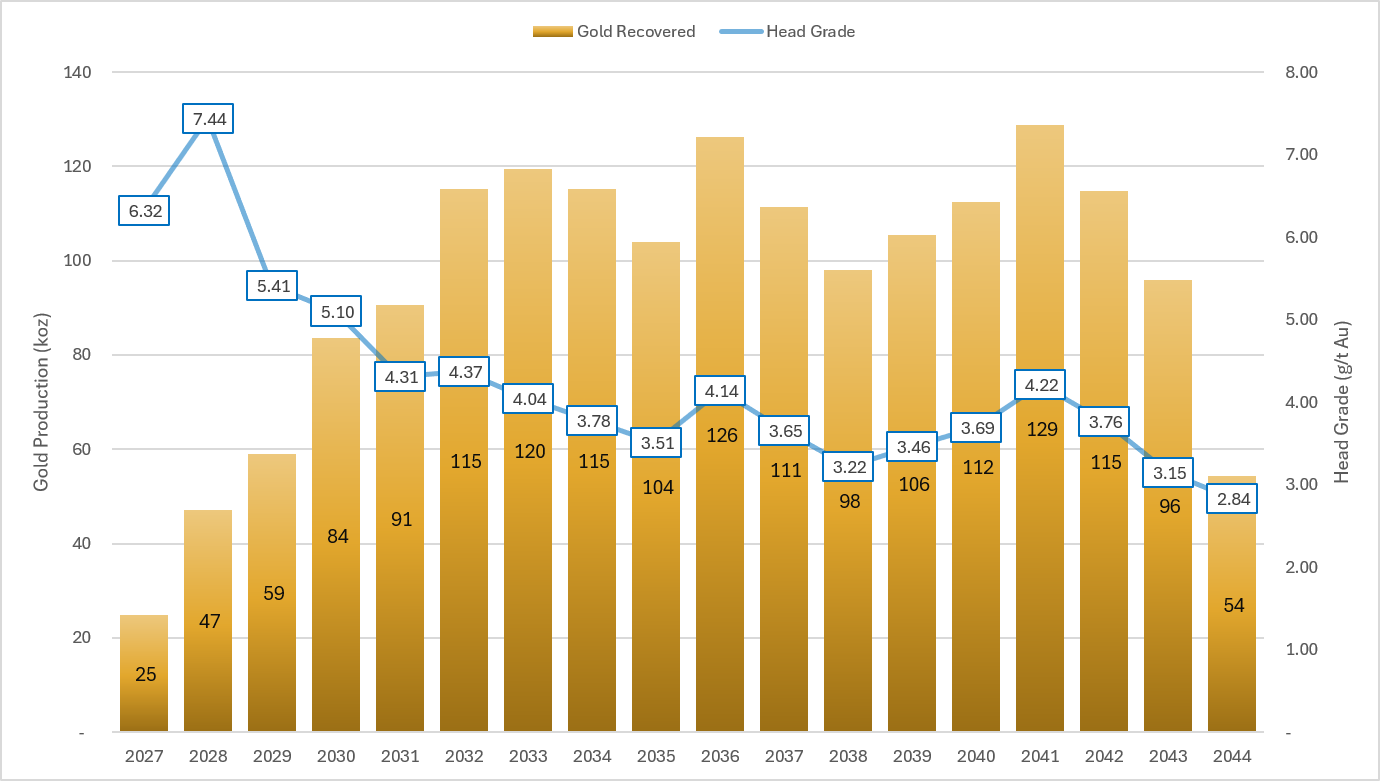
Talisker Announces Preliminary Economic Assessment for the Bralorne Gold Project Highlighting C$1.0 Billion After-Tax NPV5% and 31.3% IRR at a Base-Case Gold Price of US$3,500/oz; At US$4,300/oz Spot Gold, C$1.9 Billion After-Tax NPV5% and 67.2% IRR
Globenewswire· 2026-09-22 06:52
核心观点 - Talisker Resources Ltd 公布其位于加拿大不列颠哥伦比亚省的Bralorne金矿项目独立初步经济评估结果,该评估基于2026年6月1日生效的矿产资源量估算,展示了项目长期开发潜力 [1][6] 项目经济性 - 基准情景(金价US$3,500/oz,汇率US$:C$ 0.74)下,税后NPV5%为C$1,048 million,税后IRR为31.3% [8] - 现货金价情景(US$4,300/oz,汇率US$:C$ 0.71)下,税后NPV5%为C$1,876 million,税后IRR为67.2% [8] - 基准情景下,从商业生产开始的回收期为2.1年,平均年自由现金流为C$132 million [9] - 现货金价情景下,回收期缩短至1.0年,平均年自由现金流为C$195 million [9] - 基准情景下,平均总现金成本为US$1,553/oz,平均AISC为US$1,914/oz [8] - 项目生命周期总自由现金流为C$1,934 million [11] 生产与运营指标 - 矿山寿命为14年,从选矿厂投产起平均年产黄金110,000盎司 [8] - 项目生命周期平均入选品位为3.9 g/t Au,平均选矿回收率为90.6% [8] - 名义综合处理能力约为2,700吨/天 [8] - 矿山计划分为两个阶段:选矿厂扩建前(2027-2030年)和选矿厂扩建后(2031-2044年),总矿山寿命17.6年 [10] - 选矿厂扩建前平均年产47,000盎司,扩建后平均年产110,000盎司 [10] - 总开采矿化物料15,050千吨,总含金量1,883千盎司,总可售回收金1,679千盎司 [10] 资本支出 - 初始资本为C$416 million,维持资本为C$782 million,闭矿成本为C$35 million,总资本支出C$1,233 million [8][11] - 初始资本中,地下采矿开发及设备融资C$148 million,选矿厂C$86 million,地表基础设施C$37 million,水和废物管理C$29 million,建设间接费C$50 million,应急费C$65 million [46] - 维持资本主要由持续地下矿山开发及设备融资成本C$661 million驱动 [47] 运营成本 - 生命周期运营成本约C$2.96 billion,平均单位运营成本C$196.7/吨矿,约US$1,470/oz [41] - 地下采矿是最大成本项,约C$1.84 billion,占总运营成本62.3%,合C$122.5/吨矿,约US$916/oz [41] - 一般行政成本C$638 million,选矿成本C$366 million,预选成本C$68 million,水处理成本C$44 million [41][45] 矿产资源量 - 截至2025年12月31日,探明和指示资源量0.72 Mt,品位8.91 g/t Au,含金206,300盎司 [21] - 探明资源量0.068 Mt,品位10.04 g/t Au,含金21,900盎司 [23] - 指示资源量0.652 Mt,品位8.80 g/t Au,含金184,400盎司 [23] - 推断资源量11.23 Mt,品位8.73 g/t Au,含金3,151,000盎司 [21] - 资源量涵盖Bralorne矿脉系统中141条矿化造山带矿脉 [21] 采矿与加工 - 采用长孔空场采矿法,最小采场宽度2.5米,高度25米,走向长度20米,平均采场规模约3,000吨 [28] - 加工流程包括预选、破碎研磨、重力选金、炭浸法和下游ADR回路,额定处理能力约2,400吨/天 [29] - 整体金回收率预期90.6%,其中重力选金回收约51%,剩余通过CIL和ADR回路回收 [29] - 预选厂回收率92.8%,质量抽出率56.9% [32] - 尾矿将过滤后堆存于新建干式堆场,后期将建设膏体充填站用于地下充填 [35] 基础设施与许可 - 现有M-207许可证允许地下开采175吨/天及外运,750吨/天过渡申请已于2026年7月提交,预计2027年1月获批 [49] - 2026年7月启动主要修正联合申请,旨在实现750吨/天以上产能及建设选矿厂 [50] - 项目位于St'át'imc Nation传统领地,与Xwísten于2023年9月21日签署过渡协议 [53][55] - 现有BC Hydro输电线路将提供大部分电力,不足部分由柴油发电机补充 [40] 经济敏感性 - 金价US$2,800/oz时,NPV5%为C$437 million,IRR 15.2%,回收期4.6年 [13] - 金价US$4,300/oz时,NPV5%为C$1,741 million,IRR 59.4%,回收期1.1年 [13] - 金价US$5,100/oz时,NPV5%为C$2,430 million,IRR 144.7%,回收期0.4年 [13] - 汇率敏感性显示,在US$3,500/oz金价下,汇率1.25时NPV5%为C$827 million,汇率1.45时NPV5%为C$1,268 million [15]
Tutor Perini (TPC) Ascends But Remains Behind Market: Some Facts to Note
ZACKS· 2026-09-22 06:51
公司股价与市场表现 - Tutor Perini (TPC) 最新交易日报收86.02美元,较前一交易日上涨1.2% [1] - 当日涨幅落后于标普500指数的1.49%涨幅,道琼斯指数上涨0.71%,纳斯达克指数上涨2.26% [1] - 在今日交易前,该公司股价已累计下跌6.87%,跌幅小于建筑板块的8.95%跌幅,但落后于标普500指数0.1%的涨幅 [1] 公司盈利预期 - 公司即将发布的财报预计每股收益(EPS)为1.34美元,较去年同期增长16.52% [2] - 当前一致预期营收为16.2亿美元,较去年同期增长14.31% [2] - 全年预期每股收益为5.39美元,营收为62.8亿美元,分别较去年增长25.64%和13.35% [3] 分析师预期与评级 - 过去一个月,Zacks一致预期每股收益没有变化 [5] - 分析师预期的近期修正反映了短期商业趋势的变化,正面修正表明分析师对业务和盈利能力的乐观态度 [3] - Tutor Perini目前Zacks评级为2(买入) [5] 估值与行业地位 - 公司当前远期市盈率为15.77倍,低于其行业平均的17.18倍 [6] - 建筑产品-重型建筑行业属于建筑板块,该行业Zacks行业排名为65,位列所有250多个行业的前27% [6]
