dividend investing

搜索文档
NextEra Energy Turned $1,000 Into More Than $3,000 Over a Decade, but Only Into About $1,100 Over the Past Five Years
247Wallst· 2026-11-17 22:48
文章核心观点 - 文章以NextEra Energy为案例,揭示同一只股票因持有起始时间不同而产生截然不同的回报:十年前投资的1000美元增值至超过3000美元,而五年前投资的1000美元仅增值至约1100美元[1] - 这一分化源于公司估值在2022年前后经历剧烈收缩——十年期收益几乎全部在2022年之前实现,此后股价因利率飙升而大幅回撤约45%,但公司业务基本面仍在持续增长[5][8] - 文章分别从看涨与看跌两个角度梳理当前投资逻辑,核心变量在于管理层能否持续兑现增长计划以及10年期国债收益率是否长期维持在5%以上[6] 公司业务构成与历史背景 - NextEra由佛罗里达电力照明公司(美国最大电力公用事业,服务约1200万人)与NextEra Energy Resources(大型风能、太阳能及储能开发商)组成[2] - 佛罗里达州人口增长扩大了受监管费率基数,可再生能源建设使公司成为美国最大清洁能源生产商,投资者为此类罕见的公用事业增长支付了溢价估值[2] 估值收缩的驱动因素 - 2021年底至2026年,10年期美国国债收益率从1.52%升至5.15%,推高了这家重建设支出公司的融资成本,同时使债券成为更具吸引力的公用事业股息替代品[3] - 清洁能源税收抵免的担忧以及XPLR Infrastructure的股息重置进一步增加了压力[3] - 2021年底至2023年10月期间,经调整股价下跌约45%[5] 各持有期回报数据 - 一年期:初始投资1000美元,当前价值1047美元,总回报4.65%,同期标普500为1101美元(10.1%)[9] - 五年期:初始投资1000美元,当前价值1109美元,总回报10.89%,年化回报2.09%,同期标普500为1580美元(58.03%),五年持有者大幅跑输[9] - 十年期:初始投资1000美元,当前价值3852美元,总回报285.23%,年化回报14.44%,同期标普500为3386美元(238.57%),十年持有者在价格基础上跑赢标普500[5][9] 业务增长与股息表现 - 季度股息从2021年的0.385美元升至2026年的0.6232美元[5] - 2025年调整后每股收益增长8.2%至3.71美元[5] - 2026年第三季度调整后每股收益1.24美元,超出市场预期的1.18美元,同比增长9.7%[7] 看涨逻辑 - 可再生能源与储能在建项目储备接近36.7 GW[7] - 管理层目标为到2032年实现至少8%的年度调整后每股收益增长[7] - 与Dominion Energy的待定合并预计于2027年下半年完成,届时每股收益增长目标将提升至9%以上[7] - 11月13日股价为85.34美元,低于52周高点97.30美元,远期市盈率约20倍,股息率2.86%[7] 看跌逻辑与压力因素 - 2025年至2026年第三季度,每个季度营收均低于预期,最近一季度实际营收80.9亿美元,低于预期的88.8亿美元[10] - Dominion交易仍需弗吉尼亚州和卡罗来纳州的监管批准[10] - 佛罗里达州飓风构成持续风险[10] - 2026年之后股息增长放缓至每年6%[10] - 股票对利率的敏感性仍是未来数年需重点监测的关键风险[10] 重大并购事件 - 2026年5月18日,NextEra宣布以670亿美元全股票协议收购Dominion Energy,新闻稿称其为最大能源交易[12]


Plains All American Pipeline Trading At Highest Levels Since 2018
Income Investors· 2026-11-17 05:47
文章核心观点 - 华尔街对Plains All American Pipeline持看涨态度,公司作为北美领先的纯原油中游企业,凭借稳健的财务表现、持续增长的分配以及Permian盆地扩张等增长举措,股价年初至今上涨46%,华尔街给出的12个月目标价区间为26.76至31.00美元,对应约10%至27%的潜在涨幅 [8][9][11] - 地缘冲突短期内难以结束,WTI原油价格虽低于2026年4月水平但仍在约85美元/桶,显著高于2026年初的57.00美元/桶,能源股持续受到关注,北美本土油气来源的重要性凸显,中游运营商的作用愈发关键 [1][2] 行业与宏观背景 - 俄罗斯/乌克兰战争及伊朗战争短期内结束的可能性较低 [1] - WTI原油价格约为85美元/桶,低于2026年4月水平,但显著高于2026年初的57.00美元/桶 [1] - 油价环境持续将聚光灯投向能源股,并凸显依赖稳定的国内和国际油气来源的重要性 [2] - 相比从沙特阿拉伯及其他OPEC国家等政治环境不确定的国家购买原油,北美拥有可靠的来源 [2] - 美国和加拿大原油公司油气需求增长,凸显现代中游运营商的重要性,开采原油与将原油输送至市场是两个不同的环节 [2] 公司业务与资产概况 - Plains All American是一家领先的纯原油中游公司,拥有从德克萨斯州Corpus Christi到加拿大北艾伯塔省的广泛管道基础设施和资产网络 [3] - 公司平均在其北美网络中处理约1000万桶原油和石油产品量 [3] - 基础设施包括约20000英里活跃原油管道及收集系统 [5] - 拥有7500万桶储存能力 [5] - 拥有4000万桶地上储罐容量 [5] - 拥有5个海运设施 [5] - 拥有1个凝析油加工设施,产能为120000桶/日 [5] - 拥有8个原油铁路终端 [5] - 拥有约675辆卡车和约1200辆拖车 [5] 第三季度财务表现 - 第三季度营收增长31%至151亿美元 [4] - 净利润为3.63亿美元,每单位分配为0.4175美元 [4] - 调整后净利润同比增长12%至3.73亿美元 [4] - 经营活动提供的净现金为6.69亿美元 [4] - 第三季度调整后EBITDA为8.47亿美元 [5] - 调整后自由现金流增长51%至4.58亿美元 [5] 增长举措与战略扩张 - 扩展Permian合资收集系统,在Midland盆地新增约270000英亩专供面积,由与一家大型综合生产商的10年期协议支持,自2027年第四季度开始,并具有未来增长机会 [6] - 完成此前宣布的Powder River盆地收集系统及相关资产收购,总现金对价约为5.85亿美元 [6] - Silver Creek的近期收购为公司在Powder River盆地提供即时规模,预计未来几年该地区产量将显著增长 [13] - 2026年原油增长16%,预计约3.70亿美元 [12] - 公司有望实现2026年全年调整后EBITDA指引28.80亿美元±5000万美元 [12] 分配与股东回报 - 宣布每单位季度分配0.4175美元 [7] - 凭借可靠的自由现金流,公司有提高季度派息的历史,已连续四年增长 [7] - 最近支付第三季度每普通单位分配0.4175美元,年化每单位1.67美元 [7] - 年化远期分配率约为7.0% [7] 股价表现与华尔街预期 - PAA股价年初至今上涨46%,跑赢标普500指数 [8] - 10月30日触及52周新高26.75美元,为2018年以来最高交易区间 [8] - 此后有所回落,目前交易价格接近24.79美元 [8] - 华尔街给出的12个月目标价区间为26.76至31.00美元,对应约10%至27%的潜在涨幅 [9] - 经股息调整后,达到每单位31美元将使PAA股价进入创纪录区域 [9] 管理层展望 - 石油宏观环境仍然波动但具有建设性,管理层认为随着业务进入2027年积累动能,存在多重顺风因素 [13] - 公司通过多种途径持续推动高效增长,包括进一步扩展Permian收集版图 [11]

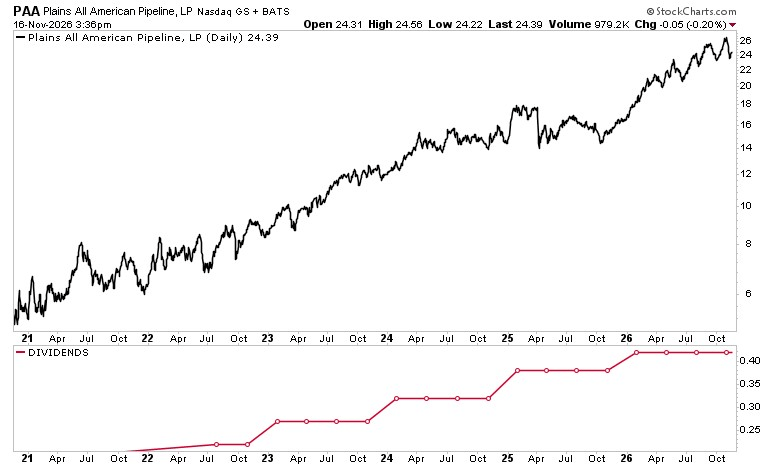
Target vs. Walmart Stock: Which is the Better Buy Ahead of Q3 Earnings?
ZACKS· 2026-11-17 04:51
文章核心观点 - 零售巨头塔吉特与沃尔玛即将公布第三季度业绩,华尔街关注消费者在假日购物季前的支出趋势,通胀与可负担性担忧仍影响购买决策,投资者重点关注同店销售、电商增长以及非必需品与日用必需品的需求对比 [1] - 文章通过比较两家公司第三季度预期、股价表现、估值与股息,判断哪家可能是更好的投资标的 [2] - 结论层面,沃尔玛凭借稳定的经营表现、食品杂货主导地位和不断扩大的电商业务成为更强的防御性投资,而塔吉特显著较低的估值和较高的股息率提供了有吸引力的替代选择,尤其在其转型持续获得动能的情况下 [12] 第三季度业绩预期 - 塔吉特将于11月18日周三开盘前公布业绩,Zacks共识预期每股收益2.04美元,同比增长近15%,营收264.1亿美元,增长超过4% [3] - 沃尔玛将于11月19日周四开盘前公布业绩,Zacks共识预期每股收益0.64美元,同比增长3%,营收1865.2亿美元,增长近4% [3] - 沃尔玛的竞争性定价、食品杂货主导地位和不断扩大的电商业务仍是关键增长驱动力,塔吉特则受益于盈利能力改善和强化非必需品销售的努力 [4] - 两家零售商的假日展望将尤为重要,因消费者需在必需品和非必需品支出之间取得平衡 [4] 股价表现与估值比较 - 塔吉特2026年年初至今总回报率达70%,显著跑赢沃尔玛的16% [5] - 沃尔玛长期表现更强,三年总回报率达+155%,明显超过塔吉特的39%、Zacks零售批发板块的57%以及基准标普500指数的80% [5] - 塔吉特估值更具吸引力,远期市盈率为17倍,而Zacks零售批发板块平均为22倍,沃尔玛为40倍 [6] - 塔吉特的显著折价可能吸引价值型投资者,而沃尔玛持续的销售增长、防御性商业模式和不断扩大的数字能力有助于证明其溢价合理 [8] 股息比较 - 两家零售商均拥有出色的股息历史,塔吉特提供的收益显著更高 [10] - 塔吉特季度股息为每股1.16美元,年化派息4.64美元,股息率接近3% [10] - 沃尔玛季度股息为0.2475美元,年化0.99美元,股息率约为0.8% [10] - 两家公司均为股息之王,塔吉特有望实现连续55年年度股息增长,沃尔玛已连续53年提高股息 [11] 投资前景与评级 - 沃尔玛稳定的经营表现、食品杂货主导地位和不断扩大的电商业务使其成为更强的防御性投资 [12] - 塔吉特显著较低的估值和较高的股息率提供了有吸引力的替代选择,尤其在其转型持续获得动能的情况下 [12] - 沃尔玛股票获Zacks排名第3(持有),塔吉特获Zacks排名第2(买入),表明在盈利预期积极修正的背景下塔吉特短期前景更有利 [13] - 鉴于塔吉特今年非凡的涨势和沃尔玛的溢价估值,投资者在财报前或需保持选择性,强劲的第三季度业绩和乐观的假日指引对两家零售巨头维持动能至关重要 [13]