Robotics

搜索文档
CoRL 2026|移动双臂灵巧操作,也能从人类示范中学?
机器之心· 2026-11-06 10:38
文章核心观点 - 香港科技大学、北京智源研究院、北京大学等机构联合提出DexRoam系统,构建从第一视角人类示范采集、全身动作对齐到机器人策略学习与真机执行的完整链路,使人类示范能够跨越本体差异直接作为机器人动作监督 [2][29] - DexRoam核心价值在于解决人机动作差异的同时保留人类示范中连续、精细的全身协同关系,使其能与机器人数据共同用于策略训练,为复杂移动双臂灵巧操作拓展数据来源并减少对高成本机器人遥操作示范的依赖 [2] - 该工作已被CoRL 2026接收,论文标题为DexRoam: Learning Mobile Bimanual Dexterous Manipulation from Egocentric Whole-Body Human Demonstrations [2][4] 研究背景与问题 - 机器人完成提水果篮、转身、送到另一张桌子等动作,需要移动底盘、躯干、双臂、头部和灵巧手的持续协调 [1] - 随着移动能力与灵巧手的引入,机器人遥操作示范采集愈发复杂,甚至需要多名操作者协同完成 [1] - 人类日常操作中蕴含丰富的全身协同经验,研究团队据此探索能否直接利用人类示范帮助机器人学习复杂移动双臂灵巧操作 [2] 数据采集系统 - DexRoam构建无需外部动捕设备的便携式第一视角全身采集系统,示范者仅需佩戴Meta Quest 3头显和头戴式ZED Mini双目相机,即可同步记录第一视角视频、全身关节运动与手部关键点 [5] - 该系统无需外部摄像头、环境标记或额外身体追踪器,并将相机画面实时显示在头显中,使采集视觉体验与后续策略训练的视觉观测保持一致 [5] - 团队另搭建单人全身遥操作系统,通过VR头显、控制器与数据手套同步控制机器人底盘、躯干、双臂、头部和灵巧手,两套系统分别提供人类与机器人示范,为联合学习建立数据基础 [5] 三阶段人机动作对齐方法 - 本体对齐:以人体骨盆为参考建立坐标系,将人的移动、躯干、双臂和头部运动映射到对应机器人部件,并通过手部重定向生成灵巧手指令,保留全身动作的相对运动关系 [9] - 动作语义对齐:将底盘、躯干和双臂运动表示为相对动作表征,减少对人体绝对姿态的依赖,使两类示范具有一致的控制含义 [10] - 时间对齐:按照任务进度重新采样人类轨迹,在保留原有运动轨迹的同时匹配机器人示范的时间尺度,提供更一致的时序监督 [12] 策略学习方案 - 经过三阶段对齐,人类与机器人示范可通过统一的观测—动作接口共同用于VLA策略训练,无需针对人类数据额外修改模型结构 [13] - 团队采用GR00T N1.7和π₀.₅两个VLA模型,探索人机联合训练、人类预训练后使用机器人数据微调、人类预训练后人机联合微调三种训练策略 [13] 动作对齐实验结果 - PCA可视化显示,仅完成本体重定向时两类动作分布仍存在明显差异,经过完整对齐后分布重叠程度显著增加 [16] - 定量评估中MMD和SWD指标分别平均降低41.7%和31.1%,且转换后的人类轨迹能够在真机上成功回放 [19] 真机策略学习实验结果 - 在两个VLA模型和五项任务上,三种结合人类示范的训练策略均带来性能提升,其中人类预训练加人机联合微调表现最佳,GR00T N1.7平均成功率从29%提升至56%,π₀.₅从32%提升至57% [22] - 以拿取薯片罐为例,仅用机器人数据训练的策略主要从正面抓取,易在物体朝向变化时碰倒;加入人类示范后机器人能根据物体朝向选择侧面抓取,该动作仅存在于人类示范中,未出现在机器人训练数据中 [23] - 在保持人类示范数量不变、逐步减少机器人示范的实验中,结合人类示范并将机器人数据量减半,仍能达到与完整机器人数据基线相近的任务表现,意味着对齐后的人类示范可替代约50%的高成本机器人遥操作数据 [26] - 少样本实验显示,仅引入少量机器人示范,策略表现便明显提升,体现人类操作经验与有限机器人数据相结合的价值 [27] 行业意义与开源情况 - DexRoam表明即使是需要底盘移动、双臂配合与精细手指控制持续协同的移动灵巧操作,人类示范也能跨越本体差异成为机器人直接学习的动作监督,机器人学习的不再只是孤立抓取或移动动作,而是贯穿整个任务的连续全身协同 [29] - 该结果为机器人数据规模化提供新方向:人类数据的价值不仅在于丰富的视觉和任务信息,更在于其中蕴含的大量细粒度、相互关联的全身动作经验,有望使复杂移动灵巧操作学习逐步摆脱对高成本全身遥操作数据的高度依赖 [29] - 团队已开源DexRoam的采集与对齐代码、策略训练代码,为后续相关研究提供支持 [30]

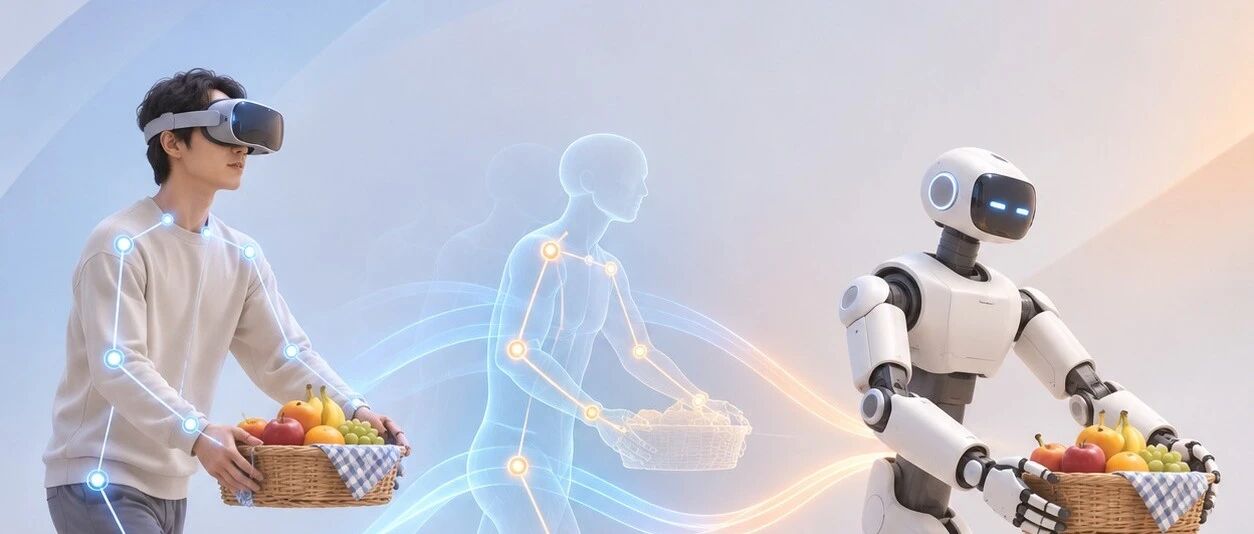
Serve Robotics Inc. (SERV) Reports Q3 Earnings: What Key Metrics Have to Say
ZACKS· 2026-11-06 10:03
文章核心观点 - Serve Robotics Inc. 2026年9月季度营收284万美元,同比增长310.9%,较Zacks共识预期148万美元高出91.3% [1] - 每股收益为-0.68美元,上年同期为-0.54美元,较共识预期-0.77美元高出11.69% [1] - 关键运营指标显示业务增长主要由车队服务驱动,软件服务收入略有下滑 [4] - 公司股价过去一个月回报率为-43.1%,同期Zacks标普500综合指数变动为-0.4% [3] 营收与盈利表现 - 季度营收284万美元,同比增长310.9% [1] - 营收较Zacks共识预期148万美元超出91.3% [1] - 每股收益-0.68美元,上年同期-0.54美元 [1] - 每股收益较共识预期-0.77美元超出11.69% [1] 关键运营指标 - 日活跃机器人数量为917台,高于两名分析师平均预期的788台 [4] - 车队服务收入258万美元,高于三名分析师平均预期的126万美元,同比增长496.3% [4] - 软件服务收入25万美元,低于两名分析师平均预期的35万美元,同比变动-0.4% [4] 股价与市场表现 - 公司股价过去一个月回报率为-43.1%,同期Zacks标普500综合指数变动为-0.4% [3] - 股票当前Zacks排名为4(卖出),表明近期可能跑输大盘 [3]
LUXEED and AiMOGA Showcase Intelligent Mobility and Robotics at Chery International User Summit
Globenewswire· 2026-11-06 07:23
文章核心观点 - 2026年奇瑞国际用户峰会在安徽芜湖举办,主题为“HIGH-TECH FOR OUR FUTURE LIFE”,汇聚全球用户、商业伙伴和媒体代表,重点展示奇瑞集团在智能出行与机器人领域的技术布局 [1] - 峰会亮点包括奇瑞集团智能豪华品牌LUXEED与具身AI及机器人品牌AiMOGA的展示,体现集团技术发展覆盖智能汽车与具身AI的广度 [1][6] - 奇瑞通过峰会向全球受众展示最新产品、技术与进展,反映集团在智能出行和机器人领域不断扩大的国际业务布局 [7] LUXEED品牌发布 - LUXEED于10月21日举行全球品牌发布,推出两款旗舰车型:智能豪华MPV LLounge与高性能旗舰SUV Stormax [3] - 两款车型围绕三大核心支柱展现LUXEED的智能豪华理念:Ultimate Intelligence(极致智能)、Extreme Driving Pleasure(极致驾驶乐趣)、Beyond-Class Enjoyment(超越级享受) [3] AiMOGA机器人发布 - AiMOGA于同日举行全球机器人发布,开启首款家庭陪伴机器人MOBO的预售 [5] - 此次发布标志着AiMOGA向消费市场扩张的重要一步,将其机器人产品组合从商业和公共服务应用延伸至消费领域 [5] 集团技术与业务布局 - LUXEED与AiMOGA虽属不同产品类别,但二者参与峰会凸显奇瑞集团技术发展的广度,覆盖智能汽车与具身AI两大领域 [6] - 两个品牌的发布让访客与国际合作伙伴更近距离了解集团如何将先进技术应用于出行与日常生活的不同方面 [6] - 奇瑞持续发展国际业务,将新技术推向全球市场 [7]

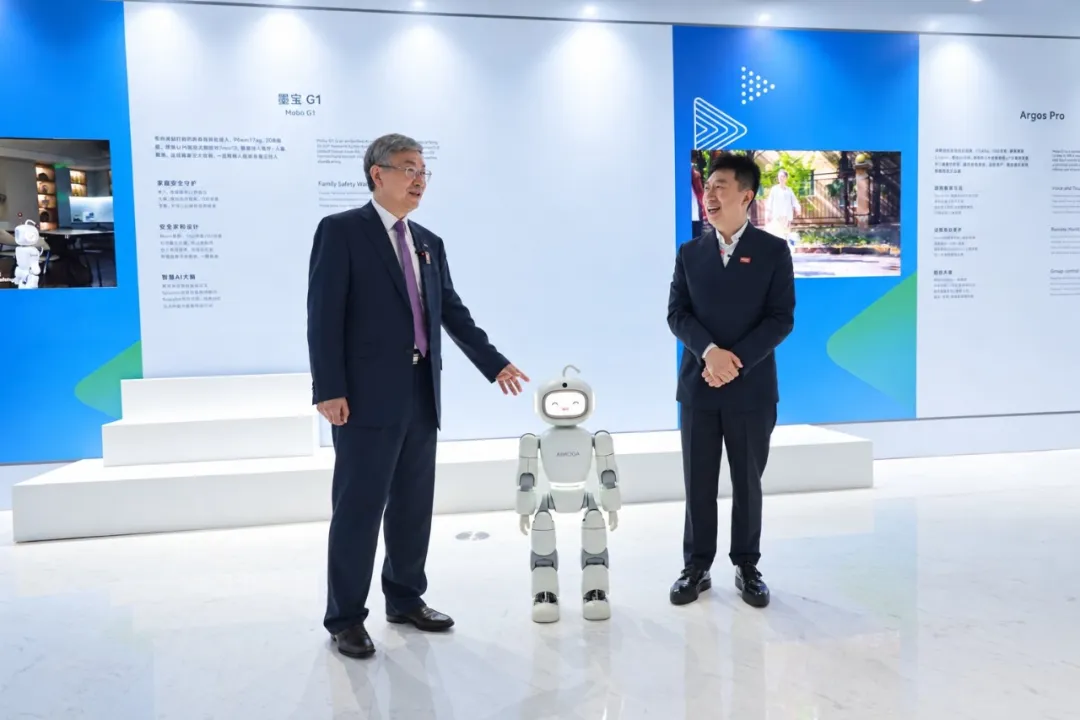
Serve Robotics Inc.(SERV) - 2026 Q3 - Earnings Call Transcript
2026-11-06 07:02
财务数据和关键指标变化 - 第三季度营收为280万美元,超出公司预期,同比增长超过300% [4] - 公司将2026全年营收指引从900万-1000万美元上调至1200万美元,增幅近30% [4] - 第三季度总营收280万美元,去年同期约70万美元,同比增长超过300% [22] - 第三季度经常性收入占总营收的69%,Serve Link连接服务增长23% [22] - 品牌广告收入环比增长近80%,其中部分来自一个为期六周、不会重复的广告活动 [22] - 第三季度毛亏损为760万美元,毛利率为负266%,但这是连续第三个季度毛利率改善 [23] - 车队利润率环比提升超过100个百分点 [23] - GAAP运营费用为5360万美元,环比改善7% [23] - 非GAAP运营费用为3920万美元,环比下降120万美元,为今年首次环比下降 [23] - 研发费用为2260万美元(非GAAP为1670万美元),高于上期的1490万美元,是唯一增加的费用项目 [25] - GAAP一般及行政费用为2020万美元,环比下降19%;非GAAP一般及行政费用为1240万美元 [25] - 运营费用为730万美元(非GAAP为680万美元),环比下降8% [25] - 销售及营销费用为350万美元(非GAAP约330万美元),分别环比下降18%和16% [25] - GAAP净亏损为5920万美元,每股亏损0.68美元;非GAAP净亏损为4460万美元,每股亏损0.51美元 [25] - 第三季度资本支出约530万美元,另获得100万美元关税退款 [25] - 季度末现金及有价证券超过1.98亿美元 [25] - 全年非GAAP运营费用预计约1.5亿美元,比年初预期低2000万美元 [27] - 全年资本支出预计与此前1500万-1700万美元的指引一致 [27] - 股票薪酬预计约5000万美元 [27] - 第四季度营收预计约300万美元,全年营收增速从此前预期的3.5倍提升至4.5倍 [26] 各条业务线数据和关键指标变化 - 车队服务收入环比增长约30万美元,尽管Uber业务量如预期下降 [22] - 软件服务收入因第二季度完成一项客户合同而下降,该业务仍处于早期阶段,预计季度间存在波动 [22] - 品牌广告收入环比增长近80%,主要品牌广告活动正在回归,公司拥有强劲的后续项目储备 [12][22] - 医疗健康业务第三季度收入稳健,符合预期;年初至今已与12家现有医院客户签署多年合同续约,其中2家客户扩大了机器人车队规模 [14] - 公司目前服务全美27家医院,2026年至第三季度末新增4家医院 [14] - 公司车队目前拥有2000台机器人,覆盖40个城市和27家医院 [11] - 新平台合作伙伴(DoorDash和Grubhub)的日配送量从第二季度末到第三季度末增长超过两倍,其配送份额同期增长超过一倍 [5] - 新平台的商户数量同期增长超过2.5倍,且持续扩大 [5] - 机器人速度较第二季度提升13%,每次配送行驶里程增加7% [6] - 第三季度配送完成率为99.9%,与第二季度持平,即每1000次取货中有999次成功送达 [6] - 成本削减计划在第三季度合计节省约100万美元 [7] - 部署流程优化使外部部署成本降低75% [7] - 车队利润率环比提升超过100个百分点 [7] - 微仓部署模式下,新城市启动成本仅为传统部署模式的五分之一,所需时间也大幅缩短 [11] - Underdog Sports广告活动在达拉斯、亚特兰大、迈阿密和洛杉矶运行六周,455台机器人产生1.44亿次曝光,行驶近10万英里 [12] - Serve Link连接服务收入增长23%,属于软件服务业务线 [22] - 数据合同收入计入车队服务收入,Serve Link收入计入软件服务收入 [27] - Serve Physical AI Services不需要新建机器人,不产生新增资本支出,也不占用车队供应时间 [27] 各个市场数据和关键指标变化 - 公司已在美国扩展至20多个城市,并正在将经验带入新的国际市场 [9] - 上周宣布在澳大利亚黄金海岸启动国际扩张,这是公司首个国际市场,与DoorDash达成独家合作 [9] - 格里菲斯大学承办当地运营团队,这是首个承办公司运营的大学 [9] - 客户可通过现有的DoorDash应用下单,与美国市场体验一致 [10] - 温哥华方面,市议会今年早些时候批准了公司的试点提案,公司正与省政府合作,有望成为首个加拿大城市 [10] - 公司已开发出成熟的扩张和政策的执行手册,AI模型在扩展至20多个美国城市后已趋于成熟,能够以更低摩擦在新城市开展运营 [9] - Beacon计划在德克萨斯州圣安东尼奥推出首批启用地点 [8] 公司战略和发展方向和行业竞争 - 公司目标是利用物理AI使本地配送对商户和消费者更加可负担 [5] - 战略路径包括:降低机器人运营成本、提高每台机器人收入、扩大市场覆盖、降低部署成本 [5] - 公司通过DoorDash和Grubhub等新平台合作伙伴拓展需求,同时通过Beacon直接与商户对接 [5][8] - Beacon是一款小型平板设备,使商户在机器人配送时收到通知,解决了与使用POS系统的餐厅直接整合的瓶颈问题 [51] - 公司推出Serve Physical AI Services新业务线,定位为机器人行业的"AWS时刻",将公司为自身车队开发的技术对外输出 [17] - 初始服务包括三项:Serve Link高性能数据链路(实时连接车队与离板智能)、真实世界基础模型数据目录、面向车队级AI学习的数据策展基础设施 [17] - Serve Link帮助连接现场机器人与板外计算基础设施,在条件变化时保持运营数据可靠流动 [18] - 数据策展产品帮助公司训练机器人应对洛杉矶及全美街头最极端的边缘案例,同时保持近乎完美的配送完成记录 [19] - launch客户包括Bedrock Robotics,该公司为建筑行业构建自主系统,使用Serve Link进行LTE、5G和卫星网络连接 [18] - 客户和 pipeline 覆盖建筑、采矿乃至国防等多个行业,反映出市场对物理AI服务的广泛需求 [32] - 公司认为自身拥有行业最强的物理AI技术栈之一,希望技术能超越人行道和医院场景,服务于更多机器人形态 [16] - 公司不打算自行制造所有机器人形态,而是希望成为其他机器人公司的技术供应商,帮助其更快实现商业化规模 [16] - 公司正在开发Moxi 2.0下一代医院机器人硬件,2026年是对Moxi的投资年,已完成收购并投入新硬件开发 [52] - 公司预计2027年将推进现有客户车队升级并进入新医院,正在与合作伙伴和分销商讨论2027-2028年的商业计划 [52][53] - 行业竞争方面,公司认为其机器人每天在多样化环境中积累的真实世界边缘案例数据具有独特市场价值,基础模型数据相关的入站咨询正在增加,公司已开始服务首批客户 [15] 管理层对经营环境和未来前景的评论 - 管理层对团队执行力感到鼓舞,认为本季度业绩证明公司在扩大机器人需求和改善业务经济性方面的努力正在见效 [4] - 公司认为配送只是起点,真正在建的是能够在人类空间中导航的机器人 [16] - 管理层认为物理AI的"AWS时刻"已经到来,公司技术已为全球一些最大的公共空间机器人车队提供支持,现在可以将优势带给更多人 [17][18] - 公司预计毛利率改善趋势将持续,路径包括提高每台机器人每运营小时的收入、提升运营生产率以及增加经常性软件和平台收入占比 [23] - 管理层表示对现金管理非常负责,随着技术改善运营效率提升,机器速度加快和需求增加都有助于整体财务和单位经济性 [33] - 公司将继续在招聘方面保持纪律,尤其在当前环境下 [33] - 公司预计2027年将继续关注成本纪律,从毛利率到整个损益表的运营费用均保持审慎 [34] - 公司预计全年营收将达到上年的4.5倍,此前预期为3.5倍 [26] - 公司预计第四季度营收约300万美元 [26] - 公司预计全年非GAAP运营费用约1.5亿美元,比年初预期低2000万美元 [27] - 公司预计全年资本支出1500万-1700万美元,股票薪酬约5000万美元 [27] - 管理层强调公司正在构建机器人平台而非单一用途配送车队 [29] - 关于Uber关系,合同持续至明年第一季度部分时间,公司将继续评估,同时Grubhub日配送量近一个月增长约60%-70%,DoorDash日单量增长约两倍 [57] - 关于DoorDash收购Instacart,公司认为该交易预计约一年完成,完成后将乐于与DoorDash探讨杂货配送机会;公司过去曾直接与洛杉矶商户合作做过杂货配送 [47] - 关于大学校园市场,公司始终聚焦城市密度,大学并非独家目标市场,澳大利亚格里菲斯大学的合作是合适伙伴与合适环境的结合,不改变公司对大学校园的战略 [38] - 关于2027年运营目标,公司同时推进三条主线:技术提升(机器人速度自第二季度提升13%,即将公布自主性重大公告)、规模扩张(新合作伙伴商户数量翻倍以上,可能带来更多机器人、新社区和新城市)、成本下降(持续改善运营成本) [58] - 关于每日活跃机器人数量,公司未提供具体指引,表示将根据需求有机增长,有需求时增加机器人,有机会时(如澳大利亚及其他城市和国家)扩展,不会强行推进或做不理性的事,保持成本意识 [44] - 关于Serve Physical AI Services定价,Serve Link采用按设备或按席位的经常性收入模式,毛利率很高,符合软件业务特征,有助于整体毛利率提升;随着业务成熟可能出现不同定价模型,但目前主要是软件服务模式 [46] - 关于Beacon进展,首批商户已开始使用,仍处于早期阶段,但解决了与更多餐厅整合的重要瓶颈,预计采用率将逐步提升 [51] - 关于Moxi 2.0,2026年是投资年,已完成收购并投入新硬件开发,随着Moxi 2.0推出,希望转向客户车队升级并进入新医院,正在与合作伙伴和分销商讨论2027-2028年计划,预计未来数月有更多信息 [52][53] - 关于Diligent业务,公司重申此前关于700万美元的表述,全年表现强劲,本季度有新客户获取,医院数量增至27家,正在寻求2027年增长路径,资本支出数字和过去几个季度的投资讨论提供支撑 [39] 其他重要信息 - 公司第三季度业绩超出8月预期,商业进展推动财务模型增强,促成2026年展望上调 [28] - 毛利率改善来自成本纪律:车队利润率提升超过100个百分点,收入成本下降14% [29] - 非GAAP运营费用今年首次下降,研发投资保持聚焦,季度末流动性为1.98亿美元 [29] - 公司终止了多个顾问合同并削减非必要支出,该计划使下半年支出较此前计划减少近800万美元 [24] - 第三季度员工人数持平,优先招聘自主性和Moxi 2.0相关的工程岗位,其他职能持平或下降,预计第四季度持续 [24] - 公司预计Serve Physical AI Services不产生新增资本支出,不占用车队供应时间,不与配送或医疗业务争夺产能 [27] - 公司将于未来数周发布关于自主性的重大公告 [6] - 公司机器人完成配送无需小费 [6] - 公司命名了成本关注的几个领域:可自由支配支出和顾问、部署基础设施、员工人数 [24] - 部署基础设施成本体现在收入成本中而非运营费用中,每日外部部署成本下降75%,总收入成本下降14% [24] - 公司投资理念锚定于每一美元都投向收入质量、利润率改善和平台差异化 [25] 问答环节所有提问和回答 问题: Serve Physical AI Services初始客户兴趣的广度和深度如何,销售流程成熟度怎样 - 公司已为此筹备一段时间,刚刚公开讨论;客户包括建筑行业的Bedrock Robotics,客户和pipeline覆盖采矿乃至国防等广泛领域,符合预期,因为各行业都在开发新形态机器人,物理AI时刻已至,公司看到足够证据和 traction 决定将其作为新业务线 [32] 问题: 从现金管理角度,进入2027年还有哪些领域可以优化和节省现金 - 公司一直对现金非常负责,每季度都在节约;随着技术改善运营效率提升,机器人速度加快和需求增加都有助于整体财务和单位经济性;招聘方面保持纪律,将继续以同样方式审视支出,尤其在当前环境下;进入2027年将继续关注成本纪律,从毛利率到整个损益表的运营费用均保持审慎 [33][34] 问题: 澳大利亚与大学合作,如何看待大学校园机会,美国TAM是否太小 - 公司始终聚焦城市密度,大学并非独家目标市场,这一战略目前没有改变;格里菲斯大学的合作是合适伙伴与合适环境的结合,不改变公司对大学校园的战略 [38] 问题: Diligent业务增长轨迹,在消化初始收购贡献后顶线增长如何 - 公司重申此前关于700万美元的表述,全年表现强劲,本季度有新客户获取,医院数量增至27家;正在寻求2027年增长路径,资本支出数字和过去几个季度的投资讨论提供支撑 [39] 问题: 每日活跃机器人数量,退出今年时预计有多少,本季度增加了100多台,是否可能达到1000台以上 - 公司未提供具体指引,表示将根据需求有机增长,有需求时增加机器人,有机会时(如澳大利亚及其他城市和国家)扩展,不会强行推进或做不理性的事,保持成本意识 [44] 问题: Serve Physical AI Services如何定价,是按使用量还是按系统经常性收费,毛利率如何 - Serve Link采用按设备或按席位的经常性收入模式,毛利率很高,符合软件业务特征,有助于整体毛利率提升;随着业务成熟可能出现不同定价模型,但目前主要是软件服务模式 [46] 问题: DoorDash近期收购Instacart,是否为Serve打开杂货配送大门 - 公司过去曾直接与洛杉矶商户合作做过杂货配送,该市场一直受到关注,且与DoorDash有合作关系;该交易预计约一年完成,完成后将乐于与DoorDash探讨机会 [47] 问题: Beacon在圣安东尼奥的早期推广经验,供应商反馈及优化情况,未来如何扩展 - 首批商户已开始使用Beacon,这是一款小型平板设备,使商户在机器人配送时收到通知,解决了与更多餐厅整合的重要瓶颈,尤其是使用POS系统的餐厅;仍处于早期阶段,但这是重要的缺失拼图,预计采用率将逐步提升 [51] 问题: Moxi 2.0开发进展,现有和新增医院的商业及销售渠道情况,订单和销售组织如何 - 2026年是Moxi的投资年,年初完成收购并投入新Moxi 2.0硬件开发;随着Moxi 2.0推出,希望转向客户车队升级并进入新医院;正在与合作伙伴和分销商讨论2027-2028年计划,预计未来数月有更多信息 [52][53] 问题: Uber关系是否有机会未来恢复合作 - 公司没有太多新信息,关系持续,合同持续至明年第一季度部分时间,没有变化,将继续评估;同时Grubhub日配送量近一个月增长约60%-70%,DoorDash日单量增长约两倍,新合作伙伴增长良好,Uber方面将观察后续发展,上季度已充分透明地说明想法 [57] 问题: 进入2027年的运营目标,是提高现有车队利用率还是扩大部署机器人数量 - 公司同时推进三条主线:技术提升(机器人速度自第二季度提升13%,即将公布自主性重大公告)、规模扩张(新合作伙伴商户数量翻倍以上,可能带来更多机器人、新社区和新城市)、成本下降(持续改善运营成本) [58]
Serve Robotics Inc.(SERV) - 2026 Q3 - Earnings Call Transcript
2026-11-06 07:00
财务数据和关键指标变化 - 第三季度营收为280万美元,超出公司预期,同比增长超过300% [4] - 公司将2026年全年营收指引从900万-1000万美元上调至1200万美元,增幅近30% [4] - 第三季度总营收从去年同期的约70万美元增长至280万美元,同比增长超过300% [21] - 经常性收入占总营收的69%,其中Serve Link连接服务增长23% [21] - 品牌广告收入环比增长近80%,其中部分来自一项为期六周的一次性活动 [21] - 第三季度毛亏损为760万美元,毛利率为负266%,但这是连续第三个季度毛利率改善 [22] - 车队利润率环比提升超过100个百分点 [8][22] - GAAP运营费用为5360万美元,环比改善7% [22] - 非GAAP运营费用为3920万美元,环比下降120万美元,为今年首次环比下降 [22] - 股票薪酬为1250万美元,无形资产摊销及收购相关费用为190万美元 [22] - 研发费用为2260万美元(非GAAP为1670万美元),高于此前的1490万美元,是唯一增加的费用项目 [24] - GAAP一般及行政费用为2020万美元,环比下降19%;非GAAP一般及行政费用为1240万美元 [24] - 运营费用为730万美元(非GAAP为680万美元),环比下降8% [24] - 销售及营销费用为350万美元(非GAAP约330万美元),分别环比下降18%和16% [24] - GAAP净亏损为5920万美元,每股亏损0.68美元;非GAAP净亏损为4460万美元,每股亏损0.51美元 [24] - 第三季度资本支出约为530万美元,另获得100万美元关税退款 [25] - 公司期末现金及有价证券超过1.98亿美元 [25] - 全年非GAAP运营费用预计约为1.5亿美元,比年初预期低2000万美元 [26] - 全年资本支出预计与此前1500万-1700万美元的指引一致 [26] - 股票薪酬全年预计约为5000万美元 [26] - 第四季度营收预计约为300万美元,全年营收增速从此前预期的3.5倍提升至4.5倍 [25] 各条业务线数据和关键指标变化 - 车队服务收入环比增长约30万美元,尽管Uber业务量如预期下降 [21] - 软件服务收入因第二季度完成一项客户合同而下降,该业务仍处于早期阶段,预计季度间存在波动 [21] - 品牌广告收入环比增长近80%,主要品牌活动持续回归,且拥有强劲的后续项目储备 [12][21] - 医疗健康业务第三季度收入稳健,符合预期;年初至今已与12家现有医院客户签署多年合同续约,其中两家客户扩大了机器人车队规模 [14] - 2026年至第三季度末新增4家医院,目前共服务全美27家医院 [14] - 公司车队目前拥有2000台机器人,覆盖40个城市和27家医院 [12] - 第三季度交付完成率为99.9%,与第二季度持平,即每1000次取货中有999次成功送达 [6] - 机器人速度较第二季度提升13%,每次配送行驶里程增加7% [6] - 公司推出Serve Physical AI Services新业务线,初期包含三项服务:Serve Link高性能数据链路、真实世界基础模型数据目录、车队级AI学习数据策展基础设施 [17] - Serve Link已服务包括Bedrock Robotics(建筑行业自主系统)在内的首批客户,用于LTE、5G和卫星网络连接 [18] - 数据策展产品已用于训练公司机器人应对洛杉矶及全美街道中的极端边缘案例 [19] - 物理AI服务收入目前计入两条现有业务线:数据合同计入车队收入,Serve Link计入软件服务收入 [26] - 物理AI服务无需新建机器人,不产生新增资本支出,也不消耗车队供应时间 [26] 各个市场数据和关键指标变化 - 公司与DoorDash和Grubhub的日配送量从第二季度末到第三季度末增长超过两倍,其占总配送量的份额同期增长超过一倍 [5] - 来自新平台的商家数量同期增长超过2.5倍,并持续扩大 [5] - 与Grubhub的日配送量在最近一个月增长约60%-70% [55] - 与DoorDash的日配送量增长约两倍 [55] - 公司已扩展至美国超过20个城市 [10] - 澳大利亚黄金海岸为首个国际市场,与DoorDash独家合作,格里菲斯大学承办当地运营团队,为首所承办公司运营的大学 [10] - 加拿大温哥华市议会此前已批准试点提案,公司正与省政府合作,可能成为首个加拿大城市 [11] - 公司推出微型仓库部署模式,预计新城市启动成本仅为传统部署模式的五分之一,时间也大幅缩短 [12] - 在德克萨斯州圣安东尼奥推出首批Beacon启用地点,Beacon为小型平板设备,使商家在机器人配送时接收通知,解决与餐厅POS系统集成的瓶颈 [9][50] - 品牌广告案例:Underdog Sports活动在达拉斯、亚特兰大、迈阿密和洛杉矶运行六周,455台机器人产生1.44亿次曝光,行驶近10万英里 [13] - 公司通过Wonder和Grubhub的合作在华盛顿特区都市区等市场增加了需求渠道 [9] 公司战略和发展方向和行业竞争 - 公司目标是利用物理AI使本地配送对商家和消费者更可负担,通过降低机器人运营成本和提高单台机器人收入来实现 [5] - 公司战略包括:扩大需求(新平台合作伙伴、Beacon商家直连)、扩展地理覆盖(国际市场、微型仓库)、降低运营成本、增加机器人变现方式(品牌广告、物理AI服务) [5][9][10][12] - 公司定位为机器人平台而非单一用途配送车队,推出Serve Physical AI Services,类比亚马逊AWS时刻,将内部技术开放给外部机器人制造商 [17][27] - 物理AI服务使其他机器人公司能够利用公司已验证的技术栈,加速其产品商业化,公司成为供应商角色 [16][17] - 公司认为其在大规模真实世界边缘案例数据方面具有独特市场优势,入站咨询正在增加,已开始服务首批客户 [15] - 公司持续投资自主驾驶技术,Level 4自主性进步帮助机器人更快运行并降低人员支持成本,预计未来数周将有关于自主性的重大公告 [6][7] - 2026年对Moxi而言为投资年,公司完成了收购并投资建设Moxi 2.0硬件,现正推动客户车队升级并进入新医院,正与合作伙伴和分销商讨论2027和2028年计划 [51] - 公司成本削减计划包括:采购和维护计划改进、部署流程精简(外部部署成本降低75%)、终止多个顾问合同并削减非必要支出(下半年节省近800万美元)、员工人数在第三季度保持持平 [8][23] - 公司投资理念锚定于每一美元都投向收入质量、利润率改善和平台差异化 [24] - 行业方面,公司认为物理AI革命正在加速,新型机器人形态在各行业不断涌现,公司希望帮助这些机器人更快实现商业规模 [16][17] 管理层对经营环境和未来前景的评论 - 管理层对团队执行力感到鼓舞,认为本季度业绩证明公司在扩大机器人需求和改善经济性方面的努力正在见效 [4] - 公司认为毛利率转正的趋势不可逆转,聚焦单台机器人收入和运营小时数提升、运营生产力改善以及经常性软件和平台收入占比增长应能推动毛利率持续改善 [22] - 管理层强调成本意识与纪律性,表示不会强行扩张,而是根据需求有机增长机器人数量,不会做出非理性决策 [44] - 公司认为当前是物理AI的历史性时刻,将同时强化核心业务并发展多元化新兴业务机会 [20] - 管理层表示在现金管理方面一直负责任,随着技术改善和运营能力提升,整体财务和单位经济性均受益,2027年将继续关注支出纪律 [32][33] - 公司预计2027年将继续在利润率管理和运营费用方面保持纪律 [33] - 关于Uber关系,公司表示合同持续至明年第一季度部分时间,暂无新变化,将继续评估;同时强调与新合作伙伴Grubhub和DoorDash的增长势头强劲 [55] - 公司2027年运营目标围绕三大支柱:持续提升技术(速度、自主性)、扩大规模(新合作伙伴、新社区、新城市)、降低成本 [56][57] 其他重要信息 - 公司发布Serve Physical AI Services,初始三项服务为Serve Link数据链路、基础模型数据目录和数据策展基础设施 [17] - Serve Link帮助连接现场机器人与机外计算基础设施,保持运营数据在条件变化时可靠流动 [18] - 数据策展产品帮助公司训练机器人应对极端边缘案例,并保持近乎完美的配送完成记录 [19] - 公司物理AI服务无需新建机器人,不产生新增资本支出,也不与配送或医疗业务争夺车队供应时间 [26] - 公司车队规模为2000台机器人,覆盖40个城市和27家医院 [12] - 品牌广告收入环比增长近80%,主要 campaign 回归,后续项目储备强劲 [12] - Underdog Sports活动使用455台机器人,产生1.44亿次曝光,行驶近10万英里 [13] - 公司期末流动性超过1.98亿美元 [25] - 全年非GAAP运营费用预计约1.5亿美元,比年初预期低2000万美元 [26] - 全年资本支出预计1500万-1700万美元 [26] - 股票薪酬全年预计约5000万美元 [26] 问答环节所有提问和回答 问题: Serve Physical AI Services初始客户兴趣的广度和深度及销售流程成熟度 - 公司已在该领域筹备一段时间,客户和 pipeline 涵盖建筑(如Bedrock Robotics)、采矿甚至国防等多个行业,范围广泛符合预期,因为各行业正在构建新型机器人形态,物理AI时刻已到来,公司看到足够证据和 traction 决定将其作为新业务线 [31] 问题: 现金管理视角下2027年及以后可优化和节省现金的领域 - 公司一直负责任地管理现金,每季度持续节省,部分源于技术改善带来的运营能力提升,机器人更快、需求更多有助于整体财务和单位经济性;招聘方面保持纪律,将继续以同样方式审视支出,尤其在当前环境下 [32] - 公司将继续保持从利润率到整个损益表运营费用的纪律心态,进入2027年将更加关注 [33] 问题: 澳大利亚与大学合作的机会及美国大学校园市场是否太小 - 公司始终聚焦城市密度,大学并非 exclusive 市场,此次只是 right partnership in right environment,不会改变公司关于大学校园的战略 [38] 问题: Diligent业务强劲势头及收购初始贡献结束后营收增长轨迹 - 公司重申此前关于Diligent 700万美元的说法,全年表现强劲,本季度有新客户 acquisition,医院数量增至27家,正寻求推动2027年增长的方式,得到资本支出数字和过去几个季度讨论的投资支持 [39] 问题: 年末活跃机器人数量及本季度新增100台是否意味着1000台以上 - 公司未预设具体数字,强调成本意识和纪律性,有需求时增加机器人,有澳大利亚等机会时扩展,不会强行推进或做出非理性行为,数量随业务合理有机增长 [44] 问题: Serve Physical AI Services的定价模式(使用量还是每系统经常性费用)及毛利率 - Serve Link采用每设备/每席位的经常性收入模式,毛利率很高,符合软件业务预期,有助于整体毛利率;目前为初始产品集,预计未来有更多技术产品可提供,随着业务成熟可能采用不同定价模式,但目前主要是软件服务模式 [45] 问题: DoorDash收购Instacart是否为Serve打开杂货配送机会 - 公司过去曾直接与洛杉矶商家做过杂货配送,该市场一直受关注,与DoorDash有合作关系,预计该收购约需一年完成,可能还需一段时间,但公司很乐意与DoorDash探讨相关机会 [46] 问题: Beacon在圣安东尼奥的早期推广经验、供应商及优化发现和扩展展望 - 首批商家已使用Beacon,该小型平板设备使商家在机器人配送时接收通知,解决了与更多餐厅集成时POS系统的重大瓶颈,虽仍处早期但为重要缺失环节,预计采用率将逐步提升 [50] 问题: Moxi 2.0开发进展及现有和新医院的商业销售渠道(采购订单和销售组织) - 2026年对Moxi是投资年,公司年初完成收购并投资建设Moxi 2.0硬件,现已开始推广,希望转向客户车队升级并进入新医院,正与合作伙伴和分销商讨论2027和2028年计划,预计未来数月有更多信息 [51] 问题: Uber合作关系及未来恢复合作的可能性 - 公司暂无新信息,关系持续,合同持续至明年第一季度部分时间,将继续评估;同时强调与新合作伙伴的增长势头,Grubhub日配送量最近一个月增长约60%-70%,DoorDash日配送量增长约两倍,与新伙伴增长良好,Uber方面将观察后续发展,公司上季度已保持透明 [55] 问题: 进入2027年的运营目标——提高现有车队利用率还是扩大机器人部署规模 - 公司同时推进三大方向:一是持续提升技术,机器人速度自第二季度提升约13%,自主性方面将有重大公告,技术提升对运营有下游影响;二是扩大规模,随着新合作伙伴需求增长,商家数量上季度增长超过一倍,可能带来更多机器人、新社区和新城市机会;三是持续降低成本,提升运营效率,本季度已取得良好进展 [56][57]
Beijing Reportedly Feared Chinese Robot Data Could End Up Training OpenAI's Models. So It Blocked SoftBank's $5.4 Billion Purchase Of ABB's Robotics Unit
247Wallst· 2026-11-06 02:42
文章核心观点 - 中国国家发改委据报拒绝批准软银集团以54亿美元收购ABB机器人业务部门,核心担忧在于中国产生的机器人数据可能外流并用于训练AI模型,包括软银作为主要投资方的OpenAI所开发的模型 [2] - 该报道基于金融时报2026年11月5日援引多位知情人士的消息,但软银、ABB及北京方面均未发表声明,交易是否最终终止尚未确认 [2][4] - Arm股价当日下跌11.25%至170.23美元,但大部分跌幅源于其自身财报不及预期,而非机器人交易新闻 [3][12] 交易结构与已签署条款 - ABB于2025年10月8日发布公告,设定该业务部门企业价值为53.75亿美元,该部门约有7000名员工,2024年营收为23亿美元,约占ABB集团营收的7% [4] - ABB预期净现金收益约53亿美元,但该笔资金目前存疑 [4] - 交易原定于2026年中后期完成,需满足监管审批条件,签署时软银表示"下一个前沿是物理AI" [4] - 中国在机器人业务中占比约30%,北京方面在此交易中具有实际杠杆 [4] 监管担忧与数据安全 - 发改委担忧中国产生的机器人数据可能出境并帮助训练AI模型,包括OpenAI开发的模型,软银是OpenAI的主要投资方 [2] - 未公布正式发改委通知,消息源未说明具体涉及何种数据,亦无人宣布交易已终止 [4] - 先例方面,2026年4月中国曾阻止Meta以20亿美元收购AI初创公司Manus,发改委要求双方解除交易,显示北京将AI相关数据视为国家安全资产 [8][12] Arm的实际风险敞口 - Arm并非该交易当事方,软银的授权与设计服务协议在该季度贡献了7.73亿美元授权收入中的2.09亿美元,管理层预期该季度运行率将维持在这一水平附近 [5] - 无报道将上述收入与ABB交易挂钩,Arm的物理AI版税收入因汽车与机器人采用增长50%,且无论机器人制造商归属谁,Arm均收取版税 [5] - 主要风险在于市场叙事层面,接近227倍的市盈率部分反映了市场对软银更广泛AI计划的信心 [5] - Arm自身业绩更能解释股价下跌:营收14.43亿美元同比增长27.1%,但GAAP每股收益0.12美元大幅低于预期的0.4756美元,当前季度指引亦令人失望 [6] 软银股价波动的多重原因 - Investing.com数据显示软银在东京早盘下跌5%,而日经225指数仅下跌0.5%,其他报道给出更大跌幅 [7] - 下跌原因包括Arm隔夜下跌以及中期选举后科技与AI股的广泛抛售,机器人新闻本身不足以解释该走势 [7] - 据Investing.com援引金融时报报道,软银正在调查问题所在并评估是否可以再次寻求批准 [9] 后续观察要点 - 三个因素将决定ABB交易走向:正式发改委通知、软银与ABB的声明、或修订后的交易方案 [10] - 对Arm的传导效应只有在下一份财报显示软银授权贡献明显低于2.09亿美元季度水平时才会真正显现 [10] - 对Arm持有人而言更紧迫的中国风险是美国出口管制的关联公司规则,该规则可能于2026年11月10日生效 [9]