ZYN nicotine pouches

搜索文档
Philip Morris: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-22 09:03
文章核心观点 - 菲利普莫里斯在2026年第三季度财报电话会上宣布有机净收入增长7%,主要由无烟平台增长势头驱动[1] - 公司正将收入结构向无烟替代品倾斜,同时传统卷烟提供稳定现金流[1] - 公司正大举投资美国市场以扩大尼古丁袋品类份额并保护长期主导地位[1] ZYN重新定位以短期利润换取市场份额 - 菲利普莫里斯通过每罐免费增加五袋来扩展口服尼古丁袋品牌ZYN[2] - 每袋25%的降价损害了美国市场第四季度利润率,但管理层以此代价从竞争对手手中夺取市场份额[2] - 公司正将旗舰产品组合转向优化的高端定价定位,实质上是为消费者提供更好的价值主张,按每袋计算即降价25%[3] 卷烟定价能力持续为无烟转型提供资金 - 尽管无烟产品销量增长加速,万宝路等传统可燃产品仍是可靠的利润来源[3] - 传统卷烟高个位数提价抵消了销量逆风,产生强劲现金流,管理层将其重新配置到新产品平台[3] - 可燃业务第三季度表现突出,超出预期,得益于销量稳定、高个位数定价以及某些市场分销条款重组带来的特定收益[4] 管理费用削减提前达成效率目标 - 管理层提前实现了三年成本削减目标,削减了销货成本以及销售、一般和管理费用[4] - 这些节省使公司能够吸收地缘政治通胀压力,同时增加对关键增长举措的商业投资[4] - 自2024年以来,公司在销货成本和SG&A方面累计产生超过20亿美元的总成本节约,提前实现了三年目标[5] 展望 - 全球市场有机出货量增长有望实现连续第六年增长[5] - 万宝路的品牌忠诚度、不断扩大的商业基础设施以及加热烟草领域领先的市场份额,使业务具备持续现金流的能力,同时管理层关注定价纪律和运输通胀[5] - 公司继续预期又一年高质量、一流的销量、销售额和利润增长,继续投资于领先的无烟平台以推动长期价值[6] - 长期价值创造依赖于扩大无烟产品阵容,同时利用成本节约和强大定价能力抵消暂时性成本冲击[6] - 公司领先的全球地位和强劲增长态势反映了对中长期增长的持续投资,并对ZYN消费者体验的重大改进感到兴奋[7]


Philip Morris International Q3 Earnings Call Highlights
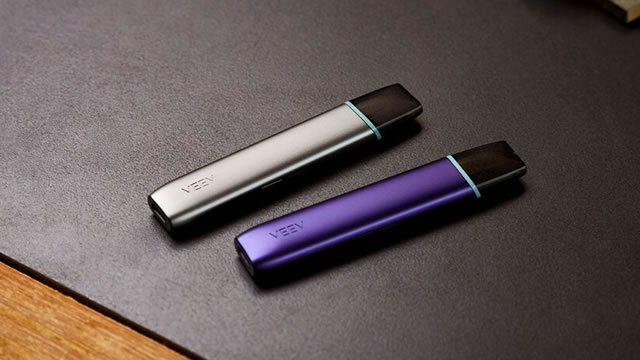
MarketBeat· 2026-10-22 01:05
文章核心观点 - 公司第三季度业绩表现强劲,营收、营业利润和调整后每股收益均实现增长,无烟产品增长与卷烟业务韧性共同抵消了地缘政治干扰和美国市场投入增加带来的成本压力 [1] - 公司有机净营收增长7.1%,报告净营收增长5.5%至114亿美元,调整后营业利润有机增长10.5%、按美元计增长9.6%,单季首次突破50亿美元,调整后营业利润率接近45%,调整后稀释每股收益增长5.4%至季度纪录的2.36美元 [2] - 公司总出货量增长0.6%,跑赢整体稳定的行业表现,尽管加热烟草单位出货面临艰难同比基数 [2] 无烟产品组合驱动增长 - 无烟产品第三季度出货量增长2.7%,年初至今增长6.4%,主要由IQOS加热烟草产品引领 [3] - IQOS加热烟草单位第三季度出货量达415亿支,调整后市场销售额增长7.1% [3] - 剔除日本和波兰(面临定价和口味禁令相关逆风)后,IQOS调整后市场销售额增长约10% [3] - IQOS增长基础广泛,德国、希腊、西班牙、印度尼西亚、英国、荷兰和全球旅游零售等市场实现两位数出货增长 [4] - 意大利、希腊和西班牙年初至今均实现两位数调整后市场销售额增长,墨西哥、菲律宾、沙特阿拉伯和台湾地区表现亦受关注 [4] - 日本加热烟草市场销售额第三季度恢复增长,增幅3.4%,此前第二季度因消费者去库存出现下滑;剔除十月提价前的囤货效应后,基本增长为1.3%,公司预计日本第四季度将因消费者库存效应逆转而较为疲软,但仍预计全年增长 [5] - VEEV电子烟业务第三季度出货量增长62%,年初至今VEEV出货量增长68%至40亿等效单位,VEEV巩固了其作为欧洲领先封闭式烟弹品牌地位,并在埃及、马来西亚、韩国和旅游零售等市场持续取得进展 [6] - 国际ZYN尼古丁袋出货量第三季度增长7%,年初至今同口径增长6.3%,受新口味变体和波兰、墨西哥及旅游零售等市场增长推动,部分被英国和巴基斯坦的库存变动抵消 [7] 美国ZYN投入压制近期盈利能力 - 美国ZYN第三季度出货量增长4.2%至32亿袋,剔除2025年9月促销对比基数后出货量增长13%,美国净营收增长近23%,毛利润增长24%,毛利率扩大60个基点至64.4% [8] - 美国调整后营业利润仅增长1.5%,反映ZYN组合扩张背后的商业投入增加,美国分部第三季度销售、一般及管理费用升至约3.7亿美元,预计第四季度将环比再增约10% [9] - 公司正通过新口味、新尼古丁浓度和更高尼古丁的ZYN Ultra系列扩展ZYN产品线,并开始将旗舰变体从15袋装转为20袋装同时维持原罐装价格,该转换在考虑其他因素前意味着每袋营收减少约25%,将影响第四季度营收 [10] - 公司预计第四季度美国调整后营业利润约为零或略为负值,原因是组合过渡成本、商业支出和制造产能扩张;第三季度费用水平应可作为明年美国商业投入运行率的良好参考,但公司未提供2027年正式指引 [11] - 新ZYN变体获得积极的初步消费者反馈,公司估计ZYN品类市场份额在6月至9月间提升1.4个百分点,受扩展产品范围支撑 [12] 可燃烟业务保持韧性 - 公司卷烟出货量第三季度持平,尽管定价强劲,跑赢行业1.1%的降幅,年初至今卷烟出货量下降1.2% [13] - 国际可燃烟定价第三季度增长8.9%,年初至今增长9.1%,公司目前预计全年可燃烟定价高于8%,但地理结构将部分抵消营收收益;国际品类份额上升0.4个百分点至25.9%,万宝路创下11.4%的历史最高份额 [14] - 在无烟替代品不可用或存在有限的市场(包括土耳其、印度尼西亚和埃及),销量尤其具有韧性 [15] 前景维持 despite 成本逆风 - 公司维持全年展望:有机净营收增长5%至7%,有机营业利润增长7%至9%,货币中性调整后稀释每股收益增长7.5%至9.5%;按现行汇率,预计调整后每股收益为8.29至8.44美元,按美元计增长约10%至12% [16] - 管理层表示,由于中东紧张局势相关的能源、运输和其他投入成本增加以及乌克兰供应链中断,业绩目前更可能落在指引区间中值或下半段,公司估计这些因素合计将拖累全年调整后每股收益增长约一个百分点 [17] - 公司预计第四季度加热烟草出货量为395亿至405亿支,预计国际无烟产品营收和营业利润表现强劲,并预测全年运营现金流创纪录达约135亿美元;9月公司连续第19年提高年度股息至每股6.40美元,增幅近9% [18]