
中国石化(600028)

搜索文档
沥青周度行情分析:跟随原油波动,低库存有支撑-20261106
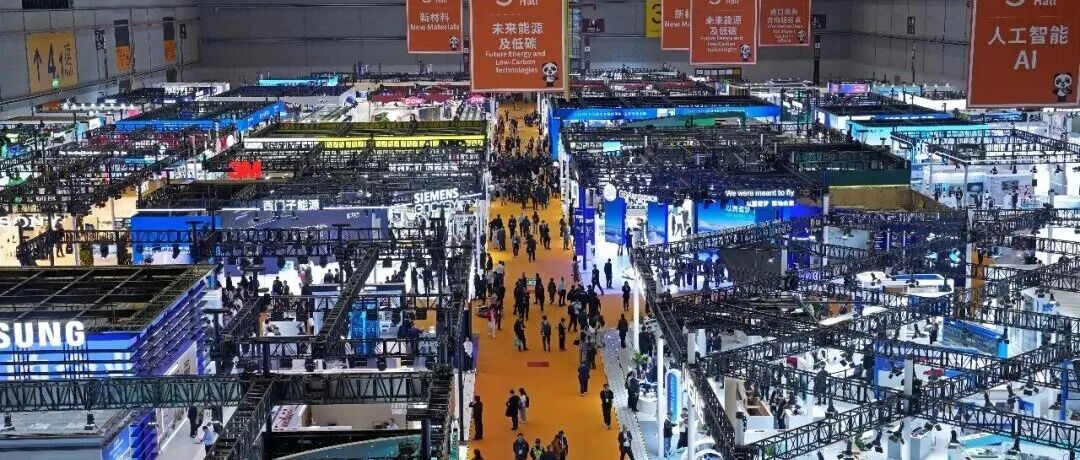
海证期货· 2026-11-06 21:47
报告行业投资评级 - 报告未提供明确的行业投资评级 [4] 报告核心观点 - 沥青跟随原油波动,低库存有支撑 [1] - 单边:沥青原料陆续到场,供应压力较前期缓解,需求逐步缩减,沥青厂库和社会库去库节奏均放缓,美国中期选举结果落定,原油价格在预期推动下大幅下行,沥青价格支撑走弱,冬储关注各方资金博弈 [4] - 跨品种套利:暂且观望 [4] - 期现、跨期套利:暂且观望 [4] - 期权:暂且观望 [4] 供应角度 - 截至11月6日当周,沥青开工率周环比增加0.59个百分点至26.73% [4] - 沥青周产量环比增加1.9195万吨至40.1935万吨,炼厂沥青开工率和周产量均环比增加,但低于往年同期 [4] - 山东东明石化300万吨常减压装置10月31日生产沥青,日产3000吨 [4][6] - 金陵石化11月4日复产沥青 [4][6] - 胜星石化10月30日至11月10日沥青停产并转产渣油 [4][6] - 岚桥石化11月10日至11月30日停产沥青 [4][6] - 江苏新海石化一套300万吨/年常减压于10月30日由沥青转产渣油,原沥青日产2000吨,当前主销库存 [4][6] - 乌鲁木齐石化20万吨/年沥青产能装置月初停产沥青,暂无复产沥青计划,后期自用为主,当前炼厂正常库存出货,库存低位 [4][6] - 截至11月6日当周,沥青毛利环比增加280元/吨至545元/吨 [4] - 沥青生产成本环比下降96元/吨至5695元/吨 [4] - 国内稀释沥青港口库存7万吨,环比持平,处于历史低位 [4] - 现货生产毛利反弹至偏高水平,沥青裂解再次上行至相对高位 [4] 需求角度 - 截至11月6日当周,国内沥青出货量27.24万吨,环比增加0.22万吨 [4][20] - 道路改性沥青开工率19.6%,环比下降1.4个百分点 [4][20] - 防水卷材沥青开工率29%,环比下降1个百分点 [4][20] - 沥青出货量、改性及防水需求均低于往年同期 [4] - 终端存在赶工需求,但随着气温下降,道路需求将逐步缩减,同时高价抑制需求释放 [4] - 未来十天,南方地区雨日多,华北北部有雨雪,均阻碍项目施工 [4] - 9月全国公路建设2226.51亿元,环比增加363.31亿元,同比下降7.56% [19] - 9月主要企业沥青混凝土摊铺机销量127台,环比下降47台,同比下降5台 [19] - 分地区来看,山东11月低价合同开始执行,低价资源增多,原料陆续到场,下游仅刚需采购,部分炼厂限量及排队装车,齐成石化、金诚石化沥青均有复产计划,终端仍有赶工需求,低价成交尚可,炼厂库存低位 [22] - 华北北方收尾刚需支撑,近期炼厂产销维持平衡,但11月合同价较10月后期高点回落200元/吨 [22] - 华东金陵石化沥青复产,江苏新海及岚桥石化资源流入,镇江库及南京库贸易商持续降价 [22] - 东北道路沥青终端刚需释放有限,社会库让利出货,市场成交重心下移,道路需求将进一步缩减,库存低位 [22] - 西北主力炼厂产销平稳,厂库与社会库维持低位,部分资源流向由川渝转为疆内及西北其他地区,后续需求将收缩 [22] - 华南主力炼厂10月下旬降价后出货改善,部分资源出口,现货收紧支撑炼厂10月底价格上调,高价抑制需求,中石化部分炼厂价格下调,部分资源即将外放 [22] - 西南需求未有改善,云贵受区外资源降价影响,成交小幅下跌,炼厂暂未开始生产,市场继续消耗库存,云南石化沥青下周计划复产 [22] - 南方降水呈阶段性变化特征,未来10天南方地区多阴雨天气,江南西部和北部及重庆、贵州、广西、云南等地雨日一般可达3至5天,主要降雨时段出现在6至8日及13至15日,累计降水量较常年同期明显偏多 [24] - 北方冷空气活动频繁,未来10天北方冷空气活动频繁但总体势力不强,主要影响时段为6日和7至9日,内蒙古东北部、东北地区及华北东部平均气温偏低,全国其余大部气温接近常年同期或偏高 [26] - 华北有雨雪过程,7至8日西北地区东部、华北、黄淮等地有小到中雨,华北北部部分地区有雨夹雪或雪 [26] 库存角度 - 截至11月6日当周,沥青厂库环比去库0.75万吨,山东部分炼厂沥青保持停产,资源供应紧张,部分主力地炼稳定交付合同,厂库下降,金陵石化沥青恢复生产,高价资源出货一般,厂库总体环比小幅去库 [4] - 社会库环比去库0.6万吨,华东部分社会库集中接收国产及船运资源,库存上升,北方仍有部分项目赶工支撑,华南部分炼厂发运偏少,下游多以消耗周边社会库存为主,社会库存总体去化节奏放缓 [4] - 炼厂沥青总库存37.35万吨,较上周38.1万吨环比下降0.75万吨,较去年同期110.69万吨同比下降73.34万吨 [29] - 华北炼厂库存8.4万吨,环比下降0.05万吨,同比下降10.25万吨 [29] - 华东炼厂库存13.25万吨,环比下降1.15万吨,同比下降41.06万吨 [29] - 华南炼厂库存2.6万吨,环比持平,同比下降10.35万吨 [29] - 东北炼厂库存6.3万吨,环比下降0.10万吨,同比下降7.30万吨 [29] - 西北炼厂库存5.55万吨,环比增加0.35万吨,同比下降1.15万吨 [29] - 西南炼厂库存0.55万吨,环比持平,同比下降2.30万吨 [29] - 华中炼厂库存0.7万吨,环比增加0.20万吨,同比下降0.93万吨 [29] - 国内沥青社会库存总库存65.67万吨,较上周66.27万吨环比下降0.60万吨,较去年同期174.21万吨同比下降108.54万吨 [37] - 东北社会库存3.45万吨,环比下降0.60万吨,同比下降0.01万吨 [37] - 华北社会库存1.19万吨,环比下降0.06万吨,同比下降2.77万吨 [37] - 华东社会库存34.29万吨,环比增加0.17万吨,同比下降62.15万吨 [37] - 华南社会库存8.93万吨,环比下降0.24万吨,同比下降20.70万吨 [37] - 华中社会库存6.56万吨,环比增加0.21万吨,同比下降2.09万吨 [37] - 西北社会库存5.53万吨,环比下降0.34万吨,同比增加1.08万吨 [37] - 西南社会库存5.72万吨,环比增加0.25万吨,同比下降21.90万吨 [37] 基差与月差角度 - 基差反弹,处于高位 [45] - 近端月差反弹,back结构偏强 [59] 利润角度 - 截至11月6日当周,沥青毛利545元/吨(+280),沥青生产成本5695元/吨(-96),国内稀释沥青港口库存7万吨(±0) [74] - 稀释沥青港口库存低位,沥青现货生产毛利环比回升至偏高水平 [74] - 沥青裂解再次回升至高位 [76] 仓单角度 - 仓库仓单为0,厂库仓单1560吨低位 [92] - 虚实比历史高位稍有回落 [95]

芳烃市场周报:溢价消退,芳烃高位回落(PX,纯苯,苯乙烯)-20261106
弘业期货· 2026-11-06 21:26
芳烃市场周报: 金融研究院 2026年11月6日 数据来源:WIND、钢联、隆众数据、弘业期货金融研究院 近期PX市场 数据来源:WIND、钢联、隆众数据、弘业期货金融研究院 • 期现货表现:地缘关系缓和,油价下跌,成本支撑偏弱,叠加终端需求不足,PX价格降低。中石化11月PX挂牌价格10500元/吨,10月中石化PX 结算价格10155元/吨(现款减15元/吨)。 • PX开工:本周PX产量为70万吨,环比-1.84%;国内PX周均产能利用率84.44%,环比-1.58%。下周海南炼化60万吨装置、扬子石化34万吨装置、 福佳70万吨装置延续停机,预计PX周度产量69.48万吨,周均产能利用率83.8%。进入四季度,装置陆续重启,供应端负荷持续提升,后市实际 供应增量预期兑现情况仍有待观察。 • 加工差:需求支撑不足,负反馈至PX,石脑油供应依然紧张,周内PX和石脑油价差降低;汽油进入传统消费淡季,对MX支撑不足,周内PX和MX 加工费上涨。 • 总结与展望:油价继续受中东供应扰动支撑,芳烃表现钝化,但仍由成本逻辑主导。此前受地缘溢价支撑,PX延续历史高位,但随后地缘关系 缓和、美国大选落地致使油价大幅下跌 ...
第九届进博会能源观察:从“在中国制造”到“与世界共赢”
中国能源报· 2026-11-06 18:28
文章核心观点 - 中国在全球能源产业链、创新链中的角色不断深化,折射出中外能源合作由贸易往来向产业协同、由本土深耕向全球拓展的升级轨迹 [1][3] - 对于众多国际能源企业而言,进博会带来的机遇已不止于订单和市场,中国既是不可忽视的增长市场,也是连接技术、产业与全球资源的重要节点 [3] - 国际能源企业在华角色经历从“把产品带到中国”到“把研发、验证和协同创新放在中国”再到“与中国伙伴共同走向世界”的升级 [3] - 中国已不只是新技术产品的销售市场,也是新型能源技术寻找需求、完善方案和推进应用的重要场域,这一变化逐渐体现在跨国企业的长期布局中 [8] - 当制造与创新在中国形成更紧密连接,中国不仅是需要深耕的市场,更是可以共同开发技术、整合产业资源、拓展全球业务的合作伙伴 [11] - 从“在中国制造”到“在中国创新”再到“与中国携手走向世界”,中国不只是全球能源企业的重要市场,更是共同推动能源转型的重要伙伴 [18] 进博会整体规模与平台价值 - 第九届中国国际进口博览会于11月5日至10日在上海举行,企业展面积首次突破37万平方米 [3] - 162个国家和地区及国际组织参与,4142家境外企业参展,数量创历届之最 [3] - 参展的世界500强和行业龙头企业首次超过300家,首次参展的“新面孔”超过2000家 [3] - 近200家企业和机构连续九届参展,具有代表性的全球首发、亚洲首展、中国首秀展品超过480件 [3] - 进博会既是展示新技术、新产品的窗口,也是观察中国市场、深化本土合作的重要平台,长期参展的“老朋友”与首次亮相的“新面孔”均印证中国市场吸引力不断增强 [4] 跨国企业本土布局与“中国智造”全球交付 - 江森自控在中国设有无锡、广州两个制造基地,依托数字化管理平台和智能制造体系,实现从订单、生产到交付的全流程协同运营,支撑全球交付,服务亚太、中东、欧洲、美洲等市场 [5] - 中国生产基地已成为企业连接本土需求与全球市场的重要节点,从“中国智造”到“全球交付” [5] - 罗克韦尔自动化连续六年参与进博会,感受到伙伴之间连接更加紧密,合作从单个项目向产业链协同延伸 [5] - 面向“十五五”,制造业加快数智化、绿色化、融合化发展,企业关注重点转向通过数据和人工智能把不同层级、不同工厂连接起来,实现整体运营效率持续提升 [5] - 丹佛斯在中国已建成10个生产基地和4个大型研发创新机构,中国是丹佛斯全球第二大市场,也是其全球创新体系的重要支点和推动全球业务增长的关键引擎 [8] - ABB在华形成覆盖研发、制造、测试验证和服务的本土体系,本土化率超过90% [8] 首发首秀产品与能源技术方向 - “全勤生”GE Vernova带来多款主力燃机模型,以及中国首秀的去SF₆技术和亚洲首秀的低碳能源转型沙盘,沙盘围绕西北大基地、中部地区、东南沿海地区三类场景呈现不同资源禀赋下的低碳能源方案 [7] - 另一位“全勤生”日立能源展出全球首台300/252千伏EconiQ®无六氟化硫(SF₆)气体绝缘开关设备(GIS)等首秀产品 [7] - 日立能源全球执行副总裁、北亚区负责人赵永占表示,随着新能源加速开发、电力系统加快转型升级以及人工智能等新型用能需求高速增长,构建安全、可负担和可持续的能源未来已成为全球共同面对的紧迫课题 [7] - 日立能源持续加强在华研发、制造和服务布局,希望借助进博会平台与客户及合作伙伴深化协作,共同把握能源转型机遇 [7] 跨国企业在华研发与创新链融入 - 国际能源企业在华团队开始更多参与产品定义、技术研发和场景验证,推动本土需求转化为创新成果 [8] - 施耐德电气中国已成为其全球四大研发基地之一,进博会展示的电力管理创新产品中包括中国自主研发成果 [8] - 西门子能源在深圳设立创新中心及智慧能源、先进燃机、绿色氢能实验室,并与深圳能源建立研发合作机制 [8] - 施耐德电气将面向下一代算力基础设施的技术验证实验室落地上海 [16] - 西门子能源与深圳能源共同推动研究成果对接应用场景 [16] - 从技术输入到共同孵化,中国研发能力正在获得更多认可,中国由此成为全球能源创新链上的重要节点 [16] 签约成果与合作规模 - 中国石油交易分团与35家合作伙伴签署采购协议38份,采购商品来源覆盖16个国家和地区,涉及油气资源、高端装备、绿色低碳等多个领域,采购签约金额超过188亿美元,较去年稳中有升 [11] - 中国石化与来自18个国家和地区的37家合作伙伴成功签约,涉及绿色低碳、人工智能、高端装备、数字供应链等14大类29种产品,采购签约金额达413亿美元;自2018年首届进博会以来,九届进博会中国石化累计签约超3660亿美元 [11] - 中国中化与来自沙特阿拉伯、阿曼、阿联酋、德国、瑞士、比利时、韩国、马来西亚、泰国、莫桑比克等近20个国家和地区的30余家合作伙伴签署采购合作协议,采购商品覆盖原油与成品油、化工产品、高端化工智能装备等重点领域,采购金额超128亿美元 [12] - 中国海油与20家全球供应商签订进口采购合同及合作协议,签约金额再创新高,采购范围覆盖油气上下游产业链,包括原油、天然气、深水油气装备、先进技术服务等品类 [12] - 中国海油九年来与30多个国家和地区的100多家全球供应商建立合作关系,累计签约额超千亿美元,累计油品贸易超10亿吨,液化天然气进口超2.4亿吨 [12] - 丹佛斯与六家中国企业签署战略合作协议,涉及数据中心、“六张网”建设、热管理和智慧物流等方向 [12] 合作向产业链协同与全球市场延伸 - 进博会上中外能源企业的合作向产业链协同和长期伙伴关系延伸,并发生在更多细分领域 [12] - 贝克休斯油田服务与装备执行副总裁Amerino Gatti表示,中国在行业中发挥十分重要的作用,中国是贝克休斯未来重点增长市场之一,收购查特工业以来在中国的业务布局已经翻番 [4] - 贝克休斯通过中游业务将地下资源与上游作业连接起来,并纳入包括查特工业在内的下游业务组合,能够以更多产品组合支持和推进与中国大型国有油气企业的合作,在中国国内和国际市场充分发挥数字化能力、领域专家和全产品组合的作用 [13] - 首次以参展商身份亮相进博会的WFL公司总经理斯特凡·哈克尔希望借助参展助力更多中国企业突破复杂零部件加工的核心技术瓶颈,并在两国经贸合作持续深化中拓展合作空间;2026年正值中奥建交55周年 [4] - 国际企业拥有全球网络、工程经验和数字化能力,中国企业具备制造、建设与场景组织优势,双方携起手来合作可以从中国延伸至第三方市场 [17] - 今年是中国加入世界贸易组织25周年,共建“一带一路”倡议持续推动基础设施互联互通、产业协作和贸易往来,为中外企业发挥各自优势、共同开拓市场提供更多落点 [17]


化工行业2026年三季报总结:供给收缩持续,高油价下利润环比承压
东方财富证券· 2026-11-06 14:47
行业投资评级 - 报告对化工行业维持“强于大市”评级 [3] 核心观点 - 供给收缩持续,基础化工在建工程同比为负、降幅逐季收窄,前期项目转固、新增投资减少,供给扩张整体趋缓 [2] - 地缘扰动下油价中枢抬升,三季度化工品价格先抑后扬,终端需求有待修复 [6] - 石油石化营收与盈利同步改善,三季度单季净利环比回落,但炼油环节环比向好 [6] - 基础化工收入与利润前三季度同比延续增长,但三季度单季环比承压 [6] - 油价仍可能高位震荡,地缘局势尚未明朗;经济增长动能边际改善,国内修复略承压但海外需求修复一定程度上可弥补国内需求缺口 [7] 一、油价与行业价格表现 - 2026年前三季度WTI、布伦特均价分别为83.36、88.83美元/桶,同比分别上涨25.09%、27.06% [6] - 三季度单季WTI、布伦特均价分别为85.25、91.30美元/桶,同比分别上涨31.47%、34.02%,环比二季度分别回落7.74%、5.66% [21] - CCPI前三季度均值4772.62点,同比上涨14.80%;三季度均值4912.75点,同比上涨21.97%、环比二季度回落3.71% [6][21] - 9月随油价突破100美元、下游补库启动,CCPI周均快速拉升至5330.25,单月环比上涨10.82%,月末收于5431.75点,较7月初的4480.2点累计上涨21.2% [24] 二、宏观经济与需求环境 - 中国实际GDP当季同比由一季度5.0%回落至二季度4.3%,三季度回升至4.5%;美国由2.6%回落至2.2%后三季度持平于2.1%;欧盟由0.9%回升至1.4%,三季度进一步升至1.5% [25] - 三季度7-9月中国制造业PMI分别为49.2%、49.8%、50.1%,9月重回荣枯线上方;美国分别为55.6、54.6、54.5;欧元区分别为51.9、52.7、52.9 [25] - 国内前三季度社会消费品零售总额累计同比增长1.1%,较上半年1.3%小幅回落;固定资产投资完成额累计同比下降7.2%,降幅较上半年5.7%进一步扩大 [27] 三、石油石化行业营收与盈利 - 前三季度营业收入60165.03亿元,同比增长5.60%;毛利润约5303.93亿元,同比增长52.94%;归母净利润3709.35亿元,同比增长33.23% [31] - 三季度单季营业收入20674.54亿元,同比增长8.60%、环比增长0.94%;毛利润1786.22亿元,同比增长51.99%、环比下降1.40%;归母净利润1169.87亿元,同比增长30.41%、环比下降12.12% [31] - 单季净利环比下降主要由于石油开采、其他石化板块盈利回落,炼油板块及油田服务板块盈利环比改善 [31] - 前三季度毛利率、归母净利率分别为8.82%、6.17%,同比分别提升2.73、1.28pcts;三季度分别为8.64%、5.66%,同比分别提升2.47、0.95pcts [6] - 三季度归母净利同比:其他石化+451.53%、炼油+74.16%、石油开采+15.58%,油品销售及仓储-60.49% [6] - 前三季度累计归母净利同比:石油开采+20.73%、炼油+43.92%、油品销售及仓储+41.26%、其他石化+409.74%,油田服务-10.85%、工程服务-1.30% [34] - 其他石化板块盈利增量主要来自恒逸石化、东方盛虹、恒力石化、荣盛石化、桐昆股份及新凤鸣,受益于炼化产品价差扩大、装置产销顺畅及一体化降本增效;炼油板块盈利主要由中国石化贡献 [34] - 前三季度石油石化板块ROA、ROE分别为4.89%、9.66%,同比分别提升1.12、2.07pcts;单三季度ROA、ROE分别为1.55%、3.05%,同比分别提升0.33、0.60pcts [52] 四、石油石化固定资产与在建工程 - 截至2026Q3末固定资产净值22107.82亿元,同比增长6.78%,增速较上年同期变动-0.19pcts,转固仍在延续但总量趋于稳定 [56] - 石油开采固定资产6125.31亿元,同比增长17.10%,是固定资产增长的主要贡献;炼油、其他石化同比分别增长1.89%、5.83%;油品销售及仓储、油田服务同比分别下降1.62%、3.95% [56] - 截至2026Q3末在建工程7302.49亿元,同比增长1.68%,增速同比下降18.83pcts [2][59] 五、基础化工行业营收与盈利 - 前三季度营业收入24421.54亿元,同比增长19.97%;毛利润4613.15亿元,同比增长29.29%;归母净利润1672.00亿元,同比增长40.71% [68] - 三季度营业收入8326.06亿元,同比增长18.26%、环比下降3.70%;毛利润1441.74亿元,同比增长17.33%;归母净利润450.05亿元,同比增长11.42%、环比下降35.27% [6][68] - 前三季度毛利率18.89%、归母净利率6.85%,同比分别提升1.36、1.01pcts;三季度分别为17.32%、5.41%,同比分别下降0.14、0.33pcts [6] - 前三季度23个子行业归母净利同比增长、单三季度为17个,修复覆盖面收窄 [6] - 三季度归母净利同比增速较快板块:氨纶+130.69%(华峰化学产品价格及毛利率同比抬升)、粘胶+71.72%(新乡化纤产成品毛利润增加)、有机硅+67.94%(供需格局改善、东岳硅材产品价格同比上涨及工业硅采购价格同比下降)、钾肥+66.24%(藏格矿业碳酸锂量价齐升及巨龙铜业投资收益上涨) [70] - 前三季度营收增幅居前子行业:锂电化学品+85.50%、钾肥+59.82%、其他化学原料+31.36%;归母净利增速较快:膜材料+716.25%、锂电化学品+486.81%、有机硅+372.59% [69] - 前三季度基础化工ROA为3.62%,同比提升0.90pcts;ROE为7.02%,同比提升1.73pcts;单三季度ROA为0.98%,同比提升0.06pcts;ROE为1.89%,同比提升0.09pcts [138] - 前三季度20个子行业ROA同比提升,钾肥、锂电化学品、其他化学原料提升幅度居前,分别提升7.75、3.56、3.33pcts [139] 六、基础化工固定资产与在建工程 - 2026Q3末固定资产净值18123.82亿元,同比增长8.33%,增速同比-8.55pcts [209] - 2026Q3末在建工程净值3613.41亿元,同比下降8.19%,降幅较二季度(-11.39%)收窄,增速同比+9.74pcts [2][269] - 2026Q3钾肥、氨纶、粘胶等15个子行业固定资产增速同比上涨,氮肥、农药、涤纶等18个子行业增速同比放缓或下降 [209] - 2026Q3磷肥及磷化工、碳纤维、无机盐等15个子行业在建工程同比增速提升,氮肥、钾肥等18个子行业同比增速放缓或下降 [269] 七、配置建议 - 油价高企叠加地缘不确定性,关注红利资产:中国海油、中国石油、博源化工等 [7] - 供需格局存在优化预期的板块:粘胶长丝行业存在收缩预期,重点关注新乡化纤、吉林化纤 [7] - 四季度南美化肥需求旺季叠加国内冬储预期,建议关注基本面有望底部改善的亚钾国际、云图控股、史丹利、川金诺 [7] - 三季度高油价成本冲击集中兑现、油价中枢回落叠加10月提价落地,毛利率有望进一步修复的赛轮轮胎、中策橡胶、森麒麟 [7] - 业绩具有安全边际、估值步入合理区间的顺周期标的:万华化学、华鲁恒升、华峰化学、新凤鸣、恒力石化、桐昆股份等 [7] - 地缘政治多变、中东油品出口受限,重点关注或有成品油出口配额的中国石化、荣盛石化等 [7]