
Hudbay Minerals(HBM)

搜索文档
Can Applied Materials Capitalize on Rising HBM Demand in 2026?
ZACKS· 2026-11-17 00:41
文章核心观点 - Applied Materials受益于AI基础设施需求增长,半导体制造商寻求扩大DRAM产量并满足日益增长的HBM需求,为公司创造机遇 [1] - 更高的内存需求可能推动制造产能投资以及先进沉积、刻蚀和检测技术投入,驱动公司增长 [1] - 公司还受益于HBM生产复杂度的提升和先进封装的发展,但收益取决于客户资本支出的持续性,内存行业仍具有周期性 [2] - 管理层表示大多数领先DRAM晶圆厂正满负荷运行 [2] DRAM业务表现与展望 - 2026财年第三季度,半导体系统业务中DRAM收入同比增长52%,达到创纪录水平 [3][10] - 公司推出增强型Centura Prime外延和Producer Avila 2 PECVD设备,以提升DRAM性能并支持更高层数HBM [3] - 管理层预计2026年下半年DRAM收入将大幅增长,内存相关工艺支出仍是公司增长的核心 [4][10] - 内存需求快速扩张而供应商基本无法以供应匹配需求,晶圆厂进一步投资预计将使公司受益 [4] 先进封装业务 - 公司目前预计2026年先进封装收入增长超过70%,高于此前超过50%的预期 [5][10] - 公司通过Nokota VMax 2电镀、Opta Quad CMP以及两套用于量测和缺陷分析的新eBeam系统,将产品组合扩展至HBM和3D芯片堆叠领域 [5] - 上述因素预计在2026年及以后继续成为公司的顺风因素 [5] 竞争格局 - 公司广泛的产品组合使其能够在半导体制造日益材料密集化的情况下获取更大份额的客户支出,同时抵御Lam Research和Camtek等竞争对手 [6] - 产品组合的广度降低了公司对单一半导体技术周期的依赖,并支撑更强的定价能力 [6] - Camtek专注于半导体检测、量测、先进封装和高性能计算应用 [7] - Lam Research在沉积和刻蚀技术领域与公司竞争,包括用于领先半导体制造的先进原子层沉积系统 [7] 股价表现与估值 - 公司股价年初至今上涨44.2%,跑赢Zacks计算机与技术板块7%的涨幅和Zacks电子-半导体行业8.1%的涨幅 [8] - 股价上涨使公司估值处于溢价水平,当前市销率为6.38倍,远高于行业市销率3.01倍 [11] - 公司价值评分为D,也表明其估值偏高 [11] 盈利预期 - Zacks共识预期显示公司2026财年盈利同比增长42.4%,且过去七天预期被向上修正 [14] - 共识预期趋势显示,当前季度(2027年1月)预期为4.24,下一季度(2027年4月)为4.43,本年度(2027年10月)为18.35,下一年度(2028年10月)为23.94 [15] - 7天前对应预期分别为4.18、4.38、18.28、23.40;30天前为4.18、4.38、18.27、23.40;60天前为4.18、4.39、18.27、23.39;90天前为4.09、4.33、17.79、23.34 [15]


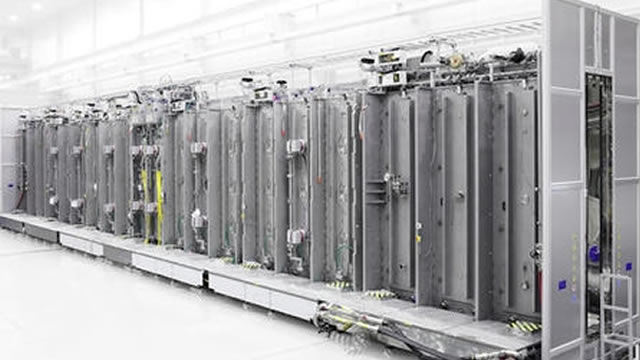
AI叙事受到挑战,铜价走弱
铜冠金源期货· 2026-11-16 10:07
行业投资评级 - 报告未明确给出行业投资评级 [3] 核心观点 - 上周铜价震荡走弱,主因美国10月通胀再超预期推升12月加息概率,叠加民主党获胜后全球人工智能板块估值回落,行业或面临投资增速大幅放缓的压力,将拖累铜等关键金属市场前景 [3][8] - 基本面来看,矿端紧缺压力延续,主流矿企下调年内产量指引,国内电铜市场维持紧平衡,社会库存再度探底,现货升水高位回落,内盘近月B结构创年内新高 [3][8] - 整体来看,虽然油价高位回落,但美国当前高企且顽固的通胀环境令年底加息预期持续升温,叠加市场担忧全球AI资本开支将大幅放缓,拖累精铜市场消费前景,海外市场风偏承压下行 [3][11] - 基本面上,矿端供应延续偏紧,美铜库存高位回落,国内电铜供需转向紧缺,社会库存再创新低,盘面月差大幅走扩,预计铜价短期将维持调整 [3][11] 市场数据 - LME铜11月13日报13351.00美元/吨,较11月6日下跌404.50美元/吨,跌幅2.94% [4] - COMEX铜11月13日报606.35美分/磅,较11月6日下跌19.65美分/磅,跌幅3.14% [4] - SHFE铜11月13日报105150.00元/吨,较11月6日上涨890.00元/吨,涨幅0.85% [4] - 国际铜11月13日报93090.00元/吨,较11月6日上涨120.00元/吨,涨幅0.13% [4] - 沪伦比值升至7.88,较上周7.58上升0.30 [4] - LME现货升贴水11月13日为68.71美元/吨,较11月6日的194.55美元/吨下降125.84美元/吨,降幅64.68% [4] - 上海现货升贴水11月13日为275元/吨,较11月6日的775元/吨下降500元/吨 [4] 库存变化 - LME库存11月13日为329100吨,较11月6日的316675吨增加12425吨,增幅3.92% [7] - COMEX库存11月13日为806151短吨,较11月6日的807930短吨减少1779短吨,降幅0.22% [7] - SHFE库存11月13日为27642吨,较11月6日的33848吨减少6206吨,降幅18.33% [7] - 上海保税区库存11月13日为15100吨,较11月6日的18200吨减少3100吨,降幅17.03% [7] - 总库存11月13日为1177993吨,较11月6日的1176653吨增加1340吨,增幅0.11% [7] - 截至11月13日,LME、COMEX、SHFE和上海保税区合计118万吨,全球库存较上周基本持平;LME铜库存基本持平,注销仓单比例降至17.6%;上期所库存减少9744吨,再次下探;上海保税区库存增加1.24万吨;上周洋山铜仓单溢价升至280美金/吨,再创年内新高,进口货源紧缺程度愈发明显 [8] - COMEX库存高位回落,LME库存延续反弹,国内库存低位下探,沪伦比值升至7.88,主因上周铜价表现内强外弱 [8] 宏观分析 - 美国10月CPI环比上涨0.4%,核心CPI环比上涨0.3%,进一步强化市场对12月加息的预期,最新观察工具CME显示12月加息概率接近100% [9] - 美联储理事沃勒表示,如果通胀没有明显改善,其将考虑在12月一次性加息50个BP;达拉斯联储主席洛根也认为美联储下一次至少需要加息50个基点,将实施比以前更快的紧缩政策 [10] - 2年期美债收益率再度上行至4.7% [10] - 美联储官员哈马克表示美联储在就业方面的职责履行非常好,但多年来在通胀职责上的工作一直缺位,最新通胀限制正朝着错误的方向发展,需要转向限制性货币政策以降低通胀 [10] - 上周美国柴油平均价格跌破每加仑6美元,结束了持续两个月高于这一水平的局面;随着地缘政治紧张局势缓和、季节性需求走弱,燃料市场承受的压力有所减轻,柴油价格也从历史高位回落 [10] - 中东方面,特朗普上周向高级顾问表示,如果伊朗及其支持的也门胡塞武装不再对美国采取新的挑衅行动,他可能暂缓对伊朗发动军事打击;特朗普近期在升级战争、发动新一轮袭击与逐步结束敌对行动之间反复摇摆,目前似乎尚未决定如何解决这场由美国和以色列于今年2月发起的冲突 [10] - 国内方面,10月全国CPI同比上涨0.7%,涨幅较上月收窄0.2个百分点,环比持平;其中汽油价格上涨22.4%,涨幅比上月扩大5.8个百分点,影响CPI同比上涨约0.63个百分点,带动能源价格涨幅由上月的7.3%扩大至本月的9.9% [10] - 扣除能源的工业消费品价格上涨1.2%,涨幅比上月回落0.4个百分点,影响CPI同比上涨约0.30个百分点;其中数据存储设备、平板电脑、计算机和移动电话机价格分别上涨45.4%、29.3%、23.0%和16.7%,四项合计影响CPI同比上涨约0.26个百分点;黄金饰品价格上涨4.5%,涨幅比上月回落18.0个百分点,影响CPI同比上涨约0.02个百分点;服务价格上涨0.7%,涨幅比上月回落0.1个百分点,影响CPI同比上涨约0.34个百分点 [10] 供需分析 - 泰克资源旗下位于加拿大的HVC铜矿罢工状态延续,印尼Grasberg及非洲卡莫阿铜矿复产缓慢,今年铜矿供应增速或不足1% [11] - 智利9月铜产量同比-15%至38.7万吨,新矿投资进程缓慢及主流矿山老化为核心原因 [11] - 精铜端来看,国内11月产量预计将延续回落,进口增量不及预期,供应端维持偏紧格局 [11] - 需求端来看,近期全国电网投资项目加快赶工,新能源汽车产销保持旺盛活力,白电排产同比回升,但光伏风电装机量大幅回落,房地产竣工端表现乏力,高铜价抑制传统行业消费,呈现出新旧动能转换的特征 [11] - LME显性库存反弹后,LME0-3的Back结构有所收敛,但国内库存再度探底,国内近月B结构延续走扩 [11] 行业要闻 - 加拿大矿企哈德湾矿业(Hudbay Minerals)2026年第三季度铜产量为30,152吨,同比增长25%、环比增长7%;可计价铜销量为30,223吨,同比增长65%、环比增长27% [12] - 哈德湾矿业维持全年铜产量目标11万—13.8万吨不变,年内第二次下调铜现金成本指引;全年铜现金成本指引由每磅负0.45至负0.25美元下调至负0.55至负0.35美元,维持性现金成本指引由1.70—2.10美元/磅下调至1.40—1.80美元/磅 [12] - 哈德湾矿业第三季度秘鲁业务铜产量为20,572吨,同比增长14%、环比增长6%;可计价铜销量为21,382吨,同比增长82%、环比增长36%;康斯坦西亚选矿厂当季处理矿石840.25万吨,日均约9.1万吨,创季度纪录;入选铜品位与上季度持平为0.30%;铜回收率由82.0%升至82.7%;公司预计选矿厂2027年处理量可达3400万吨 [12] - 哈德湾矿业与三菱就美国铜世界(Copper World)项目作出最终投资决定,目标于2029年下半年首次产铜 [12] - 智利国家铜业公司(Codelco)与印度阿达尼集团旗下铜冶炼企业Kutch Copper Limited签署谅解备忘录,就智利Kaburkaala铜矿项目拟议勘探合作确定关键商业条款;阿达尼集团将提供勘探资金及技术、项目执行支持,智利国铜则提供地质专业知识和勘探经验;双方希望通过合作分担勘探风险,推进项目资源评价,并为阿达尼集团位于印度古吉拉特邦蒙德拉的铜冶炼基地拓展长期原料来源 [13] - 加拿大矿业开发企业艾芬豪大西洋(Ivanhoe Atlantic)在巴基斯坦矿产投资论坛期间与巴基斯坦马里能源(Mari Energies)签署勘探合作谅解备忘录,正式开启南亚市场布局;本次签署的谅解备忘录仅为合作意向文件,暂不具备强制法律约束力;双方计划搭建平等合作模式,引入海外勘探技术加速当地找矿,但尚未敲定是否采用50:50股权结构,也未披露交易金额、勘探投入、正式协议的落地时间 [14] - 巴基斯坦代表性铜金矿项目雷克迪克(Reko Diq)坐落于俾路支省查盖地区,紧邻伊朗、阿富汗边境,属于全球规模靠前的未开发铜金矿资产,项目规划年均铜精矿产量约80万吨,达产后有望跻身全球前五大铜矿 [14][16]