太空探索技术公司(SPCX)

搜索文档
5 Key AI Investment News Items
ZACKS· 2026-10-06 23:01
核心观点 - 人工智能热潮下投资者难以追踪关键信息 本周五项最重要AI新闻涉及基础设施 安全与资本承诺 持续驱动全球AI扩张 [1][9] - 基础算力需求未见顶 供应链与制造环节加速整合 网络安全因自主AI代理崛起而需求强劲 [1][3][6] AMD算力需求与供给 - AMD首席执行官Lisa Su表示需求仍高于供给 预计未来数年算力需求保持强劲 公司计划在2027年大幅增加供给 [1] - AMD今年已增加供给但仍需更多 正与内存供应商及客户合作确保产能同步上线 同时保持现有商业模式不变 [1] - Lisa Su讲话后AMD股价在周二早盘上涨 [1] Anthropic云与算力支出 - Anthropic计划未来十年在云和算力上支出约5180亿美元 其中约80%为不可取消或无论实际使用多少产能均需支付 [2] SpaceX与台积电Terafab合作 - Terafab是由Elon Musk 特斯拉与SpaceX发起的垂直整合半导体制造计划 核心目标是消除Musk生态系统对传统碎片化供应链的依赖 将芯片生产各阶段整合于同一体系下 [4] - Terafab设计为激进扩展 以满足轨道数据中心及其他特斯拉和SpaceX产品前所未有的算力需求 [4] - Elon Musk确认SpaceX与台积电正讨论潜在合作 台积电可能将Terafab作为未来得州半导体工厂的锚定客户 [5] - 与台积电达成协议对SpaceX极具价值 因台积电在先进光刻领域是全球公认的黄金标准 合作将大幅缩短上市时间并降低复杂芯片的技术风险 [5] 网络安全与自主AI代理 - 网络安全公司Zscaler重申第一季度及2027全年业绩指引 [6] - Zscaler首席执行官Jay Chaudry在CNBC采访中强调数十亿AI代理的崛起及其对网络安全的影响 警告自主AI代理将在未来数年成为主要网络安全风险载体 [6] Meta目标价上调 - 富国银行发布关于Meta Platforms的报告 分析师维持增持评级 将目标价上调至1000美元 认为Muse将驱动更大的长期AI周期 [8]


Wall Street Analysts Predict a 29.27% Upside in SpaceX (SPCX): Here's What You Should Know
ZACKS· 2026-10-06 22:55
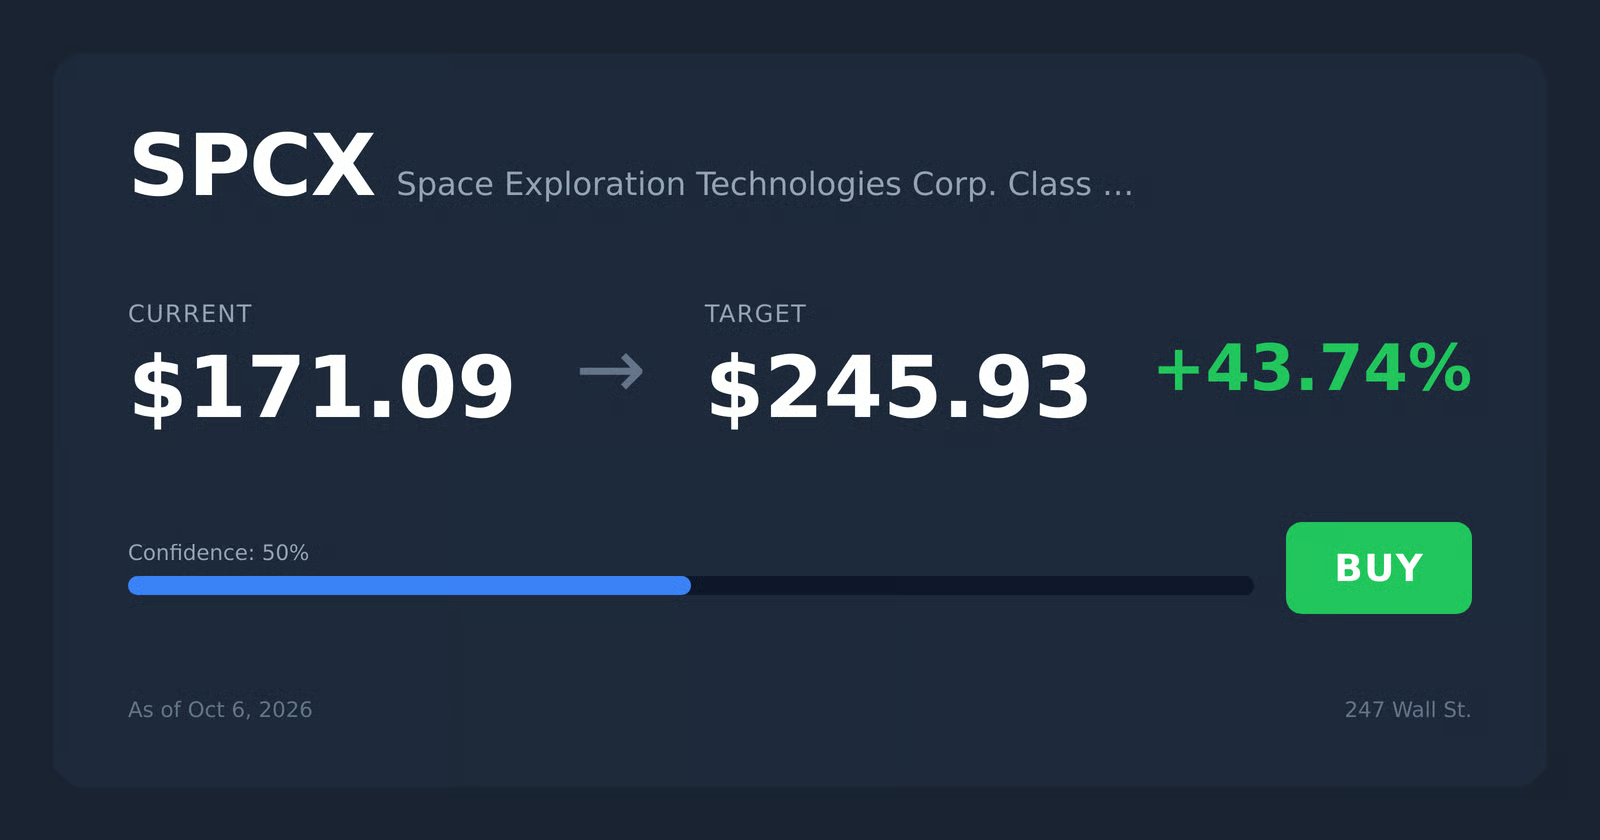
核心观点 - SpaceX(SPCX)上一交易日收于171.09美元 过去四周上涨15.6% 华尔街分析师短期目标价均值221.17美元 意味着29.3%的上行空间 [1] - 35个短期目标价均值范围从最低75.00美元到最高800.00美元 标准差为121.37美元 最低估计意味着较当前价格下跌56.2% 最乐观估计意味着367.6%的上行空间 [2] - 分析师对该公司盈利前景日益乐观 表现为强烈一致地上调每股收益预期 这可能是该股上行的合理理由 因为实证研究表明盈利预期修正趋势与近期股价走势之间存在强相关性 [11] - 当前年度Zacks共识预期在过去一个月内上调183.7% 有1个预期上调 没有负面修正 [12] - SPCX目前拥有Zacks排名第2(买入) 意味着在基于盈利预期相关四个因素排名的4000多只股票中处于前20% 鉴于令人印象深刻的外部审计记录 这是该股近期潜在上行的更确凿指示 [13] - 尽管共识目标价可能不是SPCX能涨多少的可靠指标 但其暗示的价格变动方向似乎是一个好的指引 [14] 分析师目标价的局限性 - 共识目标价虽是投资者梦寐以求的指标 但仅凭该指标做出投资决策可能并不明智 因为分析师设定目标价的能力和公正性长期受到质疑 [3] - 根据全球多所大学研究人员的说法 目标价是关于股票的众多信息之一 其误导投资者的频率远高于指导投资者的频率 实证研究表明 多位分析师设定的目标价 无论一致程度如何 很少能指示股票实际可能走向何处 [7] - 华尔街分析师对公司基本面及其业务对经济和行业问题敏感性有深入了解 但许多分析师倾向于设定过于乐观的目标价 通常是为了激发对其公司已有业务关系或希望建立关联的公司股票的兴趣 换言之 覆盖某只股票的公司的商业激励往往导致分析师设定虚高的目标价 [8] - 目标价的紧密聚集 以低标准差表示 表明分析师对股票价格变动的方向和幅度高度一致 虽然这不一定意味着股票会达到平均目标价 但可能是进一步研究以识别潜在基本面驱动因素的良好起点 [9] - 投资者不应完全忽视目标价 但仅基于目标价做出投资决策可能导致令人失望的投资回报率 因此目标价应始终以高度怀疑的态度对待 [10] 盈利预期修正与上行潜力 - 令人印象深刻的共识目标价并非指示SPCX潜在上行的唯一因素 分析师一致认为该公司将报告比此前估计更好的盈利 尽管盈利预期修正的积极趋势不能说明股票能涨多少 但已被证明能有效预测上行 [4] - 分析师对该公司盈利前景日益乐观 表现为强烈一致地上调每股收益预期 这可能是该股上行的合理理由 因为实证研究表明盈利预期修正趋势与近期股价走势之间存在强相关性 [11] - 当前年度Zacks共识预期在过去一个月内上调183.7% 有1个估计上调 没有负面修正 [12] - SPCX目前拥有Zacks排名第2(买入) 意味着在基于盈利预期相关四个因素排名的4000多只股票中处于前20% 鉴于令人印象深刻的外部审计记录 这是该股近期潜在上行的更确凿指示 [13]
SpaceX Gains 2% as Morgan Stanley Sees a Closing Window; AST SpaceMobile Surges 8%, Rocket Lab Rises 5%
247Wallst· 2026-10-06 22:53
文章核心观点 - 摩根士丹利发布关于SpaceX的研究报告,认为华尔街低估了SpaceX的计算业务,这一观点带动整个商业航天板块上涨,但涨幅最大的却是SpaceX以外的公司 [2][12] - SpaceX股价上涨2%至174.67美元,为三家焦点航天公司中涨幅最小 [2] - AST SpaceMobile股价上涨8%至63.34美元,为板块中涨幅最大 [3] - Rocket Lab股价上涨5%至76.31美元,涨幅居中 [3] - Procure Space ETF上涨2%,SPDR标普500 ETF信托上涨0.6%,航天板块涨幅远超大盘 [3] 摩根士丹利对SpaceX的判断 - 摩根士丹利分析师Adam Jonas重申对SpaceX的增持评级,给出300美元目标价,认为投资者只有几周时间在下次星舰试飞前采取行动 [4][12] - Jonas采用分部估值法,将SpaceX各业务分别估值后加总 [4] - 在该框架下,市场已充分定价SpaceX的发射和卫星连接业务,但对计算和芯片制造业务赋予的价值几乎为零 [5][12] - Jonas还指出,很少有投资者能判断可复用上面级的测试路径或预测计算定价,这使得许多投资者望而却步 [5] AST SpaceMobile的业务模式 - AST SpaceMobile正在建设直接到设备的卫星网络,连接普通手机,与SpaceX的Starlink业务形成竞争,而非摩根士丹利报告所关注的发射业务 [6] - SpaceX涨幅最小,说明此次上涨并非SpaceX特有的价值重估,而是整个航天板块的集体上涨 [6] 近期里程碑与股价表现 - 9月底SpaceX在一次星舰试飞中首次达到低地球轨道,并在该任务中部署了Starlink卫星 [7] - SpaceX股价过去一个月上涨18%,涵盖该次试飞 [7] 后续关注要点 - 对SpaceX而言,下一个催化剂是即将到来的星舰试飞,Jonas的时间窗口论点取决于该里程碑能否按期实现 [8] - 若试飞推迟,可能削弱摩根士丹利对SpaceX论点的紧迫性;若试飞顺利,则可能为分部估值观点提供支撑 [8] - 下一次SpaceX星舰试飞的确认日期值得关注 [8] - AST SpaceMobile和Rocket Lab因SpaceX相关报告引发的热情而上涨,焦点转向这两只股票能否在SpaceX报告热度消退后守住涨幅 [9]


SpaceX stock is taking off again, but with one key difference this time
CNBC· 2026-10-06 19:44
核心观点 - SpaceX股价周一上涨8%至171美元,较近期低点反弹近50%,重新站上IPO发行价,CEO马斯克再次成为万亿富翁 [1] - 摩根士丹利分析师Adam Jonas重申300美元目标价,SpaceX的Falcon 9火箭上周四在不到8小时内将四名宇航员送达国际空间站,创下纪录 [1] - 与6月上市时相比,本次上涨的关键差异在于隐含波动率显著降低,意味着若交易者期待新高,可能需要更长时间 [1] - 期权市场对下行风险的定价与上行风险相当,看跌期权隐含波动率等于或高于看涨期权,表明下行波动可能性与上行飙升同样大 [4] 股价与交易表现 - 周一期权成交量是30天平均水平的两倍,共170万份合约成交,总价值9亿美元,其中100万份为看涨期权,价值超过6.4亿美元 [1] - SpaceX从171美元到盘中高点225美元以上仅用了不到三个完整交易日,当时隐含波动率超过110 [2] - 当前隐含波动率从周四低于50的历史低点回升至55 [2] - 根据周一收盘时期权定价,做市商认为SpaceX在现在到7月之间触及225美元的概率低于50% [3] - 从更近到期日看,该股在本月底前触及185美元的概率为54% [3] 期权流向与市场情绪 - 周一期权流向明显乐观,交易者可能买入45.6万份看涨期权,而看跌期权买入不足24万份 [5] - 交易者可能卖出25万份看跌期权和29.5万份看涨期权 [5] - 与英伟达相比,英伟达许多到期日的看涨期权更贵,意味着投资者更担心错过上涨而非避免崩盘 [4] - SpaceX与特斯拉的30天相关性目前为0.66,两者走势趋于同步 [5] 行业与公司前景 - 摩根士丹利Jonas在报告中写道,经增长调整后,SpaceX是参与太空与智能经济强大可选性的一种更便宜方式 [6] - 华尔街似乎从第四季度开始大举涌入,Starship提供了助力 [5]
Goldman Sachs raises SpaceX stock target; Here's SPCX price performance
Finbold· 2026-10-06 19:11
核心观点 - 高盛分析师Eric Sheridan将SpaceX 12个月目标价从220美元上调至230美元,涨幅4.55%,维持买入评级,预示未来12个月可能上涨32.72% [2] - 目标价上调直接源于公司AI业务板块的更高业绩预期,2026至2028财年的产能、收入和利润率预测均被系统性上调 [2] - 高盛指出分析师强调高水平执行力、更强的AI预测以及不断扩大的长期太空机遇 [3] - 摩根士丹利分析师Adam Jonas同样重申SpaceX未来12个月的买入评级 [4] - TipRanks过去三个月调查的33位分析师给出的SpaceX平均目标价为235.10美元,同样预示到2027年第四季度可能涨向新高 [4] 股价表现 - SpaceX股价在过去五天内反弹超过17%,2026年10月6日盘前交易价格约为173.30美元 [1] - 自IPO以来,SPCX股价已上涨超过26%,公司市值约为2.3万亿美元 [5] - 近期SPCX股价飙升受到公司强劲基本面的支撑,包括星舰增长以及AI相关产品需求上升 [8] - 华尔街分析师更有信心认为近期SPCX股价反弹并非死猫跳 [8] 行业与业务驱动 - 公司AI业务板块的产能、收入和利润率预测在2026至2028财年被系统性上调 [2] - 公司强劲基本面包括星舰增长以及AI相关产品需求上升 [8] - 长期太空机遇不断扩大 [3]

Musk’s Net Worth Tops GDP Of Taiwan As SpaceX Stock Soars On Morgan Stanley Bullish Note
247Wallst· 2026-10-06 18:46
文章核心观点 - 马斯克个人净资产已超过台湾地区GDP 摩根士丹利看涨报告推动SpaceX估值飙升 [1] - SpaceX股票上涨带动马斯克财富增长 其净资产规模达到一个经济体的GDP水平 [1] 马斯克净资产与SpaceX估值 - 马斯克净资产超过台湾地区GDP 具体数字未在标题中披露 [1] - SpaceX股票因摩根士丹利发布看涨报告而大幅上涨 [1] - 摩根士丹利的看涨观点是推动SpaceX股价上涨的核心催化剂 [1] 相关主体 - 涉及公司 SpaceX 为马斯克旗下航天企业 [1] - 涉及金融机构 摩根士丹利发布看涨报告 [1] - 涉及人物 马斯克 [1] - 涉及地区 台湾地区GDP被用作净资产对比基准 [1]
AI predicts SpaceX stock price for end of Q4 2024
Finbold· 2026-10-06 18:45
核心观点 - OpenAI的ChatGPT预测SpaceX(纳斯达克代码SPCX)股价在2026年第四季度末可能达到约210美元,接近其IPO后历史高点225美元 [1] - 该目标价意味着较10月5日收盘价171美元有23%的潜在上涨空间 [1] - ChatGPT预计SpaceX股价到2026年12月31日将在190至220美元之间交易,加权目标价约为210美元 [4] - 该模型认为这是最可能的情景,因投资者对SpaceX的人工智能、Starlink和发射业务给予更高估值 [5] - 根据ChatGPT的分析,台积电相关进展已成为SpaceX股票近期最重要的催化剂之一 [5] 股价情景分析 - 看涨情景下,若公司宣布与台积电正式合作、交付强劲季度财报、展示星舰进一步进展并获得更多AI相关合同,SpaceX股价可能攀升至250至300美元之间 [6] - 看跌情景下,若台积电谈判未能达成实质性协议、星舰遭遇进一步挫折或投资者对估值和资本支出日益担忧,SPCX股价可能回落至135至155美元之间 [6] 近期催化剂 - 周一SpaceX延续涨势,此前埃隆·马斯克确认与台积电就Terafab进行讨论,该半导体项目旨在为特斯拉、SpaceX和xAI供应先进芯片 [4] 基本面表现 - 第二季度营收同比增长91.9%至78.1亿美元,调整后EBITDA增至35.4亿美元,净亏损大幅收窄 [8] - Starlink用户数翻倍至1200万,企业和政府收入超过18亿美元,Starshield合同金额超过60亿美元 [8] - SpaceX的人工智能部门实现营收25.6亿美元,同比增长247%,强化了投资者将该公司视为太空和AI基础设施双重参与者的观点 [9] 资本支出与运营挑战 - 公司持续在AI基础设施上大举投资,季度资本支出超过180亿美元,投资者关注未来营收增长能否支撑该支出水平 [10] - 星舰仍是关键变量,近期试飞取得进展但也遇到技术问题,包括发动机相关问题 [10] - SpaceX核心发射业务尽管营收增长但仍未盈利,部分投资者持续质疑公司约2万亿美元估值是否充分反映运营风险 [11]
Banking giant updates SpaceX stock price target for next 12 months
Finbold· 2026-10-06 18:23
核心观点 - 摩根士丹利分析师Adam Jonas在10月4日的报告中指出,尽管SpaceX估值频繁受到批评,但经增长调整后,该股是投资者参与太空与智能经济最便宜的方式之一 [1] - 该分析师认为SpaceX股票不仅便宜,而且正在变得更便宜 [1] - 分析师建议投资者抓紧时间,在星际飞船第15次飞行(预计10月下旬)之前利用这一机会 [2] - 分析师重申SpaceX股票增持(买入)评级,给出300美元看涨目标价,较最新收盘价171.09美元高出75.35% [2] 华尔街对SpaceX的目标价共识 - 华尔街多数机构与摩根士丹利的乐观看法一致,机构分析师整体将SpaceX评为强力买入 [3] - 市场预期SpaceX股票将在未来12个月内创下历史新高,平均目标价为235.10美元,较最新收盘价高出37.42%,较此前225.64美元的历史最高价高出4.19% [4] SpaceX股价表现 - SpaceX股票在8月强劲上涨后,9月放缓,当月仅上涨6.07% [6] - 10月前五个交易日,SpaceX股价突然飙升15.55%,达到171.09美元 [6] 推动因素 - 摩根士丹利的看涨立场被视为SpaceX近期股价走强的催化剂之一 [8] - 其他催化因素包括:埃隆·马斯克回归特朗普政府、决定采用超级智能(SI)作为人工智能技术的更名、星舰发射里程碑、以及与台积电就Terafab工厂合作进行洽谈 [8]
Why SpaceX stock is soaring
Finbold· 2026-10-06 16:22
文章核心观点 - SpaceX股价在经历9月相对8月上涨的显著放缓后大幅飙升,仅五个交易日即上涨15.55%至171.09美元 [1] - 截至10月6日周二,SPCX股价快速突破其上市首日150至160.95美元的区间,此轮上涨由一系列增量利好推动而非单一催化剂 [3] 人工智能与超级智能进展 - 公司同意采纳美国总统特朗普将该技术更名为“超级智能”的提议,将SpaceXAI更名为SpaceXSI [4] - 全球首家万亿富翁确认全球最大芯片代工厂台积电正考虑就德克萨斯州Terafab工厂展开合作,该项目为英特尔、SpaceX与特斯拉的联合项目 [4] 星舰飞行里程碑强化核心业务 - 在7月和9月两次成功星舰发射后,公司正准备在10月进行最多两次额外测试——第15次和第16次飞行,但未来二十五天内可能仅有一次成行 [5] 马斯克重返特朗普政府推动股价上行 - 马斯克将与前众议长纽特·金里奇及Anduril的帕尔默·拉基共同领导五角大楼的Meridian项目 [7] - 鉴于SpaceX与联邦政府的紧密合作与依赖关系,这一进展可能尤为重要 [7] 分析师对SpaceX股价的预估 - 链上分析师Ali Martinez将其10月5日关于SPCX突破的X帖子与马斯克参与美国军方事务直接关联,并预测SpaceX在当前涨势中可能再涨5.21%至180美元,同时估计TSLA若突破400美元将目标指向450美元 [8] - 摩根士丹利周日报告称SPCX目标价为300美元,且“既便宜又在变得更便宜”,这可能成为该股10月看涨的又一催化剂 [8]
Inside the future of SpaceX
Youtube· 2026-10-06 16:15
SpaceX与太空探索行业 - 摩根士丹利重申对SpaceX的买入评级 目标价300美元 认为该股便宜且越来越便宜 [1] - 华尔街越来越多机构加入SpaceX的看多阵营 关注点包括AI 火箭发射等 [2] - 传统估值指标下SpaceX显得昂贵 但公司认为太空是全新前沿领域 需要新的估值坐标 [2] - 分析师预期SpaceX到2030年实现1万亿美元收入 若未达成可能面临估值下调 [2] - 该股定价已反映完美预期 中间区间240美元可能是更好的介入位置 [3] - SpaceX近期里程碑包括9月成功发射29颗卫星入轨 多家航空公司采用其服务 达美航空是例外 [4] 软件与科技行业 - 软件股过去两周遭受重创 与半导体股同步上涨的走势引人关注 [5] - 微软获得升级 数据狗和CrowdStrike等软件股受关注 CrowdStrike上涨140% [5] - 在新前沿领域投资需要长期视角和钢铁般的意志 坚持持有 [6] - CrowdStrike网络安全需求确定 微软在AI领域处于前沿 都是长期投资标的 [6] AppLovin公司 - AppLovin曾是2023 2024 2025年排名第一的股票 表现超越一切 [7] - 第二季度营收不及预期2000万美元 实际营收19.2亿美元 预期19.4亿美元 [8] - 股价较历史高点下跌62% 年初超过600美元 目前230美元 [8] - 当前股价被视为折扣买入机会 长期前景良好 [9] - 广告与应用的连接是AppLovin的核心业务 长期轨迹 pristine [10] 废物管理行业 - 废物管理被视为防御性投资和价值股 也是AI免疫标的 [10] - 该股较历史高点下跌20% 是良好的长期持仓 拥有优秀股息 [11] - 行业特征被概括为死亡 税收和垃圾 [11] 股息与收益型股票 - 特罗普莱斯是收益型标的 股息率5% 连续40年增加股息 [11] - 该公司拥有大量自由现金流 是现金机器 [12] 整体市场与投资策略 - 主要指数中纳斯达克创历史新高 标普500接近新高 但市场内部表现糟糕 处于隐形熊市 [12] - 市场下跌被视为机会而非危险信号 定价完美的股票出现回调时应果断买入并长期持有 [12] - 投资需要钢铁般的意志 坚持到底 做长期投资者 [12] 黄金与宏观经济 - 黄金是长期投资 全球宏观经济正从央行法定货币向区块链和稳定币转型 [16] - 去中心化金融正在到来 需要硬资产作为最终锚定 黄金是唯一选择 [16] - 黄金任何下跌都是买入机会 始终处于前沿 [16] - 投资需要钢铁般的意志 坚持到底 同时用黄金作为对冲和现实锚定 [17] 巴西市场与地缘政治 - 巴西第一轮选举中博索纳罗取得决定性胜利 市场上涨12% 巴西货币对美元走强 [13] - 巴西可能成为美国强大盟友 南美可能整体与美国结盟 [13] - 这是巴西自2020年以来最佳市场反弹 但10月25日决选存在不确定性 [14] - 对过去几次选举的公正性存在担忧 [15]