GT Biopharma Oral Presentation at the SITC 2026 Annual Meeting
Globenewswire· 2026-11-09 20:00
GT Biopharma showcased new preclinical data in an oral presentation at SITC demonstrating an enhanced effect of combining GTB-5550, a B7-H3-targeted tri-specific NK cell engager (TriKE®), with a KRAS inhibitor (KRASi), which was shown to sensitize pancreatic tumor cells to NK cell cytotoxicity The new data show that the combination promotes NK cell infiltration to provide superior disease control in orthotopic xenograft models, and provides novel mechanistic insight into KRAS-dependent anti-tumor NK regulat ...


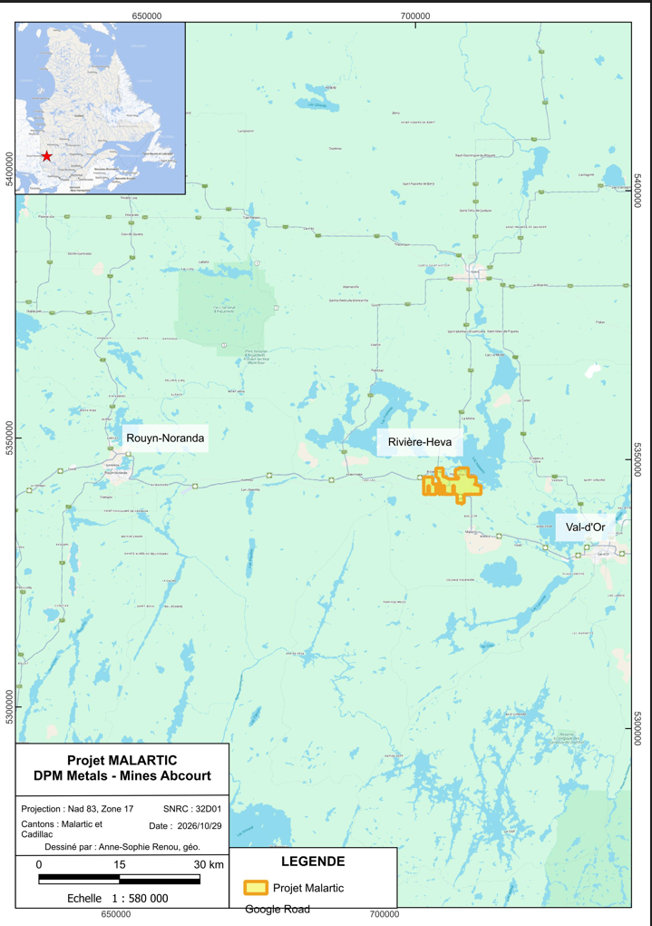
Brady Corporation Strengthens Board with Finance and Technology Leaders Scott J. Robinson and Kenneth J. Spangler
Globenewswire· 2026-11-09 20:00
董事会人事变动 - Brady Corporation(纽约证券交易所代码:BRC)宣布Scott J. Robinson和Kenneth J. Spangler加入其董事会,任命于2026年11月9日生效 [1] - 公司董事会主席Bradley C. Richardson表示欢迎Scott加入,认为其战略与财务专业知识以及丰富的并购经验使其成为Brady历史上激动人心时期的出色人选 [3] - Richardson同时祝贺即将退休的董事会成员Pat Allender在Brady董事会服务19年,称其广泛的战略和财务专业知识及稳健判断对董事会极为宝贵,其贡献帮助引导Brady度过了多年成功的增长与变革 [3] - 公司总裁兼首席执行官Vineet Nargolwala表示,Scott的财务领导力和并购经验以及Ken在全球企业规模上领导技术运营的过往记录将带来互补视角,有助于公司执行战略并推动盈利增长,同时感谢Pat 19年来对董事会的服务 [4] Scott J. Robinson背景 - Scott J. Robinson于2015年至2024年退休前担任Donaldson Filtration Solutions的高级副总裁兼首席财务官,该公司是技术驱动过滤产品和解决方案的全球领导者 [2] - 在加入Donaldson之前,其在Imation Corp工作11年,担任多个财务领导职务,最近担任首席财务官,此前还在Deluxe Corporation担任多个财务领导职务,并在PricewaterhouseCoopers开始职业生涯并获得注册会计师证书 [2] - Robinson拥有圣克劳德州立大学会计学理学学士学位,并毕业于哈佛大学高级管理项目 [2] - Robinson表示Brady致力于通过创新、研发、技术投资和战略性并购推动盈利增长,以长期为股东创造价值,期待分享其战略和财务见解,包括在并购整合方面的经验,并与Brady领导团队和董事会合作继续提升股东价值 [3] Kenneth J. Spangler背景 - Kenneth J. Spangler于2018年至2024年退休前担任FedEx执行副总裁、信息技术和首席信息官、全球运营技术负责人 [3] - 在FedEx 33年的职业生涯中,Spangler担任过众多高级 executive 技术领导职位,包括担任FedEx各主要运营公司的首席信息官 [3] - Spangler拥有匹兹堡大学信息科学理学学士学位 [3] - Spangler表示Brady对创新和技术投资的承诺一直令人印象深刻,近期收购Honeywell PSS业务为Brady及其客户创造了重大新机遇,期待通过其数十年领导全球企业技术、运营创新和数字化转型的经验为董事会做出贡献 [4] - Richardson表示Ken在全球企业深厚的技术领导经验使其非常适合公司董事会,其领导大规模信息技术运营的背景在Brady持续投资创新和工业技术时将尤其有价值 [4] 公司概况 - Brady Corporation是一家全球工业技术公司,也是识别、安全和生产力解决方案的领先提供商,帮助各种规模的组织识别、连接、保护、跟踪和优化最重要的事物 [4] - 通过将值得信赖的识别技术与先进的数据采集、企业移动性、软件和工作流程解决方案相结合,Brady的全面产品使客户能够在最关键职能和全球最严苛环境中提高安全性、生产力、准确性和运营绩效 [4] - 110多年来,Brady在制造、物流、医疗保健、电子、电信、航空航天、建筑和其他关键行业建立了信任并展示了其对创新的承诺,使客户的工作更安全、更智能、更互联 [4] - 公司总部位于威斯康星州密尔沃基,全球拥有约9,300名员工,股票在纽约证券交易所交易,代码为BRC [5]


Abcourt Obtains Necessary Authorizations to Commence Drilling on the Malartic Property, Held in Joint Venture with DPM Metals
Globenewswire· 2026-11-09 20:00
文章核心观点 - Abcourt Mines获得魁北克自然资源部颁发的ATI授权,Malartic合资项目即将启动钻探工作 [1] - 该授权是关键监管里程碑,允许在Malartic矿区开展钻探,DPM Metals担任项目运营方 [1] - 钻探计划第一阶段将实施6000米钻探,战略性分布于整个矿区 [8] - 项目资金按比例分摊(DPM Metals 51% / Abcourt 49%),Abcourt出资以维持49%权益并避免股权稀释 [8][6] 项目战略位置与地质潜力 - Malartic矿区两侧直接与Agnico Eagle的矿权区相邻,后者正在积极开发Marban项目 [3][6] - 2026-2027钻探活动第一阶段旨在跟进此前勘探项目在Parfouru与Dumagami剪切带之间、Blake River Group坚硬地层中识别的高品位金矿交叉点 [4] - 除金矿潜力外,Malartic矿区还具有发现富金多金属火山成因块状硫化物(VMS)矿化的机会,Bousquet Formation穿越该区域,该地层被认为是赋存Bousquet-La Ronde矿集区世界级VMS矿床的肥沃地质单元 [4] - 此前钻探的MLDD05和MLDD06孔在该区域穿过了蚀变双峰式中酸性火山岩单元,包括厚度超过50米的流纹岩,具有FII型和FIII1型地球化学肥沃性特征 [5] - 由于该区域地质和地层知识仍然有限,计划在Bousquet Formation布置新钻孔,以正确评估其赋存VMS矿化足迹的潜力 [5] 钻探优先目标 - 钻探将优先针对三个关键远景区以跟进过往结果并评估潜力:Malrobic和ASPI剪切带相关金矿目标以及Bousquet Formation金-多金属VMS目标 [8] - ASPI远景区:2019年MLDD015孔在镁铁质火山岩与石墨页岩接触带中穿获6.8米品位4.2克/吨金,其中包括2米高品位段12.7克/吨金 [9] - Malrobic目标区:此前MLDD016孔在镁铁质火山碎屑岩中穿获15米品位1.3克/吨金,其中包括0.6米品位27.9克/吨金 [9] 合资伙伴DPM Metals背景 - DPM Metals Inc.(前称Dundee Precious Metals)是一家总部位于加拿大的国际贵金属矿业公司,在保加利亚、波斯尼亚和黑塞哥维那、塞尔维亚和厄瓜多尔拥有运营和项目 [7] - DPM为Malartic合资项目51%的所有者和运营方 [7] - DPM以运营纪律、资金充足的成长开发管道和显著的勘探成功记录著称,自2023年以来已有四项重大新发现 [8] - DPM将利用其 proven 技术能力和高环境与社会标准来实现项目的发现潜力,其总部位于加拿大多伦多 [10] 公司表态与背景 - Abcourt总裁兼首席执行官Pascal Hamelin表示,Malartic合资项目即将开始的钻探工作证实了公司资产组合的质量,公司为能与合作伙伴DPM Metals共同参与第一阶段钻探工作感到自豪 [14] - Malartic合资项目是Abcourt Mines与Pershimex Resources Corporation合并时收购的资产之一 [14] - Abcourt Mines是一家加拿大开发公司,资产战略性分布于加拿大魁北克西北部,公司拥有Sleeping Giant矿山和选厂,并专注于该处的开发活动 [17] - 公司副总裁勘探Robert Gagnon(P.Geo.)已核实并批准新闻稿中的技术信息 [16]
Ocular Therapeutix™ Reports Third Quarter 2026 Financial Results and Business Highlights
Globenewswire· 2026-11-09 20:00
文章核心观点 - Ocular Therapeutix公司AXPAXLI™用于湿性年龄相关性黄斑变性(wet AMD)的新药申请(NDA)按计划于2026年第四季度提交,基于与FDA多次沟通(包括2026年9月Pre-NDA会议)确认的505(b)(2)监管路径 [1][5] - SOL-1事后分析显示,无早期持续性视网膜积液及积液变异性患者视觉结局更优、补救注射更少,SOL-R前瞻性排除此类患者,约20%原本合格受试者因此被排除出随机化 [1][7][10] - SOL-R主要终点从第56周移至第40周,以确保所有受试者在第52周中期安全性分析前完成主要疗效访视,关键次要终点维持在第56周和第96周 [1][5] - SOL-X enrollment持续进行,计划基于SOL-1显示的耐久性将开放标签方案调整为每48周给药一次 [1][3] - HELIOS-3糖尿病视网膜病变3期试验enrollment推进中 [1][11] - 商业准备活动加速,包括商业基础设施投资、市场准入规划和上市执行能力建设 [1][10] - 公司任命Riad Sherif医学博士为董事会成员,其拥有Alcon、Novartis、Sanofi和Oculis的丰富全球商业经验 [1][9][10] - 截至2026年9月30日现金余额5.306亿美元,预计资金可支撑运营至2028年 [1][12] AXPAXLI NDA提交与监管进展 - 2026年9月完成积极的Pre-NDA会议后,AXPAXLI用于wet AMD的NDA提交按计划于2026年第四季度进行 [5] - 计划中的NDA将由SOL-1第52周疗效数据、SOL-1及SOL-R第52周中期安全性数据以及确证性证据支持 [5] - 公司计划在NDA审评过程中提交两项3期试验中接受多次AXPAXLI注射的受试者数据,以支持重复给药纳入标签(如获批) [5] - 公司与FDA就505(b)(2)监管路径保持一致,该路径相比传统505(b)(1)新分子实体路径可能缩短FDA审评时间最多60天 [5] - SOL-1拥有特殊方案评估(SPA)协议,加上积极的Type C和Pre-NDA会议,为计划中的NDA提交提供了坚实基础 [5] - SOL-R第52周中期安全性分析将于2026年第四季度进行,中期安全性数据将纳入NDA提交 [5] - 结合SOL-1安全性数据库,SOL-R第52周中期安全性分析将使总体安全性数据集涵盖超过300名接受AXPAXLI治疗后至少一年随访的患者,符合FDA要求 [5] - SOL-R将按照与FDA对齐的设盲计划保持盲态至第2年末(第96周) [5] SOL-1事后分析结果 - 在2026年美国眼科学会(AAO)年会上展示的事后分析显示,SOL-1第8周时71%的AXPAXLI治疗受试者达到定量干涸(6x6 OCT扫描中总视网膜积液体积≤10nL),采用可检测微量积液的AI分析方法 [5] - 在上述受试者中,约70%通过该严格标准在第36周仍保持定量干涸,凸显早期疾病稳定患者的解剖学控制耐久性 [2][6] - 在2026年Empire Forum展示的后续事后分析显示,SOL-1中28%的AXPAXLI治疗受试者存在早期持续性积液(第8周中央亚field厚度较基线变化>30µm) [7] - 这些早期持续性积液受试者视觉结局更差、总视网膜积液体积变异性增加、补救注射需求增加,且首次补救注射时间提前32周 [2][7] - 基于SOL-R筛选期排除标准,这些受试者不太可能在SOL-R中获得随机化资格 [7] SOL-R试验设计更新与筛选分析 - SOL-R筛选初步分析表明,约20%原本合格受试者因早期持续性积液或积液波动被排除出随机化 [1][10] - 该约20%的排除比例与公司基于历史文献的预期一致,并得到SOL-1类似发现的验证 [10] - SOL-R采用随机化前六个月的患者富集策略,包括三次任何抗VEGF治疗筛选剂量(排除brolucizumab-dbll)及监测,以排除早期持续性积液或显著视网膜积液波动的受试者 [27] - SOL-R主要终点从第56周更新至第40周,topline结果按计划于2028年第一季度在关键次要终点评估后公布 [5] - 主要终点修改流程于2026年5月Type C会议后启动,后续FDA沟通、方案整合、IRB批准和FDA对齐均在计划中期安全性分析前完成 [5] - SOL-R将继续保持盲态至第96周,以评估关键次要终点及其他次要终点,包括与aflibercept(8mg)的优效性以及相对于aflibercept(2mg)的纤维化和萎缩预防 [5] - SOL-R设计为非劣效性试验,评估AXPAXLI与标签剂量aflibercept(2mg)第40周平均BCVA变化非劣效,非劣效界值为95%置信区间下限-4.5个字母 [28] - SOL-R于2025年12月完成640名受试者随机化 [26] SOL-X试验与给药方案调整 - 基于AXPAXLI在SOL-1中展示的长达48周耐久性,公司计划将SOL-X给药间隔修改为反映AXPAXLI真实世界给药潜力 [3][9] - SOL-X中绝大多数试验研究者和合格患者已选择参与 [9] - 在SOL-1或SOL-R中成功完成两年随访的受试者有资格入组这项评估AXPAXLI长期安全性和结局的三年开放标签扩展研究 [9] - SOL-X所有受试者将每48周接受AXPAXLI给药,从第1天开始(SOL-1第104周访视或SOL-R第96周访视完成后),并在第48周和第96周再次给药 [30] - 公司认为AXPAXLI持续VEGF抑制可能降低wet AMD中纤维化和萎缩的发生率,从而改善长期结局 [9] 三项wet AMD试验的互补定位 - SOL-1证明了AXPAXLI相对于单次aflibercept(2mg)注射的优效性,许多受试者耐久性超过48周 [9] - SOL-R设计为证明相对于每8周aflibercept(2mg)的非劣效性,以及AXPAXLI可安全每六个月给药,同时评估相对于aflibercept(8mg)的潜在优效性 [9][11] - SOL-X将评估48周给药间隔的耐久性以及早期启动AXPAXLI治疗的潜在长期视觉和解剖学获益 [11] - 三项研究共同支持全面的临床特征,强化AXPAXLI在临床实践中的潜在疗效、耐久性和灵活性 [11] HELIOS-3糖尿病视网膜病变试验 - HELIOS-3是公司糖尿病视网膜病变的潜在单注册试验,enrollment推进中 [11] - 该试验评估AXPAXLI每12个月(Q48W)给药 versus 假注射,约620名患者,设计支持糖尿病视网膜疾病广泛标签,包括非中心累及性糖尿病黄斑水肿(DME)患者 [11][32] - 首例患者在2025年11月随机化 [32] - 主要终点为第56周糖尿病视网膜病变严重程度评分(DRSS)较基线的2步变化状态(≥2步改善、≥2步恶化、任一方向<2步变化) [34] 商业准备与董事会任命 - 公司认为AXPAXLI有望成为首个获批用于wet AMD的玻璃体内缓释维持治疗药物 [10] - 公司持续推进商业准备活动,预期AXPAXLI潜在美国上市(如获批),在商业基础设施、市场准入规划和上市执行能力方面持续投资 [10] - 公司市场研究表明,仅基于SOL-1数据,医生对AXPAXLI特征表现出强烈兴趣,上市规划活动旨在支持潜在监管批准后的快速医生采纳和广泛患者可及 [10] - Riad Sherif医学博士被任命为董事会成员,其现任Oculis Holding AG首席执行官兼董事,此前在Novartis Venture Fund担任驻场企业家(2016-2017),2014-2016年担任Alcon欧洲、中东和非洲总裁 [9] - Sherif博士将与Seung Suh Hong博士重叠至今年年底,之后Hong博士将退出董事会 [10] 2026年第三季度财务业绩 - 截至2026年9月30日总现金及现金等价物为5.306亿美元,较2025年12月31日的7.3706亿美元下降 [12][45] - 公司认为当前现金余额足以支撑计划运营费用、债务服务义务和资本支出需求至2028年,该预测包括SOL-1完成及SOL-R、SOL-X和HELIOS-3继续执行,以及AXPAXLI潜在FDA批准和初始上市的预商业活动投资 [12] - 该现金预测不包括公司预计扩大制造能力和商业团队所需的全部费用(如获批) [12] - 2026年第三季度总净收入为1290万美元,2025年同期为1450万美元 [13][48] - 2026年第三季度研发费用为7480万美元,2025年同期为5240万美元,同比增长反映HELIOS-3糖尿病视网膜病变研究和SOL-X长期扩展研究enrollment加速以及支持扩大临床试验活动的人员和基础设施增加 [14][48] - 2026年第三季度销售和营销费用为1570万美元,2025年同期为1310万美元,反映人员增加和预商业投资以准备AXPAXLI潜在wet AMD上市 [15][49] - 2026年第三季度一般和行政费用为1880万美元,2025年同期为1600万美元,反映人员成本增加和额外基础设施以支持扩大临床试验范围和制造扩张 [16][49] - 2026年第三季度净亏损为9480万美元,每股基本和稀释净亏损0.42美元,2025年同期净亏损6940万美元,每股净亏损0.38美元 [17][49] - 截至2026年11月6日流通股约2.2亿股 [17] 行业背景:wet AMD与糖尿病视网膜疾病 - wet AMD是导致严重不可逆视力丧失的主要原因,全球约1480万人受影响,美国约180万人 [35] - wet AMD因黄斑区异常新生血管生长和高渗透性及视网膜血管性导致视力丧失,主要由局部VEGF上调刺激 [35] - 当前治疗挑战包括脉冲式重复眼内注射、治疗相关不良事件以及高达40%的患者在开始治疗后一年内停药且疾病持续进展,导致治疗不足和缺乏长期视力改善 [35] - 糖尿病视网膜病变是最常见的视网膜疾病类别,全球估计影响超过1.03亿人,多达半数糖尿病患者预期在其一生中发展为某种形式的DR [37] - 美国640万NPDR患者中不到1%目前接受治疗,尽管已有获批抗VEGF疗法,主要由于频繁注射负担 [37] - DME是工作年龄人群视力丧失的主要原因,抗VEGF药物获批治疗DME但通常需要频繁玻璃体内注射,给患者和医生带来显著负担 [38]

Medicenna Presents ABILITY-1 Data at SITC 2026 Showing 40% ORR in Gastrointestinal Cancer Patients with Biomarker Enriched Tumors Resistant to Approved Therapies
Globenewswire· 2026-11-09 20:00
文章核心观点 - Medicenna公司在SITC 2026年会上公布MDNA11(一种“非α型β增强”IL-2超级激动剂)单药或联合帕博利珠单抗治疗晚期实体瘤的Phase 1/2 ABILITY-1研究新临床数据,显示在MSI-H或MSS TMB-H胃肠道癌症中达成40%客观缓解率和80%疾病控制率,且在ICI难治性晚期黑色素瘤和MSS子宫内膜癌中展现持久活性 [1][4][7] - 公司认为MDNA11有望解决检查点抑制剂失败后多种癌症的重大未满足需求,并计划推进至ICI耐药MSI-H/TMB-H胃肠道癌症的Phase 2注册性试验 [6][7][23] MSI-H/TMB-H胃肠道癌症疗效数据 - 在20例可评估的MSI-H或MSS TMB-H胃肠道癌症患者中,MDNA11±帕博利珠单抗达成40% ORR(8/20)和80% DCR(16/20),缓解见于结直肠癌、胰腺导管腺癌、胆管癌和肛管鳞状细胞癌等多种GI肿瘤类型 [5][12] - 该队列经重度预处理,既往系统治疗中位线数为三线(范围1-10),65%曾接受ICI治疗,45%接受过至少四线既往系统治疗,35%基线时有活动性肝转移 [5] - 联合队列中5/8缓解为确认缓解,ORR包含未确认和持续缓解,中位缓解持续时间未达到且缓解持续中 [12] - MDNA11单药:36% ORR(4/11)和82% DCR(9/11);MDNA11+帕博利珠单抗:44% ORR(4/9)和78% DCR(7/9);ICI难治亚组:31% ORR(4/13),其中单药33% ORR(3/9)、联合25% ORR(1/4)[12] - 55%可评估患者(11/20)观察到肿瘤消退 [12] - 与已发表post-ICI数据集相比(ICI再挑战ORR约11%、化疗±靶向治疗ORR约12-13%、新兴挽救方案ORR约7-22%),该40%缓解率表现突出,但公司提示跨试验比较仅为描述性 [8] 肝转移患者单药活性 - 4/4例有可测量肝靶病灶的MSI-H GI患者接受MDNA11单药治疗后肝病灶均消退 [13] - 在PDAC、CRC和胆管癌患者中,全部8个可测量肝靶病灶(100%)均消退 [13] - 肝转移与MSI-H/dMMR GI癌症检查点抑制后较低缓解率和较短无进展生存期相关,研究者认为持续肝病灶消退具有临床意义,可能由独特的β增强设计和白蛋白导向定位驱动 [9] ICI耐药皮肤黑色素瘤数据 - ABILITY-1在重度预处理的IV期皮肤黑色素瘤中显示MDNA11单药及联合帕博利珠单抗的持久活性,方案定义扩展队列(N=18)中100%为IV期疾病,90%既往暴露于PD-1和CTLA-4双重治疗,30%有肝转移 [10] - 在预定义扩展队列中,继发性ICI耐药患者接受MDNA11单药(n=10)ORR为30%、DCR为60%;原发性ICI耐药患者接受MDNA11+帕博利珠单抗(n=8)ORR为38%、DCR为38% [14] MSS子宫内膜癌数据 - 在继发性ICI耐药扩展队列(包括多名既往帕博利珠单抗联合仑伐替尼进展后的患者)中,MDNA11联合帕博利珠单抗达成确认ORR 28.6%(2/7)[11] 安全性特征 - ABILITY-1安全性人群(单药N=69,联合N=73)中MDNA11持续显示可管理的安全性特征 [16] - 至120 µg/kg剂量未观察到剂量限制性毒性 [22] - 超过90%的治疗相关不良事件(TRAE)为1级或2级,主要为短暂性,中位持续时间一至两天 [22] - 约65%的≥3级TRAE为实验室异常,大多无症状;4级TRAE极为罕见,占两组所有TRAE事件的0.3%,除一例外均为无症状实验室异常 [22] - 发生一例短暂性4级细胞因子释放综合征(患者基线低血压),四天内缓解;未报告5级治疗相关不良事件;加入帕博利珠单抗未观察到新安全信号 [22] - 单药和联合组治疗相关剂量降低分别为2.9%和5.5%,治疗相关永久停药分别为0%和4% [22] 后续数据披露与KOL活动 - 公司将于2026年11月10日美东时间上午9:00-10:00举办KOL网络研讨会,由MD安德森癌症中心Hussein A. Tawbi博士和START Lisbon的André Mansinho博士讨论SITC数据、新的黑色素瘤和子宫内膜癌队列数据及MDNA11临床开发潜力 [3][17] - 网络研讨会将展示ICI耐药皮肤黑色素瘤和MSS子宫内膜癌队列的新数据 [3][15] 公司与行业背景 - Medicenna是一家临床阶段免疫治疗公司,开发用于癌症和自身免疫疾病的工程化细胞因子疗法,正在推进MDNA11(长效IL-2超级激动剂)的Phase 1/2 ABILITY-1研究和Phase 1b NEO-CYT研究 [20] - 公司还在开发MDNA113(靶向PD-1×IL-2双功能免疫疗法)和MDNA209(CD122拮抗剂,阻断IL-2/IL-15信号),基于其专有BiSKIT和T-MASK平台 [20] - 公司最先进项目bizaxofusp(原MDNA55)是一种靶向IL-4 Empowered Superkine,已在五项临床试验中超过130例患者中评估,包括复发性胶质母细胞瘤Phase 2b研究,已获FDA快速通道认定及FDA孤儿药认定和欧盟孤儿药认定 [20] - MDNA11是一种研究性长效IL-2超级激动剂,设计为优先激活和扩增抗癌CD8+ T细胞和自然杀伤细胞,同时最小化对免疫抑制性调节性T细胞的刺激 [18] - ABILITY-1(NCT05086692)是一项开放标签、多中心Phase 1/2剂量递增和扩展研究,评估MDNA11单药及联合帕博利珠单抗在晚期实体瘤中的安全性、耐受性、药代动力学、药效动力学和抗肿瘤活性,与默克子公司MSD合作开展 [19]


Mentari Therapeutics Announces Closing of Merger with InMed Pharmaceuticals and Previously Announced $490 Million Financing
Globenewswire· 2026-11-09 20:00
文章核心观点 - Mentari Therapeutics完成与InMed Pharmaceuticals的合并,以股票代码“MTRI”在纳斯达克资本市场开始交易,公司定位为临床阶段生物技术公司,专注于偏头痛预防的下一代生物制剂开发 [1][4] - 公司核心管线MT-001(抗PACAP单克隆抗体)和MT-002(抗PACAP及抗CGRP双特异性抗体)针对临床验证通路,有望解决现有抗CGRP疗法应答不佳的三分之二患者群体 [1][3] - 公司通过两笔私募融资获得约4.9亿美元总收益,资金可支撑运营至2029年及多个关键数据催化剂之后 [1] 公司管线与临床进展 - MT-001为靶向PACAP的研究性单克隆抗体,具有潜在同类最佳疗效及便捷、低频皮下给药优势,Phase 1临床试验正在进行中,初始数据预计2027年中期公布 [1][3] - MT-002为靶向PACAP和CGRP的双特异性抗体,设计用于低频皮下给药,通过单分子同时作用于两条验证且互补的通路,有望较单靶点实现更强疗效,计划于2027年第一季度进行监管申报,初始数据预计2027年底公布 [1][3] - 公司管线项目由Paragon发现,公司总部位于马萨诸塞州沃尔瑟姆 [4] 融资与股权结构 - 合并交割前,公司完成此前宣布的私募融资,总收益约4.9亿美元,由Fairmount领投,Venrock Healthcare Capital Partners、ADAR1 Capital Management、Blackstone Multi-Asset Investing、Commodore Capital、RTW Investments、BB Biotech、Vivo Capital、Wellington Management、a16z Bio + Health、Janus Henderson Investors、TCGX、Deep Track Capital、Farallon Capital、Perceptive Advisors、Sirenia Capital Management LP及其他领先投资管理机构参与 [1] - 融资收益包括5000万美元此前发行可转换票据的转换及应计利息 [1] - 反向股票分割、私募融资及合并完成后,合并公司普通股及普通股等价物(包括普通股、预融资权证、优先股,不包括股权奖励对应的股份)合计约5830万股流通在外 [1] 上市与治理 - 公司股票于2026年11月9日起在纳斯达克资本市场以“Mentari Therapeutics, Inc.”名称及“MTRI”代码交易 [1] - 合并交割同时,公司宣布任命Todd Shegog为董事会成员,担任审计委员会主席,其在生物技术和制药行业拥有超过30年财务、运营、企业战略及合规经验 [2] 行业背景 - 偏头痛是全球最广泛且治疗不足的神经系统疾病之一,影响全球超过10亿人 [3][4] - 靶向CGRP疗法的获批标志着偏头痛治疗转折点,但显著未满足需求仍然存在,许多患者尽管接受现有治疗仍持续经历频繁且致衰的偏头痛发作 [3] - PACAP为新兴且临床验证的靶点,公司认为靶向互补通路的双特异性抗体代表偏头痛治疗的下一个前沿,有望重新定义治疗格局并解决现有疗法的局限性 [1][3]
DoubleU Games and DoubleDown Interactive Enter into Agreement for an All-Cash Tender Offer at US$16.25 per ADS
Globenewswire· 2026-11-09 20:00
SEOUL, South Korea, Nov. 09, 2026 (GLOBE NEWSWIRE) -- DoubleU Games Co., Ltd. (KRX: 192080) (“DoubleU Games”) and DoubleDown Interactive Co., Ltd. (Nasdaq: DDI) (“DoubleDown”) today announced that they have entered into a definitive Tender Offer and Post-Offer Cooperation Agreement (the “Agreement”), under which DoubleU Games will commence an all-cash tender offer to acquire all outstanding American Depositary Shares of DoubleDown (“ADSs,” each representing one-twentieth (1/20) of one common share of Double ...


Silexion Therapeutics Announces 1-for-24 Reverse Share Split
Globenewswire· 2026-11-09 20:00
核心观点 - 公司宣布按1比24的比例进行反向拆股,旨在维持纳斯达克上市资格、修复最低买入价缺陷并强化资本结构以支持临床推进 [2][4][5] - 反向拆股预计将提升每股交易价格、降低波动性、拓宽可参与公司故事的投资者范围,并增强公司为SIL204持续研发融资的灵活性 [4] - 公司正推进SIL204在局部晚期胰腺癌的2/3期临床试验,已于9月完成首例患者给药 [4] 反向拆股具体安排 - 反向拆股将在2026年11月10日收盘后生效,拆股调整后的普通股将于2026年11月11日开盘时在纳斯达克资本市场以现有股票代码SLXN开始交易 [2] - 拆股后新股CUSIP编号为G1281K163 [2] - 每24股已发行流通普通股将自动合并为1股 [3] - 普通股面值将按比例从每股0.135美元提高至每股3.24美元 [3] - 不发行零碎股,DTC系统中直接参与者若有权获得零碎股,将各获得向上取整的整股 [3] - 以簿记形式持股的记录股东无需采取任何行动,股份将自动调整;通过经纪商或名义持有人持股的股东也无需采取行动,其持股数量将在经纪账户中自动调整 [4] 拆股目的与战略意义 - 反向拆股旨在使公司重新符合纳斯达克上市规则5550(a)(2)规定的最低买入价要求 [5] - 该调整预计有助于提升公司的市场地位并支持其战略增长举措,包括便利公司进行股权融资 [5] - 公司董事长兼首席执行官Ilan Hadar表示,此次反向拆股是维护纳斯达克上市地位、巩固支持临床执行的资本结构的审慎举措 [4] - 公司相信可借此在资本市场实现更稳健的财务状况,并 remediate 未解决的纳斯达克上市缺陷 [4] 公司业务与研发进展 - 公司是一家临床阶段肿瘤学生物技术公司,专注于开发针对携带突变KRAS致癌基因、治疗选择有限的实体瘤的创新疗法,KRAS通常被认为是人类癌症中最常见的致癌基因驱动因素 [6] - 公司第一代产品候选药物已完成2a期临床试验,与单纯化疗对照组相比显示出积极趋势 [6] - 公司正在推进领先的第二代产品候选药物SIL204(一种小干扰RNA)进入2/3期临床评估 [6] - 公司致力于推动肿瘤学治疗进展,并进一步开发其用于局部晚期胰腺癌的领先产品候选药物 [6] - 2/3期试验包括约18例患者的安全性导入队列和约166例患者的随机扩展队列 [8] - 公司需完成以色列和德国额外医疗中心的标准站点激活程序 [8]
Tonix Pharmaceuticals Reports Third Quarter 2026 Financial Results and Operational Highlights
Globenewswire· 2026-11-09 20:00
核心观点 - 公司2026年第三季度TONMYA净销售额约1500万美元,环比增长37%,总处方量、新处方量和续方量均实现增长,支付方覆盖扩大至约1.66亿覆盖人群(约占美国约3.14亿覆盖人群的53%),销售队伍于2026年9月1日新增50名代表后达到约150人 [1][3][7] - 公司战略聚焦于支持TONMYA增长并推进核心临床项目,包括TNX-102 SL用于重度抑郁症、TNX-4800用于莱姆病预防以及研究者发起的TNX-1500预防肾移植排斥研究 [1][3] - 截至2026年9月30日,公司拥有现金及现金等价物约1.63亿美元,较2025年12月31日的约2.076亿美元有所下降 [1][12] TONMYA产品表现 - TONMYA(盐酸环苯扎林舌下片)是一种中枢作用、非阿片类镇痛药,获批用于成人纤维肌痛治疗,于2025年11月17日上市 [4] - 第三季度总处方量环比增长28%至16,375份,其中包括通过公司数字药房渠道促成的过渡处方,过渡处方代表在覆盖判定待定期间提供的初始患者配药,不立即产生净产品收入 [7] - 新处方量环比增长17%,续方量环比增长56% [7] - TONMYA覆盖范围目前总计约1.66亿覆盖人群,约占美国约3.14亿覆盖人群的53%,公司持续与商业支付方、管理式Medicare和Medicaid合作以扩大患者可及性 [7] - 2026年7月,公司宣布一项重大管理式Medicare协议,新增约900万Medicare覆盖人群 [7] - 2026年9月,公司宣布第二项重大管理式Medicare协议,新增约2100万Medicare覆盖人群 [7] - 2026年9月1日,公司为TONMYA销售队伍新增50名代表,完成至约150名销售代表的计划扩张 [7] - 2026年9月8日,公司宣布晋升Thomas Englese为首席商务官,其自2024年9月起担任商业运营执行副总裁 [7] - 2026年10月2日,公司披露收到Dr. Reddy's Laboratories Ltd.及Dr. Reddy's Laboratories, Inc.通知,其已向FDA提交包含Paragraph IV专利认证的简化新药申请,寻求TONMYA仿制药版本,公司打算积极维护其与TONMYA相关的知识产权以对抗侵权 [7][8] 研发管线进展 - 中枢神经系统:TNX-102 SL(盐酸环苯扎林舌下片)用于重度抑郁症的HORIZON研究正在招募中,该研究为潜在关键性、为期六周、随机、双盲、安慰剂对照的2期研究,评估TNX-102 SL 5.6 mg作为成人重度抑郁症一线单药治疗 [9] - 传染病:TNX-4800(抗OspA单克隆抗体)为长效人源单克隆抗体,正在美国开发用于莱姆病的季节性预防 [10] - 免疫学:TNX-1500(mosdaprubart)为二聚体Fc修饰人源化抗CD40L单克隆抗体,为第三代抗CD40L单克隆抗体,处于2期就绪状态,开发用于预防肾移植排斥和治疗自身免疫性疾病 [11] - 马萨诸塞州总医院的一项2期、开放标签、研究者发起的研究预计于2027年第一季度启动,将招募五名成人肾移植受者 [11] - 2026年8月3日,公司宣布收到FDA Type C会议积极官方纪要,FDA正在审阅最终研究方案 [17] - 适应性2期TRAIL实地研究预计在FDA最终同意研究方案后于2027年第一季度开始 [17] - 公司有望在2027年第一季度向2期临床研究中心交付研究用产品 [17] 财务表现 - 2026年第三季度净产品收入约1720万美元,而2025年同期为330万美元,由TONMYA、Zembrace SymTouch和Tosymra的净销售额合计构成 [14] - 第三季度TONMYA净销售额约1500万美元,Zembrace SymTouch和Tosymra净销售额约220万美元,而2025年同期为330万美元 [14] - 2026年第三季度销售成本约130万美元,而2025年同期为140万美元,销售成本下降由产品结构变化驱动 [14] - 2026年第三季度研发费用约2580万美元,而2025年同期为930万美元,增加1650万美元,主要归因于制造费用增加980万美元、临床费用增加360万美元、非临床费用增加110万美元以及员工相关成本增加150万美元 [15] - 2026年第三季度销售、一般及行政费用约4560万美元,而2025年同期为2570万美元,增加1990万美元,主要归因于销售和营销费用增加1350万美元、员工相关费用增加410万美元和专业费用增加150万美元,这些增长主要反映2025年11月TONMYA上市后的商业化活动 [16] - 2026年第三季度归属于普通股股东的净亏损为5330万美元,或基本和稀释每股2.89美元,而2025年同期净亏损为3200万美元,或基本和稀释每股3.59美元 [18] - 2026年第三季度基本和稀释加权平均普通股股数为18,440,773股,而2025年同期为8,922,792股 [18] - 截至2026年9月30日,现金及现金等价物约1.63亿美元,而2025年12月31日约2.076亿美元;截至2026年9月30日止九个月经营活动净现金使用约1.256亿美元,而2025年同期约6020万美元 [12] - 公司认为截至2026年9月30日的现金资源,加上2026年9月30日后股权发行筹集的约150万美元净收益,将满足其运营和资本支出需求至2027年第三季度初 [13] - 截至2026年11月6日,公司已发行普通股19,431,516股 [13] - 2026年第三季度产品收入净额为17,234千美元,2025年同期为3,290千美元;九个月产品收入净额为37,656千美元,2025年同期为7,717千美元 [25] - 2026年第三季度运营亏损为55,432千美元,2025年同期为33,067千美元;九个月运营亏损为139,504千美元,2025年同期为77,417千美元 [25] - 截至2026年9月30日总资产为242,426千美元,总负债为42,941千美元,股东权益为199,485千美元;截至2025年12月31日总资产为277,171千美元,总负债为32,021千美元,股东权益为245,150千美元 [27] 公司概况 - 公司为完全整合的商业阶段生物制药公司,专注于中枢神经系统疾病、传染病和免疫学领域存在高度未满足医疗需求的情况 [21] - TONMYA为公司旗舰 internally conceived and developed 药物,是超过15年来首个获FDA批准的纤维肌痛治疗药物 [21] - 公司中枢神经系统商业基础设施支持其上市产品,包括急性偏头痛产品Zembrace SymTouch(舒马曲坦注射液3 mg)和Tosymra(舒马曲坦鼻喷雾剂10 mg) [21] - 公司正在2期临床研究中延伸TONMYA背后的科学,评估TNX-102 SL在重度抑郁症(公司主导研究)和急性应激障碍/急性应激反应(研究者发起研究)中的潜力 [21] - 公司还在推进单克隆抗体TNX-4800(抗OspA单抗)用于美国莱姆病预防,并在免疫学领域开发TNX-1500(抗CD40L单抗),一种第三代CD40配体抑制剂,用于预防肾移植排斥(研究者发起研究) [21]


Aura Biosciences Reports Third Quarter 2026 Financial Results and Recent Business Highlights
Globenewswire· 2026-11-09 20:00
Phase 3 CoMpass trial on track for topline data in 2H 2027; all participants have completed treatment visits Established relationship with industry-leading CDMO providing designated manufacturing capacity for bel-sar Early choroidal melanoma investor and analyst virtual event planned for December 8, 2026 Expected cash runway into 1H 2029 BOSTON, Nov. 09, 2026 (GLOBE NEWSWIRE) -- Aura Biosciences, Inc. (NASDAQ: AURA) (“Aura” or the “Company”) a clinical-stage biotechnology company developing a potentially tr ...