What International Business Machines (IBM) Said on Its Q3 Earnings Call
MarketBeat· 2026-10-22 09:03
International Business Machines NYSE: IBM reported third-quarter 2026 revenue growth of 6% at constant currency, led by accelerating software sales, infrastructure demand and modest consulting growth. The company said operating pre-tax margin expanded 70 basis points and diluted operating earnings per share rose 11%. IBM Chairman, President and CEO Arvind Krishna said the results exceeded the base case outlined in July and reflected "acceleration across our segments," including 9% software growth, 5% infras ...


Knight-Swift Transportation Q3 Earnings Call Highlights
MarketBeat· 2026-10-22 09:03
Knight-Swift Transportation NYSE: KNX reported higher third-quarter earnings and revenue as pricing, network efficiency and logistics margin recovery supported results across its asset-based businesses. Management said the company is seeing strengthening conditions in the one-way truckload market, while its fourth-quarter outlook calls for further truckload improvement offset by typical seasonal declines in other operations. Third-quarter consolidated revenue rose 14.2% year over year, while revenue excludi ...

What SAP (SAP) Said on Its Q3 Earnings Call
MarketBeat· 2026-10-22 09:03
核心观点 - SAP 2026年第三季度业绩表现突出,云收入与营业利润实现双位数增长,人工智能能力需求、云迁移及Business Data Cloud持续支撑订单增长 [1] - 首席执行官称本季度为“出色季度”,当前云积压订单达241亿欧元,按固定汇率同比增长26% [2] - 云收入增长25%至67亿欧元,总营收增长12%至103亿欧元,为SAP历史上首次季度营收突破100亿欧元 [2] - 非IFRS营业利润增长18%至超过30亿欧元,50大交易中有9笔包含AI和Business Data Cloud产品 [3] 云ERP与AI驱动增长 - 云ERP套件收入增长28%,占总云收入的89% [4] - 软件许可收入下降9%,服务收入按固定汇率下降5% [4] - 尽管服务收入下降,首席财务官称总营收增长是“非凡成果”,反映了业务结构的转变 [4] - 亚太日本及欧洲、中东和非洲地区云收入表现尤为强劲,美洲表现稳健 [5] - 巴西、法国、德国、意大利、印度、韩国和西班牙表现突出,瑞士、英国和美国尤为强劲 [5] - AI已成为客户迁移至SAP RISE和GROW云产品的关键因素,客户利用AI工具加速转型和迁移,Business Data Cloud被用作企业AI的数据基础 [6] - 客户赢单和部署覆盖多个行业,包括BBVA、加拿大第一银行、英飞凌、弗劳恩霍夫协会、NTN公司、阿斯利康、迪卡侬、Salling Group和恒力 [7] - Mondelez、松下、罗氏和印孚瑟斯在本季度上线RISE [7] Joule Work与数据平台战略 - SAP重点推介Joule Work产品,被描述为“自主企业”的工作台,用户可通过自然语言对话与SAP系统交互、通过Joule Spaces查看数据、通过Joule Studio开发或定制AI代理 [8] - SAP提供超过70个前沿和开放权重AI模型的访问权限,不打算将客户锁定于单一首选模型,公司基于性能、价格和个体AI代理用例的成果评估模型 [9] - Business Data Cloud和知识图谱映射超过700万个字段和50万张表,以及400个数据产品和流程知识 [10] - 对Reltio和LeanIX的收购将上下文层扩展至SAP数据之外,拟收购TechWolf将把能力延伸至技能和劳动力智能领域 [10] - 客户数据和流程知识产权不会上传至大语言模型用于训练、模型改进或其他目的,LeanIX中的AI Agent Hub旨在提供管理SAP和非SAP代理的清单 [11] 利润率、现金流与内部效率 - IFRS云毛利率为73.9%,非IFRS云毛利率为74.3%,同比下降0.7个百分点 [12] - IFRS营业利润增长18%至29亿欧元 [12] - 本季度自由现金流总计17亿欧元,IFRS每股收益增长14%至1.96欧元,非IFRS每股收益增长19%至1.89欧元 [13] - 公司持续投资AI开发和产品增强,同时寻求使费用管理与营收增长保持一致 [13] - Joule Work Desktop已在超过11万名SAP员工中上线,财务、人力资源和采购等中央职能部门生产力提升20% [13] - 预计未来两年通过工程、销售、财务、人力资源和云运营领域的AI应用实现最多30亿欧元的效率增益 [14] - 公司目标将总运营费用增长(包括销售成本)控制在营收增长的约80%至90% [14] 展望与第四季度谨慎看法 - SAP目前预计2026年云收入及云和软件收入将落在此前指引区间的高端,公司重申了当前云积压订单、营业利润和自由现金流的指引 [15] - 公司仍预计2026年按固定汇率计算的当前云积压订单增长将略有减速,原因包括宏观经济和政治不确定性以及更大的收入基数 [16] - 第四季度约占SAP年度订单量的50% [16] - 首席财务官表示公司继续计划2027年总营收增长加速,但警告第四季度订单趋势、宏观经济条件以及利用服务驱动云和AI采用的战略可能使该轨迹更具挑战性 [17] - 公司表示将全力聚焦于维持增长加速所需的关键第四季度订单 [17] 公司背景 - SAP SE是一家全球企业软件公司,总部位于德国沃尔多夫,由五名前IBM员工于1972年创立,最初开发帮助企业内部整合会计和运营数据的软件 [18] - 公司已发展成为云业务应用和企业技术的主要提供商,产品组合包括企业资源规划软件(含SAP S/4HANA Cloud)以及财务、采购、供应链管理、人力资源、客户体验和商业分析解决方案 [19]

SPHQ, QUAL, and MOAT Define Quality Differently. Those Rules Decide What You Own
247Wallst· 2026-10-22 09:03
文章核心观点 - 三只均宣称投资高质量企业的ETF——SPHQ、QUAL与MOAT——对“质量”的定义存在显著差异,仅四家公司同时出现在三者组合中,分别为应用材料、Chipotle Mexican Grill、Fortinet和Zoetis [1][2] - 质量定义规则直接决定投资组合构成,对投资者账户最终持有什么产生重大影响 [1] - 两只采用会计公式选股的基金(SPHQ与QUAL)彼此重合度远高于二者与依赖分析师判断的MOAT的重合度 [12] SPHQ:三项会计测试筛选标普500成分股 - SPHQ跟踪的指数对每只标普500成分股按净资产收益率、应计项目比率和财务杠杆比率三项指标打分,选取质量得分最高的100只股票 [4] - 金融和房地产公司仅按净资产收益率和杠杆率两项评分 [4] - 净资产收益率衡量相对股东权益产生的利润,应计项目比率偏好由现金而非会计分录支撑的盈利,杠杆率偏好相对账面价值债务较低的公司的 [5] - 个股权重为质量得分乘以市值,并受证券和行业约束,市值因素使大公司仍获得更大权重 [5] - SPHQ净费用率上限为0.15%,与QUAL持平,该上限至少维持至2028年8月31日 [6] - 上一财年组合换手率为38% [6] - 截至2026年4月30日,该基金对信息技术行业有显著敞口 [6] QUAL:增加盈利稳定性测试,采用MSCI指数 - QUAL跟踪的指数筛选具有高净资产收益率、稳定盈利和低债务的美国股票,费用率为0.15%,与SPHQ一致 [7] - 基准为MSCI USA Sector Neutral Quality Index [7] - 与SPHQ在盈利能力和债务方面大体重合,但增加了盈利稳定性测试,且指数提供商为MSCI而非标普 [8] - 截至2026年10月15日,QUAL的信息技术权重为37.06% [8] MOAT:由晨星分析师判断护城河与价格 - MOAT持仓定义为具有可持续竞争优势、且交易价格相对晨星公允价值估计具有吸引力的公司 [9] - 经济护城河指品牌或网络等持久优势,阻止竞争对手攫取公司利润;公允价值为分析师对股票实际价值的估计,人为判断取代公式 [10] - 公司即使会计测试得分良好,若分析师认为价格过高仍可能无法入选MOAT [10] - 截至2026年6月30日申报文件,MOAT持有55只股票 [11] - 净费用率为0.46%,远高于另外两只基金 [11] - 截至2026年10月15日每日持仓显示,Meta Platforms居首占2.95%,微软占2.86%,丹纳赫占2.84% [11] - 截至2026年9月30日,信息技术权重为25.68%,日常消费品为19.88% [11] 三只基金持仓重合度 - 截至2026年7月31日申报文件,SPHQ持有100只股票,QUAL持有125只 [12] - 两只公式基金共享49家公司 [12] - MOAT与SPHQ仅共享8家公司,与QUAL共享14家 [12] - 共享名称占MOAT净资产的15.8%(对应SPHQ)和23.4%(对应QUAL) [12] - 两只公式驱动基金彼此的一致程度远高于二者与判断驱动基金的一致程度 [12] 业绩表现对比 - 截至2026年10月20日美东时间上午11:17的价格回报:SPHQ年初至今13.32%,QUAL为14.33%,MOAT为7.76% [13][14] - 一年期回报:SPHQ为16.05%,QUAL为17.74%,MOAT为12.67% [14] - 五年期回报:SPHQ为76.08%,QUAL为71.56%,MOAT为54.42% [14] - 十年期回报:SPHQ为299.32%,QUAL为293.98%,MOAT为274.43% [14] - SPHQ与QUAL在各期间走势接近,QUAL在较短窗口领先,SPHQ在五年和十年期领先,MOAT在全部四个期间均落后 [14] - 基金价格:SPHQ为84.38美元,QUAL为225.71美元,MOAT为111.60美元 [14] 质量定义的选择与组合配置含义 - SPHQ与QUAL适合希望以0.15%费用率从财务报表机械衡量质量的投资者 [15] - MOAT适合希望由分析师判断哪些竞争优势可持续并拒绝为高估价格买单的投资者,成本更高 [15] - 同时持有SPHQ和QUAL更接近于持有一只基金,将其中任一只与MOAT组合可提供真正的分散化 [16] - 各基金下一份SEC持仓申报将显示MOAT与公式基金的低重合度是否延续 [16]


WesBanco (WSBC) Reports Q3 Earnings: What Key Metrics Have to Say
ZACKS· 2026-10-22 09:01
核心观点 - WesBanco在2026年9月止季度实现营收2.7274亿美元,同比增长4.3%,但低于Zacks共识预期的2.7634亿美元,意外偏差为-1.3% [1] - 同季度每股收益为0.89美元,低于去年同期的0.94美元,但高于共识预期的0.87美元,EPS意外偏差为+2.3% [1] - 除营收和盈利变化外,关键运营指标能更准确反映公司财务健康状况,将其与去年同期数据及分析师预期进行比较有助于预测股价表现 [2] - 公司股价过去一个月回报率为-2.2%,而Zacks标普500综合指数同期变化为+1% [3] 营收与盈利表现 - 季度营收2.7274亿美元,同比增长4.3% [1] - 营收较Zacks共识预期2.7634亿美元低1.3% [1] - 每股收益0.89美元,去年同期为0.94美元 [1] - 每股收益较共识预期0.87美元高出2.3% [1] 关键运营指标 - 效率比率为52.2%,优于五名分析师平均预期的55.6% [4] - 净息差为3.6%,与五名分析师平均预期的3.6%持平 [4] - 年化净贷款核销与回收/平均贷款为0.2%,高于五名分析师平均预期的0.1% [4] - 平均余额-总生息资产为251.6亿美元,略低于三名分析师平均预期的252.1亿美元 [4] - 一级风险资本为11.6%,与两名分析师平均预期的11.6%持平 [4] - 总风险资本为14%,与两名分析师平均预期的14%持平 [4] - 一级杠杆资本为9.9%,高于两名分析师平均预期的9.7% [4] - 总不良贷款为1.5497亿美元,高于两名分析师平均预期的1.3838亿美元 [4] - 完全应税等价基础上的净利息收入为2.2816亿美元,低于四名分析师平均预期的2.2929亿美元 [4] - 总非利息收入为4587万美元,高于四名分析师平均预期的4542万美元 [4] - 抵押贷款银行业务收入为12万美元,大幅低于四名分析师平均预期的104万美元 [4] - 存款服务费为1226万美元,高于三名分析师平均预期的1173万美元 [4] 股价与市场评级 - 公司股价过去一个月回报率为-2.2%,同期Zacks标普500综合指数变化为+1% [3] - 公司目前Zacks评级为3(持有),表明其近期表现可能与更广泛市场一致 [3]

Compared to Estimates, Mid Penn Bancorp (MPB) Q3 Earnings: A Look at Key Metrics
ZACKS· 2026-10-22 09:01
核心观点 - Mid Penn Bancorp 2026年9月季度营收7,468万美元,同比增长20.8%,但低于Zacks共识预期的7,783万美元,意外偏差为-4.05% [1] - 每股收益0.88美元,高于去年同期的0.77美元,与共识预期0.88美元持平,未产生EPS意外 [1] - 公司股价过去一个月回报+0.1%,同期Zacks标普500综合指数变化+1%,股票当前Zacks排名为3(持有),表明近期可能与大市表现一致 [3] 营收与盈利表现 - 季度营收7,468万美元,同比增长20.8% [1] - 营收较Zacks共识预期7,783万美元低4.05% [1] - 每股收益0.88美元,去年同期为0.77美元 [1] - 共识EPS预期为0.88美元,公司未产生EPS意外 [1] 关键经营指标 - 净息差3.9%,低于三位分析师平均预期的4.1% [4] - 年内净核销率0%,低于三位分析师平均预期的0.1% [4] - 总平均生息资产65.7亿美元,略低于三位分析师平均预期的65.8亿美元 [4] - 效率比率60.6%,优于三位分析师平均预期的61.1% [4] - 净利息收入6,464万美元,低于三位分析师平均预期的6,729万美元 [4] - 总非利息收入1,004万美元,低于三位分析师平均预期的1,058万美元 [4] 非利息收入细分项 - ATM借记卡交换收入118万美元,高于两位分析师平均预期的111万美元 [4] - 其他收入216万美元,低于两位分析师平均预期的306万美元 [4] - SBA贷款销售净收益1万美元,低于两位分析师平均预期的9万美元 [4] - 人寿保险现金 surrender value 收益82万美元,低于两位分析师平均预期的90万美元 [4] - 抵押银行业务收入116万美元,高于两位分析师平均预期的90万美元 [4] - 信托与财富管理收入391万美元,略高于两位分析师平均预期的387万美元 [4] 股价与市场表现 - 公司股价过去一个月回报+0.1%,同期Zacks标普500综合指数变化+1% [3] - 股票当前Zacks排名为3(持有),表明近期可能与大市表现一致 [3]
Webull Corporation Class Action Lawsuit Seeks Recovery for Investors; December 7, 2026 Deadline- Contact Kessler Topaz Meltzer & Check, LLP
Prnewswire· 2026-10-22 09:01
诉讼基本信息 - 针对Webull Corporation(纳斯达克代码:BULL)的证券欺诈集体诉讼已提起,代表在2025年4月26日至2026年10月6日期间购买或获得Webull证券的投资者 [2] - 诉讼提交于美国佛罗里达中区联邦地区法院,案件名称为Ward v. Webull Corporation,案号8:26-cv-03052 [2] - 投资者申请成为首席原告的截止日期为2026年12月7日 [2][5] - 首席原告是代表全体集体成员指导诉讼的代表方,通常为拥有最大经济利益且符合集体代表资格的个人或小团体投资者 [9] - 投资者是否担任首席原告不影响其分享任何赔偿的权利 [9] 诉讼核心指控 - 被告在整个集体诉讼期间作出重大虚假和/或误导性陈述,且未披露关于公司业务、运营和前景的重大事实 [4] - 尽管Webull声称其中国大陆业务"仅限于研发和技术支持职能",但实际上其核心平台、软件开发、数据管道和核心工程依赖中国境内人员及受中国法律管辖的技术基础设施 [4] - Webull宣称Webull Financials客户的个人可识别信息未经美国人员许可和监督不得被非美国员工访问,但隐瞒了其技术基础设施和跨境数据路由与中国相关的事实 [4] - Webull重大低估了其对中国运营的依赖程度及由此产生的监管风险 [4] - 上述陈述关于公司业务、运营和前景在所有相关时间均存在重大虚假和误导性,和/或缺乏合理依据 [6] 股价下跌触发事件 - 2026年10月7日,CNBC报道称美国国会特别委员会发现Webull作为美国公司的表述与其实际控制权和运营之间存在"巨大差距" [7] - 特别委员会发现Webull的整个运营、所有权、融资和合规基础设施均与中国相关 [7] - 尽管Webull声称在中国没有办公室或员工,但其大陆子公司实际雇用了Webull全球劳动力的62% [7] - 受此消息影响,Webull A类普通股价格下跌约19%,于2026年10月7日收于5.89美元 [7] 集体诉讼期定义差异 - 新闻稿正文中集体诉讼期定义为2025年4月26日至2026年10月6日 [2] - 摘要部分将集体诉讼期列为2026年4月26日至2026年10月6日 [5] - 投资者资格问题中引用购买区间为2025年4月26日至2026年10月6日 [1]
Rocket Lab Stock Plunged After a New Neutron Setback: What This Delay Really Means for Investors
The Motley Fool· 2026-10-22 09:00
文章核心观点 - Rocket Lab近期在制造环节出现缺陷问题,引发市场对Neutron火箭时间表、成本及长期增长潜力的新质疑 [1] - 该制造缺陷可能对未来发射计划、营收表现及股东风险产生影响 [1] - 视频内容于2026年10月16日发布 [1] 制造缺陷对Neutron项目的影响 - 制造 setback 使Neutron火箭的时间表面临新的不确定性 [1] - 该缺陷可能影响Neutron项目的成本结构 [1] - 市场对Neutron长期增长潜力的信心受到动摇 [1] 对发射与营收的潜在影响 - 制造缺陷可能波及未来发射计划的推进 [1] - 发射计划的变动可能进一步影响公司营收表现 [1] 股东风险层面 - 该制造问题可能对股东风险产生影响 [1] - 市场需关注该缺陷对股东价值的潜在传导效应 [1]

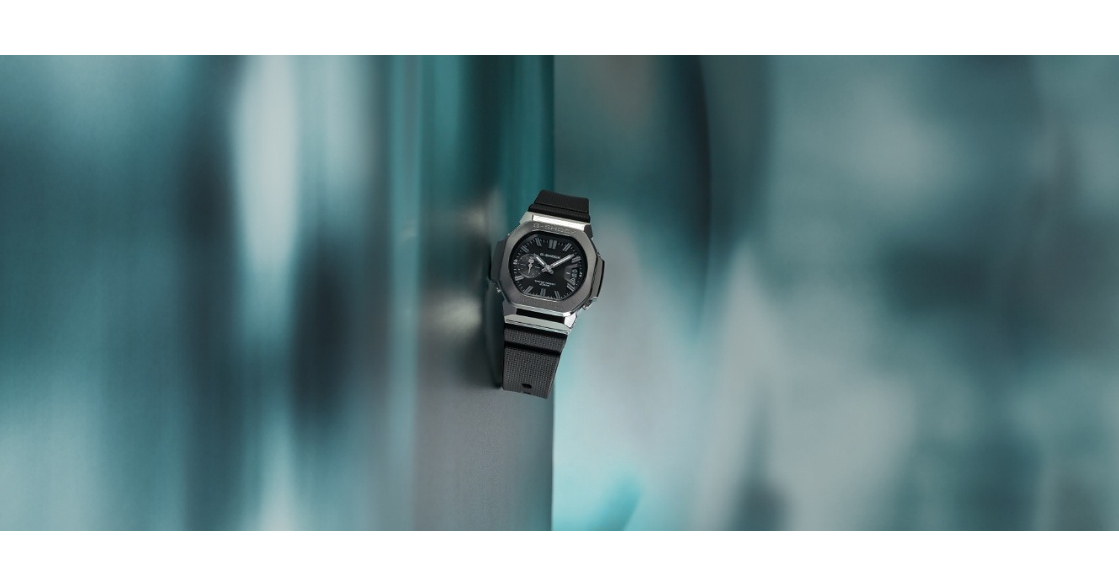
Casio est sur le point de lancer des montres G-SHOCK analogiques ayant hérité de l'esthétique fonctionnelle du modèle numérique original
Prnewswire· 2026-10-22 09:00
文章核心观点 - 卡西欧计算机株式会社宣布推出G-SHOCK抗冲击手表家族的最新成员GMC-2500和GAC-2500,将初代G-SHOCK的功能美学移植到模拟设计之中 [1][3] - 新产品继承1983年初代DW-5000C的设计基因,在保留标志性外形的同时采用更柔和圆润的新外观设计 [2][3] 产品型号与发布信息 - 新闻发布于2026年10月21日(美国东部时间21:00),东京日期为2026年10月22日 [1] - 涉及型号包括GMC-2500-1A、GMC-2500D-1A、GMC-2500D-1A2、GMC-2500-1A8、GMC-2500G-9A,以及GAC-2500-1A、GAC-2500-3A、GAC-2500-7A、GAC-2500-9A [2] 品牌背景 - G-SHOCK于1983年以DW-5000C首次亮相,围绕“即使跌落也不会损坏的手表”这一概念创建 [2] - 品牌在保持抗冲击这一核心DNA的同时与时俱进,在全球积累了热情的用户群体 [2] 产品设计与功能 - 新产品将初代DW-5000C的功能美学转化为简洁的模拟设计,保留原款标志性外形并采用轮廓更柔和圆润的新外观 [3] - 搭载全新Multi-Mission Date功能,利用3点钟位置的三格窗口根据所用功能显示日期、秒表已用分钟数、设置信息等 [4] - 通过Multi-Mission Date功能设置年、月、日,可在全模拟手表中实现全自动日历,无需手动校正日期 [4] - 位于9点钟位置的秒针在不必要时可停止、并可随时重新启动,该休眠功能有助于降低能耗并延长电池续航 [5] - 表壳设计通体采用柔和曲线,随光线角度变化呈现丰富的明暗效果;表盘和刻度简洁、轮廓清晰,兼具精致风格与出色易读性 [5] 宣传资料 - 公司发布了GMC-2500和GAC-2500的宣传视频,链接为https://youtu.be/EXVJdWUWn64 [5]
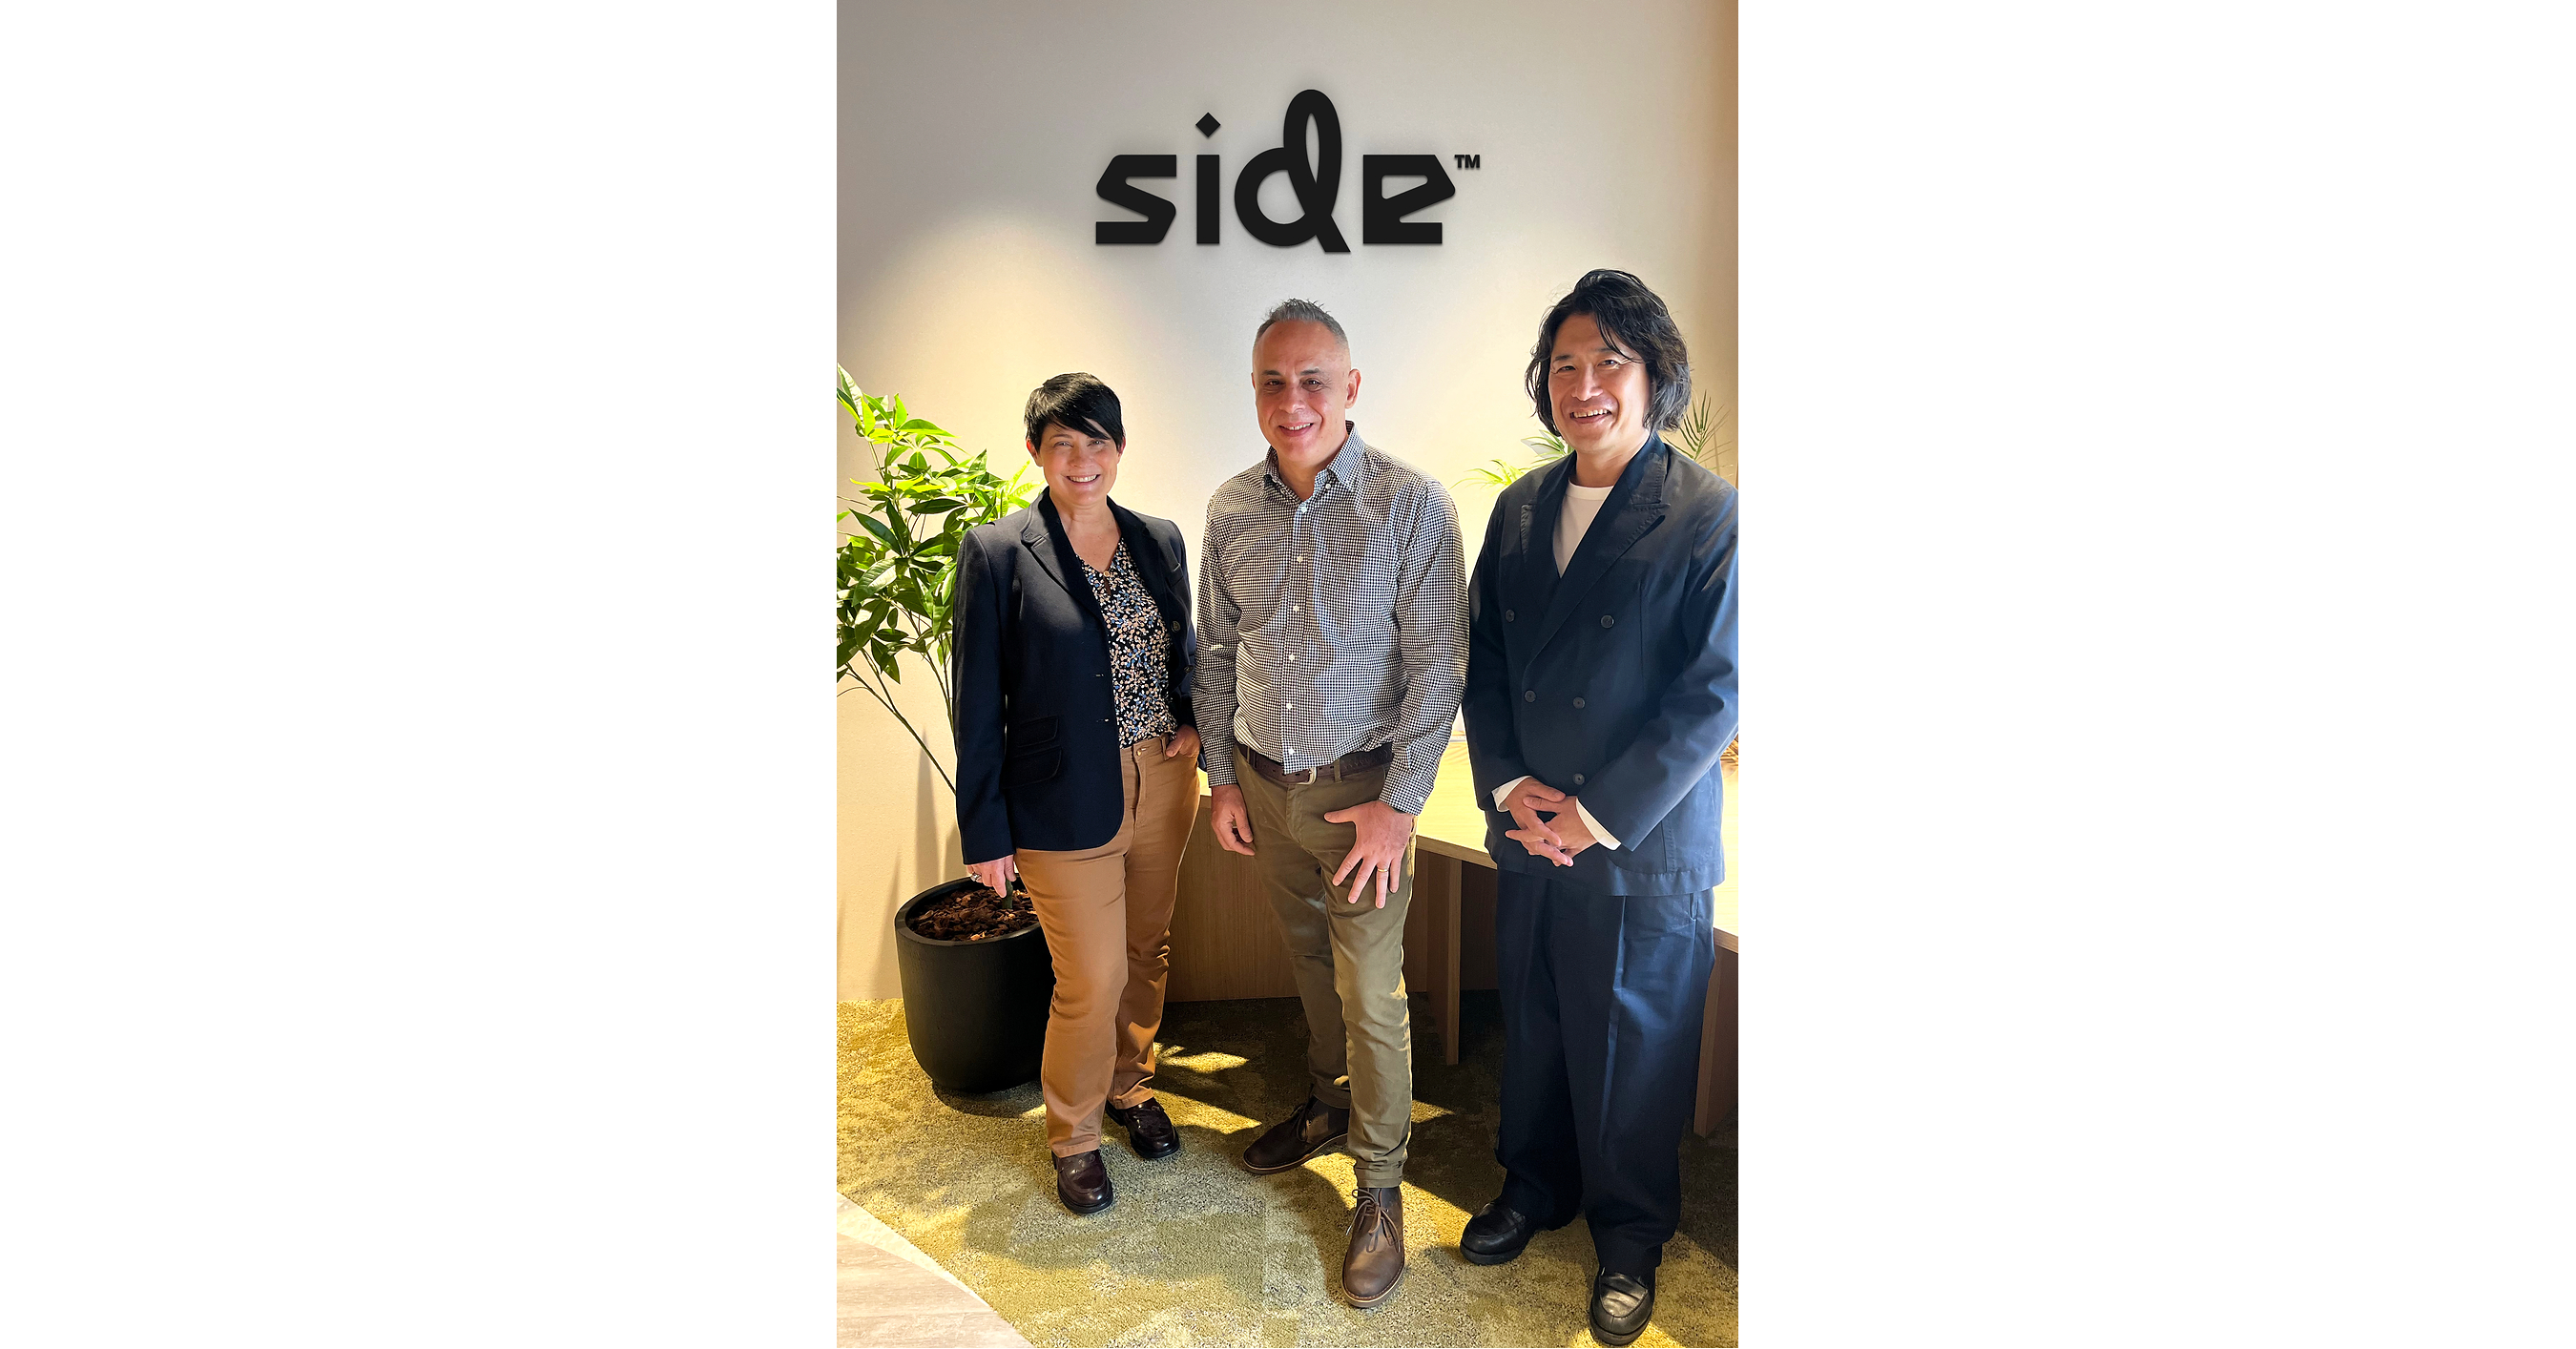
Side Acquires Boutique Art Studio Roboto Entertainment in Creative Services Push
Prnewswire· 2026-10-22 09:00
文章核心观点 - Side收购精品游戏美术工作室Roboto Entertainment,以强化全球美术能力并拓展中国大陆市场布局 [1] - Roboto Entertainment创始人Andrea Cordella将出任Side全球美术负责人兼成都工作室负责人,其团队将与Side上海及美洲、EMEA、亚洲的美术与联合开发团队紧密协作 [1] - 此次收购是Side对获胜区域战略的加倍投入,结合成都新工作室与环境美术专长,使公司能向中国及全球开发商提供更多服务 [5][7] 收购交易与人事安排 - Side于2026年10月21日宣布收购精品游戏美术工作室Roboto Entertainment [1] - Andrea Cordella是行业资深人士,将领导Side全球美术部门并担任成都新工作室负责人 [1] - Cordella于2014年创立Roboto Entertainment,专精游戏环境与世界构建美术 [5] - 成都团队曾参与主机与移动端的AAA及AA级游戏项目 [5] - 新工作室与Andrea团队带来的环境美术新专长相结合,将提升公司对中国及海外开发商的服务能力 [7] 中国市场行业数据 - 全球游戏行业近年报告增长放缓,但中国市场预计2026年增长4%,到2030年达到598亿美元($59.8B) [4] - 中国拥有部分最高的玩家参与率、电竞参与度、玩家时长与玩家支出,使其成为对开发商具有吸引力的区域 [4] - Side首席执行官Deborah Kirkham表示,今年gamescom Opening Night Live上有一半作品来自中国,中国长期是行业最重要的市场之一 [3] 公司战略与业务布局 - Side是领先的游戏服务提供商,提供玩家支持、QA、本地化、LQA、数据集、联合开发、美术与音频等全方位服务,已向中国开发商提供全套服务 [6] - Side近期通过与领先AI QA平台Modl.ai合作扩展QA业务,该合作于今年Gamescom上宣布 [6] - Side成立于2009年,从日本根基发展为全球科技行业力量,在美洲、欧洲、亚洲十几个国家拥有15家以上工作室 [8] - Side行业领先服务包括美术制作、游戏开发、音频制作、质量保证、本地化、本地化QA、玩家支持、社区管理与数据集 [8] - 公司提供技术及创意解决方案,服务全球众多大型开发商与工作室 [8]