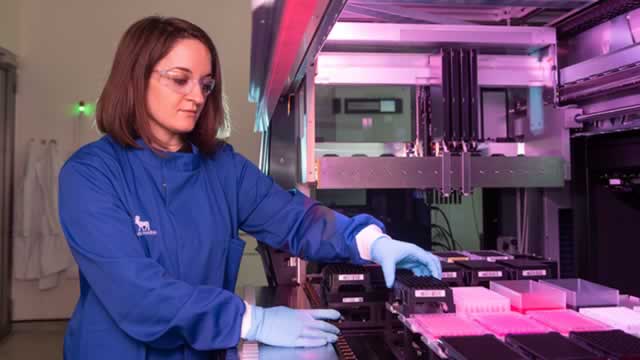
PSQ Holdings Announces Third Quarter 2026 Financial Results and Reaffirms $32 Million Full-Year Revenue Outlook
Businesswire· 2026-11-06 19:30
BOZEMAN, Mont.--(BUSINESS WIRE)--PSQ Holdings, Inc. (NYSE: PSQH) (the "Companyâ€), a payments and financial infrastructure company, today reported financial results for the third quarter 2026. With the sale of EveryLife completed, the Company has concluded its exit from consumer brands and now operates exclusively in payments and financial infrastructure. "In July, I said the results are the argument and asked you to hold us to our numbers. The third quarter adds to that record,†said Dusty Wund. ...


Visa Has Grown Earnings per Share by 17% a Year for a Decade. Can the Stock Keep Compounding?
The Motley Fool· 2026-11-06 19:30
文章核心观点 - Visa是一家真正的复利机器,长期业绩表现优异且增长故事未改变,但投资者应降低对未来增长和估值的预期 [2][9][10] - 公司过去十年摊薄每股收益年化增长17.4%,推动股价实现459%的总回报 [1] - 尽管Visa已拥有数十亿张流通卡和近乎无处不在的受理网络,其扩张空间依然巨大,仅渗透了全球消费者卡支付总量这一总可寻址市场的一半 [5] 盈利与增长表现 - 2016财年至2026财年(截至9月30日),公司摊薄每股收益年化增长率为17.4% [1] - 2026财年每股收益增长21%,营收增长15%,支付量增长9% [4] - 卖方分析师预计未来三个财年调整后每股收益的复合年增长率为13.7% [4] - 公司股票过去十年总回报达459%(截至11月4日)[1][9] - 公司市值8095.4亿美元,毛利率77.34%,股息收益率0.63% [9] - 52周价格区间为293.89美元至442.23美元 [9] 增长驱动因素 - 无现金交易渗透率上升这一顺风因素对Visa的成功至关重要,十年后预计仍将是公司故事的关键部分 [5] - 增值服务(包括发卡、受理、风险、安全和咨询解决方案)正变得更为重要,该财年销售额同比增长30% [6] - 公司一直在稳定币领域创新,已将这一能力整合到其网络中 [7] - 领导团队正通过构建平台和建立合作伙伴关系来推进代理式商务解决方案以支持采用 [7] 估值与预期 - 公司股票远期市盈率为27.5倍,估值并不便宜 [10] - 随着Visa进一步从现金和纸质交易中夺取份额,增长将较过去趋势自然放缓 [10] - 公司股价报422.59美元,下跌13.98美元(跌幅3.20%)[8] - 当日价格区间为421.93美元至442.23美元,成交量为1.01万,平均成交量为650万 [9]

October Consumer Research Confirms Pet Health Remains Non-Negotiable Household Priority
Prnewswire· 2026-11-06 19:27
文章核心观点 - 公司发布的2026年10月美国消费者调研显示宠物健康仍是家庭不可妥协的优先支出项,93%的宠物主在过去三个月维持或增加了宠物支出,印证动物保健行业需求具备持久韧性 [1][2] - 宠物主将宠物健康视为深度情感驱动的非可自由支配承诺,即便在宏观经济承压环境下仍持续优先保障宠物健康、舒适与长寿,公司宠物健康业务需求强劲增长 [2] - 消费者购买习惯向全渠道便利演变,兽医诊所、零售货架与兽医线上药房送货上门并行发展,公司全渠道产品组合定位于满足宠物主 wherever 的购买选择 [7] 调研样本与方法 - 调研于2026年10月16日至21日在线进行,样本为2018名18岁以上美国成年人,其中包括1495名18至80岁犬猫主人,样本具有全国代表性 [2][8] 宠物支出优先级 - 尽管宏观压力存在,93%的受访宠物主在过去三个月维持或增加了宠物支出 [4] - 32%的宠物主表示过去三个月增加了宠物支出,93%预计未来一年维持或增加支出,与公司2月(93%)和5月(91%)调研结果高度一致 [4] - 仅7%的受访消费者会在经济压力下削减宠物健康支出,远低于外出就餐和娱乐(54%)、旅行(44%)及数字订阅(33%) [4] 人性化与健康寿命理念 - 87%的受访宠物主认同宠物快乐与福祉与自己同等重要,近三分之二(63%)表示更重要 [4] - 驱动支出的主要动机包括:保持宠物健康长寿(65%)、看到宠物快乐舒适(59%)、将宠物视为家庭成员(54%) [4] 兽医就诊量与药物支出脱钩 - 38%的宠物主表示过去一至两年已将宠物药物购买转移至诊所外渠道,在未牺牲护理的前提下扩大了总体可及性 [3] - 兽医仍是最终可信权威,医生推荐是宠物主更换药物的第一大原因,远超一次性折扣或返利(3%) [6] - 兽医就诊已不再是宠物支出的领先经济指标 [7] 宠物药物购买渠道分布 - 当面兽医诊所占37% [5] - 通过兽医线上药房送货上门占17% [5] - 线上宠物 specialty 药房占31% [11] - 大卖场零售/杂货店占28% [11] - 实体宠物 specialty 零售占27% [11] - 综合电商占25% [11] 未来宠物需求 - 全部受访消费者中21%预计未来一年新增宠物,当前宠物主中25%预计未来一年再领养一只宠物 [7] 公司背景 - 公司为动物保健领域全球领导者,拥有70年动物保健传承,致力于创新并提供预防和治疗农场动物及宠物疾病的产品与服务 [9]

Elanco Animal Health Reports Third Quarter 2026 Results
Prnewswire· 2026-11-06 19:27
文章核心观点 - Elanco 2026年第三季度业绩表现强劲,实现加速的价格增长、有机固定汇率收入增长和毛利率扩张,公司上调全年业绩指引和创新收入目标,并提前达成2.9倍净杠杆率里程碑 [1][2][3] - 公司首席执行官表示第三季度业绩证明Elanco是一家持续可靠的增长型公司,创新产品组合驱动现金流加速,国际宠物健康增长17%、美国宠物健康增长13%,价格增长加速至4%、销量增长5% [2] - 公司重申2027年年度算法:中个位数有机固定汇率收入增长、高个位数调整后EBITDA增长、低双位数调整后EPS增长 [3][4] 第三季度财务业绩 - 收入为12.65亿美元,同比增长11%,有机固定汇率增长9% [3][10] - 报告净利润为1800万美元,调整后净利润为1.36亿美元 [3][18] - 调整后EBITDA为2.43亿美元,调整后EBITDA利润率为19.5%,高于去年同期的17.5% [3][19] - 报告EPS为0.04美元,调整后EPS为0.27美元,调整后净利润同比增长45% [3][18] - 净杠杆率为2.9倍调整后EBITDA,较2025年12月31日下降0.7倍 [3][20] - 毛利率报告口径为56.9%,同比提升350个基点;调整后毛利率为56.1%,同比提升300个基点,主要受定价提升及美国宠物健康和全球反刍动物强劲表现带来的有利结构驱动 [13] - 总运营费用为4.92亿美元,同比增长12%;营销、销售及行政费用增长12%至3.93亿美元;研发费用增长11%至9900万美元 [14] - 报告净利息费用为5900万美元,同比增加700万美元;调整后净利息费用为4100万美元 [16] - 报告有效税率为25.7%,低于去年同期的30.9%;调整后有效税率为19.4%,低于去年同期的26.5% [17] - 经营活动提供的现金为2.16亿美元,去年同期为2.19亿美元 [20] 分业务板块表现 - 宠物健康收入为6.08亿美元,报告口径和有机固定汇率口径均增长14%;价格增长5%超出预期,销量增长9%主要受Zenrelia、Credelio Quattro和AdTab强劲需求驱动 [11] - 农场动物收入为6.31亿美元,报告口径增长6%,有机固定汇率增长4%;增长主要受价格提升3%和AHV贡献2%驱动 [12] - 牛业务收入3.39亿美元,同比增长17%,有机固定汇率增长11% [7] - 家禽业务收入2.01亿美元,同比下降7% [7] - 猪业务收入9100万美元,同比增长5% [7] - 合同制造及其他收入2600万美元,同比增长136% [7] - 全球反刍动物为增长最快的物种,年初至今有机固定汇率收入增长12%,含AHV和汇率影响增长17% [6] 创新产品与商业亮点 - Zenrelia实现美国和国际市场有史以来最大收入季度,9月为最大单月;美国JAK市场份额同比增长7个百分点,9月为最高份额月份;第三季度新增1600家诊所至约19000家;欧洲上半年获得10个份额点,为竞争对手进入者的5倍 [6] - Credelio Quattro美国份额同比增长9个百分点,9月为第三季度最大销售月和最高份额月份;第三季度新增1600家诊所,诊所渗透率超过16500家约55%;成为Elanco美国宠物健康最大品牌产品,超越Seresto美国 [6] - Credelio Quattro获得欧洲药品管理局正面意见,预计2027年第一季度上市 [6] - Befrena诊所准入已全面开放,包括连锁机构,所有未完成订单预计下周完成,2027年第一季度全面上市;约20%购买Befrena的诊所此前从未使用过Zenrelia,组合效应正在显现 [6] - 公司上调创新收入目标至12.75亿美元 [3] 全年及第四季度指引 - 上调全年收入指引至51.55亿至51.80亿美元,约8%有机固定汇率增长,此前预期为50.90亿至51.40亿美元 [3][22][23] - 上调调整后EBITDA指引至10.50亿至10.65亿美元,中点同比增长17%,此前预期为10.10亿至10.35亿美元 [3][22] - 上调调整后EPS指引至1.17至1.20美元,中点同比增长26%,此前预期为1.10至1.16美元 [3][22] - 改善年末净杠杆率目标至约2.9倍调整后EBITDA,加速资本配置灵活性 [3] - 预计汇率带来约6000万美元收入顺风;剔除汇率、AHV收购及已出售特许权使用费影响后,预计收入增长约8%,此前预期为6%至7% [23] - 预计调整后毛利率为55.8%至56.0%,较2025年提升100个基点,此前预期为提升50个基点 [24] - 第四季度收入指引为11.90亿至12.15亿美元,调整后EBITDA为1.85亿至2.00亿美元,调整后EPS为0.16至0.19美元 [25][26] - 第四季度预计汇率影响极小;剔除相关影响后预计收入增长4%至6%;预计运营费用按固定汇率同比增长约11% [27] 2027年早期展望 - 在2026年全年预期超预期表现基础上,继续预计2027年业绩符合2025年12月投资者日年度算法:中个位数有机固定汇率收入增长、高个位数调整后EBITDA增长、低双位数调整后EPS增长 [3][4] 人事与组织动态 - 公司宣布Jamie Preston为执行副总裁兼首席人事官,2026年11月3日生效,接替计划年底退休的Dave Kinard;Preston来自礼来公司,最近担任全球薪酬与劳动力创新人力资源副总裁 [6] - 公司员工敬业度达到IPO以来最高水平,所有职能敬业度均增长并超过企业基准;在11个运营市场获得Great Place to Work认证 [6]
Organogenesis: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-11-06 19:25
On its third quarter of 2026 earnings call, held on Nov. 5, 2026, Organogenesis (ORGO -3.46%) reported sequential revenue growth despite severe policy-driven industry contraction. Regulatory changes to Medicare reimbursement drastically shrank the broader market, making profitability dependent on commercial execution and scientific evidence. Three things management said stand out.1. Shifting Reimbursement Policies Are Clearing Out CompetitorsFederal policy changes disrupted the skin substitute market, but l ...

Intel, Sandisk, AMD, Airbnb, Monster, and More Stocks That Explain Today's Market
Barrons· 2026-11-06 19:25
文章核心观点 - 受挫的AI股票如英特尔和迈威尔科技强势反弹,爱彼迎因旅行需求强劲而股价大涨 [1] AI股票表现 - 英特尔和迈威尔科技等此前表现低迷的AI相关股票出现强劲反弹 [1] 旅行需求相关 - 爱彼迎因旅行需求强劲而股价大幅上涨 [1]


AI debt concerns grow as ING reportedly seeks buyers for $500 million of data center loans
CNBC· 2026-11-06 19:24
文章核心观点 - ING正在出售约5亿美元的数据中心贷款组合,通过BWIC拍卖流程寻求买家,反映银行业正加速将AI基础设施相关信贷风险转移至私人信贷机构、资产管理公司和保险公司 [2][3] - 此次出售凸显AI建设热潮下数据中心贷款二级市场正在形成,同时市场对AI相关债务飙升及回报不及预期的担忧加剧 [3][4] - 美国中期选举民主党大胜后,市场担忧数据中心建设可能面临暂停或更严格限制,导致AI相关股票大幅下跌 [4][5] ING贷款组合出售细节 - ING将通过竞标拍卖流程出售贷款组合,投标规模为1000万美元及以上,截止日期为11月19日 [1] - BWIC是投资者对贷款组合各部分进行竞标的竞争性流程 [1] - 拍卖组合包含一笔2500万美元的贷款,与New Mexico的Stargate项目相关,涉及OpenAI、SoftBank和Oracle [2] - 组合还包含涉及Vantage Data Centers和CyrusOne的某些其他贷款资产 [2] - ING寻求出售的数据中心贷款组合共12笔,价值约5亿美元 [2] 行业趋势与市场动态 - 银行业正广泛推动分散与AI基础设施建相关的信贷风险 [2] - 数据中心贷款向私人信贷公司、资产管理公司和保险公司转移的市场正在增长 [3] - 投资银行通常对此类贷款采用“发放后分销”模式 [3] - 买家范围从私人信贷投资者到资产管理公司再到保险公司,购买这些资产以获取预期较高回报 [4] - 银行是否因AI数据中心暂停担忧而出售更多资产,取决于成本(获得的折扣)与释放现金用于进一步放贷的收益之间的权衡,其中成本包括向董事会解释风险敞口 [5] - 这可能属于正常业务,也可能是金融家在窗口关闭前寻求退出 [6] 市场情绪与风险担忧 - 市场对AI建设相关债务飙升及投资者回报可能令人失望的担忧日益加剧 [4] - 民主党在美国中期选举中大胜后,担忧加速,某些州可能对数据中心建设实施暂停或更严格限制 [4] - 建设放缓的预期风险导致AI相关股票周四暴跌,以科技股为主的Nasdaq Composite Index收盘下跌5.5%,为2025年4月以来最差单日表现,并进入回调区间 [5] - 民主党获胜增加了市场对数据中心开发更严格审查的担忧,而投资者此前已对AI资本支出的融资和回报存疑 [6] - 市场评估美国数据中心建设潜在延迟和计算容量受限时,短期波动可能持续 [3][7]

Caution over midterms and AI cash burn drives surge in US money market fund inflows
Reuters· 2026-11-06 19:23
文章核心观点 - 美国货币市场基金资金流入大幅激增,主要受中期选举不确定性及人工智能领域现金消耗担忧的双重驱动 [1] - 投资者避险情绪升温,推动资金大规模涌入货币市场基金寻求安全资产配置 [1] 中期选举因素 - 中期选举带来的政策不确定性促使投资者转向防御性资产配置 [1] - 选举结果可能影响财政政策、监管方向及行业格局,资金提前布局避险 [1] 人工智能现金消耗担忧 - 人工智能领域持续高额资本开支及现金消耗引发市场对企业盈利能力和现金流状况的担忧 [1] - AI相关投资的回报周期不确定性上升,促使部分资金撤离风险资产 [1] 货币市场基金资金流向 - 美国货币市场基金流入量出现 surge 式增长,反映市场避险需求显著上升 [1] - 货币市场基金作为流动性管理和短期避险工具,在当前环境下吸引力增强 [1]
Porch Group: Home Insurance Growth Story
Seeking Alpha· 2026-11-06 19:18
文章核心观点 - 文章主要介绍Porch Group公司利用专有技术销售房主保险及相关服务 [1] - 公司拥有一个由软件、房产数据和家庭服务组成的网络,在购房和搬家过程中连接消费者 [1] 公司业务概述 - Porch Group利用专有技术开展房主保险及相关服务的销售 [1] - 公司构建了涵盖软件、房产数据和家庭服务的网络体系 [1] - 该网络在消费者购房和搬家的全流程中实现连接 [1]

Novo Nordisk Owns The Oral Weight Loss Market At 7.8x Operating Income
Seeking Alpha· 2026-11-06 19:16
文章核心观点 - 文章主要介绍一项名为Option Income Builder的付费订阅服务,该服务通过卖出高质量大盘股的期权来实现12.5%以上的年化收益率,而非依赖股息、REITs或债券 [1][2] - 服务提供交易思路、实时模型组合、每周更新和直接沟通渠道,年费为999美元,并提供首月取消退还剩余11个月费用的保证 [1][2] - 作者为前职业交易员,在TipRanks全球分析师排名中位列前100,定期在Seeking Alpha撰写关于收益投资、个股和期权策略的文章 [2] - 公开文章覆盖与Option Income Builder相同的股票和主题范围,付费服务提供更深入的内容 [2] 服务策略与目标 - 通过在高流动性大盘股上执行高概率期权卖出策略来产生前置收益,定位为低风险方法 [1][2] - 目标年化收益率为12.5%以上,强调所涉及的公司是投资者本身愿意持有的优质企业 [1][2] 作者持仓披露 - 作者通过股票、期权或其他衍生品对NVO持有实益多头头寸 [3] - 文章为作者自行撰写,表达其个人观点,除Seeking Alpha外未获得其他报酬,与文中提及股票的公司无业务关系 [3]