维萨(V)

搜索文档
Visa Has Grown Earnings per Share by 17% a Year for a Decade. Can the Stock Keep Compounding?
The Motley Fool· 2026-11-06 19:30
文章核心观点 - Visa是一家真正的复利机器,长期业绩表现优异且增长故事未改变,但投资者应降低对未来增长和估值的预期 [2][9][10] - 公司过去十年摊薄每股收益年化增长17.4%,推动股价实现459%的总回报 [1] - 尽管Visa已拥有数十亿张流通卡和近乎无处不在的受理网络,其扩张空间依然巨大,仅渗透了全球消费者卡支付总量这一总可寻址市场的一半 [5] 盈利与增长表现 - 2016财年至2026财年(截至9月30日),公司摊薄每股收益年化增长率为17.4% [1] - 2026财年每股收益增长21%,营收增长15%,支付量增长9% [4] - 卖方分析师预计未来三个财年调整后每股收益的复合年增长率为13.7% [4] - 公司股票过去十年总回报达459%(截至11月4日)[1][9] - 公司市值8095.4亿美元,毛利率77.34%,股息收益率0.63% [9] - 52周价格区间为293.89美元至442.23美元 [9] 增长驱动因素 - 无现金交易渗透率上升这一顺风因素对Visa的成功至关重要,十年后预计仍将是公司故事的关键部分 [5] - 增值服务(包括发卡、受理、风险、安全和咨询解决方案)正变得更为重要,该财年销售额同比增长30% [6] - 公司一直在稳定币领域创新,已将这一能力整合到其网络中 [7] - 领导团队正通过构建平台和建立合作伙伴关系来推进代理式商务解决方案以支持采用 [7] 估值与预期 - 公司股票远期市盈率为27.5倍,估值并不便宜 [10] - 随着Visa进一步从现金和纸质交易中夺取份额,增长将较过去趋势自然放缓 [10] - 公司股价报422.59美元,下跌13.98美元(跌幅3.20%)[8] - 当日价格区间为421.93美元至442.23美元,成交量为1.01万,平均成交量为650万 [9]


纳指股灾!美股“无处可逃”
华尔街见闻· 2026-11-06 09:26
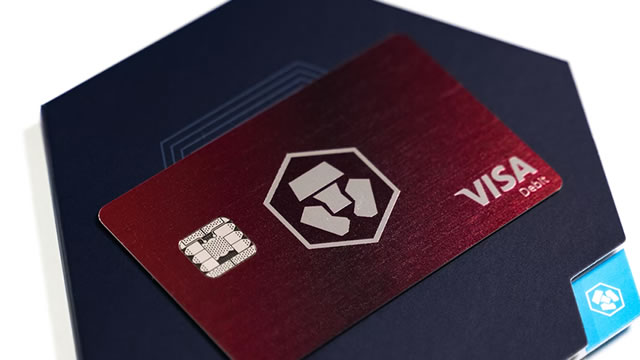
市场整体表现 - 隔夜纳斯达克100指数收跌逾6%,抹去年内全部涨幅,自10月6日高点累计下跌近15%,市值蒸发约2.3万亿美元 [1] - 标普500指数重挫4.4%,道琼斯工业平均指数30只成分股无一幸免 [1] - 从芯片龙头英伟达到零售防御股沃尔玛,从高估值成长股到小盘股全线溃败,抛售浪潮席卷几乎所有资产类别 [1] - 科技股抛售潮席卷亚太股市,周五早盘韩股暴跌近9%触发熔断,日经盘中跌破6万点步入技术性熊市 [1] - 纳斯达克100指数跌破选举夜低点,较选前收盘价累计下挫逾5%,并跌穿200日均线,为自4月以来首次 [4] 芯片与人工智能产业链 - 费城半导体指数单日暴跌12%,创下2020年3月以来最大单日跌幅,自今年6月22日高点以来累计跌幅已超过38%,正式步入熊市 [5] - 英伟达单日下挫逾9%,创2025年1月以来最大跌幅,年内涨幅悉数抹去 [7] - 存储股遭血洗,闪迪暴跌22%,西部数据跌17% [7] - NeoClouds板块再次领跌,自选举以来已下跌约20% [7] - 此轮杀跌核心逻辑在于对数据中心供应链的重新定价,市场担忧到2028年数据中心所需的土地、电力及厂房供给将成为瓶颈,届时半导体产能可能过剩而数据中心壳体严重不足,这一预期正在令存储芯片估值受到明显压缩 [7] - 数据中心建设相关的工程建筑股、独立发电商,尤其是在德克萨斯州、佐治亚州和俄亥俄州有敞口的标的同步遭到抛售 [8] - Wedbush分析师Dan Ives警告芯片股仍有10%至12%的进一步下行空间 [30] - Fundstrat的Tom Lee持相反立场,称此次AI板块抛售属于过度反应,预测科技股将从当前水平反弹20% [30] 防御性板块与中小盘股 - 标普500指数跌4.4%,道琼斯工业平均指数30只成分股全线收跌,沃尔玛等传统防御股随大盘一同下挫,银行股同样未能充当避风港 [11] - 必需消费品跌约0.5%,公用事业跌约0.9%,能源板块跌约1.1%,在全面溃败的市场中防御几乎形同虚设 [12] - 追踪小盘股的罗素2000指数下跌约4.5%,跌入技术性调整区间,中小型公司因承担较高利息成本在市场动荡中往往承压更甚 [13] - 负债较重、资产负债表较为脆弱的公司单日跌幅约达4%,为2025年4月以来最差表现 [15] - 高盛追踪做空比例最高股票的篮子指数大跌近8%,包含Roku和Peloton Interactive等公司的未盈利科技股篮子指数下挫7.7%,创下今年6月初以来最大单日跌幅 [15] - 追踪动量策略的iShares MSCI USA Momentum Factor ETF重挫8.2%,创2020年以来最差单日表现 [16] 波动率与市场信号 - 芝加哥期权交易所波动率指数(VIX)单日跳升11.57点,收于28.18,创今年3月以来新高;VIX预期波动率指标当日涨幅创2018年Volmageddon事件以来最大单日点数涨幅 [18] - 追踪QQQ短期波动的期权隐含波动率首次自7月末以来溢价于标普500 ETF(SPY)的长期波动率,通常被视为投资者对市场走向高度迷茫的前兆 [20] - VIX现货价格与三个月期货价差扩大至2025年4月以来最宽水平,历史上这一形态往往预示着更深层次的下跌 [20] - 野村策略师Charlie McElligott指出当前市场负伽马敞口规模巨大,意味着价格下行将持续触发趋势加速机制,自我强化的抛售压力仍未消散 [21] 卖盘结构与资金流向 - Vanda Research数据显示,周四开盘后30分钟内零售投资者对美国个股的抛售规模创下10月以来单一时段最大纪录,主要集中于科技股,整体卖出量有望追平7月末的资金出逃峰值 [23] - 瑞银指出零售抛售触发了期货市场的风险控制机制以及杠杆ETF的强制平仓,进一步放大了跌势 [25] - Founder ETFs合伙人兼组合经理Michael Monaghan描述称,当前市场呈现出买盘罢工与小型对冲基金强制清仓的双重叠加——大型纯多头基金停止逢低买入,对冲基金则在全面抛售各类仓位 [25] - 高盛Prime Brokerage数据印证,前一日的轮动与对冲平仓曾暂时稳住市场,而周四则演变为科技领域的全面delta-one去杠杆 [26] 政策与宏观叙事转变 - 民主党在国会中期选举中横扫两院,市场此前押注政治分裂的华盛顿将制衡特朗普权力并加速结束伊朗战争,如今投资者迅速重新定价一个核心叙事:民主党主导的立法机构可能对人工智能相关支出及数据中心建设踩下刹车 [3] - 选举结果公布后的最初反应,市场走势与周四崩盘方向恰恰相反,周三投资者普遍押注分裂的华盛顿格局将制衡特朗普权力并推动伊朗战争走向终局,从而缓解通胀与利率压力,股市出现明显反弹 [28] - JonesTrading Institutional Services首席市场策略师Michael O'Rourke表示买盘入场太快了,尽管明年的盈利预期让相关科技股市盈率看似不高,但一旦政策环境发生结构性转变,数据中心建设的前景将根本改变,原有的盈利预测也将随之失效 [29] - PenderFund Capital首席投资官Greg Taylor将眼下处境类比于互联网泡沫与次贷危机的崩溃时刻,表示整个市场过于集中于AI这一单一主题,主题本身的瓦解也过于猛烈,这是一件早晚必然发生的事 [2] - 高盛股票交易员John Flood以又是截然不同的一天来形容市场骤变,并直言痛苦程度已达到高位 [2] 后市展望与机构观点 - 本轮抛售尚未出现明确的企稳信号,机构买盘集体缺席,零售投资者持续净卖出,系统性策略基金的强制平仓或将延续,多位市场人士指出本轮杀跌的低点很可能尚未到来 [3] - 瑞银分析指出零售投资者在周四午后出现小幅买入,或许接近阶段性投降点,但系统性风险控制基金的抛售预计将在周五以逾千亿美元规模延续 [30] - 瑞银判断周一亚洲交易时段的美国期货市场流动性最为稀薄,可能重演2024年8月与2025年4月的崩跌路径,即周四至周五抛售引发周一开盘前的对冲基金跟风平仓,届时才是真正的低点 [30] - The Wealth Alliance总裁Eric Diton表示已逐步降低AI股仓位,转而加仓能源股以对冲高油价风险,并直言这场抛售极为剧烈,几天前的那种乐观已经维持不下去了 [30]


Visa(V) - 2026 Q4 - Annual Report
2026-11-06 05:07
主题1:支付交易量与处理规模 - 2026财年Visa品牌支付及现金交易处理量达3550亿笔,日均9.73亿笔,其中Visa网络处理2810亿笔[18] - 2026财年Visa总支付及现金交易额达18万亿美元,拥有超50亿支付凭证,可在全球超4亿商户地点使用[19] - 公司服务超14,000家金融机构,网络基础设施连接超180亿张卡、银行账户及数字钱包,覆盖200多个国家和地区[19] - Visa 2025日历年支付量达14,567亿美元,总交易量336亿笔,流通卡量51.42亿张[102] - Visa总交易量(支付量加现金量)达17,100亿美元,高于万事达卡的10,646亿美元[102] 主题2:可寻址市场机会 - 消费者支付可寻址支出每年超40万亿美元(不含俄罗斯和中国),其中超20万亿美元为现金、支票、ACH、A2A等可转化机会[37] - 商业与资金流动解决方案(CMS)代表约200万亿美元的年支付流量机会(不含俄罗斯和中国)[58] - Visa Commercial Solutions聚焦约35万亿美元的年机会,涵盖中小企业支出、大中型市场用例及B2B新垂直领域[58] - Visa Direct聚焦P2P、B2C和G2C资金流动约55万亿美元年机会,以及B2B资金流动约25万亿美元年机会[59] - 增值服务(VAS)代表约5200亿美元年收入机会,其中发行解决方案约1250亿美元、受理解决方案约950亿美元、风险与安全解决方案约1500亿美元、咨询及其他服务约1500亿美元[64] - 国际市场中卡关联信贷产品占消费者支出的比例不足美国的一半,显示显著增长机会[54] 主题3:产品创新与代币化 - 稳定币挂钩卡发行项目已扩展至50多个国家的超225个计划[37] - 2026年9月Tap to Pay占全球面对面交易的84%,占美国面对面交易的76%[43] - 2026财年全球启动超1,100个Tap to Ride项目,处理超29亿笔非接触式交通交易[43] - Tap to Phone在2026财年覆盖100多个市场,交易设备超2,500万台[44] - 截至2026年9月30日,超60%的电商交易已完成代币化[45] - Visa Intelligent Commerce将代币化技术与身份验证、支付授权及商务能力整合,支持AI驱动和代理驱动的商务体验[46] - Visa Cloud Token Framework将代币使用场景扩展至移动钱包、电商平台和物联网设备,并提供欺诈缓解能力[47] - Visa Flex Credential允许消费者使用单一凭证在借记和信用等多个资金来源间切换,截至2026年9月30日已签约约50家客户,覆盖约40个国家[54][55] - Visa在2026财年推出超过350项产品发布,并通过Visa Agentic Toolchain加速需求定义与功能开发[82] - 截至2026年9月30日,VAS提供超过250种产品和服务[64] 主题4:Visa Direct与资金流动 - Visa Direct覆盖200多个国家和地区,利用100多个国内支付系统和60多个卡与钱包网络,潜在触达超过180亿个端点,2026财年处理超过150亿笔交易,服务超过800家客户[63] 主题5:平台架构与服务模式 - 公司通过Visa as a Service四层架构(基础层、服务层、解决方案层、接入层)向各类客户提供支付能力[19][20] 主题6:稳定币与数字货币布局 - Visa在2026财年推出Visa Stablecoin Platform,旨在使合作伙伴能够以稳定币与Visa结算并在法币与稳定币之间转移资金[85] 主题7:风险与安全解决方案 - Visa通过收购Featurespace扩展风险与安全解决方案,利用其实时行为分析和AI支付保护技术防范支付欺诈[75] - Visa在2026财年签署收购BioCatch的最终协议,后者利用AI和机器学习分析应用、行为、设备及网络信号以检测欺诈和金融犯罪[96] - Visa的大型交易模型基于数十亿笔交易训练,旨在增强欺诈检测、提升授权性能并减少误拒[73] - Visa在2026财年发布Visa Vulnerability Agentic Harness开源工具,并扩展VCA网络安全咨询业务[76] 主题8:并购活动 - Visa在2026财年完成对Prisma和Newpay的收购,增强在阿根廷的支付基础设施能力,该交易尚待阿根廷竞争主管部门审查[96] - 2026年8月公司签订协议以24亿美元现金收购BioCatch,2026年2月以15亿美元现金收购阿根廷Prisma和Newpay[215][216] 主题9:员工与组织 - Visa全球员工约34,800人,分布于90个国家和地区,其中约65%位于美国以外[90] - Visa员工自愿离职率(滚动12个月)约为7%,最新员工敬业度调查显示87%的员工会推荐Visa为理想工作场所[90] 主题10:政府事务与政策参与 - Visa政府事务团队在超过200个国家和地区与政府开展合作,推动数字支付政策与监管环境[88] 主题11:竞争格局 - 美国运通支付量1,888亿美元、总交易量13亿笔、卡量1.53亿张;Discover支付量257亿美元、交易量4亿笔、卡量7,200万张[102] - JCB支付量342亿美元、交易量7亿笔、卡量1.78亿张;万事达卡支付量8,812亿美元、交易量223亿笔、卡量33.77亿张[102] - 公司面临全球支付行业激烈竞争,核心产品与现金、支票、电子支付、数字货币及其他支付网络竞争,竞争对手包括金融机构、金融科技公司、科技公司及政府支持的支付平台[152] - 竞争对手可能开发更优技术、实现更广品牌认知、提供更具创新性产品或更有利定价,即使公司成功适应新支付方式,相关服务的财务条款也可能更不利[153] - AI(包括GenAI和代理式AI)从两方面加剧竞争压力:竞争对手利用AI提升客户体验、加速创新和个性化,以及内部部署AI提高生产力、自动化工作流、降低成本和加速产品开发,可能创造结构性效率优势[153] - 公司在向金融机构客户收取的价格上面临激烈竞争压力,在部分区域越来越多地与RTP网络、低定价支付服务商及政府支持的国内和跨境支付倡议竞争,可能需要调整定价或提供激励以保持竞争力[157] 主题12:实时支付与替代支付网络竞争 - 实时支付(RTP)网络已在超过100个国家上线,受政府支持和监管推动(如美国FedNow、巴西PIX、印度UPI)[106] - 跨境RTP网络(如新加坡PayNow、印度UPI)正在发展,将与公司跨境业务形成竞争[106] - 稳定币和数字货币监管清晰度与采用率全球提升,可能通过区块链结算基础设施提供传统支付系统的替代方案[104] - 各国央行正在开发或扩展国家实时支付(RTP)网络,越来越多司法辖区推进零售央行数字货币,若成功部署可能通过脱媒显著影响公司国内与跨境支付业务[144] 主题13:监管环境与合规 - 部分政府(包括中国、印度、南非)实施市场准入限制,偏向本土支付系统、要求本地所有权或数据本地化[115] - 多个司法辖区监管借记和信用卡交换费率,如美国Dodd-Frank法案、欧盟IFR、澳大利亚储备银行[116] - 欧盟IFR要求Visa Europe在EEA内分离支付卡网络活动与处理活动,并限制网络排他性和路由选择[123] - 全球监管环境复杂且不断演变,可能增加合规成本与运营复杂性,并限制公司执行支付系统规则的能力[130][131] - 不同司法辖区在交换费、路由、本地化处理、货币转换、隐私与网络安全等方面规则各异,合规成本上升且收入机会减少[131][132] - 全球监管机构正扩大对支付行业费用(IRF、MDR、网络费)及运营规则的管辖权,尽管公司通常不直接收取IRF收入,但IRF是影响整体支付量和净收入的关键竞争因素[133] - 美国联邦储备委员会对借记卡IRF设上限,Dodd-Frank法案限制网络排他性与优先路由;近期法院对Regulation II交换费标准存在分歧裁决,可能显著降低借记交易交换费上限;国会重新提出《信用卡竞争法案》(CCCA)[134][135] - 欧盟《交换费条例》对EEA内消费信用卡和借记卡IRF设上限,成员国可能进一步下调,欧盟委员会可能定期重新评估并扩大监管范围;公司2019年与欧委会和解协议延长至2029年,限制EEA内部分跨境IRF[139] - 2024年希腊议会将部分卖家类别小额交易的收单费限制为三年;多个司法辖区行业参与者就网络规则寻求监管或司法干预,包括限制跨境收单[136] - 中国银联仍是国内银行卡主要处理与受理网络,中国人民银行于2020年6月接受公司银行卡清算机构(BCCI)申请,并于2026年10月批准筹备申请,但公司仍需获得进一步监管批准方可开展国内银行卡清算业务,且双品牌卡逐步淘汰等规定限制竞争地位[138] - 欧盟AI法案确立统一规则,多数高风险AI系统关键条款于2027年生效;美国多个州已采用AI专项框架或将现有消费者与数据保护法适用于AI监管,可能限制公司AI系统开发部署或显著增加合规成本[143] - 公司正接受美国国税局及多个司法辖区税务机关审查或存在税务争议,不利结果可能影响现金流与财务状况;数字服务税及OECD国际税改(含全球最低税)可能实质性影响有效税率并增加税款支付[148][149] - 公司受动态且有时相互冲突的可持续发展相关法律、法规和指令约束,包括欧盟企业可持续发展报告指令和企业可持续发展尽职调查指令,以及加州要求广泛披露温室气体排放的立法,可能面临额外或更严格的合规要求和成本[166][167] 主题14:客户关系与品牌 - 公司净收入和利润依赖客户和卖家基础,获取、保留和开发这些客户可能成本高昂,部分最大客户可随时重新评估承诺或开发竞争产品,且部分金融机构客户可在较短通知期内终止合同而无需支付重大提前终止费[155] - 卖家和处理商持续推动降低受理成本并挑战行业惯例,包括游说立法、寻求监管干预、提起诉讼以及在某些情况下对Visa产品加收附加费或拒绝受理,可能增加合规和诉讼费用并影响消费者使用[158] - 公司依赖与金融机构、收单机构、处理商、卖家、支付服务商、电商平台、金融科技公司及其他第三方的关系,随着这些关系变得更加普遍和重要,公司成功将越来越取决于维持和增长这些关系的能力[159] - 公司品牌是全球公认的关键资产,若无法维持和提升品牌,或发生损害品牌声誉的事件,或经历品牌去中介化,可能损害公司与客户、卖家、持卡人、员工、政府及公众的关系[161] 主题15:国际业务与地缘政治 - 公司超过一半的净收入来自美国以外,国际跨境交易收入占净收入和增长战略的重要部分,宏观经济不利条件、地缘政治趋势、贸易限制及全球性事件可能对支付量、交易、客户关系和净收入产生重大不利影响[162][163][164] 主题16:结算与赔偿义务 - 公司对客户结算损失负有赔偿义务,该义务使公司面临重大损失风险并可能对流动性产生不利影响[169] - 公司的赔偿敞口通常限于任一时点未结算的Visa卡支付交易金额及后续调整产生的金额[170] - 巴西央行已对Visa等支付网络实施增强型审慎监管要求,规定在结算失败且风险缓释措施无法完全覆盖时Visa须吸收涉及巴西卖家的特定交易结算相关损失[170] - 公司已向巴西央行提交增强型运营规则条款,获批后预计将增加公司的结算敞口及相关抵押品要求[170] 主题17:技术变革与AI风险 - 支付行业正经历快速技术变革,涵盖移动支付、AI与代理商务、机器支付、代币化、加密货币、稳定币、分布式账本与区块链、云加密与授权及新型数字身份认证技术[171] - 公司及合作伙伴对AI的使用部分依赖不受公司控制的第三方大语言模型,其模型可能生成不准确、有偏见、幻觉或意外输出[171] 主题18:网络安全 - 网络安全威胁手段日益复杂,网络犯罪分子越来越多地利用零日漏洞并快速整合GenAI与代理AI等新技术发起自动化、针对性强且难以防御的攻击[173] - 公司自身对AI技术的使用和部署可能扩大网络安全攻击面,增加数据泄露、欺诈、未授权交易等风险敞口[173] - 量子计算的进步可能引入密码学风险,威胁公司信息和系统安全,或需大量技术投资才能有效缓解[173] - 公司面临复杂多变且快速演变的网络安全法规与网络事件报告要求,任何单一事件可能需向数据保护机构、网络主管部门和执法机构并行通报,且报告门槛、期限和格式各不相同[177] - 截至2026年9月30日,公司全球网络安全团队约有950名专业人员[197] - 公司CISO向技术总裁直接汇报,并每季度向企业风险委员会(CRC)报告网络安全项目、风险态势及重大网络安全事项[197] - 公司CISO向审计与风险委员会(ARC)每年更新两次网络安全项目,并向全体董事会每年更新一次[200] - 截至2026年9月30日,公司未发现过去三个财年内任何直接或第三方网络安全事件对业务战略、经营成果或财务状况产生重大影响[193] 主题19:股东回报与股本 - 2026年10月27日,董事会宣布每股A类普通股季度现金股息为0.78美元,将于2026年12月1日支付给2026年11月10日登记在册的股东[206] - 2026年7月1日至9月30日期间,公司共回购1100万股A类普通股,平均回购价格为每股369.12美元[208] - 截至2026年9月30日,公司股票回购计划下剩余可回购金额约为243.74亿美元[208] - 截至2026年10月29日,A类普通股登记在册股东为314名;B-1、B-2、B-3和C类普通股登记在册股东分别为481名、29名、223名和433名[205] - 公司A类普通股在纽约证券交易所上市,交易代码为V[205] 主题20:公司治理 - 公司治理文件规定,除有限例外情况外,任何个人不得实益拥有超过15%的A类普通股或按转换基准计算超过15%的总流通普通股;竞争对手或其关联方不得持有超过5%的按转换基准计算的总流通普通股[187] 主题21:收入与利润 - 2026财年净收入为459.03亿美元,较2025财年的400.00亿美元增长15%,较2024财年的359.26亿美元增长11%[213] - 2026财年净利润为235.04亿美元,较2025财年的200.58亿美元增长17%,较2024财年的197.43亿美元增长2%[213] - 2026财年稀释每股收益为12.32美元,较2025财年的10.20美元增长21%,较2024财年的9.73美元增长5%[213] - 2026财年非GAAP净利润为253.14亿美元,较2025财年的225.42亿美元增长12%,较2024财年的203.89亿美元增长11%[213] - 2026财年非GAAP稀释每股收益为13.27美元,较2025财年的11.47美元增长16%,较2024财年的10.05美元增长14%[213] - 净收入增长15%主要受名义跨境交易量、处理交易量和名义支付量增长推动,部分被更高的客户激励抵消,汇率变动使净收入增长提高约1个百分点[213] 主题22:成本与费用 - 2026财年营业费用为177.93亿美元,较2025财年的160.06亿美元增长11%,较2024财年的123.31亿美元增长30%[213] - 2026财年非GAAP营业费用为149.19亿美元,较2025财年的129.06亿美元增长16%,较2024财年的116.09亿美元增长11%[213] - 营业费用增长11%主要受人员费用和营销费用增加推动,汇率变动使营业费用增长提高约1个百分点;非GAAP营业费用增长16%主要受人员、营销和专业费用增加推动[214]
Visa's Solid Q4 Masks Rising Incentives: Is V Still Worth Buying?
ZACKS· 2026-11-06 00:10
核心观点 - Visa fiscal 2026收官季度盈利超预期 但投资者面临更严峻问题 即客户合同成本上升且上年势头难以复制的情况下 支付巨头能否维持两位数利润增长 [1] - 季度业绩有诸多亮点 但当前追高买入的理由较少 [1] - Visa resilient payments network healthy cross-border spending and expanding value-added services and money movement solutions support long-term revenue and earnings growth prospects [18] - Rising client incentives a heavier contract-renewal calendar and moderating fiscal 2027 growth expectations could constrain near-term upside [18] - Following the recent share-price rally the stock's premium valuation makes the risk-reward balance less compelling [18] 季度业绩表现 - fiscal第四季度调整后每股收益3.48美元 同比增长17% 高于Zacks Consensus Estimate 1.5% [2] - 净营收增长13%至121.4亿美元 略超120.8亿美元的市场预期 [2] - 管理层表示低于预期的税率帮助了底线业绩 [2] - 诉讼仍是成本压力 季度内计提4.74亿美元拨备 [2] - 支付量按不变美元计算增长9% 剔除欧洲内部交易的跨境量增长14% [3] - Visa处理交易742亿笔 增长10% [3] - 美国支付量增长10% 其中信用卡增长11% 借记卡增长9% [3] - 跨境业务中旅行相关量增长13% 较上季度加速3个百分点 跨境电商量增长17% [4] - 国际交易收入仅增长8% 部分因汇率波动和交易结构不利 [4] - 支付量增长加快未必自动转化为同等速度的收入增长 [4] 增长引擎 - 增值服务收入按不变美元计算跃增31%至40亿美元 [6] - fiscal 2026全年该业务产生140亿美元 增长30% [6] - 商业与资金流动解决方案季度收入增长16% Visa Direct交易量攀升23% [6] - 商业与资金流动解决方案和增值服务合计占全年净营收超过40% [6] - 欺诈检测 网络安全和咨询服务使公司能够深化与现有银行和商户客户的关系 同时创造额外收入流 [7] - 此类多元化有助于缓冲消费支出放缓 尽管这些业务并非完全不受支付活动影响 [7] - 管理层预计fiscal 2027增值服务收入将增长低至中20%区间 [7] - 稳定币结算量超过250亿美元年化运行率 为上年水平的10倍 网络现支持超过225个稳定币关联卡项目 [8] - 近50个人工智能合作伙伴已上线其agentic commerce offering [9] - 管理层表示AI驱动商务仍处于早期阶段 不太可能对fiscal 2027财务表现做出有意义的贡献 尽管具有显著的长期潜力 [9] - V的激励支出攀升21% 25%的支付量面临续约 股票交易于28.68倍市盈率 [10] 分析师预期 - Zacks Consensus Estimate对Visa fiscal 2027每股收益预期为15.02美元 意味着同比增长13.2% [11] - fiscal 2028每股收益预期为17美元 意味着进一步增长13.2% [11] - fiscal 2027和2028营收预期分别为509.6亿美元和561.2亿美元 意味着同比增长11%和10.1% [11] - 公司在过去四个季度均超盈利预期 平均惊喜幅度3.1% [11] 成本与展望压力 - 客户激励支出第四季度跃增21%至51亿美元 超过净营收增速 [12] - 约25%的Visa支付量将在fiscal 2027面临合同续约 高于上年的20% [12] - 这些协议可以锁定有价值的客户多年 尤其是当Visa将更多服务捆绑其中时 [12] - 但更丰厚的激励减少了Visa从交易中保留的收入 [12] - 管理层预计fiscal 2027调整后净营收增长低两位数 调整后每股收益增长低两位数至低十几 低于fiscal 2026实现的15%营收增长和16%调整后每股收益增长 [13] - 调整后运营费用预计增长低两位数 税率应接近19% 高于fiscal 2026的17.9% [13] - 公司还预计第二季度将是全年营收增长最弱的季度 [13] 股价表现与估值 - Visa股价年初至今上涨24.5% 包括自公司报告fiscal第四季度业绩以来8.6%的涨幅 跑赢行业0.8%的跌幅和标普500指数9.7%的涨幅 [14] - 同行Mastercard增长17.8% American Express下跌10.1% [14] - Visa继续享有溢价估值 交易于28.68倍远期盈利 约高于其五年中位数25.59倍的12% 且显著高于行业平均19.30倍 [15] - 估值略低于Mastercard的29.82倍 但远高于American Express的16.77倍 [15] 结论 - Visa目前 carries Zacks Rank 3 (Hold) [19] - 现有股东可能倾向于保留持仓 而潜在投资者可等待更具吸引力的入场点 而非在当前水平追高 [19]
Visa Releases First-of-Its-Kind Industry Benchmark for AI Shopping; Almost Half of Test Runs Fail
Businesswire· 2026-11-05 22:43
文章核心观点 - Visa推出Visa Agentic Commerce Benchmark,一项面向行业的新基准,让领先AI模型接受真实购物挑战,同时允许公众参与测试 [1] - 购物对AI而言是困难任务,因为消费者在初始阶段往往不清楚自己想要什么,例如可能只知道想买电视但不了解全部所需规格 [1] - 在该基准下,AI模型需要识别用户需求 [1] 基准测试内容 - 基准通过真实购物挑战对领先AI模型进行测试 [1] - AI模型需在消费者需求不明确的场景下识别需求 [1] - 该基准同时向公众开放测试参与 [1]