Wall Street's AI Crash Just Hit Asia: Korea Halted, Japan in a Bear Market
247Wallst· 2026-11-06 21:12
文章核心观点 - 华尔街AI抛售潮传导至亚洲市场,韩国KOSPI暴跌触发熔断、日本日经指数进入熊市,核心驱动因素是AI数据中心建设可能因借贷成本高企和民主党中期选举胜利而放缓 [3] - 韩国ETF(EWY)因高度集中于两只内存芯片股,跌幅远超日本ETF(EWJ),凸显集中度风险 [7] - 尽管出现恐慌性抛售和交易暂停,韩国和日本官员均未启动实质性稳定措施 [9][10] 亚洲市场表现 - 韩国KOSPI于2026年11月6日当地时间上午9:03下跌8.52%至4,924.61点,触发20分钟交易暂停 [2] - 东京日经指数盘中较6月峰值下跌超过20%,达到熊市标准定义 [2] - KOSPI在上午11:14回升至5,123.41点,但仍较5,383.80点的收盘价低4.84% [5] - 按计算,KOSPI较52周高点9,385.59点低约45%,对追高买入韩国市场的投资者而言损失惨重 [5] - 日经指数最低触及56,745.81点,上午11:18报57,583.76点,20%熊市分界线约在58,265点,收盘高于该水平可解除熊市标签 [6] 华尔街抛售起源 - 抛售始于2026年11月5日纽约市场,标普500当日下跌4.4% [3] - 费城半导体指数下跌12.25%,受借贷成本高企和民主党中期选举胜利可能放缓AI数据中心建设的担忧驱动 [3] - iShares MSCI韩国ETF(EWY)下跌13.46%至131.65美元 [3] - iShares MSCI日本ETF(EWJ)下跌5.97%至88.26美元 [3] - 上述收盘价均未包含亚洲交易时段,两只基金在纽约重新开盘时将承接亚洲市场的波动 [3] 韩国市场熔断机制 - 熔断机制是指数下跌达到规定幅度后强制暂停交易,侧车机制仅针对程序化交易的较短暂停 [4] - 韩国同时触发了熔断和侧车机制,侧车于上午9:34启动 [4] - 这是韩国年内第11次一级熔断,此类暂停在韩国已频繁发生 [4] EWY与EWJ跌幅差异原因 - 截至8月31日持仓,三星电子占EWY净资产的约22.1%,SK海力士占约21% [7] - 11月6日上午,三星电子下跌10.07%,SK海力士下跌12.26% [7] - 两只内存芯片股合计权重超过43%,使EWY表现类似于AI内存需求的集中押注 [7] - EWJ持仓更为分散,Advantest下跌约12%、东京电子下跌近9%,但各自占基金比例均低于3% [7] 台湾市场联动 - 台积电(TSM)开盘下跌约9.8%至新台币2,020元,上午10:13回升至新台币2,120元 [8] 官方回应 - 韩国财政部长兼副总理Lee Hyoung-il表示政府将针对过度波动采取行动并提前准备措施,同时称韩国基本面依然稳健 [9] - 韩国尚未动用股市稳定基金或实施临时卖空禁令 [9] - 日本首相Sanae Takaichi告知议会已知悉AI和芯片股大幅下跌,但无法判断下跌是否为暂时性,且未宣布任何措施 [10] - 缓解迹象:纳斯达克100期货在11月5日美东时间晚9:19上涨1.20%,KOSPI也从低点大幅回升 [10] EWY芯片集中度对投资者的含义 - EWY的风险看起来大于反弹理由,尽管牛市论据是强制卖出和交易暂停往往标志短期低点 [11] - 截至11月5日,EWY年内仍上涨35.41%,尽管过去一个月下跌29.37% [11] - 大量收益仍可能消失,该基金依赖的两家公司面临相同的抛售风险:借贷成本高企和数据中心建设可能因政治因素暂停 [12] - EWJ是更强的基金,但其芯片设备持仓因相同原因下跌,不过持有人面临的问题较小 [12] - 更具分散性的对比标的为Vanguard FTSE发达市场ETF(VEA),同时持有日本、韩国以及欧洲、加拿大和澳大利亚,一对内存芯片股对基金回报的影响远小 [13]


Tesla to wind down Cybertruck production in Texas next year to ramp Cybercab, Musk says
CNBC· 2026-11-06 21:12
文章核心观点 - 特斯拉CEO马斯克表示公司将于明年年中左右在得克萨斯州超级工厂逐步停止Cybertruck的生产 [1] - 停产目的是为Cybercab robotaxi的生产腾出空间 [1] - 马斯克曾将Cybertruck誉为皮卡细分市场的未来,并称其为特斯拉有史以来最好的车辆 [1][2] - 马斯克表示Cybertruck车队将在很长一段时间内继续存在 [2] Cybertruck生产与停产安排 - Cybertruck目前在特斯拉得克萨斯州工厂独家生产,与Model Y和两座Cybercab共线生产 [2] - 马斯克未说明公司是否会在其他工厂生产Cybertruck [2] - 特斯拉于2023年末开始交付Cybertruck [3] Cybercab robotaxi相关 - Cybercab被马斯克视为公司未来发展的关键产品 [2] - 得克萨斯州工厂停产Cybertruck后将腾出产能用于Cybercab robotaxi的生产 [1]

How NEOS Funds Contend for the Best Income ETFs Title
Etftrends· 2026-11-06 21:11
How NEOS Funds Contend for the Best Income ETFs Title How NEOS Funds Contend for the Best Income ETFs Title Nick Peters-Golden November 6, 2026 Options income ETFs have exploded in popularity in recent years, picking up both massive flows and a notable number of new product launches. NEOS Investments has been one of the leaders in the space, with its largest ETFs holding more than $10 billion in AUM. Leaders from the firm shared their insights on VettaFi's recent webcast: Navigate the Evolving Landscape of ...
An Adventurous Amazon ETF Worth Examining
Etftrends· 2026-11-06 21:11
文章核心观点 - 亚马逊股价在财报后一周上涨7 2%,但风险承受能力较强的交易者仍可关注该股 [1] - 寻求放大敞口的短期战术交易者可考虑Direxion Daily AMZN Bull 2X Shares(AMZU),该ETF追求实现亚马逊股票每日回报的200% [2] - 亚马逊第三季度销售额增长12%至2020亿美元,营业利润率跃升近14% [2] - 超大规模企业在AI领域的支出是AMZU潜在交易者需要关注的核心问题 [3] 亚马逊财报与资本支出 - 晨星分析师Eric Compton将亚马逊 earnings 整体评价为相当不错,但AI建设所需现金规模正变得更加明显 [4] - 当前年度资本支出重申为2200亿美元,2027年水平被描述为较2026年"显著更多" [4] - 资本支出的上调并非意外,但增量上更加明确地激进 [4] 估值与盈利预测调整 - 晨星将亚马逊股票公允价值估计从300美元下调至280美元 [5] - 晨星同时上调了亚马逊的每股收益(EPS)预测 [5] - 更高的资本密集度是估值下调的主要驱动因素,假设投资资本回报率维持在十几的中段区间 [6] - 更高资本密集度与更高增长之间的拉锯是当前多空双方的关键矛盾 [6] AWS与营收增长前景 - 预计亚马逊营收从2025年至2030年复合年增长率约16%,AWS提供大部分加速动力 [7] - AI基础设施及相关云服务需求支撑AWS营收增长预测:2027年增长45%,2028年增长41%,2030年放缓至20% [7] - AI与AWS的交集将持续存在,交易者在未来数月有充足机会使用杠杆化的AMZU [6]

American Century Launches New Emerging Markets ETF
Etftrends· 2026-11-06 21:11
American Century Launches New Emerging Markets ETF | Key Takeaways: The new strategy from the asset manager, with more than $350 billion in assets, marries company-specific views with fundamental active research. ACEM looks to offer alpha potential within broader diversification that both outperforms index benchmarks and charges a lower fee than active rivals. ACEM will charge a 59 basis point (bps) fee. "American Century has a strong heritage of active management. It is great to see them continue to build ...
Ares Commercial Real Estate (ACRE) Q3 Earnings Surpass Estimates
ZACKS· 2026-11-06 21:11
文章核心观点 - Ares Commercial Real Estate季度每股收益0.12美元超出Zacks共识预期的0.09美元,上年同期为0.1美元,盈利惊喜达+33.33% [1] - 上一季度预期每股收益0.08美元,实际0.12美元,惊喜达+50% [1] - 过去四个季度中公司三次超越共识每股收益预期 [2] - 季度营收2690万美元,低于Zacks共识预期5.93%,上年同期营收2326万美元 [2] - 过去四个季度中公司两次超越共识营收预期 [2] - 股价年初至今下跌约28.9%,同期标普500上涨7.4% [3] - 财报前估计修正趋势为混合,当前状态对应Zacks排名3(持有),预计近期股价表现与市场一致 [6] - 下季度共识每股收益预期0.14美元、营收预期3139万美元;当前财年共识每股收益预期0.36美元、营收预期11261万美元 [7] - REIT和Equity Trust行业在250多个Zacks行业中处于底部12%,排名前50%的行业表现超越后50%达2比1以上 [8] 公司业绩与预期 - 季度每股收益0.12美元,超出共识预期0.09美元,盈利惊喜+33.33% [1] - 上年同期每股收益0.1美元 [1] - 上一季度实际每股收益0.12美元,预期0.08美元,惊喜+50% [1] - 过去四个季度三次超越每股收益共识预期 [2] - 季度营收2690万美元,低于共识预期5.93% [2] - 上年同期营收2326万美元 [2] - 过去四个季度两次超越营收共识预期 [2] - 下季度共识每股收益预期0.14美元,营收预期3139万美元 [7] - 当前财年共识每股收益预期0.36美元,营收预期11261万美元 [7] 股价表现与市场比较 - 公司股价年初至今下跌约28.9% [3] - 同期标普500上涨7.4% [3] 盈利预期与评级 - 财报前估计修正趋势为混合 [6] - 当前状态对应Zacks排名3(持有) [6] - 预计近期股价表现与市场一致 [6] - 近期股价走势的可持续性主要取决于管理层在财报电话会上的评论 [3] 行业状况 - 公司属于Zacks REIT和Equity Trust行业 [2] - 该行业在250多个Zacks行业中处于底部12% [8] - 排名前50%的Zacks行业表现超越后50%达2比1以上 [8] - 行业前景对股票表现有重大影响 [8] 同行业其他公司 - PennantPark(PNNT)尚未公布2026年9月止季度业绩,预计11月23日发布 [9] - 该公司为业务发展公司,预计 upcoming 报告季度每股收益0.14美元,同比变化-6.7% [9] - 该季度共识每股收益预期过去30天上调2.2%至当前水平 [9] - PennantPark营收预期2513万美元,较上年同期下降10.1% [10]

Interface (TILE) Q3 Earnings Top Estimates
ZACKS· 2026-11-06 21:11
核心观点 - Interface季度每股收益0.68美元超出Zacks共识预期的0.61美元 上年同期为0.61美元 经非经常性项目调整 [1] - 本季度盈利惊喜为+11.48% 上一季度预期每股收益0.63美元 实际为0.88美元 惊喜达+39.68% [1] - 过去四个季度公司四次超越共识每股收益预期 [2] - 季度营收3.6674亿美元 低于Zacks共识预期2.2% 上年同期营收为3.6453亿美元 [2] - 过去四个季度公司三次超越共识营收预期 [2] - 年初至今Interface股价上涨约35.5% 同期标普500涨幅为7.4% [3] 未来预期 - 当前对下一季度的共识每股收益预期为0.47美元 营收预期为3.685亿美元 [7] - 当前对本财年的共识每股收益预期为2.36美元 营收预期为14.7亿美元 [7] - 财报发布前Interface的盈利预期修正趋势为混合状态 当前状态对应Zacks排名3(持有) 预计该股近期表现与市场一致 [6] 行业概况 - Interface属于Zacks纺织-家居装饰行业 该行业目前在250多个Zacks行业中处于底部15% [8] - 研究显示 Zacks排名前50%的行业表现超越后50%行业2倍以上 [8] 同行业其他公司 - fuboTV Inc.(FUBO)属于更广泛的Zacks非必需消费品板块 尚未公布截至2026年9月的季度业绩 预计于11月17日发布 [9] - fuboTV预计 upcoming 报告季度每股亏损0.10美元 同比变化为-141.7% 该季度共识每股收益预期在过去30天内保持不变 [9] - fuboTV营收预计为15.1亿美元 较上年同期增长299.9% [10]

Amadeus IT Group SA Unsponsored ADR (AMADY) Q3 Earnings Surpass Estimates
ZACKS· 2026-11-06 21:11
核心观点 - Amadeus IT Group 2026年9月季度每股收益1.09美元,超出Zacks共识预期1.06美元,盈利惊喜为+2.83%,上年同期为0.98美元 [1] - 季度营收20亿美元,低于Zacks共识预期1.97%,上年同期为19.1亿美元 [2] - 过去四个季度中,公司三次超过共识EPS预期,两次超过共识营收预期 [2] - 公司股价年初至今下跌约9.1%,同期标普500上涨7.4% [3] - 财报发布前盈利预期修正趋势不利,当前状态对应Zacks Rank 5(强力卖出),预计近期股价将跑输市场 [6] 盈利表现 - 本季度每股收益1.09美元,超出共识预期1.06美元,盈利惊喜+2.83% [1] - 上一季度预期每股收益1.01美元,实际为1.03美元,惊喜+1.98% [1] - 上年同期每股收益为0.98美元 [1] - 过去四个季度中三次超过共识EPS预期 [2] 营收表现 - 季度营收20亿美元,低于共识预期1.97%,上年同期为19.1亿美元 [2] - 过去四个季度中两次超过共识营收预期 [2] 股价与市场表现 - 公司股价年初至今下跌约9.1%,标普500同期上涨7.4% [3] - 财报发布前盈利预期修正趋势不利,对应Zacks Rank 5(强力卖出),预计近期跑输市场 [6] 未来预期 - 下一季度共识EPS预期为0.93美元,营收预期为20.4亿美元 [7] - 当前财年共识EPS预期为3.87美元,营收预期为79.3亿美元 [7] - 股价近期走势的可持续性将主要取决于管理层在财报电话会议上的评论 [3] 行业概况 - 公司属于Zacks Technology Services行业,该行业在250多个Zacks行业中排名前41% [8] - 研究显示,Zacks排名前50%的行业表现优于后50%行业超过2比1 [8] - 同行业另一家公司Bit Digital(BTBT)尚未公布2026年9月季度业绩,预计11月12日发布 [9] - Bit Digital预计季度每股亏损0.05美元,与上年同期持平,过去30天共识EPS预期未变 [9] - Bit Digital营收预计为3452万美元,同比增长13.3% [10]
JETOUR Users Head to Brazil for the 2026 JETOUR Global Fan Festival
Globenewswire· 2026-11-06 21:11
文章核心观点 - JETOUR(捷途)将于2026年11月18日至19日在巴西里约热内卢尼尔顿·桑托斯奥林匹克体育场举办2026全球粉丝节,主题为“Journeyed by Passion”,旨在凝聚品牌全球用户社群 [1] - 该粉丝节不仅是品牌活动,更是JETOUR“Travel+”战略的落地体现,展示品牌以用户为中心的增长模式 [3] - 品牌通过全球粉丝节持续深化与车主的关系,活动从阿联酋利瓦沙漠车主聚会、南非粉丝音乐节扩展至2026年巴西里约,国际影响力不断扩大 [5] 品牌发展与全球布局 - JETOUR成立于2018年,致力于成为最懂旅行的汽车品牌,在“Travel+”战略指引下累计全球销量超过256万辆,覆盖100多个国家和地区 [4] - 品牌选择巴西作为今年粉丝节主办国,呼应其在巴西市场的扩张步伐,自进入巴西市场以来已陆续推出T1 i-DM和T2 i-DM等车型,并逐步以契合当地市场需求的产品拓展业务 [6] 用户社群与旅行文化 - 今年粉丝节主题“Journeyed by Passion”精准捕捉JETOUR车主社群的文化内核:旅行、越野冒险、互助与共存 [7] - 品牌陪伴用户抵达全球各地目的地,包括北极圈寒区测试、穿越沙特阿拉伯“世界边缘”、秘鲁大学体育俱乐部冠军庆祝活动以及马来西亚Sarong Music Run [7] - 通过JETOUR CLUB体系,品牌在全球拥有超过300个车主俱乐部和超过30,000名核心成员,2025年这些俱乐部举办了超过500场车主活动,涵盖自驾游、越野体验、文化探索和公益活动 [8] - 粉丝节期间车主将参与车辆改装展览和巴西主题试驾活动,呼应“Journeyed by Passion”主题,有中东车主表示JETOUR不仅是车,更代表一种生活方式和探索世界的勇气 [9]

Aura Announces Q3 2026 and 9M 2026 Financial and Operational Results
Globenewswire· 2026-11-06 21:11
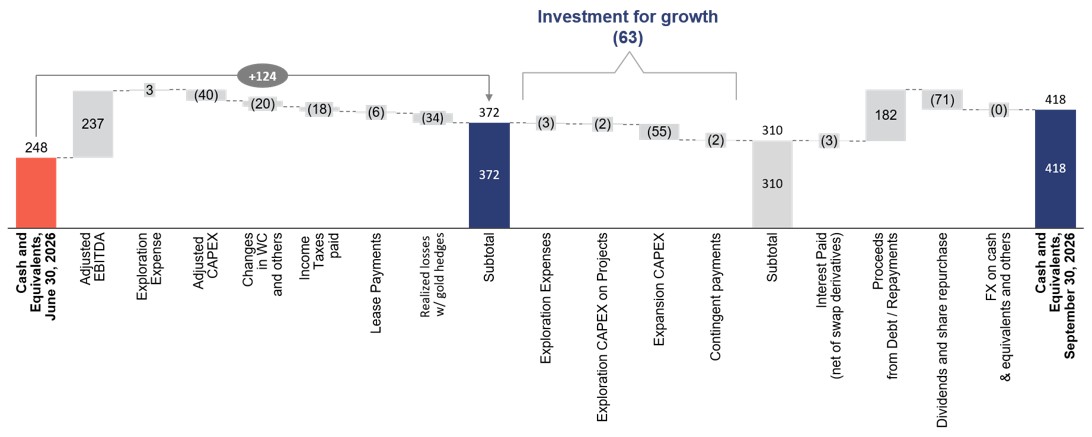
核心观点 - 公司2026年第三季度黄金当量产量创历史新高,达95,557 GEO,环比增长27%,同比增长29%(按当前金属价格);年初至今产量253,131 GEO,同比增长28%,为史上最高九个月产量,全年指引340k–390k GEO稳步推进 [2][3][4] - 九个月调整后EBITDA达6.774亿美元,同比近乎翻倍(+99%),已超过2025年全年水平24%;第三季度调整后EBITDA为2.369亿美元,环比+20%,同比+56% [2][4] - 第三季度经常性自由现金流1.235亿美元,环比+54%,同比+66%;九个月2.950亿美元,同比+82%,足以覆盖股息、回购及扩张资本开支,净负债/过去十二个月调整后EBITDA稳定在0.20倍 [2][8] - 公司正推进多个增长项目:Era Dorada按期按预算推进(物理进度13.1%),Almas和Borborema扩产进行中,采矿车队内包预计自2027年起降低成本,中期目标年产量超过600k GEO [2][7][8] 产量与销售 - 第三季度总产量95,557 GEO,环比+27%,同比+29%;按固定价格计算环比+26%,同比+25%,表明增长主要由运营表现驱动而非价格效应 [3][10] - 九个月产量253,131 GEO(固定价格255,268 GEO),同比增长28%(固定价格+26%),创九个月历史纪录,已完成全年指引低端74%、高端65% [4][15] - 过去十二个月产量335,198 GEO(当前价格),同比增长27%,再创纪录 [4][16] - 第三季度销量93,794 GEO,环比+20%,同比+25%(剔除MSG同比+7%);九个月销量253,576 GEO,同比+28%,创历史新高 [4][17] - 各矿山第三季度产量:Aranzazu 24,920 GEO(环比+39%,同比+16%);Almas 14,264 GEO(环比-12%,同比-5%);Apoena 6,865 GEO(环比+20%,同比-26%);Borborema 22,842 GEO(环比+60%,同比+124%,创季度纪录,约占公司总产量24%);Minosa 13,344 GEO(环比-7%,同比-26%);MSG 13,321 GEO(环比+85%)[4][9] - Borborema品位从1.16 g/t升至1.65 g/t(+42%),矿石处理量环比+14%;MSG品位从0.90 g/t升至1.19 g/t,处理量环比+28%,回收率提升1.9个百分点至89.6% [4][14] 财务表现 - 第三季度净营收3.860亿美元,环比+15%,同比+56%;九个月净营收11.046亿美元,同比+84%,受销量增长和金属价格上升驱动 [4][18] - 第三季度毛利润2.226亿美元,环比+16%,同比+49%;毛利率58%,环比+1个百分点,同比-3个百分点;九个月毛利润6.429亿美元,同比+94%,毛利率58%,同比+3个百分点 [2][24] - 第三季度平均实现金价4,202美元/盎司(环比-2%,同比+24%);九个月4,436美元/盎司(同比+41%);第三季度平均实现铜价6.46美元/磅(环比+6%,同比+45%);九个月6.12美元/磅(同比+41%)[4] - 第三季度净利润1.350亿美元,环比-38%(主要因黄金衍生品未实现收益从第二季度1.260亿美元降至1,270万美元),同比大幅增长(2025年同期为560万美元);九个月净利润4.478亿美元,2025年同期为净亏损5,950万美元 [2][8] - 第三季度调整后净利润1.212亿美元,环比+24%,同比+77%;九个月3.225亿美元,同比+144% [2][8] - 第三季度经营现金流1.679亿美元,环比+50%,同比+81%;九个月3.977亿美元,同比+86% [2] - 第三季度COGS为1.633亿美元,环比+13%,同比+66%;同比增幅主要来自MSG并表(+4,090万美元)和Borborema商业生产(+1,740万美元)[22] - 第三季度G&A为1,760万美元,环比-22%(第二季度含Apoena非经常性司法准备金470万美元),同比+69%(因Borborema和MSG并表、非经常性准备金230万美元、DSU负债非现金费用150万美元及纳斯达克上市后相关开支增长)[33] - 第三季度勘探费用350万美元,环比-2%,同比+50%;九个月940万美元,同比+74% [35] 成本表现 - 第三季度现金成本1,395美元/GEO,环比-8%,同比+26%(剔除MSG同比+12%);九个月1,460美元/GEO(剔除MSG为1,273美元/GEO),同比+29%(剔除MSG+12%)[25][27] - 第三季度AISC为1,953美元/GEO,环比-2%,同比+40%;同比增幅主要因MSG并表,剔除MSG为1,673美元/GEO,同比+20%;九个月AISC为1,921美元/GEO,同比+34%(剔除MSG为1,636美元/GEO,同比+14%)[5][29] - 环比来看,Aranzazu AISC下降25%(品位提升、销量增加及铜金价格比有利),MSG下降30%(销量增长85%摊薄成本),部分被Apoena上升33%(Nosde矿脉维持性资本开支增加)、Minosa上升15%、Borborema上升14%(剥采比从2.1倍升至4.6倍)和Almas上升6%所抵消 [4][5] - MSG(3,647美元/GEO)和Apoena(3,554美元/GEO)为当季AISC最高的两个矿山,分别反映扭亏收尾阶段和Nosde矿脉开发 [5] - 九个月AISC超过指引,但公司预计2026年第四季度成本将因产量预期增加而下降 [29] - 巴西雷亚尔和墨西哥比索升值对九个月成本造成约8%(巴西业务)和约5%(Aranzazu)的负面汇率影响 [28] 各矿山运营 - Aranzazu:第三季度产量24,920 GEO(环比+39%),主要因矿山开采顺序进入高品位区及铜对GEO转换的有利价格效应;铜品位1.51%(第二季度1.27%);九个月产量58,497 GEO(同比-9%),因上半年品位较低 [4][55] - Apoena:第三季度产量6,865 GEO(环比+20%),品位环比+27%,反映Nosde矿脉第三阶段推进,季度内已完成进入主要高品位区;同比-26%因处理量和回收率下降;九个月产量20,094 GEO(同比-24%);公司预计第四季度品位提升,维持全年指引 [4][64] - Minosa:第三季度产量13,344 GEO(环比-7%,同比-26%),主要因浸垫堆叠高度增加影响处理量;回收率环比提升9.2个百分点至60.7%;九个月产量45,027 GEO(同比-16%),已达全年指引低端71% [4][72] - Almas:第三季度产量14,264 GEO(环比-12%,同比-5%),主要因品位下降(矿山开采顺序及扩产后处理更多低品位矿石);处理量同比+31%,回收率稳定在约88%;九个月产量46,232 GEO(同比+12%),已达指引高端73% [4][78] - Borborema:第三季度产量22,842 GEO创季度纪录(环比+60%,同比+124%);品位1.65 g/t(环比+42%),处理量492,083吨(环比+14%);九个月产量54,194 GEO(2025年同期12,796 GEO),已达指引高端70% [4][87] - MSG:第三季度产量13,321 GEO(环比+85%),地下开发超计划完成6,244米,9M 2026同比+30%;全面车队更新将于2027年1月启动;目标年产量约80koz [93][94] 增长项目与战略举措 - Era Dorada:整体物理进度13.1%(施工7.6%,工程46.6%),运营平台土方工程已完成,破碎、磨矿和CIL等关键工艺区土建进行中,CITIC磨机推进,项目迈向机电安装阶段;地下矿山承包商已进场,短期探矿钻探启动以支持2028年采矿计划;现场约795人,57%来自Asunción Mita;超过711,000工时和622天无损失工时事故;关键里程碑保持不变,按期按预算推进 [8][98][100] - 银团贷款:2026年9月18日签订2亿美元银团贷款,利率SOFR+2.70%,两年宽限期、五年期限,用于Era Dorada建设、Almas扩产、Borborema扩产及600k GEO中期目标 [6] - 采矿车队内包:2026年10月2日签署最终协议收购持有Apoena、Almas和Borborema采矿车队及相关设备租赁和专属劳动力的公司,企业价值6.12亿雷亚尔(约1.18亿美元,按5.18雷亚尔/美元),其中最多2.5亿雷亚尔以现金支付,其余为承担现有设备租赁融资及或有付款;过渡目标为2027年1月;预计自2027年起在三座矿山加权平均基础上降低AISC 150–200美元/盎司;交易需获巴西CADE批准 [7] 现金流与资产负债 - 第三季度经常性自由现金流1.235亿美元,环比+54%,同比+66%,受益于调整后EBITDA增长及所得税和对冲支付减少,抵消了资本开支增加(环比+32%)和营运资金增加(库存及增值税);九个月2.950亿美元,同比+82% [8][105] - 第三季度总资本开支9,660万美元,环比+15%,同比+206%;九个月2.250亿美元,同比+68% [2] - 第三季度扩张资本开支5,520万美元(Era Dorada 3,280万、Almas 900万、Borborema 770万、MSG 140万、Aranzazu和Minosa 310万、项目110万);维持性资本开支3,580万美元;勘探资本开支570万美元 [109][113] - 第三季度末总债务6.315亿美元(第二季度末4.412亿美元),增长主要因2亿美元银团贷款;现金及等价物4.182亿美元,环比+68%;净债务1.788亿美元,净负债/过去十二个月调整后EBITDA为0.20倍(上季度0.21倍)[109][110][111] - 第三季度股息和股票回购支付7,070万美元,扩张资本开支5,500万美元,几乎完全由经常性自由现金流1.235亿美元覆盖 [8] - 截至2026年9月30日,公司流通在外普通股83,854,843股、股票期权1,262,887份、递延股份单位82,785份 [122] 2026年指引进展 - 产量:九个月253k GEO(按指引金属价格246k),完成全年340k–390k指引的72%–63%;Almas完成81%–73%,Borborema完成83%–70%,Aranzazu完成76%–68%,Minosa完成71%–64%,MSG完成58%–48%,Apoena完成54%–46% [114] - 现金成本:九个月含MSG为1,460美元/GEO(指引1,303–1,411),剔除MSG为1,273美元/GEO(指引1,151–1,238);Apoena(1,666美元/GEO)和MSG(2,855美元/GEO)高于指引区间 [117] - AISC:九个月含MSG为1,921美元/GEO(指引1,720–1,865),剔除MSG为1,636美元/GEO(指引1,488–1,602);Apoena(2,769美元/GEO)和MSG(4,043美元/GEO)高于指引区间 [119] - 资本开支:九个月总计2.25亿美元,完成全年386–462百万美元指引的58%–49%;维持性7,900万美元(75%–64%),勘探1,400万美元(76%–58%),扩张1.32亿美元(50%–42%)[120]