Annovis Provides Corporate Updates and Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-11-13 21:00
文章核心观点 - Annovis Bio在2026年第三季度将工作重心从DUET-AD患者入组转向试验执行、准备首次数据读出及新药申请(NDA)申报,并已确定末例患者末次访视、数据库锁定及数据读出时间节点,同时完成融资以支撑至2027年3月顶线结果公布 [2] - 公司核心候选药物buntanetap是一种研究性每日一次口服疗法,通过特异性RNA靶向机制抑制多种神经毒性蛋白的翻译,包括APP和淀粉样蛋白β、tau、α-突触核蛋白及TDP-43,旨在解决神经退行性变的根本原因 [12] 阿尔茨海默病DUET-AD关键进展 - DUET-AD是一项关键性III期试验,全称为Dual Efficacy Trial in Alzheimer's Disease,采用独特设计包含两个预设数据读出节点:6个月(症状性)和18个月(疾病修饰性)[6] - DUET-AD已完全入组,共862名早期AD患者(MMSE 20-28),且血浆生物标志物pTau217阳性 [6] - DUET-AD的6个月治疗期末例患者末次访视定于2026年12月31日,数据库锁定定于2027年2月8日,数据读出定于2027年3月 [5] - 6个月数据读出仅定义症状性分析节点,并不标志研究结束,患者将继续治疗额外12个月以完成预设的18个月研究期 [15] - 公司计划在2027年巴塞罗那AD/PD会议上展示6个月数据 [15] 阿尔茨海默病开放标签扩展研究OLE-AD - OLE-AD研究将使用与DUET-AD相同的临床中心,DUET-AD患者向OLE-AD的滚动转入预计于2026年11月底前开始 [6] - OLE-AD将允许DUET-AD患者在完成18个月治疗期后接受buntanetap,buntanetap组和安慰剂组患者均可加入,同时也向公司既往AD临床试验参与者开放 [6] 帕金森病开放标签扩展研究OLE-PD - OLE-PD研究已入组326名患者,新患者入组预计于2027年1月29日完成 [5][15] - OLE-PD接受公司既往临床试验参与者以及伴有深部脑刺激(DBS)的新患者 [6] - OLE-PD设计为评估buntanetap在36个月内的安全性和长期疗效,并借助NeuroRPM(一种测量核心PD症状的实时数字生物标志物)以及针对α-突触核蛋白病理的皮肤活检测试提供支持 [6] 监管与合作伙伴关系 - 2026年9月,Annovis宣布与Weave Bio建立合作伙伴关系,后者是一个用于监管内容与知识管理的AI平台,以支持buntanetap计划中的NDA准备工作 [3] - 公司目标是在DUET-AD 6个月数据读出之前完成NDA的相当一部分准备工作 [3] 融资与公司动态 - 2026年11月6日,公司完成承销公开发行,总收益约2100万美元,其中董事会主席出资500万美元参与此次发行 [7] - 该融资预计可支撑公司运营至DUET-AD 6个月数据读出 [5] - 公司于2026年9月2日举办了企业更新网络研讨会及实时问答,涵盖公司进展、正在进行的临床项目及预期里程碑 [7] 学术会议与行业活动 - CTAD 2026(11月16-19日,波士顿):公司将在第19届阿尔茨海默病临床试验大会上做三场报告,包括生物技术展示环节关于靶向AD蛋白稳态的口头报告、关于DUET-AD设计与基线特征的海报,以及关于利用AI评估AD候选药物血脑屏障通透性的海报 [15] - 美国生物技术日2026(11月16-17日,费城):Maccecchini博士将与辉瑞、默克、百时美施贵宝等制药企业领导人参加专题讨论,探讨小分子创新从实验室到后期临床开发的转化路径 [15] - 制药合作峰会(11月19-20日,波士顿):Maccecchini博士将做公司更新报告并进行一对一会议 [15] 财务表现 - 截至2026年9月30日,现金及现金等价物合计280万美元,而2025年12月31日为1950万美元 [15] - 截至2026年9月30日,已发行普通股4268.6万股 [15] - 2026年第三季度研发费用为1580万美元,而2025年同期为630万美元 [15] - 2026年第三季度一般及行政费用为120万美元,而2025年同期为110万美元 [15] - 2026年第三季度基本及稀释每股净亏损为0.22美元,而2025年同期为0.37美元 [15] - 2026年前九个月研发费用为4450.8万美元,而2025年同期为1646.5万美元 [19] - 2026年前九个月一般及行政费用为485.1万美元,而2025年同期为352.5万美元 [19] - 2026年前九个月净亏损为4188.9万美元,而2025年同期为1901.9万美元 [19] - 2026年前九个月基本及稀释每股净亏损为1.16美元,而2025年同期为1.01美元 [19] - 截至2026年9月30日总资产为550.4万美元,而2025年12月31日为2108.2万美元 [17] - 截至2026年9月30日总负债为1873.8万美元,而2025年12月31日为423.0万美元,其中认股权证负债从59.5万美元增至1247.3万美元 [17] - 截至2026年9月30日累计亏损为2.056亿美元,而2025年12月31日为1.637亿美元 [17]


The Under-$20 Stocking Stuffer That Keeps the Whole Family Warm: CRISLEX’s Magnetic 2-Pack Hand Warmers
Globenewswire· 2026-11-13 21:00
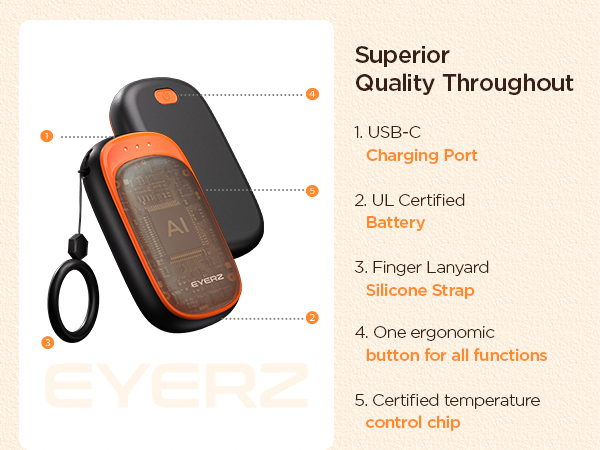
文章核心观点 - CRISLEX推出可充电磁吸2件装暖手宝,定价低于20美元,定位为2026年假日季实用且可负担的 stocking stuffer(圣诞袜小礼物),解决家长与孩子冬季户外保暖需求 [2] - 产品主打超轻、磁吸可分拆设计、LED显示屏、快速加热与安全认证,强调性价比与日常冬季实用性 [1][5][12] 产品设计与家庭场景 - 2件装磁吸设计可合并提供双面 warmth,也可分拆为家长与孩子各自独立使用,适用于寒冷早晨上学通勤或周末户外活动 [5] - 单件重量仅1.99盎司(轻于多数智能手机),尺寸3.4×1.9×0.6英寸,可放入小口袋或冬季手套,附带挂绳可绕手腕防止儿童奔跑时掉落 [6] - 产品提供五种颜色选项,除标准黑色外包含四种鲜艳独特色彩,便于家长与孩子挑选个人偏好颜色,增加实用礼物的个性化 [9] 技术与安全特性 - 具备2秒快速加热与四档可调温度,最高达127°F,内置LED显示屏可一目了然显示剩余电量与加热档位 [12] - 可充电设计替代一次性暖手宝,减少填埋废弃物 [12] - 产品符合CE与FCC合规要求,并通过UL认证,适用于贴肤使用场景 [13] 定价与渠道 - 定价低于20美元,官方黑色星期五促销价格将于本月晚些时候公布,使该礼物对家庭假日采购更加可及 [2][15] - 产品目前在亚马逊平台销售 [15] 公司背景 - CRISLEX专注于设计可负担、实用的个人舒适产品,聚焦智能功能、安全性与便携性,暖手宝面向真实日常使用场景,从清晨上学通勤到冬季通勤均适用 [16]
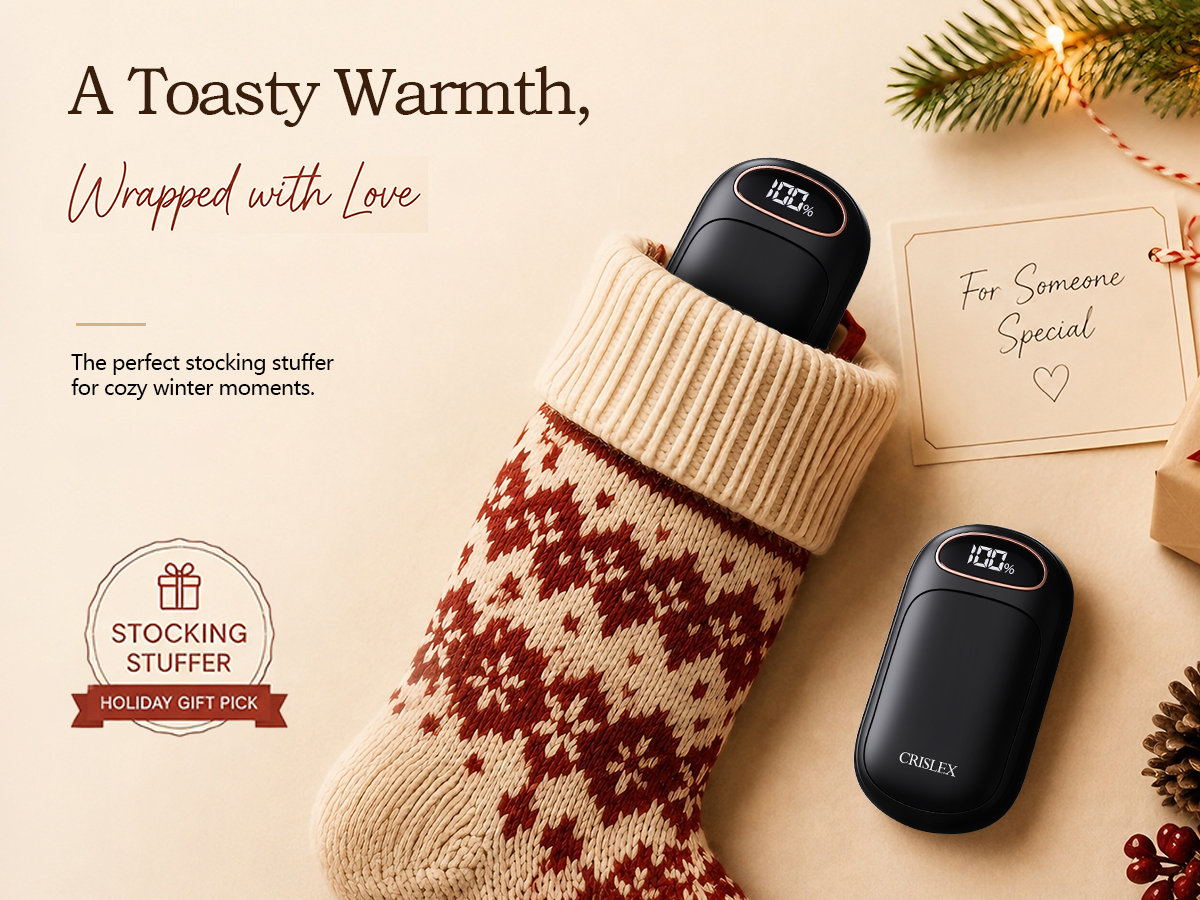
Aardvark Therapeutics Reports Third Quarter 2026 Financial Results and Provides Business Updates
Globenewswire· 2026-11-13 21:00
FDA lifted clinical hold on ARD-101 for the treatment of hyperphagia in Prader-Willi Syndrome (PWS) Meeting with the FDA scheduled for the first quarter of 2027 to discuss the Company's proposed clinical development plan for ARD-101; Company expects to resume PWS clinical activities in 2027 Exploratory data from the terminated HERO and OLE trials showed numerically greater HQ-CT score reductions with ARD-101 than placebo, with a generally well-tolerated safety profile Corporate Update In October 2026, Aardv ...

The Ultra-Thin Black Friday Tech Gift for Commuters: EYERZ’s Finger-Strap Hand Warmer
Globenewswire· 2026-11-13 21:00
文章核心观点 - EYERZ推出2合1可充电暖手宝,定位为2026年黑色星期五科技礼品清单的早期亮点产品,面向通勤者、遛狗者和清晨抵御寒冷的专业人士 [2] - 产品以超薄、超轻、单手操作和安全认证为核心卖点,解决传统暖手宝体积过大、厚重手套妨碍使用手机等痛点 [3][5] 产品设计与规格 - 每单元厚度仅1.8厘米,重量比典型智能手机轻40% [5] - 配备硅胶手指绑带,环绕手部固定设备,确保防滑防摔,便于在拿交通卡、调整牵引绳或从包中取手机时使用 [5] - 采用橙黑撞色设计,提供多种颜色选择,2合1套装包装精美,适合作为节日、生日和家庭礼品 [11] 加热性能与操作 - 搭载智能芯片,5秒内加热,提供三档可调温度设置,最高达136°F [6] - 单个人体工学按钮控制所有功能:长按两秒开关机,短按循环切换L1至L3档位,内置红色LED指示灯显示档位 [6] - 满电状态下可提供4至8小时连续供暖 [6] 安全与品质认证 - 通过UL认证安全芯片,内置智能安全系统,具备过流和过热检测功能 [8] - 温度超过安全限值时,设备自动调节或立即关机 [8] - 配备防尘USB-C保护盖,提升日常耐用性 [8] 应用场景与目标人群 - 适用于滑雪、徒步等户外活动,也适合患有雷诺综合征或长期手部冰冷的人群 [9] - 针对数百万美国人的冬季通勤场景:暴露的地铁站台等候、步行最后几个街区到办公室、穿越结冰停车场等 [3] 市场推广与销售渠道 - 公司将于本月晚些时候公布黑色星期五官方促销定价 [11] - 产品目前已在亚马逊上架销售 [11] 公司定位 - EYERZ专注于设计实用、便携的个人舒适产品,注重安全性、简洁性和日常易用性 [12] - 产品融合超薄结构、UL认证安全和硅胶手指绑带,覆盖从早晨通勤到夜间最后一次遛狗的全天候温暖需求 [12]
Surrozen Announces Pricing of $60 Million Underwritten Offering of Common Stock
Globenewswire· 2026-11-13 21:00
文章核心观点 - Surrozen公司宣布以每股31.67美元的价格承销发行1,894,540股普通股,预计毛收益为6000万美元 [1] - 此次发行包含多家生命科学领域知名投资机构参与,由Morgan Stanley、Guggenheim Securities和Cantor担任联合账簿管理人 [2] - 公司是一家生物技术企业,专注于开发靶向Wnt信号通路的疗法,用于治疗威胁视力的眼科疾病 [1][5] 发行详情 - 发行股数为1,894,540股普通股,发行价格为每股31.67美元 [1] - 预计毛收益为6000万美元(即$60 million),在扣除承销折扣、佣金及公司应付的发行费用之前 [1] - 所有发行股份均由Surrozen公司出售 [1] - 发行预计于2026年11月16日左右完成交割,须满足惯例交割条件 [1] 投资者参与 - 此次发行包含来自Access Biotechnology、Boxer Capital Management、Perceptive Advisors、RTW Investments、Venrock Healthcare Capital Partners以及其他新老生命科学领域专注投资者的参与 [2] 承销商信息 - Morgan Stanley、Guggenheim Securities和Cantor担任此次发行的联合账簿管理人 [2] 发行法律依据 - 此次发行依据此前于2026年3月23日向美国证券交易委员会(SEC)提交的S-3表格储架注册声明(文件编号333-294542)进行,该注册声明于2026年3月30日被SEC宣布生效 [3] - 发行仅通过向SEC提交的招股说明书补充文件及随附招股说明书进行,二者构成有效注册声明的一部分 [3] 公司业务概况 - Surrozen是一家生物技术公司,开创了一类新型Wnt基础疗法,旨在利用Wnt信号通路的力量治疗威胁视力的眼科疾病 [5] - 公司依托深厚的科学专业知识和专有抗体工程平台,开发多功能生物制剂,选择性激活Wnt信号通路并联合其他关键疾病通路 [5] - 公司的方法旨在提供同类最佳、持久的疗法,有潜力改变眼科疾病中最紧迫的未满足医疗需求领域的患者预后 [5]


Savaria Corporation Announces Normal Course Issuer Bid
Globenewswire· 2026-11-13 21:00
文章核心观点 - 萨瓦瑞亚公司宣布多伦多证券交易所已接受其正常发行人收购要约(NCIB)的意向通知,公司拟回购至多100万股普通股,约占其已发行流通普通股的1.38% [1] - 公司认为回购可促进证券的有序市场,并不时构成有吸引力的投资和公司资金的有益用途,包括抵消股票期权计划下发行普通股所产生的稀释 [3] - 执行主席表示该计划反映了公司对长期前景的信心,为股东创造价值提供了额外工具,同时保留追求增长战略的财务灵活性 [4] 回购规模与股份数据 - 截至2026年11月9日,公司已发行流通普通股为72,269,829股 [1] - 拟回购上限为1,000,000股普通股,约占已发行流通普通股的1.38% [1] - 按2026年11月9日收盘价30.22美元计算,NCIB允许公司在未来十二个月内回购最多约3,020万美元的普通股 [4] 交易执行安排 - 回购价格将为收购时普通股的市场价格,场外购买可能以低于现行市场价格的折扣价进行 [1] - 购买可通过多伦多证券交易所、其他指定交易所和/或加拿大另类交易系统进行 [1] - 购买可于2026年11月17日开始,至购买完成之日与2027年11月16日两者中较早者结束 [1] - 多伦多证券交易所设施内最近六个日历月的普通股日均交易量为210,673股 [2] - 公司每个交易日最多可购买52,668股普通股,并可进行超过该每日限额的大宗购买,但每个日历周不超过一次 [2] - 根据NCIB购买的所有普通股将被注销 [3] - 公司已设立自动购买计划,使其能够在自行设定的禁售期内就公开市场回购普通股提供标准指示,该计划已获多伦多证券交易所预先批准 [4] - 公司在过去12个月内未根据正常发行人收购要约购买任何普通股 [5] 公司背景 - 公司是全球无障碍行业的领导者之一,为身体障碍人士提供无障碍解决方案,以提升其舒适度、移动能力和独立性 [1][6] - 产品线包括家用和商用电梯、直梯和弯梯座椅电梯、垂直和倾斜轮椅升降机及小型货梯 [6] - 公司还制造和销售压力管理产品、医疗床以及用于患者安全移动的广泛医疗设备和解决方案,如转移、提升和重新定位辅助器具 [6] - 公司在全球拥有经销商销售网络,并在北美、欧洲(英国、荷兰、瑞士、意大利、德国、波兰和捷克共和国)及澳大利亚设有直销办事处 [6] - 公司在全球拥有约2,600名员工,工厂分布于加拿大、美国、墨西哥、欧洲和中国 [6]

BIO-key Q3 Software License Fees Grew 39%, Its Third Consecutive Quarter of Double-Digit Growth, Driven Primarily by Momentum in the Middle East and Europe; Hosts Call Today at 10am ET
Globenewswire· 2026-11-13 20:59
文章核心观点 - BIO-key 2026年第三季度业绩反映核心软件业务实力增强,软件许可费收入增长39%,抵消了硬件和服务收入的波动性,毛利率从上年同期的77%提升至90% [5] - 公司年初至今收入增长14%,净亏损收窄42%,并已清偿剩余票据,实质上实现无债务状态 [5] - 公司预计2026年将稳健收官、2027年强势开局,支撑因素包括近期中东政府订单、政府与金融行业机会管道增长、现有客户部署扩展以及年度许可续约 [3] - 公司认为人工智能智能体的增长带来新的身份挑战,机器身份(含AI智能体)已超过人类身份100比1以上,FIDO认证的Passkey:YOU可将敏感AI驱动操作的审批绑定至实际责任人,构成新的市场机会 [11] 财务亮点 - 第三季度许可费收入增长39%至130万美元,反映年度经常性软件收入基础持续增长,公司已连续三个季度实现软件许可费同比显著增长 [7] - 第三季度总收入148万美元,2025年同期为155万美元,许可费增长基本抵消了硬件和服务收入的下降,后者因项目时间安排而波动性较大 [7] - 第三季度毛利率提升至90%,2025年同期为77%,反映高毛利许可费占总收入比例上升;混合毛利率已连续五个季度提升,从2025年第二季度的73%升至2026年第三季度的90% [7] - 第三季度净亏损收窄8%至88.6万美元,2025年同期为96.5万美元 [7] - 2026年前九个月收入增长14%至550万美元,毛利率从77%提升至86%,净亏损收窄42%至170万美元,2025年同期为290万美元 [7] - 第三季度末营运资金改善至310万美元,2025年末为140万美元 [7] - 第三季度总营收为1,482,781美元,2025年同期为1,549,706美元;许可费收入增长39%至1,275,249美元,2025年同期为917,951美元,占总收入比例从59%升至86% [12] - EMESA地区(欧洲、中东和南美)收入增长39%至924,760美元,该地区许可费收入从446,480美元增至903,249美元,增长逾一倍 [12] - 前九个月总收入增长14%至5,548,305美元,2025年同期为4,853,772美元,主要由许可费收入增长37%至3,870,487美元驱动 [12] - 第三季度硬件收入为12,404美元,2025年同期为363,642美元,因当季新客户订单主要为纯软件,而2025年同期反映长期客户的大额硬件部署及多家现有客户的硬件扩展 [13] - 服务、维护及其他收入下降27%至195,128美元,2025年同期为268,113美元,主要反映服务协议续约时间安排以及业务向合作伙伴主导的SaaS和订阅部署稳步转型 [13] - 第三季度毛利增长12%至1,339,408美元,2025年同期为1,191,718美元;前九个月毛利增长27%至4,782,681美元,2025年同期为3,752,106美元 [14] - 第三季度运营费用增长4%至2,159,621美元,2025年同期为2,083,908美元;环比下降2%,其中销售、一般及行政费用下降2% [15] - 销售、一般及行政费用增长9%至1,524,583美元,反映行政人员成本及年度会议费用增加;研发与工程费用下降7%至635,038美元,主要反映人员成本降低 [15] - 前九个月运营费用下降1%至6,290,013美元,2025年同期为6,368,784美元 [15] - 第三季度运营亏损改善至820,213美元,2025年同期为892,190美元;净亏损改善至886,083美元,2025年同期为964,849美元 [16] - 计入与8月认股权证诱导相关的非现金视同股息4,502,004美元后,第三季度普通股股东可分配净亏损为5,388,087美元,每股4.01美元,2025年同期为964,849美元,每股1.44美元 [16] - 第三季度加权平均普通股(基本及稀释)为1,342,766股,2025年同期为671,820股;每股金额及加权平均股数反映2026年4月30日生效的1比10反向拆股 [16] - 前九个月净亏损改善42%至1,667,972美元,2025年同期为2,868,790美元;计入非现金视同股息后,普通股股东可分配净亏损为6,169,976美元,每股5.37美元,2025年同期为2,868,790美元,每股4.87美元 [17][18] 资产负债表 - 股东权益从2026年6月30日的4,334,878美元和2025年12月31日的5,106,805美元改善至2026年9月30日的6,541,642美元,受益于8月完成的认股权证诱导交易250万美元总收益 [19] - 截至2026年9月30日,流动资产为530万美元,包括现金及现金等价物220万美元、应收账款240万美元和存货40万美元 [20] - 营运资金从2026年6月30日的80万美元和2025年12月31日的140万美元改善至2026年9月30日的310万美元 [20] - 第三季度通过以普通股交换的方式清偿剩余应付票据,公司实质上无债务,仅在欧洲有1.2万美元银行债务 [20] - 截至2026年9月30日,现金及现金等价物为2,219,428美元,2025年末为2,694,663美元;应收账款净额为2,354,935美元,2025年末为1,220,822美元 [29] - 总资产为8,843,672美元,2025年末为8,303,315美元;总负债为2,302,030美元,2025年末为3,196,510美元 [29][30] - 应付票据从2025年末的604,102美元降至零 [29] 近期进展 - 中东地区:10月新增三家政府客户,过去七个月新增中东地区客户达八家,包括中东政府安全机构客户、无密码生物识别IAM解决方案政府合同、中东国家安全生态系统内新客户,以及与Al Majlis Group合作在阿拉伯湾扩展身份安全 [8] - 葡萄牙:BIO-key的IAM和生物识别认证解决方案整合进Prosegur旗下Cipher的网络安全产品组合,从葡萄牙开始,并计划扩展至西班牙、美国、巴西等其他Cipher市场 [8] - 智能体AI:Passkey:YOU™认证获得FIDO联盟全面认证,打开手机受限市场,并支持AI智能体操作的生物识别审批 [8] - 公司CEO表示,政府和银行设定身份安全的最高标准,它们选择信任BIO-key保护最敏感环境,是对公司及解决方案最强有力的验证 [6][9] - 欧洲、中东和非洲地区势头反映公司在区域团队和渠道合作伙伴网络上的投资,合作伙伴网络日益带来机会,缩短销售周期并扩展至新国家和行业;第三季度EMESA地区收入增长39%,许可费收入增长逾一倍 [10] 业务展望 - 公司预计2026年稳健收官、2027年强势开局,支撑因素包括近期中东政府订单、政府与金融行业机会管道增长、现有客户部署扩展以及预期年度许可续约 [3] - 公司认为近期订单及EMEA地区政府与银行机会管道增长为2026年强势收官奠定基础,以知名政府和金融客户、高毛利软件收入增长、精简成本结构和更健康的资产负债表为基础,为2027年奠定令人振奋的起点 [12] 行业趋势 - 人工智能增长带来机会,AI智能体商业普及创造新的身份挑战;行业研究显示机器身份(含AI智能体)已超过人类身份100比1以上 [11] - FIDO联盟已开始制定可信AI智能体交互标准,核心是验证谁授权了智能体的操作及在何种范围内;公司认为答案必须是经过验证的人类,而非密码或设备 [11] - 公司认为凭借Passkey:YOU的FIDO认证,其身份绑定生物识别可将敏感AI驱动操作的审批绑定至实际责任人,与核心劳动力和客户认证业务并列为有意义的新市场机会 [11]

Proposed Merger and ProVen VCT Offer
Globenewswire· 2026-11-13 20:58
合并核心观点 - ProVen VCT plc与ProVen Growth and Income VCT plc(PGI)的董事会于2026年9月15日宣布就可能的合并进行讨论,现决定推进合并并向各自股东推荐该合并方案,合并须经股东批准 [1] - 合并目的是实现简洁性、成本节约、行政效率和规模效应 [1] - 合并方式为根据1986年《破产法》第110条的重组方案,PGI将并入ProVen,PGI的资产和负债转移至ProVen,以换取向PGI股东发行的ProVen新股份(对价股份)[3] - 对价股份数量将参照ProVen和PGI各自的净资产值计算,以避免对任何一方股东造成稀释 [3] - 该合并基于此方式将不受《收购守则》规定的约束 [3] - 若合并进行,PGI现任董事Anna Kuriakose将加入ProVen董事会 [3] - 公司已发布联合通函,包含合并提案及ProVen的认购要约招股说明书,通函包含两家公司于2026年12月9日召开股东大会的通知,以及仅针对PGI于2026年12月17日召开股东大会的通知 [2] 合并收益 - 近期政策变化——包括日落条款延期、投资限额提高以及前端减免削减——正在重塑VCT市场并创造更大的规模需求 [5] - 作为英国历史最悠久的VCT之一,ProVen VCTs通过将两只基金合并,打造具有规模和实力的单一实体以推动长期股东回报 [5] - ProVen董事会和PGI董事会持续致力于降低股东财务成本,评估公允值并对VCT市场费用进行基准比较 [5] - 近年来Beringea已降低直接投资者的前端费用,并承担了此前由基金支付的融资年度尾随佣金 [5] - 合并预计将创建市场第三大VCT(基于截至2026年11月12日的已公布数据)[7][8] - ProVen VCT将把回购折价减半,将NAV折价从5%降至最优的2.5%,适用于要约推出后所有回购,从而提高股东退出回报 [12] - 两只基金因联合融资和一致的投资策略,已建立高度重叠的股东基础,投资者及其顾问需维护和审查分别的持股 [12] - 合并为股东及其顾问创造更简单的投资管理方式:一套报告、一个投资组合、单一业绩记录 [12] - 上述措施将共同为股东提供更高的效率和流动性 [12] - 规模自然支持融资——更大的平台往往受益于更高效率和关键中介机构的更高信任度 [12] - 通过合并两只拥有超过二十五年业绩记录的高度成功VCT,该过程建立了具有显著规模的平台,将引起投资者和顾问的共鸣 [12] - 对VCT股东而言,健康的融资确保更强的实力以支持新兴公司并支持投资组合的持续增长 [12] 费用节约 - ProVen董事会已同意对管理人费用进行多项变更,包括合并后前两个财政年度每年减少110,000英镑的年度行政费 [12] - 对超额现金(超过40百万英镑)的年度管理费和净资产超过500百万英镑的部分进行削减 [12] - 简化并提高绩效费安排的透明度 [12] - 基于当前财政年度(若合并于财政年度初生效),这些节约将约为250,000英镑 [12] - 合并预计在其他行政成本方面每年节约约540,000英镑(基于当前财政年度成本)[12] - 自Consumer Duty引入以来,成本一直是顾问和财富管理人的关注领域,这些成本节约将支持未来融资 [12] 关联方交易 - 合并后且以生效为条件,ProVen与Beringea的投资管理和行政协议中的某些费用安排将被修订 [13] - Beringea目前有权获得ProVen全部净资产每年2%的年度管理费,按季度计算并按月拖欠支付 [13] - 合并后,超额现金(定义为超过40百万英镑的现金及现金等价物)的费率降至每年1.0% [13] - 净资产超过500百万英镑的部分费率降至每年1.75% [13] - 合并后前两个财政年度,年度行政费从438,000英镑(两家公司当前应付年度行政费合计)降至328,000英镑(另加增值税如适用),减少110,000英镑或约25% [14] - 年度费用上限从净资产的2.9%降至2.8%(不包括例外项目、绩效费或ProVen应付的遗留尾随佣金),自2027年3月1日起生效 [14] - 新的更简单透明的绩效费安排:在ProVen股东总回报(每个财政期间ProVen每股审计净资产值的增减加上该期间每股已支付股息总额)超过每年5%(按滚动五年期衡量)之前,不向管理人支付年度绩效费 [14] - 超过门槛后支付给管理人的金额从当前整个总回报20%的安排降至超过5%门槛的超额总回报的15% [14] - 当前适用于ProVen股份的绩效费安排将在合并完成后失效,截至2027年2月28日财政年度的任何应计绩效费将被豁免 [14] - 新绩效费安排的首次计算为截至2028年2月29日的财政年度,将衡量2023年3月1日至2028年2月29日五年期间的表现 [14] - Beringea将收取发起人费,等于直接来自投资者的申请所筹资金总额的3.5%以及通过财务顾问或执行经纪商收到的申请所筹资金总额的3%,均减去提前申请的折扣 [15] - 从发起人费中,Beringea将支付ProVen与Beringea之间约定的与要约相关或附带的所有成本和费用 [15] - 管理及行政协议修订和支付发起人费的协议构成英国上市规则下的相关关联方交易,因为Beringea作为ProVen的投资管理人被视为关联方 [16] - 这些相关关联方交易需与2025年11月17日公司推出的认购要约中应付给Beringea的相同发起人费进行汇总 [16] - 相关关联方交易需根据英国上市规则获得ProVen股东批准,每项相关关联方交易均以ProVen股东大会上获得股东批准为条件 [17] - ProVen董事会认为相关关联方交易对其全体股东而言公平合理,Howard Kennedy Corporate Services LLP作为ProVen的保荐人就此提供建议 [18] 认购要约 - ProVen已发布招股说明书(包括证券说明、注册文件和摘要),涉及2026/2027和2027/2028税年的认购要约,拟通过发行ProVen新普通股筹集最多30百万英镑,并有最多额外10百万英镑的超额配售安排,申请时以现金全额支付 [9] - 要约不以合并生效为条件 [9] - 要约于2026年11月13日开放,2026/2027要约最迟于2027年4月2日中午关闭,2027/2028要约最迟于2027年4月30日下午5点关闭,或于要约完全认购时提前关闭 [10] - ProVen董事可绝对酌情决定将2027/2028要约延长至不迟于2027年11月12日 [10] - 在2026年11月13日持有任一ProVen VCT现有股份的申请人(及其配偶/民事伴侣),其有效申请(包括已清算资金)属于前10百万英镑有效申请的一部分且在2027年1月11日上午9点前收到,将有权获得额外新普通股,总认购价相当于认购金额的1% [11] - 其他有效申请(包括已清算资金)属于前10百万英镑有效申请的一部分且在2027年1月11日上午9点前收到的申请人,将有权获得额外新普通股,总认购价相当于认购金额的0.5% [13] - 这些额外新普通股的认购价将由管理人承担 [13] - 2026/2027要约的首次配售预计于2027年1月进行,2027/2028要约的配售于2027年4月6日之后进行 [22] - 2026/2027要约申请和已清算资金的最终截止时间为2027年4月2日中午,2027/2028要约为2027年4月30日下午5点 [22] - 每次配售后的10个工作日内准入交易,配售通知和税务证明在配售后的3个工作日内通过电子邮件发出(邮寄为10个工作日内),股票证书在配售后的15个工作日内寄出 [22] - 2026/2027要约预计在2027年1月进行首次配售,2027/2028要约在2027年4月进行配售 [24] - ProVen董事保留将2027/2028要约绝对酌情延长至不迟于2027年11月12日的权利,要约将在完全认购时提前关闭 [24] 合并预期时间表(ProVen) - ProVen股东大会代理表格最迟接收时间为2026年12月7日下午2点 [19] - ProVen股东大会于2026年12月9日下午2点召开 [19] - 计算日期为2026年12月16日下午5点之后 [19] - PGI资产和负债转移至ProVen及根据方案发行对价股份的生效日期为2026年12月17日 [19] - 方案结果公告于2026年12月17日发布 [19] - 根据方案发行的对价股份准入交易于2026年12月18日上午8点开始 [19] - CREST账户记入根据方案发行的对价股份于2026年12月18日 [19] - 根据方案发行的对价股份证书于2027年1月6日寄出 [19] 合并预期时间表(PGI) - 建议PGI股份交易仅以现金结算和即时交付所有权文件的日期为2026年12月3日 [20] - PGI第一次股东大会代理表格最迟接收时间为2026年12月7日下午3点 [20] - PGI第一次股东大会于2026年12月9日下午3点召开 [20] - PGI第二次股东大会代理表格最迟接收时间为2026年12月15日上午11点 [20] - 计算日期为2026年12月16日下午5点之后 [20] - PGI股东名册关闭及方案下PGI股东权益记录日期为2026年12月16日下午5点 [20] - PGI股份交易暂停于2026年12月17日上午7:30 [20] - PGI第二次股东大会于2026年12月17日上午11点召开 [20] - PGI资产和负债转移至ProVen及根据方案发行对价股份的生效日期为2026年12月17日 [20] - 方案结果公告于2026年12月17日发布 [20] - PGI股份上市取消于2026年12月18日上午8点 [20] - 根据方案向PGI股东发行的对价股份将与现有ProVen股份享有同等地位,并在官方名单上市及在伦敦证券交易所主板市场准入交易 [21] - 这将是PGI股份的最终预期交易日期,若方案按上述预期时间表生效,预计PGI股份上市将于2026年12月18日取消 [21] 文件获取 - 投资者和财务顾问可致电Beringea(020 7845 7820)获取证券说明和通函副本 [23] - 证券说明和通函可从www.proveninvestments.co.uk下载 [23] - 招股说明书和通函可从公司注册办事处和Beringea免费获取,地址为Charter House, 55 Drury Lane, London WC2B 5SQ [23] - 招股说明书和通函将提交至国家存储机制,并很快可在https://data.fca.org.uk//nsm/nationalstoragemechanism在线查看 [23]
GH Research Announces Appointment of Vanina Popova, MD, as Chief Development Officer
Globenewswire· 2026-11-13 20:55
核心观点 - GH Research PLC宣布任命Vanina Popova医学博士为首席开发官,负责领导GH001在难治性抑郁症(TRD)和产后抑郁症(PPD)关键项目中的临床开发 [1][8] - Popova博士拥有超过20年全球制药研发经验,曾在强生公司深耕神经科学领域,是Spravato®(艾司氯胺酮)项目临床负责人,主导了支持该药获批TRD适应症的关键III期试验TRANSFORM-2 [3][8] - 公司认为GH001在IIb期试验中展现出改变TRD治疗格局的潜力,Popova博士的加入将推动GH001进入关键性项目阶段 [4][6] 高管任命详情 - Vanina Popova医学博士被任命为首席开发官,将领导GH001在TRD和PPD领域的关键性项目临床开发 [1][8] - 首席执行官Velichka Valcheva博士表示,Popova博士在TRD晚期临床开发方面带来丰富经验和洞见 [2] - Popova博士在强生公司任职超过20年,前12年从事全球临床运营,之后转入临床开发领域 [3] - 作为Spravato®(艾司氯胺酮)项目的临床负责人,她主导了TRANSFORM-2——支持Spravato®在TRD获批的关键III期试验之一,并担任该试验发表在《美国精神病学杂志》上的论文第一作者 [3][8] - 她还参与了艾司氯胺酮单药治疗试验的早期设计,是其在《JAMA Psychiatry》上发表论文的合著者,以及艾司氯胺酮项目其他出版物的合著者 [3] - 近期她在其他神经科学项目中担任临床领导职务,贡献于全球开发战略、创新试验设计和监管规划 [3] - 其职业生涯将科学与战略领导力与运行复杂国际临床项目的实操经验相结合 [3] 高管表态 - Popova博士表示,其职业生涯大部分时间致力于为抑郁症患者带来新疗法,深知仍有大量患者未被现有治疗方案满足 [4] - GH001的临床结果及其解决重大未满足需求的潜力是吸引其加入GH Research的原因 [4] - 她期待领导下一阶段临床开发,将GH001推进至TRD和PPD的关键性项目 [4] 公司概况 - GH Research PLC是一家临床阶段生物制药公司,致力于通过开发改变实践的治疗方法改善抑郁症患者生活 [1][5] - 公司初始重点为开发其新型专有mebufotenin疗法,用于治疗TRD患者 [5] 核心产品GH001 - GH001是公司主打候选产品,采用专有吸入方式给药mebufotenin [6] - 基于IIb期GH001-TRD-201试验观察到的临床活性,主要终点达成:第8天MADRS评分较基线降低-15.5分,对比安慰剂p<0.0001 [6] - 公司认为GH001有潜力改变当前TRD的治疗方式 [6]


3 E Network Technology Group Limited Announces Closing of US$5.0 million Private Placement
Globenewswire· 2026-11-13 20:50
文章核心观点 - 3 E Network Technology Group Limited(纳斯达克代码:MASK)宣布完成此前公布的A类普通股定向增发,发行价为每股约3.634美元 [1] - 本次定向增发总募资额为500万美元,于2026年11月13日完成交割 [2] - 公司首席执行官Dr. Tingjun Yang控制的实体及六名个人投资者参与了本次认购,体现其对公司增长前景的信心 [2][3] - 募集资金将用于一般营运资金、日常业务运营及公司合理酌情决定的其他合法企业用途,预计将增强公司资本基础并支持其作为纳斯达克上市公司的持续发展 [3] 定向增发交易细节 - 认购协议于2026年10月23日签署,由公司、3E NETWORK TECHNOLOGY PTE. LTD.(由公司首席执行官Dr. Tingjun Yang控制的实体,即"Yang Investor")及六名个人投资者共同签订 [2] - Yang Investor同意认购578,911股A类普通股,认购金额为2,103,764.12美元 [2] - 六名个人投资者各自同意认购132,830股A类普通股,每人认购金额为482,705.98美元 [2] - 上述认购均按股份合并后的基准计算 [2] - 各认购方的义务为分别义务而非连带义务 [2] - A类普通股面值为每股0.01美元 [1] 公司业务概况 - 公司是一家B2B信息技术业务解决方案提供商,致力于成为下一代人工智能基础设施解决方案提供商 [6] - 公司秉持"AI与能源共生"的行业共识,在能源投资领域具有卓越愿景 [6] - 公司业务包含两大主要组合:数据中心运营服务组合和软件开发组合 [6]