Adjusted EBITDA

搜索文档
Brookdale Senior Living(BKD) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:32
财务数据和关键指标变化 - 第三季度调整后EBITDA为1.243亿美元,同比增长12%,符合公司此前低双位数增长的节奏预期 [23] - 第三季度RevPAR同比增长7.5%,低于此前预期的约8.2%水平 [23] - 第三季度居民费用为7.07亿美元,同比下降8.7%,主要由于合并平均单元数减少15.3%,部分被RevPAR增长7.5%所抵消 [25] - 同社区RevPAR增长5.4%,同社区RevPOR增长4.8%,合并口径RevPOR增长5.8% [25] - 合并口径Ex-POR同比增长2.9%,RevPOR与Ex-POR的正向利差为290个基点;同社区口径Ex-POR增长3.9%,正向利差为90个基点 [26] - 同社区运营利润率为29.2%,同比提升50个基点 [26] - 同社区劳动力占收入比例同比改善120个基点 [23] - 同社区运营利润增长加速至7.4% [23] - 第三季度G&A费用(剔除股权激励及交易、法律、重组费用)同比下降15%至3660万美元,全年G&A预计约1.54亿美元 [31] - 第三季度现金设施运营租赁付款为4320万美元,同比下降1340万美元 [32] - 调整后年化杠杆率从年中的8.4倍改善至8.3倍 [32] - 截至2026年9月30日,总流动性为5.24亿美元,较上季度末的5.66亿美元有所下降 [32] - 第三季度社区资本开支升至4700万美元,为近年来最高季度投资水平 [14] - 公司下调全年2026年调整后EBITDA指引至4.95亿-5.02亿美元,RevPAR增长指引下调至7.4%-7.9% [6] - 全年合并入住率预计低于83% [24] - 第四季度RevPAR增长预计在6%高段区间 [37] - 全年现金设施运营租赁付款预计为1.72亿美元,管理费约700万美元 [38] 各条业务线数据和关键指标变化 - 合并口径入住率同比增长130个基点至83.1%,同社区口径增长50个基点至83.6% [24] - 入住率环比提升70个基点(合并及同社区口径均为70个基点),为年内最陡峭的环比改善,但仍低于内部预期 [8] - 90%以上入住率的社区数量从上一季度的167个增至186个;70%以下入住率的社区数量从85个降至69个 [8] - 10月合并入住率为83.5%,同社区入住率为83.9%,月度环比增长均为10个基点,增长仍然低迷 [24] - 第三季度RevPOR环比合并口径提升5个基点,但同社区口径下降20个基点,主要由于9月实施的激励计划 [25] - 第三季度线索转化率接近过去几年最高水平,显著高于行业基准 [19] - 内部线索转化率高于外部线索,无论是到访转化还是到访至入住转化均更高 [87] - 第三季度搬入量同比有所增加(同社区口径),但低于夏季销售季的预期;搬出量(包括死亡及其他原因)略高于预期及年初运行率 [16] - 8月和9月关键销售月份线索量低于所需水平 [17] - 外部来源线索量持续下降(今年及去年均下降),内部线索量稳步增长 [17][46] - NPS自2022年以来逐年提升,2026年第三季度末较2025年同期继续提升 [15] 各个市场数据和关键指标变化 - 同社区入住率环比改善70个基点,超过NIC衡量的行业整体水平 [19] - NIC及部分同行入住率增长放缓,可能表明其他临时性宏观效应正在影响整个 senior living 行业的线索量 [19] - 行业面临从传统网络搜索向AI驱动搜索转变,导致外部来源线索量在全行业范围内下降 [17] - 行业入住率整体高于去年,定价能力感觉较去年更强 [76][79] - 宏观经济因素(30年期固定抵押贷款利率超过7%、汽油价格6-7美元/加仑)可能对消费者搬入 senior living 的决策产生拖累,但需求为刚需性质,可能存在被压抑的需求待释放 [44] 公司战略和发展方向和行业竞争 - 公司五点战略:一、改善运营表现;二、优化房地产组合;三、向社区再投资资本;四、降低杠杆;五、提升居民和员工质量 [7] - 自2025年初以来已退出60个租赁社区,租赁组合对EBITDA和现金流具有增值效应,年租金递增率不超过3% [10] - 基本退出第三方管理业务,仅剩4个管理社区 [10] - 此前宣布出售的29个社区中仅剩5个未完成,均已签约,预计年底前完成交割 [10] - 第三季度完成此前宣布的17个租赁社区收购,购买价1.6亿美元(含交易成本),通过无追索抵押融资和手头现金提供资金 [36] - 季后签订确定性协议收购30个当前租赁社区,购买价2.9亿美元,预计2026年第四季度完成,通过无追索抵押融资和手头现金提供资金;这些社区2027年年度三重净租赁现金租金约为1800万美元 [36] - 上述30个社区收购完成后,公司将拥有合并组合约80%的单元(2017年仅为49%) [11][36] - 同时签订39个社区租赁的四年延期至2036年6月,租赁现有公允价值购买期权可在公司选择时随时行使(而非仅在租赁到期时),受6.5%在租租金收益率下限约束 [37] - 资本开支策略从按社区规模分配转向集中投资于最具转型和全面升级机会的社区 [13][14] - 新设首席运营官职位(此前不存在),新任首席销售官于2026年6月入职(此前自2月起空缺),新增战略运营高级副总裁专注于定价、社区资本开支部署和劳动力 [9] - 重新调整整个组织结构,建立从CEO经COO到各社区的单一清晰的赋能、授权和问责线 [10] - 劳动力管理方面,第三季度采取行动加强行政岗位的劳动纪律,扭转了COVID恢复期间逐步侵蚀的局面 [8] - 定价策略采取分叉方法:高入住率社区推动更高费率增长,低入住率社区继续推动折扣以提升入住率,平衡两者以驱动RevPAR [64][78] - 公司对2027年及以后实现持久的中间两位数年度调整后EBITDA增长保持信心 [22][40] 管理层对经营环境和未来前景的评论 - 第三季度调整后EBITDA符合预期,但RevPAR增长因入住率增长放缓而未达预期,夏季销售季入住率增长弱于预期将负面影响第四季度和全年表现 [5][6] - 入住率增长仍是最大运营挑战,也是下调全年展望的主要原因 [15] - 入住率未达预期的因素包括:公司特定因素(销售等运营结构重大调整造成的干扰)和宏观环境因素(利率、汽油价格等影响消费者决策) [16][44] - 外部线索来源(第三方聚合平台)因AI改变消费者行为而受冲击,公司因外部来源占比偏高而受影响更大 [17][46] - 公司正通过新任首席销售官重建内部线索生成能力,内部线索转化率更高、客户获取成本更低、入住时间更长 [17][18] - 第四季度适度增加营销投资以推动内部线索量,但营销费用绝对金额不大,预计不会对2027年产生重大影响 [18][53] - 劳动力生产力改善具有持久性,是经营方式的永久性转变,将在2027年形成顺风(2026年仅部分年度影响) [28][50][51] - 其他设施运营费用同比增长较高(第二季度同比增长9%,第三季度同比增长8%),但预计第四季度趋势继续改善,2027年回归历史均值 [29][30] - 维修保养费用可通过收紧资本决策流程(维修vs更换的长期成本效益分析)每年减少数百万美元 [30] - ERP实施相关费用预计在2027年初结束 [31] - 2026年活动(收购此前租赁社区、G&A削减)也将有利于2027年增长 [40] - 2025年是入住率表现强劲的一年,2026年略软,但公司认为已搭建好平台(人员、战略到位),入住率增长轨迹应强于2026年,介于2025年和2026年之间 [81][82] - 公司对定价能力感觉较去年更强,预计将进行又一次有意义的在租费率上调 [63][76] 其他重要信息 - 2026年10月密西西比州克林顿社区(97单元AL/Memory Care)发生火灾,目前该社区空置,第四季度收入和费用影响估计已纳入指引,但估计可能变化 [7][39] - 公司保险充足,但涉及自保留额等,火灾对第四季度影响为几百万美元(含NOI损失及保险费用) [60] - 第三季度获得1.08亿美元债务(以17个此前租赁社区的第一优先抵押担保),浮动利率,初始五年期,两个一年期延期选项 [33] - 7月获得2.49亿美元固定利率债务(以45个社区的无追索第一抵押担保),有效再融资2.44亿美元现有债务;公司无抵押债务到期日至2028年 [33] - 截至2026年9月30日,已出售23个自有社区(1767单元),净收益1.69亿美元(扣除交易成本);退出2个租赁社区(152单元) [34] - 季后再完成1个社区出售(197单元),净收益1000万美元;截至11月6日,29个计划出售社区中仅剩5个,均已签约预计年底前完成 [34] - 2026年社区处置总净收益预计约1.9亿美元 [35] - 公司预计2027年及以后实现持久的中间两位数年度调整后EBITDA增长 [22][40] 问答环节所有提问和回答 问题: 入住率轨迹及疲软原因(Brian Tanquilut, Jefferies) - 第三季度入住率增长低于预期,尤其是夏季销售高峰;全年表现时好时坏 [43] - 原因一为内部因素:2月至6月首席销售官空缺,新任首席销售官到任后已实施多项变革,但变革本身具有干扰性 [43] - 原因二为宏观经济拖累:30年期固定抵押贷款利率超过7%、汽油价格6-7美元/加仑等影响消费者搬入决策,但行业需求为刚需,可能存在被压抑需求待释放 [44] - 原因三为公司过度依赖外部线索来源(第三方聚合平台),AI改变消费者行为导致外部线索量下降,公司因外部来源占比偏高而受影响更大 [45][46] - 公司正通过首席销售官推动社区行为改变,主动建立本地关系以生成内部线索,第四季度将适度增加营销支出以培育内部线索 [46][47] 问题: 劳动力支出可持续性及营销费用影响(Brian Tanquilut, Jefferies) - 劳动力调整是持久性、可持续的,是前进方向,并非一次性措施;公司劳动力成本基础大部分为固定成本,已围绕行政岗位重置该固定成本基础 [50][51] - 营销费用全年绝对金额不大,对第四季度有影响(结合入住率未达预期和火灾影响),但营销成本并非费用基础中最大项,预计不会对2027年产生重大影响 [52][53] - 内部线索生成更多是行为改变和期望改变(销售人员主动建立关系),而非增量美元投入 [54][55] 问题: 指引下调1,050万美元中点的构成(Andrew Mok, Barclays) - 指引下调最大部分来自第三季度入住率未达预期的贯穿影响 [60] - 火灾对全年影响不重大,但第四季度为几百万美元(含高入住率、表现良好的97单元AL/Memory Care的NOI损失及保险费用自保留额等) [60] - 此外还有额外营销支出 [60] - 最具影响的是入住率在夏季销售高峰未如预期增长 [61] 问题: 宏观和可负担性担忧对明年定价策略的影响(Andrew Mok, Barclays) - 公司认为定价能力较去年更强,预计将进行又一次有意义的在租费率上调,更多细节将在下次电话会讨论 [63] - 公司采取分叉定价方法:高入住率社区推动更高费率增长,低入住率社区继续推动折扣以提升入住率,平衡两者以驱动RevPAR [64] - 高入住率社区数量增加、低入住率社区数量减少,有助于确定在租费率上调幅度 [64] 问题: 入住率疲软是全面性的还是集中在低端(Raj Kumar, Stephens) - 更多是增长节奏的疲软,而非特定入住率区间的全面疲软;第三季度入住率环比增长70个基点,实际略超整体市场,与部分同行相比表现不一 [68] - 高入住率社区持续增长(超过三分之一社区入住率超90%),低入住率社区持续减少(从一年半前2025年初的147个降至69个,上季度为84-85个)[68][69] - 改善势头是真实的,只是第三季度低于公司对夏季销售季的预期 [69] 问题: 资本开支策略及2027年管道(Raj Kumar, Stephens) - 2027年具体数字尚早,但公司对资本开支节奏、部署及结果满意;新策略下由新任战略运营高级副总裁领导,按回报预期排序并有具体pro forma [71] - 第三季度资本开支4700万美元,显著高于去年及运行率,但仍在此前公布的预期范围内;预计2027年类似 [72] 问题: 高入住率区间扩大对街价、搬入价及明年RevPAR增长的影响(Joanna Gajuk, Bank of America) - 公司对平衡入住率和费率的RevPAR驱动策略感觉更强,在租费率上调是重要组成部分;整体环境(行业及公司入住率高于去年)支持更强定价决策 [76] - 高入住率社区推动更高的在租费率上调及市场费率上调,新搬入可较搬出实现更高费率(尤其是房间基础费率);低入住率社区继续推动折扣以提升入住率 [77][78] - 公司对行业整体定价能力感觉良好 [79] 问题: 未来几年入住率增长能力(Joanna Gajuk, Bank of America) - 2025年是入住率表现强劲的一年,2026年略软(伴随大量内部变革),但公司认为已搭建好平台(销售、运营、组织人员到位,战略到位)[81] - 线索至搬入转化率为近年最高,是衡量产品价值、定价和销售执行的关键指标 [81] - 主要问号在于如何填补外部线索来源的短缺,公司认为外部线索可能不会恢复至历史水平,但应会企稳,需通过内部线索填补 [81] - 入住率增长轨迹应强于2026年,介于2025年和2026年之间(过度概括而言)[82] 问题: 创纪录线索转化率的内外部拆分及营销支出是否构成上行空间(Ben Hendrix, RBC Capital Markets) - 公司监控两个基准:整体线索至搬入转化率,以及到访至搬入转化率(后者与定价、销售执行、产品相关)[86] - 内部生成线索转化率更高(到访转化和到访至搬入转化均更高),外部线索转化率较低;公司正推动内部线索占比提升 [87] - 指引基于已见转变是适当的,上行空间在于未来几个季度继续改变行为、改变内外部线索组合 [88] 问题: 内部线索生成基础设施的里程碑、招聘及时间线(Ben Hendrix, RBC Capital Markets) - 无需新招聘;公司有500+名驻社区销售人员及销售专业管理架构 [90] - 更多是文化转变和范式转变,从过度依赖第三方推荐转向主动建立本地关系;涉及大量培训、参与、与销售人员一同拜访领导者 [90] - 投资更多在于人员和时间的投入以及期望改变,而非招聘银弹;重点在于 senior living 的超本地环境 [91]

DraftKings(DKNG) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:30
财务数据和关键指标变化 - 第三季度总营收同比增长16%至13.3亿美元,主要受持续健康的客户参与度和体育博彩净营收利润率提升驱动 [16] - 第三季度月度独立付费用户数同比增长13%至410万,每用户平均营收同比增长3%至109美元 [16] - 第三季度调整后EBITDA为负3.17亿美元,主要反映对Predictions业务的投资增加 [17] - 公司将2026财年营收指引更新为63.5亿-65.5亿美元,调整后EBITDA指引为1.75亿-2.75亿美元,主要反映对Predictions业务的调整后EBITDA投资增加至6.5亿-7亿美元 [18] - 公司预计2026财年核心业务调整后EBITDA为8.75亿-9.25亿美元,反映进一步投资iGaming增长以及温和的有利于客户的体育赛事结果影响 [18] - 公司预计2026财年Predictions业务营收将不重大,因新客户促销将抵消绝大部分毛营收 [19] - 公司引入2027财年营收指引为73.5亿-77.5亿美元,中点同比增长17%,调整后EBITDA指引为8亿-10亿美元 [19] - 公司预计2027财年核心业务营收为67亿-70亿美元,中点较2026财年指引中点同比增长4%-9%,核心业务调整后EBITDA为11.5亿-12.5亿美元,中点12亿美元 [19] - 公司预计2027财年Predictions业务营收为6.5亿-7.5亿美元,调整后EBITDA投资为2.5亿-3.5亿美元,中点降至3亿美元 [20] - 公司预计2027财年核心业务调整后EBITDA利润率约为18%,中点较2026年扩张约360个基点 [20] - 公司维持现金头寸约11亿美元,贯穿整个投资周期 [10][21] - 公司预计2027年即使在对Predictions投资之后仍将产生大量超额自由现金流,并预计Predictions自身将在2028年产生自由现金流 [10][21] - 公司预计2026年核心业务调整后EBITDA利润率扩张约370个基点,2027年再扩张约360个基点至约18% [6] 各条业务线数据和关键指标变化 - 体育博彩净营收第三季度同比增长36%,净营收利润率扩张约120个基点至6.4%,处理量增长12% [11][17] - 体育博彩持有率超过11%,串关组合占比同比快速增长300个基点 [11] - 体育博彩州级处理量份额连续第四个季度同比改善,总博彩收入份额也同比提升 [11] - iGaming客户获取第三季度同比增长76%,毛营收同比增长7%,净营收同比增长2%,因公司投资于促销以欢迎新客户 [12][17] - iGaming十月付费活跃天数同比增长24%,十月毛营收增长加速至12% [13] - 公司预计这些投资将加速2027财年iGaming营收增长 [13] - Predictions业务年初至今已有超过160万客户参与,第三季度月度独立付费用户数同比增长13%,体育消费者交易量同比增长22% [4] - 2026年Predictions客户群回本周期约20个月,远低于两年回本目标 [5] - 2026年Predictions客户群已年化运行至约3.5亿美元毛利润 [6] - 新获取Predictions客户的留存率和参与度与体育博彩水平一致 [6] - 9月和10月DKeX交易(涵盖经纪、交易所和做市)的抽成率约为11.1%,公司捕获约三分之二的毛营收,第三方做市商捕获其余部分 [6] - 10月年化消费者交易量达到101亿美元,较7月增长近3倍;年化总交易量达到568亿美元,较7月增长超过5倍 [8] - 串关组合在10月达到消费者交易量的27%,超过70%的客户在当月交易了串关组合 [9] - DKeX在NFL、NBA和大学橄榄球等最大体育项目上列出的赛事级市场数量是最接近竞争对手的3倍以上 [9] - 近20%的Predictions客户已交易非体育市场,非体育每客户消费者交易量与体育每客户消费者交易量相当 [10] - 加密货币在近期几周接近总消费者交易量的两位数份额,公司目标在未来一个月内将加密市场迁移至DKeX [10] - 第三季度调整后运营费用(不包括Predictions)同比下降 [13][17] - 2027年公司预计核心业务将实现显著运营杠杆,由国家营销效率提升和成本优化项目驱动 [13] - 2026年和2027年核心业务EBITDA转化率约为70%-75% [44] - 2027年整个业务营销支出将下降,尽管Predictions略有增加,核心营销支出下降 [45] - 公司在固定成本方面看到相当高的效率,预计将持续至明年 [45] - 公司预计2027年Predictions净营收约7亿美元,毛利润约5亿美元 [53] - 2026年Predictions毛营收将达数亿美元,净营收接近中性,其中90%归因于新客户促销 [52] - 2026年获取的Predictions客户群预计2027年产生约3.5亿美元毛利润 [104] - 2026和2027年客户群预计2028年产生超过10亿美元毛利润(若体育Predictions全年存续) [104] 各个市场数据和关键指标变化 - 世界杯带来提振,但被少一周大学橄榄球和NFL比赛完全抵消,12%增长为真实同比比较 [11] - 公司认为预测市场运营商对体育博彩业务没有可辨别的影响 [11] - 公司近期退出犹他州体育和其他预测市场,持续监控州级监管动态 [59][60] - 公司认为大多数州在法院裁决前不会采取更严厉行动,但情况不确定 [60] - 关于CFTC围绕各州运营的新指引,公司认为不会产生影响,与CFTC关系良好,可通过流程轻松解决 [60][61] - 公司按回报基础看待各州,选举结果后认为某些州可能有更清晰的合法化路径,将权衡是否在这些州差异化支出 [90] - 2027年客户群四年回本模型未假设州合法化带来的任何收益,仅基于现有产品减去体育Predictions [90] - 增量支出大部分为本地支出,部分全国性支出也分配给Predictions,但多数为本地 [91] - 本地市场直接支出中,Predictions州的本地支出100%分配给Predictions,体育博彩州的本地支出100%分配给体育博彩,全国性广告大部分分配给体育博彩,部分广泛体育产品广告在两者间分配 [92] - 缅因州规模较小,明年不是重要驱动因素 [97] 公司战略和发展方向和行业竞争 - 公司已迅速构建Predictions产品以捕捉重大机会,第三季度业绩已体现 [4] - 公司遵循数据并以严格回本周期进行承保,看到强劲回报时加大投入 [6] - 公司将2026年Predictions调整后EBITDA投资增加至6.5亿-7亿美元 [4] - 公司预计2026年客户群回本约20个月,远低于两年目标 [5] - 公司将Predictions业务与强劲核心业务结合,认为2027年将表现卓越 [5] - 公司预计2027年总营收中点增长17%,Predictions营收中点7亿美元 [5] - 公司预计2027年Predictions调整后EBITDA投资中点降至3亿美元 [5] - 公司预计核心业务调整后EBITDA中点增长至12亿美元,由体育博彩稳步增长、iGaming增长加速和强劲运营杠杆驱动 [5] - 公司预计2027财年调整后EBITDA为8亿-10亿美元 [6] - 公司Predictions产品遵循使体育博彩成为行业第一的相同策略:易用界面、垂直整合技术、专有交易和体育数据基础设施 [8] - 垂直整合是关键差异化因素:公司拥有经纪、交易所和做市商,可控制产品路线图、更快创新并捕获更多经济利益 [9] - Predictions毛营收中越来越大比例来自做市商和吃单方费用,为低波动、高毛利营收流 [9] - 公司对新兴非体育机会感到兴奋,加密货币领先,预计随迁移至DKeX将增长 [10] - 公司投资有纪律,资产负债表强劲,预计2027年产生大量超额自由现金流,Predictions自身2028年产生自由现金流 [10] - 即使体育合约2028年7月终止,公司估计2026年客户群届时将完全回本,2027年客户群将超过50%回本,并预计该客户群在无体育合约情况下四年内完全回本 [11] - 公司认为无论未来法院裁决如何,都处于双赢位置 [11] - 公司Super App将体育博彩、Predictions、iGaming等整合,将继续加强该优势 [14] - 公司将继续在资本配置上保持纪律和数据驱动,以最大化长期股东回报 [15] - 公司预计2027年核心业务实现显著运营杠杆,由国家营销效率提升和成本优化项目驱动 [13] - 公司2027年营销支出整体下降,核心营销支出下降,尽管Predictions略有增加 [45] - 公司在固定成本方面看到良好效率,许多举措 lined up 以持续关注损益表上下的成本 [45] - 公司利用AI和其他方式实现效率,在基本不增加员工人数的情况下构建Predictions产品 [56] - 公司认为非体育可能达到体育今日规模的25%、30%甚至更多,为隐藏宝石 [67] - 公司维持核心业务专注,与FanDuel基本并列行业体育博彩第一,iGaming份额连续三个季度增长 [71] - 公司有数亿美元促销缓冲 built into 明年,以确保有弹药投资于值得投资的机会 [71] - 公司不认为在核心业务上退缩,激光聚焦于核心 [72] - 公司预计2027年Predictions投资不会超过当前预算,除非出现重大积极监管进展,也不会大幅减少,除非出现重大消极监管进展 [83] - 公司预计2027年Predictions营收有上行空间,因未假设产品改进带来的额外收益 [84] - 公司核心业务每年调整后EBITDA持续增长,每年增加约2亿-3亿美元,明年将相同 [84] - 公司核心业务遵循几年前制定的策略:各州经过初始投资阶段后,因营收持续增长、营销成本下降和固定成本不增加而实现盈利能力拐点 [85] - 公司预计2028年Predictions成为调整后EBITDA顺风 [20] - 公司预计2028年若体育Predictions全年存续,2026和2027年客户群将产生超过10亿美元毛利润,市场成熟后客户获取支出可能略降,但即使持平也将产生显著自由现金流 [104] - 若体育Predictions消失,公司将大幅削减营销,仍将从交叉销售客户群(非体育、Pick6、彩票等)产生毛利润,成为收获期 [105][106] - 公司预计2028年无论哪种情况Predictions都应对EBITDA产生正面贡献 [106] 管理层对经营环境和未来前景的评论 - 公司认为第三季度是关键季度,Predictions产品迅速构建并体现在业绩中 [4] - 公司对2026年客户群回本约20个月感到满意,远低于两年目标 [5] - 公司认为结合Predictions业务增长和强劲核心业务,2027年将表现卓越 [5] - 公司对Predictions客户高参与度、高留存率和大量交易感到满意 [4] - 公司认为2026年Predictions客户群表现优于两年回本目标,已年化运行至约3.5亿美元毛利润 [6] - 公司对成为Predictions交易所总量明确的第三名感到满意,10月年化消费者交易量达101亿美元,较7月增长近3倍 [8] - 公司认为体育Predictions产品现在同类最佳,以无与伦比的内容库为锚 [8] - 公司对非体育机会感到兴奋,近20%客户已交易非体育市场,加密货币接近两位数份额 [10] - 公司认为投资有纪律,资产负债表强劲,预计2027年产生大量超额自由现金流 [10] - 公司认为即使体育合约2028年7月终止,2026年客户群届时将完全回本,2027年客户群超过50%回本,四年内完全回本 [11] - 公司认为无论法院裁决如何都处于双赢位置 [11] - 公司认为体育博彩处理量和营收增长健康,进一步证实预测市场运营商对体育博彩业务没有可辨别影响 [11] - 公司对iGaming早期回报感到满意,十月付费活跃天数同比增长24%,毛营收增长加速至12% [13] - 公司预计这些投资将加速2027财年iGaming营收增长 [13] - 公司预计2027年核心业务实现显著运营杠杆 [13] - 公司认为从未有更多获胜方式,Super App整合多种产品 [14] - 公司预计第四季度为进入2027年奠定强劲势头 [15] - 公司将继续在资本配置上保持纪律和数据驱动 [15] - 公司对2027年Predictions营收有上行空间感到乐观,因未假设产品改进带来的额外收益 [53][54] - 公司认为Predictions业务明年将是非常大的数字,对故事感到强烈信心 [54] - 公司核心业务除赛事结果外基本按计划推进,iGaming营销略有增加将带来明年收益 [55] - 公司在基本不增加固定成本的情况下完成所有工作,包括构建Predictions产品,体现AI等效率 [56] - 公司认为大多数州在法院裁决前不会采取更严厉行动,但情况不确定 [60] - 公司认为CFTC新指引不会产生影响,与CFTC关系良好 [60][61] - 公司不认为可以指望所有州突然合法化体育博彩,各州可能需时或不行动或决定对Predictions征税 [65] - 公司认为体育博彩产品是更好的产品,将更好吸引和保留客户 [65] - 公司对非体育早期信号感到兴奋,认为可能达到体育今日规模的25%-30%甚至更多 [67] - 公司认为非体育是隐藏宝石,进入时未预料到,未来几个季度将有更多说明 [67] - 公司不认为在核心业务上退缩,与FanDuel基本并列行业体育博彩第一,iGaming份额连续三个季度增长 [71] - 公司认为团队执行出色,在核心业务保持并增长份额的同时快速创建最佳体育博彩产品并成为新兴市场快速第三名交易所 [72] - 公司激光聚焦于核心,未放弃任何阵地 [72] - 公司iGaming客户获取76%同比增长超出预期,因此自信提高今年剩余时间和2027年iGaming展望 [77] - 公司未假设iGaming进一步加速,仅按当前运行率,但若持续此类获取表现,可能成为2027年全年顺风 [78][79] - 公司预计2027年Predictions投资不会超过当前预算,除非出现重大积极监管进展,也不会大幅减少,除非出现重大消极监管进展 [83] - 公司认为2027年Predictions营收有上行空间,因未建立产品优化带来的额外收益 [84] - 公司核心业务每年调整后EBITDA持续增长约2亿-3亿美元,明年将相同,对轨迹感到满意 [84] - 公司核心业务获得大量运营杠杆,遵循几年前制定的策略 [85] - 公司预计2028年Predictions成为调整后EBITDA顺风 [20] - 公司预计2028年若体育Predictions全年存续,2026和2027年客户群将产生超过10亿美元毛利润 [104] - 公司预计2028年市场成熟后客户获取支出可能略降,但即使持平也将产生显著自由现金流 [104] - 若体育Predictions消失,公司将大幅削减营销,仍从交叉销售客户群产生毛利润,成为收获期 [105][106] - 公司预计2028年无论哪种情况Predictions都应对EBITDA产生正面贡献 [106] 其他重要信息 - 公司第三季度调整后EBITDA为负3.17亿美元,主要反映对Predictions业务的投资增加 [17] - 公司2026财年指引更新主要反映对Predictions业务的调整后EBITDA投资增加至6.5亿-7亿美元 [18] - 公司预计2026年第四季度Predictions调整后EBITDA投资为1.75亿-2.25亿美元 [19] - 公司预计2026财年Predictions营收不重大,因新客户促销将抵消绝大部分毛营收 [19] - 公司预计2027财年Predictions营收6.5亿-7.5亿美元,调整后EBITDA投资2.5亿-3.5亿美元,中点3亿美元 [20] - 公司预计2027年核心业务调整后EBITDA利润率约18%,中点较2026年扩张约360个基点 [20] - 公司维持现金头寸约11亿美元 [10][21] - 公司预计2027年产生大量超额自由现金流,Predictions自身2028年产生自由现金流 [10][21] - 公司预计2026年核心业务调整后EBITDA利润率扩张约370个基点,2027年再扩张约360个基点至约18% [6] - 公司预计2027财年调整后EBITDA为8亿-10亿美元 [6] - 公司预计2027年总营收中点增长17%,Predictions营收中点7亿美元 [5] - 公司预计2027年Predictions调整后EBITDA投资中点降至3亿美元 [5] - 公司预计核心业务调整后EBITDA中点增长至12亿美元 [5] - 公司预计2026年客户群回本约20个月 [5] - 公司预计2026年Predictions客户群已年化运行至约3.5亿美元毛利润 [6] - 公司预计2027年Predictions净营收约7亿美元,毛利润约5亿美元 [53] - 公司预计2026年Predictions毛营收数亿美元,净营收接近中性,90%归因于新客户促销 [52] - 公司预计2026年获取的Predictions客户群2027年产生约3.5亿美元毛利润 [104] - 公司预计2026和2027年客户群2028年产生超过10亿美元毛利润(若体育Predictions全年存续) [104] - 公司预计2028年若体育Predictions消失,将大幅削减营销,仍从交叉销售客户群产生毛利润 [105][106] - 公司预计2028年无论哪种情况Predictions都应对EB

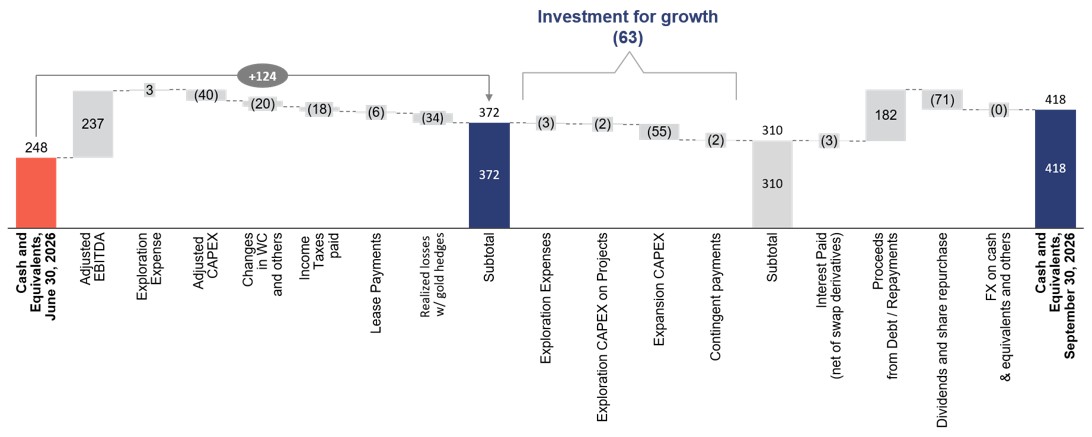
Brookdale Senior Living(BKD) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:30
财务数据和关键指标变化 - 第三季度调整后EBITDA为1.243亿美元,同比增长12%,符合公司此前低双位数增长的节奏预期 [23] - 第三季度RevPAR同比增长7.5%,低于此前预期的约8.2%水平 [23] - 第三季度居民费用为7.07亿美元,同比下降8.7%,主要由于合并平均单元数减少15.3%,部分被RevPAR增长7.5%所抵消 [25] - 同社区基础上RevPAR增长5.4%,RevPOR合并基础上增长5.8%,同社区基础上增长4.8% [25] - 第三季度合并基础上每 occupied 单元费用(Ex-POR)同比增长2.9%,RevPOR与Ex-POR之间形成290个基点的正向利差;同社区基础上Ex-POR增长3.9%,利差为90个基点 [26] - 同社区运营利润率第三季度为29.2%,同比提升50个基点 [26] - 同社区劳动力占收入比例同比改善120个基点 [23][26] - 同社区运营收入增长加速至同比增长7.4% [23] - 第三季度调整后EBITDA利润率同比扩大超过300个基点 [8] - 第三季度社区资本开支升至4700万美元,为近年来最高季度投资水平 [13] - 第三季度G&A费用(剔除股权激励及交易、法律、重组费用)同比下降15%至3660万美元 [31] - 全年G&A费用预计约为1.54亿美元 [31][38] - 第三季度现金设施运营租赁付款为4320万美元,同比减少1340万美元 [32] - 调整后年化杠杆率从年中的8.4倍改善至8.3倍 [32] - 截至2026年9月30日总流动性为5.24亿美元,较上季度末的5.66亿美元有所下降 [32] - 第三季度同社区其他设施运营费用同比增长8%,第二季度同比增长9%,公司预计第四季度趋势继续改善并在2027年回归长期均值 [29] - 公司下调全年2026年调整后EBITDA指引至4.95亿-5.02亿美元,全年合并RevPAR增长指引下调至7.4%-7.9% [5][37] - 第四季度RevPAR增长隐含在6%以上的高端区间 [37] - 全年合并入住率预计低于83% [24] 各条业务线数据和关键指标变化 - 合并入住率同比增长130个基点至83.1%,同社区入住率同比增长50个基点至83.6% [24] - 第三季度入住率环比提升70个基点(合并及同社区口径均为70个基点),为年内最陡峭的环比改善,但仍低于内部预期 [8][24] - 10月合并入住率为83.5%,同社区入住率为83.9%,月度环比增长均为10个基点,入住率增长仍然低迷 [24] - 超过90%入住率的社区数量从上一季度的167个增至186个;低于70%入住率的社区数量从85个降至69个 [8] - 第三季度同社区move-in数量高于上年同期,但低于夏季销售季的预期;move-out(包括死亡率及其他原因)略高于预期及年初运行率 [16] - 第三季度lead-to-move-in转化率接近过去几年创纪录高位,显著领先行业转化基准 [19] - 内部生成的lead转化率高于外部生成的lead,无论是到访转化还是到访至move-in的转化均更高 [87] - 第三季度RevPOR环比合并基础上改善5个基点,但同社区基础上下降20个基点,主要由于9月实施的激励计划 [25] - 公司预计2027年及以后实现可持续的中双位数年度调整后EBITDA增长 [21][40] 各个市场数据和关键指标变化 - 第三季度同社区入住率环比改善70个基点,超过NIC衡量的整体行业水平 [19] - NIC及部分同行入住率增长放缓的趋势可能表明其他临时性宏观效应正在影响整个 senior living 行业的lead量 [19] - 外部来源lead量在全行业范围内下降,公司因外部来源在lead结构中权重较高而受到更大影响 [17] - 行业正进入供给需求高度有利失衡的早期阶段 [4] - 30年期固定抵押贷款利率超过7%、汽油价格每加仑6-7美元等宏观因素可能对消费者做出入住 senior living 的人生决策产生拖累 [45] - 需求侧为刚需性质,决策可能被推迟但替代方案并不更优,可能存在被压抑的需求待宏观环境改善后逐步释放 [45] 公司战略和发展方向和行业竞争 - 公司在2026年1月投资者日提出五点战略:一、改善运营表现;二、优化房地产组合;三、向社区再投资资本;四、降低杠杆;五、提升居民和员工质量 [6][7] - 运营改善方面:新设首席运营官职位(此前不存在该角色);2026年6月新任首席销售官加入(此前自2月起该职位空缺);新增战略运营高级副总裁,专注定价、社区资本开支部署和劳动力 [9] - 公司重新调整整个组织结构,建立从CEO经COO到各社区的单一清晰的赋能、授权和问责线 [9] - 房地产组合优化方面:自2025年初以来已退出60个租赁社区,租赁组合对EBITDA和现金流具有增值效应,年租金递增不超过3% [10] - 第三方管理业务已基本退出,仅剩4个管理社区 [10] - 此前宣布出售的42个社区中仅剩5个未完成,均已签约,预计年底前完成交割 [10] - 第三季度完成此前宣布的17个租赁社区收购;近期签署确定性协议收购30个目前租赁的社区,完成后公司将拥有合并组合约80%的产权 [11] - 公司同意修订一份主租赁协议,延长期限并加速行使收购额外39个目前租赁社区的期权 [11] - 增加产权比例可降低租赁费用和续约不确定性、增加现金流、更大程度参与社区未来经济上行 [12] - 资本开支策略从按社区规模分配转向集中投资于最具转型和全面升级机会的社区,第三季度社区资本开支4700万美元为近年来最高季度水平 [12][13] - 居民体验方面:NPS自2022年以来每年提升,2026年第三季度末NPS较2025年同期继续提升 [15] - 公司预计2027年及以后实现可持续的中双位数年度调整后EBITDA增长 [21][40] 管理层对经营环境和未来前景的评论 - 第三季度调整后EBITDA达到预期,但RevPAR增长因入住率增长放缓而未达预期,夏季销售季入住率增长弱于预期将负面影响第四季度及全年表现 [5] - 入住率增长仍是最大运营挑战,也是下调全年展望的主要原因 [15] - 第三季度7月和8月入住率增长较年初改善,但9月减速且低于季度预期 [16] - 入住率未达预期的因素包括:公司特定因素(运营结构、销售等方面的重大变化造成干扰)以及可能相关的整体宏观环境 [16] - 第三季度lead量低于所需水平,尤其是8月和9月关键销售月份;外部来源lead量因传统网络搜索向AI驱动搜索转变而在全行业下降,公司因外部来源权重较高而受影响更大 [17] - 内部lead量正稳步增长,受益于AI转型及新任首席销售官Margaret Cabell推动的内部lead生成战略重点 [17] - 公司近期采取措施适度增加第四季度营销投入以推动额外内部lead量;长期看内部来源lead转化率更高、客户获取成本更低、停留时间更长 [18] - 尽管lead量承压,第三季度lead-to-move-in转化率接近过去几年创纪录高位,显著领先行业基准,归功于销售领导力和运营结构的改善 [19] - 经过数月几乎涉及公司所有方面的持续变革后,公司现已将入住率作为明确的头号运营重点 [20] - 公司认为尽管存在近期逆风,Brookdale如今比一年前更强大、更有价值,并对2027年及以后实现可持续中双位数年度调整后EBITDA增长保持信心 [21] - 劳动力生产力改善将成为2027年的顺风,因2026年仅部分年度体现 [27][39] - 其他设施运营费用2026年同比增速较高源于若干可解决的短期因素,预计未来一年回归历史均值 [40] - 2026年的其他活动包括收购此前租赁社区和G&A削减,也将有利于2027年增长 [40] - 定价策略方面,公司认为定价能力今年可能比去年更强,预计将实施又一次有意义的在住率提升,采取低入住率社区和高入住率社区之间的差异化定价方法 [63][64] - 入住率增长轨迹方面,2025年是表现强劲的一年,2026年略软,公司认为2027年应强于2026年,介于两者之间 [82][83] 其他重要信息 - 2026年10月密西西比州Clinton社区(97单元AL/Memory Care)发生火灾,该社区目前空置,第四季度指引包含当前估计的收入和费用影响,估计可能变化 [6][39] - 第三季度获得1.08亿美元债务,由收购的17个此前租赁社区的第一优先抵押贷款担保,浮动利率,初始五年期及两个一年期延期选项 [33] - 7月获得2.49亿美元固定利率债务,由45个社区的非追索第一抵押贷款担保,有效再融资2.44亿美元现有债务;公司至2028年前无抵押贷款到期 [33] - 2026年至9月30日已出售23个自有社区(1767单元),净收益1.69亿美元;退出2个租赁社区(152单元);10月6日以来又完成1个社区出售(197单元),净收益1000万美元 [34] - 2026年社区处置净收益预计约1.9亿美元 [34] - 第三季度完成17个此前租赁社区收购,购买价1.6亿美元(含交易成本),通过非追索抵押融资和手头现金提供资金 [35] - 季度后签署协议收购30个目前租赁社区,购买价2.9亿美元,预计2026年第四季度完成,通过非追索抵押融资和手头现金提供资金;这些社区2027年年度 triple-net 租赁现金租金约为1800万美元,现有租赁到期日为2032年 [35][36] - 上述30社区收购完成后,公司还就现有39社区租赁签署四年延期至2036年6月,租赁现有公允价值购买期权可在任何时候行使而非仅在租赁到期时,受6.5%在住租金收益率下限约束 [37] - 公司认为这些收购定价显著低于重置成本,预计将改善近期和长期调整后EBITDA和现金流 [37] - 全年现金设施运营租赁付款预计1.72亿美元,管理费约700万美元 [38] - 公司预计ERP实施相关费用升高期将于2027年初结束 [31] - 通过收紧资本决策流程(维修还是更换),每年可减少数百万美元的R&M费用 [30] 问答环节所有提问和回答 问题: 入住率全年趋势偏软,如何看待明年入住率路径及根本原因,是资产结构性问题、行业问题还是公司可拉动杠杆 - 第三季度入住率增长确实低于预期,尤其是夏季销售季;全年表现时好时软;原因一是公司内部大量变革(2月至6月首席销售官空缺、新任首席销售官到任后实施大量变革),变革虽有正确决策但具有干扰性;二是可能存在宏观拖累,30年期固定抵押贷款利率超过7%、汽油价格每加仑6-7美元等影响消费者做出入住决策;行业为刚需性质,决策可被推迟但替代方案不更优,可能存在被压抑需求待宏观改善后释放 [44][45] - 公司过去几年对外部来源lead生成依赖逐步增加,多数lead仍来自内部,但有相当比例的少数来自外部第三方聚合平台;AI改变消费者行为,外部平台商业模式受冲击,全行业外部lead量下降,公司因外部权重较高而过度暴露;公司已充分认识并正通过首席销售官推动社区行为改变以驱动内部lead;第四季度指引下调部分反映增加营销支出以培育内部lead;内部lead质量更优 [46][47][48] 问题: 营销费用增加和劳动力调整的可持续性,以及这些费用水平对明年的影响 - 劳动力方面,公司对人员编制和劳动力管理实施了重新强化和纪律化方法;疫情以来劳动力纪律逐年侵蚀成为新常态,公司此前缺乏明确界限使编制模型回归疫情前水平;凭借新运营结构、运营团队的实力和决心,公司 deliberate 调整了劳动力,该调整是持久、可持续的,将是未来方向;公司劳动力成本基础大部分为固定成本,此次特别围绕行政岗位重置了固定成本基础,该纪律不会再次侵蚀 [50][51][52] - 营销费用方面,全年绝对美元金额不大,但对第四季度有影响,与入住率未达预期及Clinton火灾影响共同构成指引下调因素;营销成本并非费用基础中最大项,适度增加不会显著影响2027年,将在下次电话会提供2027年指引时给出更多细节 [53][54] - 内部lead生成方面,公司今年内部lead生成表现非常强劲,但未能完全抵消外部下降;很多工作不是增加支出而是改变销售队伍行为和期望,主动培育和建立关系,无增量美元成本,仅是行为和文化转变 [55][56] 问题: 更新指引中约1050万美元中点下调的构成,包括密西西比火灾影响、持续表现及第四季度交易抵消 - 指引下调主要由于第三季度入住率未达预期的贯穿影响,这是最大部分;火灾对全年影响不重大,但第四季度有数百万美元影响,包括一个高入住率、表现良好的97单元AL/Memory Care社区的NOI损失以及当前对保险费用的看法;公司保险充足但需考虑自保自留额;此外还有额外营销支出;最具影响的是入住率在夏季销售季未如预期增长 [60][61] 问题: 宏观和可负担性担忧对明年定价策略的影响,是否需要考虑降低涨幅 - 公司认为定价能力今年可能比去年更强,环境整体稳步改善,预计将实施又一次有意义的在住率提升,将在下次电话会讨论更多细节;第三季度RevPOR同比增长5.8%体现对定价的持续关注;公司采取"且"而非"或"的策略,同时驱动入住率和价格,对低入住率和高入住率社区采取差异化定价;高入住率社区数量增加、低入住率社区减少有助于确定在住率提升幅度,平衡价格和入住率以驱动RevPAR [63][64] 问题: 入住率弱势是分布在所有入住率区间还是更多集中在低端 - 更多是增长节奏的弱势;第三季度入住率增长单独看是"不错"的,环比70个基点,略超整体市场,与部分同行比有高有低;改善体现在高入住率建筑,超过三分之一的社区入住率超过90%,低入住率社区从上一季度约84-85个降至69个,而2025年初约为147个;改善势头是真实的,只是第三季度低于预期,公司此前预期夏季销售季远强于实际表现 [68][69] 问题: 资本开支策略和2027年管道,目标建筑数量和整体支出 - 2027年具体数字为时过早,但公司喜欢当前的资本开支节奏、部署支出及结果;新策略与过去做法差异很大,由新任战略运营高级副总裁Clark Jones领导团队,按回报预期排序并有具体pro forma;第三季度支出4700万美元,显著高于去年和运行率,但仍在此前几个月提出的预期范围内;预计2027年类似,将在评估机会和按回报排序后提供更多细节 [72][73] 问题: 随着更多资产进入90%以上入住率区间,对街价和move-in价格的思考,以及如何转化为明年RevPAR增长 - 公司战略是精细平衡入住率和价格驱动RevPAR,在住率提升是重要部分;公司当前对1月1日定价决策的信心与去年一样强,甚至更强,整体行业和公司入住率高于去年,宏观因素若进一步稳定和消费者信心增强,将在在住率提升上做出更强决策;高入住率社区将推动更高的在住率提升和市场价格上涨,新move-in替代move-out可推动更高价格;低入住率社区将继续推动折扣以提升入住率和整体RevPAR;公司将在下次电话会提供整体数字更多细节,但对行业定价能力感觉良好 [77][78][79] 问题: 未来几年年均入住率增长的思考 - 2025年是表现强劲的一年,2026年略软,但2026年有大量内部变革;公司认为现在基础已打好,销售、运营和组织方面人员到位,战略到位;lead-to-move-in转化率处于历史最高水平,是衡量产品价值、定价和客户喜好的真正试金石;公司对销售引擎感觉更强;最大问号是外部生成lead短缺如何填补,公司认为外部lead可能永远不会恢复到历史水平,但应会稳定;公司历史上外部权重高于同行,多数仍来自内部;对入住率增长轨迹感觉良好,应强于2026年,介于2025年和2026年之间 [82][83] 问题: 创纪录lead转化率在内部和外部lead之间是否均匀,第四季度营销支出和外部lead生成执行是否构成2026年指引的上行空间 - 公司密切监测两个基准:整体lead-to-move-in和visit-to-move-in;visit-to-move-in与定价、销售执行和产品相关,客户走进社区后做出选择,社区四墙内可控因素多;内部生成lead转化率更高,到访转化和到访至move-in转化均更高,lead质量更高;外部生成lead转化率低得多;公司指引基于已看到的转变是适当的,上行空间在于未来几个季度继续改变行为、提高内部lead占比、降低外部占比 [87][88][89] 问题: 加速社区外展和转介来源的努力有无里程碑,是否需要新招聘来建立内部lead生成基础设施,以及未来几个季度的时间线 - 无需新招聘;公司在社区内有500多名销售人员,并有良好的销售专业领导监督结构;更多是文化和范式转变,公司和行业可能过于习惯让第三方转介帮助填充lead管道,第三方已受冲击且公司过度暴露;需要行为改变、大量培训、参与、与领导者一起拜访销售人员;投资更多在于人员和时间的投入以及期望改变,而非招聘银弹;重点在于senior living超本地环境中发生的事情 [91][92]
FTAI Infrastructure (FIP) - 2026 Q3 - Earnings Call Transcript
2026-11-06 22:02
FTAI Infrastructure (NasdaqGS:FIP) Q3 2026 Earnings call November 06, 2026 08:00 AM ET Company ParticipantsAlan Andreini - Head of Investor RelationsKen Nicholson - CEOJohn Carnes - CEOConference Call ParticipantsGiuliano Bologna - AnalystGreg Lewis - AnalystMatthew Erdner - AnalystJeff Kauffman - AnalystOperatorLadies and gentlemen, thank you for standing by. Welcome to the third quarter 2026 FTAI Infrastructure earnings conference call. At this time, all participants are on a listen-only mode. After the s ...

Aura Announces Q3 2026 and 9M 2026 Financial and Operational Results
Globenewswire· 2026-11-06 21:11
核心观点 - 公司2026年第三季度黄金当量产量创历史新高,达95,557 GEO,环比增长27%,同比增长29%(按当前金属价格);年初至今产量253,131 GEO,同比增长28%,为史上最高九个月产量,全年指引340k–390k GEO稳步推进 [2][3][4] - 九个月调整后EBITDA达6.774亿美元,同比近乎翻倍(+99%),已超过2025年全年水平24%;第三季度调整后EBITDA为2.369亿美元,环比+20%,同比+56% [2][4] - 第三季度经常性自由现金流1.235亿美元,环比+54%,同比+66%;九个月2.950亿美元,同比+82%,足以覆盖股息、回购及扩张资本开支,净负债/过去十二个月调整后EBITDA稳定在0.20倍 [2][8] - 公司正推进多个增长项目:Era Dorada按期按预算推进(物理进度13.1%),Almas和Borborema扩产进行中,采矿车队内包预计自2027年起降低成本,中期目标年产量超过600k GEO [2][7][8] 产量与销售 - 第三季度总产量95,557 GEO,环比+27%,同比+29%;按固定价格计算环比+26%,同比+25%,表明增长主要由运营表现驱动而非价格效应 [3][10] - 九个月产量253,131 GEO(固定价格255,268 GEO),同比增长28%(固定价格+26%),创九个月历史纪录,已完成全年指引低端74%、高端65% [4][15] - 过去十二个月产量335,198 GEO(当前价格),同比增长27%,再创纪录 [4][16] - 第三季度销量93,794 GEO,环比+20%,同比+25%(剔除MSG同比+7%);九个月销量253,576 GEO,同比+28%,创历史新高 [4][17] - 各矿山第三季度产量:Aranzazu 24,920 GEO(环比+39%,同比+16%);Almas 14,264 GEO(环比-12%,同比-5%);Apoena 6,865 GEO(环比+20%,同比-26%);Borborema 22,842 GEO(环比+60%,同比+124%,创季度纪录,约占公司总产量24%);Minosa 13,344 GEO(环比-7%,同比-26%);MSG 13,321 GEO(环比+85%)[4][9] - Borborema品位从1.16 g/t升至1.65 g/t(+42%),矿石处理量环比+14%;MSG品位从0.90 g/t升至1.19 g/t,处理量环比+28%,回收率提升1.9个百分点至89.6% [4][14] 财务表现 - 第三季度净营收3.860亿美元,环比+15%,同比+56%;九个月净营收11.046亿美元,同比+84%,受销量增长和金属价格上升驱动 [4][18] - 第三季度毛利润2.226亿美元,环比+16%,同比+49%;毛利率58%,环比+1个百分点,同比-3个百分点;九个月毛利润6.429亿美元,同比+94%,毛利率58%,同比+3个百分点 [2][24] - 第三季度平均实现金价4,202美元/盎司(环比-2%,同比+24%);九个月4,436美元/盎司(同比+41%);第三季度平均实现铜价6.46美元/磅(环比+6%,同比+45%);九个月6.12美元/磅(同比+41%)[4] - 第三季度净利润1.350亿美元,环比-38%(主要因黄金衍生品未实现收益从第二季度1.260亿美元降至1,270万美元),同比大幅增长(2025年同期为560万美元);九个月净利润4.478亿美元,2025年同期为净亏损5,950万美元 [2][8] - 第三季度调整后净利润1.212亿美元,环比+24%,同比+77%;九个月3.225亿美元,同比+144% [2][8] - 第三季度经营现金流1.679亿美元,环比+50%,同比+81%;九个月3.977亿美元,同比+86% [2] - 第三季度COGS为1.633亿美元,环比+13%,同比+66%;同比增幅主要来自MSG并表(+4,090万美元)和Borborema商业生产(+1,740万美元)[22] - 第三季度G&A为1,760万美元,环比-22%(第二季度含Apoena非经常性司法准备金470万美元),同比+69%(因Borborema和MSG并表、非经常性准备金230万美元、DSU负债非现金费用150万美元及纳斯达克上市后相关开支增长)[33] - 第三季度勘探费用350万美元,环比-2%,同比+50%;九个月940万美元,同比+74% [35] 成本表现 - 第三季度现金成本1,395美元/GEO,环比-8%,同比+26%(剔除MSG同比+12%);九个月1,460美元/GEO(剔除MSG为1,273美元/GEO),同比+29%(剔除MSG+12%)[25][27] - 第三季度AISC为1,953美元/GEO,环比-2%,同比+40%;同比增幅主要因MSG并表,剔除MSG为1,673美元/GEO,同比+20%;九个月AISC为1,921美元/GEO,同比+34%(剔除MSG为1,636美元/GEO,同比+14%)[5][29] - 环比来看,Aranzazu AISC下降25%(品位提升、销量增加及铜金价格比有利),MSG下降30%(销量增长85%摊薄成本),部分被Apoena上升33%(Nosde矿脉维持性资本开支增加)、Minosa上升15%、Borborema上升14%(剥采比从2.1倍升至4.6倍)和Almas上升6%所抵消 [4][5] - MSG(3,647美元/GEO)和Apoena(3,554美元/GEO)为当季AISC最高的两个矿山,分别反映扭亏收尾阶段和Nosde矿脉开发 [5] - 九个月AISC超过指引,但公司预计2026年第四季度成本将因产量预期增加而下降 [29] - 巴西雷亚尔和墨西哥比索升值对九个月成本造成约8%(巴西业务)和约5%(Aranzazu)的负面汇率影响 [28] 各矿山运营 - Aranzazu:第三季度产量24,920 GEO(环比+39%),主要因矿山开采顺序进入高品位区及铜对GEO转换的有利价格效应;铜品位1.51%(第二季度1.27%);九个月产量58,497 GEO(同比-9%),因上半年品位较低 [4][55] - Apoena:第三季度产量6,865 GEO(环比+20%),品位环比+27%,反映Nosde矿脉第三阶段推进,季度内已完成进入主要高品位区;同比-26%因处理量和回收率下降;九个月产量20,094 GEO(同比-24%);公司预计第四季度品位提升,维持全年指引 [4][64] - Minosa:第三季度产量13,344 GEO(环比-7%,同比-26%),主要因浸垫堆叠高度增加影响处理量;回收率环比提升9.2个百分点至60.7%;九个月产量45,027 GEO(同比-16%),已达全年指引低端71% [4][72] - Almas:第三季度产量14,264 GEO(环比-12%,同比-5%),主要因品位下降(矿山开采顺序及扩产后处理更多低品位矿石);处理量同比+31%,回收率稳定在约88%;九个月产量46,232 GEO(同比+12%),已达指引高端73% [4][78] - Borborema:第三季度产量22,842 GEO创季度纪录(环比+60%,同比+124%);品位1.65 g/t(环比+42%),处理量492,083吨(环比+14%);九个月产量54,194 GEO(2025年同期12,796 GEO),已达指引高端70% [4][87] - MSG:第三季度产量13,321 GEO(环比+85%),地下开发超计划完成6,244米,9M 2026同比+30%;全面车队更新将于2027年1月启动;目标年产量约80koz [93][94] 增长项目与战略举措 - Era Dorada:整体物理进度13.1%(施工7.6%,工程46.6%),运营平台土方工程已完成,破碎、磨矿和CIL等关键工艺区土建进行中,CITIC磨机推进,项目迈向机电安装阶段;地下矿山承包商已进场,短期探矿钻探启动以支持2028年采矿计划;现场约795人,57%来自Asunción Mita;超过711,000工时和622天无损失工时事故;关键里程碑保持不变,按期按预算推进 [8][98][100] - 银团贷款:2026年9月18日签订2亿美元银团贷款,利率SOFR+2.70%,两年宽限期、五年期限,用于Era Dorada建设、Almas扩产、Borborema扩产及600k GEO中期目标 [6] - 采矿车队内包:2026年10月2日签署最终协议收购持有Apoena、Almas和Borborema采矿车队及相关设备租赁和专属劳动力的公司,企业价值6.12亿雷亚尔(约1.18亿美元,按5.18雷亚尔/美元),其中最多2.5亿雷亚尔以现金支付,其余为承担现有设备租赁融资及或有付款;过渡目标为2027年1月;预计自2027年起在三座矿山加权平均基础上降低AISC 150–200美元/盎司;交易需获巴西CADE批准 [7] 现金流与资产负债 - 第三季度经常性自由现金流1.235亿美元,环比+54%,同比+66%,受益于调整后EBITDA增长及所得税和对冲支付减少,抵消了资本开支增加(环比+32%)和营运资金增加(库存及增值税);九个月2.950亿美元,同比+82% [8][105] - 第三季度总资本开支9,660万美元,环比+15%,同比+206%;九个月2.250亿美元,同比+68% [2] - 第三季度扩张资本开支5,520万美元(Era Dorada 3,280万、Almas 900万、Borborema 770万、MSG 140万、Aranzazu和Minosa 310万、项目110万);维持性资本开支3,580万美元;勘探资本开支570万美元 [109][113] - 第三季度末总债务6.315亿美元(第二季度末4.412亿美元),增长主要因2亿美元银团贷款;现金及等价物4.182亿美元,环比+68%;净债务1.788亿美元,净负债/过去十二个月调整后EBITDA为0.20倍(上季度0.21倍)[109][110][111] - 第三季度股息和股票回购支付7,070万美元,扩张资本开支5,500万美元,几乎完全由经常性自由现金流1.235亿美元覆盖 [8] - 截至2026年9月30日,公司流通在外普通股83,854,843股、股票期权1,262,887份、递延股份单位82,785份 [122] 2026年指引进展 - 产量:九个月253k GEO(按指引金属价格246k),完成全年340k–390k指引的72%–63%;Almas完成81%–73%,Borborema完成83%–70%,Aranzazu完成76%–68%,Minosa完成71%–64%,MSG完成58%–48%,Apoena完成54%–46% [114] - 现金成本:九个月含MSG为1,460美元/GEO(指引1,303–1,411),剔除MSG为1,273美元/GEO(指引1,151–1,238);Apoena(1,666美元/GEO)和MSG(2,855美元/GEO)高于指引区间 [117] - AISC:九个月含MSG为1,921美元/GEO(指引1,720–1,865),剔除MSG为1,636美元/GEO(指引1,488–1,602);Apoena(2,769美元/GEO)和MSG(4,043美元/GEO)高于指引区间 [119] - 资本开支:九个月总计2.25亿美元,完成全年386–462百万美元指引的58%–49%;维持性7,900万美元(75%–64%),勘探1,400万美元(76%–58%),扩张1.32亿美元(50%–42%)[120]

Dauch Reports Third Quarter 2026 Financial Results
Prnewswire· 2026-11-06 21:00
文章核心观点 - Dauch Corporation 2026年第三季度实现强劲经营现金流,同时支持新项目启动,并在协同效应实现方面取得优异进展,公司持续专注于为利益相关者创造长期价值 [3] - Dowlais Group plc 的收购是公司财务业绩同比变化的主要驱动因素 [3] - 公司第三季度销售额为29.1亿美元,2025年同期为15.1亿美元 [4] - 公司第三季度归属于Dauch的净亏损为4530万美元,合每股亏损0.19美元,占销售额的(1.6)%,而2025年同期净利润为920万美元,合每股0.07美元,占销售额的0.6% [4] - 公司第三季度调整后每股收益为0.22美元,2025年同期为0.30美元 [5] - 公司第三季度调整后EBITDA为3.585亿美元,占销售额的12.3%,2025年同期为1.957亿美元,占销售额的13.0% [5] - 公司第三季度经营活动提供的净现金为1.501亿美元,2025年同期为1.433亿美元 [5] - 公司第三季度调整后自由现金流为1.267亿美元,2025年同期为9810万美元 [6] 2026年全年财务展望 - 公司全年2026年财务目标包含Dowlais部分年度贡献(自2026年2月3日收盘起),销售额目标范围为108亿至108.75亿美元,此前预期为106亿至108亿美元 [7] - 调整后EBITDA目标范围为13.5亿至13.75亿美元,此前预期为13.6亿至14.25亿美元 [14] - 调整后EBITDA包含协同效应收益7000万至7500万美元(此前预期为6000万至7500万美元),相当于第一年末运行率超过1亿美元 [14] - 来自中国合资企业的权益收入(计入调整后EBITDA)目标范围为7000万至8000万美元,保持不变 [14] - 调整后自由现金流目标范围为2.70亿至3.10亿美元,此前预期为2.60亿至3.25亿美元 [14] - 重组现金支付为1.35亿至1.50亿美元 [14] - 协同效应实施现金支付为8500万至1亿美元 [14] - 2026年假设包括:北美产量约1500万辆、欧洲约1720万辆、中国约3100万辆、全球约9160万辆 [15] - 假设包括公司支持的关键项目产量估算及当前运营环境,USMCA无变化且大部分增量关税成本得到缓解 [15] - 全年2026年目标EBITDA低端为9.60亿美元、高端为9.85亿美元 [47] - 全年2026年目标调整后EBITDA低端为13.50亿美元、高端为13.75亿美元 [48][49] - 全年2026年目标自由现金流低端为(1.20)亿美元、高端为(1.10)亿美元 [49] - 全年2026年目标调整后自由现金流低端为2.70亿美元、高端为3.10亿美元 [49] 第三季度经营业绩详情 - 第三季度净销售额为29.086亿美元,2025年同期为15.053亿美元;九个月净销售额为82.431亿美元,2025年同期为44.528亿美元 [26] - 第三季度销售成本为26.264亿美元,2025年同期为13.163亿美元;九个月销售成本为73.973亿美元,2025年同期为38.892亿美元 [26] - 第三季度毛利润为2.822亿美元,2025年同期为1.890亿美元;九个月毛利润为8.458亿美元,2025年同期为5.636亿美元 [26] - 第三季度销售、一般及行政费用为1.404亿美元,2025年同期为9880万美元;九个月为4.446亿美元,2025年同期为2.905亿美元 [26] - 第三季度无形资产摊销为2260万美元,2025年同期为2040万美元;九个月为6730万美元,2025年同期为6140万美元 [26] - 第三季度重组和收购相关成本为4740万美元,2025年同期为2140万美元;九个月为1.961亿美元,2025年同期为5760万美元 [26] - 第三季度营业收入为7180万美元,2025年同期为4840万美元;九个月营业收入为1.378亿美元,2025年同期为1.461亿美元 [26] - 第三季度利息费用为8660万美元,2025年同期为4270万美元;九个月利息费用为2.66亿美元,2025年同期为1.287亿美元 [26] - 第三季度利息收入为570万美元,2025年同期为700万美元;九个月利息收入为2500万美元,2025年同期为1820万美元 [26] - 第三季度债务再融资和赎回成本为80万美元,九个月为470万美元,2025年同期为330万美元 [26] - 第三季度业务合并衍生工具收益为零,2025年同期亏损1600万美元;九个月收益为1290万美元,2025年同期收益为5220万美元 [26] - 第三季度权益法关联企业收入为1510万美元,2025年同期亏损40万美元;九个月收入为4280万美元,2025年同期为10万美元 [26] - 第三季度其他收入(费用)净额为亏损3590万美元,2025年同期为收入200万美元;九个月净亏损8050万美元,2025年同期为收入220万美元 [26] - 第三季度所得税前亏损为3070万美元,2025年同期亏损170万美元;九个月所得税前亏损为1.327亿美元,2025年同期为收入8680万美元 [26] - 第三季度所得税费用为1390万美元,2025年同期为所得税收益1090万美元;九个月所得税费用为1040万美元,2025年同期为3120万美元 [26] - 第三季度净亏损为4460万美元,2025年同期净利润为920万美元;九个月净亏损为1.431亿美元,2025年同期净利润为5560万美元 [26] - 第三季度归属于非控股权益的净亏损为70万美元,九个月为150万美元 [26] - 第三季度归属于Dauch的净亏损为4530万美元,2025年同期净利润为920万美元;九个月净亏损为1.446亿美元,2025年同期净利润为5560万美元 [26] - 第三季度稀释每股亏损为0.19美元,2025年同期每股收益为0.07美元;九个月稀释每股亏损为0.65美元,2025年同期每股收益为0.45美元 [26] 分部业绩 - 第三季度Driveline分部销售额为21.658亿美元,2025年同期为10.738亿美元;九个月为61.599亿美元,2025年同期为31.680亿美元 [47] - 第三季度Metal Forming分部销售额为8.705亿美元,2025年同期为5.433亿美元;九个月为24.584亿美元,2025年同期为16.138亿美元 [47] - 第三季度总销售额为30.363亿美元,2025年同期为16.171亿美元;九个月为86.183亿美元,2025年同期为47.818亿美元 [47] - 第三季度分部间销售抵销为1.277亿美元,2025年同期为1.118亿美元;九个月为3.752亿美元,2025年同期为3.290亿美元 [47] - 第三季度Driveline分部调整后EBITDA为2.639亿美元,2025年同期为1.633亿美元;九个月为7.924亿美元,2025年同期为4.514亿美元 [47] - 第三季度Metal Forming分部调整后EBITDA为9460万美元,2025年同期为3240万美元;九个月为2.642亿美元,2025年同期为1.241亿美元 [47] - 第三季度总分部调整后EBITDA为3.585亿美元,2025年同期为1.957亿美元;九个月为10.566亿美元,2025年同期为5.755亿美元 [47] 资产负债表与现金流 - 截至2026年9月30日,现金及现金等价物为8.002亿美元,2025年12月31日为7.089亿美元 [28] - 截至2026年9月30日,应收账款净额为15.533亿美元,2025年12月31日为7.330亿美元 [28] - 截至2026年9月30日,存货净额为10.057亿美元,2025年12月31日为4.664亿美元 [28] - 截至2026年9月30日,总流动资产为37.070亿美元,2025年12月31日为36.350亿美元 [28] - 截至2026年9月30日,物业、厂房及设备净额为40.382亿美元,2025年12月31日为15.915亿美元 [28] - 截至2026年9月30日,商誉为6.829亿美元,2025年12月31日为1.744亿美元 [28] - 截至2026年9月30日,权益法关联企业投资为8.651亿美元,2025年12月31日为1.210亿美元 [29] - 截至2026年9月30日,总资产为109.188亿美元,2025年12月31日为66.702亿美元 [29] - 截至2026年9月30日,长期债务净额为48.950亿美元,2025年12月31日为40.391亿美元 [30] - 截至2026年9月30日,总负债为94.084亿美元,2025年12月31日为60.302亿美元 [30] - 截至2026年9月30日,Dauch股东权益总额为15.039亿美元,2025年12月31日为6.400亿美元 [30] - 第三季度经营活动提供的净现金为1.501亿美元,2025年同期为1.433亿美元;九个月为1.932亿美元,2025年同期为2.911亿美元 [31] - 第三季度资本支出为9540万美元,2025年同期为6410万美元;九个月为2.973亿美元,2025年同期为1.907亿美元 [31] - 第三季度投资活动使用的净现金为9570万美元,2025年同期为970万美元;九个月为5.358亿美元,2025年同期为1.083亿美元 [31] - 第三季度融资活动使用的净现金为1.371亿美元,2025年同期为550万美元;九个月为10.560亿美元,2025年同期为3550万美元 [31] - 第三季度折旧和摊销为2.128亿美元,2025年同期为1.163亿美元;九个月为6.100亿美元,2025年同期为3.420亿美元 [31] 非GAAP指标调节 - 第三季度EBITDA为2.687亿美元,2025年同期为1.573亿美元;九个月EBITDA为7.433亿美元,2025年同期为5.575亿美元 [33][34] - 第三季度调整后EBITDA为3.585亿美元,2025年同期为1.957亿美元;九个月为10.566亿美元,2025年同期为5.755亿美元 [35] - 第三季度调整后每股收益为0.22美元,2025年同期为0.30美元;九个月均为0.86美元 [39] - 第三季度调整后每股收益基于加权平均稀释流通股2.453亿股(2025年同期为1.243亿股),九个月为2.305亿股(2025年同期为1.237亿股) [39] - 第三季度自由现金流为5540万美元,2025年同期为7950万美元;九个月自由现金流为(9590)万美元,2025年同期为1.057亿美元 [44] - 第三季度调整后自由现金流为1.267亿美元,2025年同期为9810万美元;九个月为2.343亿美元,2025年同期为1.429亿美元 [46] - 第三季度重组现金支付为3100万美元,2025年同期为1270万美元;九个月为1.074亿美元,2025年同期为1980万美元 [44] - 第三季度收购相关现金支付为2150万美元,2025年同期为590万美元;九个月为1.680亿美元 [44] - 第三季度协同效应整合现金支付为1880万美元,九个月为5480万美元 [46] 公司描述与业务概况 - Dauch Corporation 是一家领先的传动系统和金属成型供应商,服务于全球汽车行业,拥有支持电动、混合动力和内燃机车辆的动力总成无关产品组合 [21] - 公司总部位于密歇根州底特律,业务遍及24个国家、超过175个地点 [21] - 公司通过收购Dowlais及其子公司GKN Automotive和GKN Powder Metallurgy组建而成,融合深厚工程底蕴与全球制造能力 [21] - 2026年2月3日完成业务合并,自该日起合并Dowlais业绩,报告于Driveline和Metal Forming分部 [53] - 2026年第一季度将部分原报告于Metal Forming分部的工厂移至Driveline分部,以更好地对齐产品和工艺技术,2025年同期分部数据已重述 [53] 2026年全年展望调节详情 - 全年2026年目标净亏损低端为(2.20)亿美元、高端为(1.95)亿美元 [47] - 全年2026年利息费用目标为3.55亿美元 [47] - 全年2026年折旧和摊销目标为8.25亿美元 [47] - 全年2026年收购相关成本目标为6000万美元,重组成本目标为1亿美元,协同效应整合成本目标为1.10亿美元 [48] - 全年2026年收购相关公允价值存货调整目标为3800万美元,SDS收购无形资产摊销目标为2500万美元 [48] - 全年2026年收购的美国私募配售票据未实现外汇损失目标为1500万美元,Dowlais业务合并中非指定衍生工具按市值计价目标为5000万美元 [48] - 全年2026年经营活动提供的净现金目标低端为3.30亿美元、高端为3.40亿美元 [49] - 全年2026年资本支出净额目标为4.50亿美元 [49] - 全年2026年收购相关现金支付目标为1.70亿美元 [49]
Array reports third quarter 2026 results
Prnewswire· 2026-11-06 20:30
核心观点 - 公司作为塔公司运营满一周年,持续围绕2026年战略优先事项取得实质性进展,通过推动租户增长和提升运营效率来最大化塔组合价值,增强资产盈利能力并为长期价值创造奠定基础 [2] - 公司重申2026年全年财务指引,此前发布的各项指引目标均保持不变 [3][9] - 公司第三季度总运营收入同比增长14%,站点租赁收入同比增长14%,并实现连续季度环比共址增长 [4][7][23] 第三季度经营业绩 - 2026年第三季度持续经营总运营收入为5,390万美元,较上年同期的4,710万美元增长14% [4][23] - 站点租赁收入为5,247.5万美元,较上年同期的4,583.8万美元增长14%;服务收入为139.5万美元,较上年同期的128.1万美元增长9% [23] - 归属于公司股东的持续经营净利润为6,960万美元,摊薄每股收益为0.81美元,上年同期分别为1.088亿美元和1.25美元,分别下降36% [4][24] - 运营费用总计5,620万美元,较上年同期的1.004亿美元下降44%,主要由于上年同期计提了4,770万美元的许可证减值损失 [23] - 运营亏损为230万美元,较上年同期的5,330万美元运营亏损改善96% [23] - 权益法投资收益为4,100万美元,较上年同期的6,980万美元下降41%;利息及股息收入为440万美元,较上年同期的890万美元下降50%;利息支出为1,100万美元,较上年同期的890万美元增长24% [23] - 短期推定频谱租赁收入为770万美元,较上年同期的3,040万美元下降75% [23] - 所得税收益为3,010万美元,上年同期为6,270万美元 [23] - 持续经营净利润为7,000万美元,较上年同期的1.099亿美元下降36% [23] - 终止经营净亏损为80万美元,上年同期为1.305亿美元,改善99% [23] - 归属于公司股东的净利润为6,880万美元,上年同期净亏损3,850万美元 [23] - 基本每股收益为0.80美元,上年同期为负0.45美元;摊薄每股收益为0.80美元,上年同期为负0.44美元 [24] 九个月累计业绩 - 持续经营总运营收入为1.5995亿美元,较上年同期的1.0263亿美元增长56% [23] - 站点租赁收入为1.5667亿美元,较上年同期的9,966万美元增长57%;服务收入为328万美元,较上年同期的297万美元增长10% [23] - 运营收入为5.577亿美元,上年同期为运营亏损1.011亿美元,主要由于许可证出售及交换净收益5.665亿美元 [23] - 持续经营净利润为5.874亿美元,上年同期为1.305亿美元 [23] - 终止经营净利润为2,230万美元,上年同期为亏损9,920万美元 [23] - 归属于公司股东的净利润为6.053亿美元,上年同期为1,130万美元 [23] - 基本每股收益为7.00美元,上年同期为0.13美元;摊薄每股收益为7.00美元,上年同期为0.13美元 [24] - 持续经营基本每股收益为6.74美元,上年同期为1.50美元 [24] 待完成交易 - 2025年8月1日完成无线业务出售后,公司与T-Mobile就频谱出售达成额外协议,其中大部分已于2026年5月完成交割,剩余约3,000万美元涉及600 MHz和700 MHz许可证 [5] - 剩余交易于2026年10月7日获得监管批准,预计在2026年内完成交割,尚需FCC最终确认及其他惯例交割条件 [2][5] 近期发展 - 2026年5月7日,TDS向公司董事会提交非约束性提案,拟收购TDS未持有的全部公司普通股 [6] - 2026年9月1日,TDS宣布不再推进该收购提案 [6] 2026年全年指引 - 总运营收入指引为2.05亿至2.15亿美元,保持不变 [9] - 调整后OIBDA(非GAAP)指引为6,000万至7,500万美元,保持不变 [9] - 调整后EBITDA(非GAAP)指引为2.20亿至2.35亿美元,保持不变 [9] - 资本支出指引为2,500万至3,500万美元,保持不变 [9] - 2026年全年EBITDA(非GAAP)指引为8.70亿至8.85亿美元,2025年全年为7.95亿美元 [11] - 2026年全年调整后EBITDA(非GAAP)指引为2.20亿至2.35亿美元,2025年全年为1.82亿美元 [12] - 2026年全年调整后OIBDA(非GAAP)指引为6,000万至7,500万美元,2025年全年为5,100万美元 [12] 运营指标 - 公司拥有4,455座塔,分布于19个州 [14][17] - 共址数量为4,372个 [18] - 塔租户率为0.98,与上年同期持平;2025年12月31日为0.96 [22] - 排除DISH Wireless后,2025年12月31日和2025年9月30日的标准化租户率分别为0.95和0.94 [20] - 第三季度持续经营资本支出为391.5万美元,第二季度为389.5万美元,第一季度为864.5万美元 [16] - 2025年第四季度持续经营资本支出为1,293.3万美元,2025年第三季度为792.7万美元 [17] - 截至2026年9月30日,TDS持有公司约81.9%的股份 [14] 现金流与资产负债 - 九个月持续经营活动净现金流出1.882亿美元,上年同期净流入2,251万美元 [27] - 九个月持续投资活动净现金流入21.648亿美元,上年同期净流出1,603万美元,主要来自资产剥离收到的21.858亿美元 [29] - 九个月持续融资活动净现金流出18.501亿美元,上年同期净流出26.622亿美元,其中支付股息18.367亿美元,上年同期为19.867亿美元 [30] - 期末现金及现金等价物为2.336亿美元,期初为1.134亿美元 [32][33] - 总资产为32.077亿美元,2025年末为46.781亿美元 [33] - 长期债务净额为6.650亿美元,2025年末为6.703亿美元 [35] - 总权益为13.375亿美元,2025年末为25.746亿美元 [35] - 九个月调整后自由现金流(非GAAP)为负1.620亿美元,主要由于约2.743亿美元的所得税现金支出,其中绝大部分与2026年频谱许可证出售相关 [42]

Plains All American Reports Third-Quarter 2026 Results
Globenewswire· 2026-11-06 20:30
核心观点 - 公司2026年第三季度实现归属于PAA的净利润3.63亿美元,经营活动提供的净现金为6.69亿美元,归属于PAA的调整后EBITDA为7.11亿美元,同比增长6% [5][11] - 公司年初至今运营表现稳健,持续推进全年关键举措,包括Permian盆地集输版图扩张、Silver Creek收购、优先证券赎回等,油品宏观环境虽波动但具建设性,公司看好进入2027年的多重顺风 [3] - 公司通过多项举措推动高效增长:Permian合资集输系统新增约27万英亩Midland盆地专供面积、Silver Creek收购带来Powder River盆地即时规模、次级次级债券发行及优先证券赎回预计每年为普通单位持有人带来约6000万美元(每单位0.09美元)的可分配现金流增厚 [3][5] 第三季度2026年财务业绩 - 归属于PAA的净利润为3.63亿美元,2025年同期为4.41亿美元,同比下降18% [7] - 稀释每股普通单位净亏损为0.06美元,2025年同期为每股收益0.55美元,同比下降111% [7] - 经营活动提供的净现金为6.69亿美元,2025年同期为8.17亿美元,同比下降18% [7] - 归属于PAA的调整后EBITDA为7.11亿美元,2025年同期为6.69亿美元,同比增长6% [7] - 调整后EBITDA为8.47亿美元,2025年同期为8.06亿美元,同比增长5% [7] - 归属于PAA的调整后净利润为3.73亿美元,2025年同期为3.32亿美元,同比增长12% [7] - 稀释调整后每股普通单位净亏损为0.04美元,2025年同期为每股收益0.39美元,同比下降110% [7] - 隐含可分配现金流每普通单位为0.67美元,2025年同期为0.61美元,同比增长10% [7] - 调整后自由现金流为4.58亿美元,2025年同期为3.03亿美元,同比增长51% [7] - 调整后自由现金流(扣除分配后)为8100万美元,2025年同期为负1800万美元 [7] - 调整后自由现金流(不含资产负债变动)为5.69亿美元,2025年同期为2.26亿美元,同比增长152% [7] - 调整后自由现金流(不含资产负债变动、扣除分配后)为1.92亿美元,2025年同期为负9500万美元 [7] 九个月2026年财务业绩 - 归属于PAA的净利润为23.45亿美元,2025年同期为10.93亿美元,同比增长115% [7] - 稀释每股普通单位净收益为2.59美元,2025年同期为1.25美元,同比增长107% [7] - 经营活动提供的净现金为20.42亿美元,2025年同期为21.50亿美元,同比下降5% [7] - 归属于PAA的调整后EBITDA为21.79亿美元,2025年同期为20.95亿美元,同比增长4% [7] - 调整后EBITDA为25.77亿美元,2025年同期为24.99亿美元,同比增长3% [7] - 归属于PAA的调整后净利润为10.47亿美元,2025年同期为10.18亿美元,同比增长3% [7] - 稀释调整后每股普通单位净收益为0.75美元,2025年同期为1.14美元,同比下降34% [7] - 隐含可分配现金流每普通单位为1.99美元,2025年同期为1.93美元,同比增长3% [7] - 调整后自由现金流为47.28亿美元,2025年同期为3.44亿美元 [7] - 调整后自由现金流(扣除分配后)为36.58亿美元,2025年同期为负6.29亿美元 [7] - 调整后自由现金流(不含资产负债变动)为47.64亿美元,2025年同期为4.01亿美元 [7] - 调整后自由现金流(不含资产负债变动、扣除分配后)为36.94亿美元,2025年同期为负5.72亿美元 [7] 分配与资本回报 - 公司支付季度现金分配每单位0.4175美元(年化每单位1.67美元),当前分配收益率约7% [5] - 第三季度每普通单位分配0.4175美元,2025年同期为0.3800美元,同比增长10% [7] - 九个月每普通单位分配1.2525美元,2025年同期为1.1400美元,同比增长10% [7] - 普通单位分配覆盖率为1.61倍,2025年同期为1.61倍;九个月覆盖率为1.59倍,2025年同期为1.69倍 [50] - 隐含可分配现金流超额为1.81亿美元,2025年同期为1.64亿美元 [50] 战略交易与业务拓展 - 2026年5月12日完成将加拿大NGL业务出售给Keyera Corp.,该业务被归类为持有待售及终止经营 [4] - 2026年10月1日完成从Tailwater Capital和The Energy & Minerals Group子公司收购Powder River盆地集输系统及相关资产(Silver Creek),现金对价约5.85亿美元 [5] - 扩展Permian合资集输系统,在Midland盆地新增约27万英亩专供面积,由与大型综合生产商的10年期协议支持,预计总产量约22.5万桶/日,于2027年第四季度开始 [5] - 2026年9月14日以约16.87亿美元回购全部5840万Series A优先单位 [30] - 2026年10月9日以约8亿美元回购全部80万Series B优先单位 [30] - 发行15亿美元次级次级债券并赎回23亿美元Series A和Series B优先单位,近期资产负债表优化预计每年为普通单位持有人带来约6000万美元(每单位0.09美元)的可分配现金流增厚 [5] - 2026年第三季度将历史经营及报告分部(原油和NGL)重组为一个合并分部,反映业务结构变化及管理层对合并原油业务的聚焦 [5][6] 2026年全年指引与增长 - 公司有望实现2026年全年归属于PAA的调整后EBITDA指引28.80亿美元±5000万美元 [5] - 原油增长2026年预计约3.70亿美元,较2025年增长约16%(包含Cactus III收购全年贡献) [5] - 全年三项关键举措执行:2026年5月完成NGL出售、Cactus III收购实现5000万美元协同效应、有望在2026年实现全组织5000万美元效率提升 [5] 调整后EBITDA变动驱动因素 - 有利因素包括:2025年第四季度完成的Cactus III收购贡献、管道系统产量增长(主要受Permian盆地产量增加驱动)、市场机会及优化举措 [11] - 不利因素包括:部分Permian长途合同费率于2025年重置至市场水平、环境修复费用和房产税推动运营成本上升、2025年同期包含已于2026年5月出售的加拿大NGL业务贡献 [11] 资产负债表与资本结构 - 总资产294.74亿美元,2025年末为301.69亿美元 [29] - 总负债168.22亿美元,2025年末为170.89亿美元 [29] - 长期债务99.11亿美元,2025年末为106.96亿美元 [29] - 总债务99.20亿美元,2025年末为112.62亿美元 [32] - 合伙人资本(不含非控股权益)94.62亿美元,2025年末为98.36亿美元 [32] - 长期债务与总账面资本化比率51%,2025年末为52% [32] - 总债务与总账面资本化比率(含短期债务)51%,2025年末为53% [32] - 现金及现金等价物8.79亿美元,2025年末为3.28亿美元 [29] - 备考杠杆率约为3.6倍,反映15亿美元次级次级债券发行及23亿美元优先单位赎回 [5] 现金流与资本支出 - 九个月2026年经营活动现金流(持续经营)18.83亿美元,2025年同期为18.36亿美元 [39] - 九个月2026年经营活动现金流(终止经营)1.59亿美元,2025年同期为3.14亿美元 [39] - 九个月2026年投资活动现金流(持续经营)净流出4.77亿美元,2025年同期净流出16.80亿美元 [39] - 九个月2026年投资活动现金流(终止经营)净流入34.80亿美元,2025年同期净流出1.51亿美元 [39] - 九个月2026年融资活动净流出44.77亿美元,2025年同期净流入5.00亿美元 [39] - 九个月2026年投资资本支出(归属PAA)2.53亿美元,2025年同期为4.01亿美元 [40] - 九个月2026年维护资本支出(归属PAA)1.10亿美元,2025年同期为1.49亿美元 [40] - 九个月2026年投资及维护资本支出合计(归属PAA)5.50亿美元,2025年同期为3.63亿美元 [40] - 九个月2026年含加拿大NGL业务出售所得净现金流入约35.27亿美元(扣除剥离现金) [10][39] - 九个月2025年含补强收购净现金流出8.65亿美元 [10][39] 运营数据 - Permian盆地原油管道 tariff 量第三季度为8071千桶/日,2025年同期为7490千桶/日 [79] - South Texas/Eagle Ford第三季度为505千桶/日,2025年同期为538千桶/日 [79] - Mid-Continent第三季度为578千桶/日,2025年同期为564千桶/日 [79] - Gulf Coast第三季度为187千桶/日,2025年同期为227千桶/日 [79] - Rocky Mountain第三季度为470千桶/日,2025年同期为449千桶/日 [79] - Western第三季度为353千桶/日,2025年同期为283千桶/日 [79] - Canada第三季度为343千桶/日,2025年同期为332千桶/日 [79] - 九个月Permian盆地为7965千桶/日,2025年同期为7196千桶/日 [79] 终止经营(加拿大NGL业务) - 九个月2026年终止经营收入3.50亿美元,2025年同期为9.20亿美元 [81] - 九个月2026年终止经营净利润15.88亿美元,2025年同期为2.81亿美元 [81] - 九个月2026年终止经营调整后EBITDA为1.91亿美元,2025年同期为3.70亿美元 [82][83] - 九个月2026年终止经营投资资本支出1000万美元,维护资本支出2000万美元,合计3000万美元 [84] - 九个月2025年终止经营投资资本支出8900万美元,维护资本支出4900万美元,合计1.38亿美元 [84] 精选影响可比性项目 - 第三季度2026年衍生品活动及库存估值调整负2500万美元,2025年同期为正4800万美元 [67] - 第三季度2026年长期库存成本调整为7200万美元,2025年同期为负1400万美元 [67] - 九个月2026年衍生品活动及库存估值调整负2.67亿美元,2025年同期为正7500万美元 [67] - 九个月2026年长期库存成本调整为1.22亿美元,2025年同期为负3000万美元 [67] - 九个月2026年加拿大NGL业务退出影响为负3300万美元 [67] - 九个月2026年加拿大NGL业务剥离相关当期所得税费用负3.68亿美元,递延所得税收益2.17亿美元 [68] - 九个月2026年资产出售收益/资产减值及其他净收益16.31亿美元 [68] - 九个月2026年对联营企业投资减值6800万美元,2025年同期为收益3100万美元 [68] PAGP(Plains GP Holdings)业绩 - PAGP拥有PAA普通合伙人的间接非经济控制权益及PAA的间接有限合伙人权益,作为PAA的控制实体合并PAA业绩 [12] - 第三季度2026年归属于PAGP的净利润为6800万美元,2025年同期为8300万美元 [85] - 第三季度2026年基本及稀释每Class A股份净亏损为0.16美元,2025年同期为每股收益0.42美元和0.41美元 [85] - 九个月2026年归属于PAGP的净利润为4.76亿美元,2025年同期为1.98亿美元 [88] - 九个月2026年基本及稀释每Class A股份净收益为1.90美元,2025年同期为1.00美元和0.99美元 [88] - 九个月2026年PAGP总资产304.98亿美元,2025年末为312.76亿美元 [91] - 九个月2026年PAGP总负债168.17亿美元,2025年末为170.60亿美元 [91] 行业与宏观环境 - 油品宏观环境虽持续波动但具建设性,公司看好进入2027年的多重业务顺风 [3] - 公司通过Permian盆地集输扩张服务Midland盆地新增面积,并借助Silver Creek收购在Powder River盆地获得即时规模,预计未来数年该盆地产量显著增长 [3] - 公司维持纪律性增长战略、保持财务灵活性并增加对单位持有人的资本回报 [3]


Treace Medical Concepts Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-11-06 20:05
文章核心观点 - 公司2026年第三季度实现双位数手术量增长,在拇外翻手术市场持续获得份额提升,主要得益于全面拇外翻系统组合的采用增加以及SuperBite压缩螺钉等新技术的扩展 [1][3] - 公司第三季度营收同比下降4%至4830万美元,主要由于收入结构向低价微创产品转移以及拇外翻手术套件销量下降,但剔除对库存分销商的销售后,手术套件销量增长且收入实现中个位数增长 [4] - 公司通过有针对性的费用削减措施改善盈利能力,第三季度净亏损收窄23%至1260万美元,调整后EBITDA转正至30万美元 [6][8] - 公司更新2026全年营收指引至2.06亿至2.10亿美元区间,并上调调整后EBITDA亏损预期至100万至200万美元区间 [8][9] 第三季度财务表现 - 2026年第三季度营收为4830万美元,较2025年同期的5020万美元下降4%,下降主要由于收入结构向低价微创产品转移及拇外翻手术套件销量下降 [4] - 剔除对库存分销商的销售后,拇外翻套件销量增长,收入较2025年第三季度实现中个位数增长 [4] - 第三季度毛利润为3840万美元,2025年同期为3970万美元;毛利率为79.5%,较2025年同期的79.1%有所提升 [5] - 总运营费用减少550万美元(降幅10%)至4990万美元,2025年同期为5540万美元,主要得益于全组织范围内的针对性费用削减措施 [5] - 销售和营销费用从2025年同期的3440万美元降至2970万美元;研发费用从470万美元降至450万美元;一般及行政费用从1630万美元降至1570万美元 [22] - 第三季度净亏损收窄370万美元至1260万美元(每股亏损0.19美元),2025年同期净亏损为1630万美元(每股亏损0.26美元)[6] - 调整后EBITDA增加290万美元至30万美元,2025年同期为负260万美元 [6] - 运营亏损从2025年同期的1570万美元收窄至1150万美元 [22] - 利息收入从63.4万美元降至38.7万美元,利息支出从133.8万美元增至158.4万美元 [22] 年初至今财务表现 - 年初至今营收为1.408亿美元,较2025年同期的1.502亿美元有所下降 [22] - 年初至今毛利润为1.114亿美元,毛利率为79.1%,2025年同期毛利润为1.194亿美元 [22] - 年初至今总运营费用从2025年同期的1.676亿美元降至1.550亿美元,其中销售和营销费用从1.036亿美元降至9440万美元,研发费用从1570万美元降至1350万美元,一般及行政费用从4820万美元降至4710万美元 [22] - 年初至今净亏损为4640万美元(每股亏损0.71美元),2025年同期净亏损为4960万美元(每股亏损0.79美元)[22] - 年初至今调整后EBITDA为负870万美元,2025年同期为负1010万美元 [30] - 年初至今经营活动净现金使用为71.3万美元,较2025年同期的794.4万美元大幅改善 [28] - 年初至今资本支出为740万美元,较2025年同期的1110万美元下降 [28] 现金流与资产负债状况 - 年初至今现金使用量较2025年同期减少53%(减少970万美元)[7] - 截至2026年9月30日,现金、现金等价物及有价证券合计3980万美元,其中现金及现金等价物为776万美元,短期有价证券为3200万美元 [7][24] - 现有信贷安排提供额外最多1.15亿美元借款能力(受某些条件限制)[7] - 总资产为1.906亿美元,总负债为1.032亿美元,股东权益合计为8730万美元 [25] - 长期债务净额为5560万美元 [25] - 应收账款净额为3020万美元,较2025年末的4220万美元下降;存货为3600万美元,较2025年末的4230万美元下降 [24][25] 2026年财务指引 - 全年营收指引更新为2.06亿至2.10亿美元区间,此前指引为2.04亿至2.12亿美元,较2025年全年营收下降3%至1% [8] - 调整后EBITDA亏损预期更新为100万至200万美元区间,此前预期为300万至500万美元;2025年全年调整后EBITDA亏损为390万美元 [9] - 重申全年现金使用量较2025年减少约50%的预期 [9] - 全年指引假设手术量持续增长及营收同比增长率改善 [10] 运营亮点与产品进展 - 公司宣布Lapiplasty手术的前瞻性多中心研究5年结果,展示了长期积极疗效,这是商用器械化拇外翻矫正系统的行业首个里程碑 [8] - 扩展拇外翻产品组合的采用率提升,约45%的Lapiplasty外科医生用户现已使用公司2025年第三季度推出的三款新拇外翻系统中的一款或多款,高于2026年第二季度的40% [8] - 公司产品组合包括Lapiplasty 3D拇外翻矫正系统、Adductoplasty中足矫正系统、Nanoplasty 3D微创拇外翻矫正系统、Percuplasty经皮3D拇外翻矫正系统、SpeedMTP融合系统、SpeedPlate快速压缩植入平台、IntelliGuide患者个性化术前规划技术以及SuperBite全螺纹压缩螺钉 [18] - 拇外翻影响约6700万美国人,公司估计其中每年有110万手术候选患者 [18] 费用结构与非GAAP指标 - 第三季度股份支付费用为690万美元,较2025年同期的800万美元下降 [30] - 第三季度诉讼费用为270万美元,较2025年同期的100万美元增加,诉讼费用与知识产权诉讼相关 [30] - 第三季度重组费用为零,2025年同期为120万美元 [30] - 年初至今股份支付费用为2140万美元,较2025年同期的2630万美元下降 [28] - 年初至今诉讼费用为700万美元,较2025年同期的250万美元增加 [30] - 调整后EBITDA定义为净亏损扣除折旧摊销、利息收入、利息支出、税费、股份支付费用、收购相关成本、重组成本、客户信用损失、诉讼成本及债务清偿损失前的金额 [12]


Vistra Reports Third Quarter 2026 Results
Prnewswire· 2026-11-06 20:00
文章核心观点 - Vistra 2026年第三季度GAAP净利润为11.4亿美元,持续经营调整后EBITDA同比增长超过50%至23.78亿美元 [5][7] - 公司上调并收窄2026年持续经营调整后EBITDA指引至71亿至75亿美元,同时首次发布2027年指引区间为77亿至85亿美元 [5][8] - 公司通过Cogentrix收购新增约5,500兆瓦天然气发电装机,并在Pulaski、Deer Creek设施投产及Odessa电厂签署20年购电协议等方面取得增长战略进展 [3][5] - 董事会额外授权15亿美元股份回购,预计在2028年底前完成 [5][15] 财务业绩摘要 - 2026年第三季度净利润11.40亿美元,较2025年同期的6.52亿美元增加4.88亿美元,主要驱动因素为EBITDA增长及衍生品未实现按市值计价收益增加3.75亿美元,部分被折旧摊销费用增加(主要来自Lotus收购电厂三个月贡献、Moss Landing 350设施部分减值及税费增加)所抵消 [6][7] - 2026年第三季度持续经营调整后EBITDA为23.78亿美元,较2025年同期的15.81亿美元增加7.97亿美元,主要驱动因素为已实现能源和容量价格上升、Lotus收购电厂三个月贡献及Martin Lake 1号机组恢复运行 [6][7] - 2026年前九个月净利润24.74亿美元,较2025年同期的7.11亿美元增长;持续经营调整后EBITDA为56.39亿美元,较2025年同期的41.70亿美元增长 [6] - 2026年第三季度运营收入63.47亿美元,较2025年同期的49.71亿美元增长;前九个月运营收入160.04亿美元,较2025年同期的131.54亿美元增长 [21] - 2026年第三季度运营利润17.06亿美元,较2025年同期的10.37亿美元增长;前九个月运营利润37.58亿美元,较2025年同期的14.32亿美元增长 [22] - 2026年第三季度所得税费用3.56亿美元,较2025年同期的2.04亿美元增加;前九个月所得税费用6.61亿美元,较2025年同期的1.04亿美元增加 [22][23] - 2026年第三季度归属于Vistra普通股净利润10.92亿美元,较2025年同期的6.04亿美元增长;前九个月归属于普通股净利润23.30亿美元,较2025年同期的5.67亿美元增长 [23] 分部门调整后EBITDA表现 - 零售部门2026年第三季度调整后EBITDA为0.98亿美元,较2025年同期的0.37亿美元增长;前九个月为9.39亿美元,较2025年同期的9.77亿美元下降 [6][38] - 德克萨斯部门2026年第三季度调整后EBITDA为12.27亿美元,较2025年同期的7.84亿美元增长;前九个月为21.24亿美元,较2025年同期的14.16亿美元增长 [6][38] - 东部部门2026年第三季度调整后EBITDA为9.79亿美元,较2025年同期的7.19亿美元增长;前九个月为24.22亿美元,较2025年同期的16.51亿美元增长 [6][38] - 西部部门2026年第三季度调整后EBITDA为0.76亿美元,较2025年同期的0.63亿美元增长;前九个月为2.00亿美元,较2025年同期的1.74亿美元增长 [7][38] - 资产关闭部门2026年第三季度调整后EBITDA为负0.18亿美元,2025年同期为负0.17亿美元;前九个月为负0.60亿美元,2025年同期为负0.58亿美元 [7][38] 运营与战略进展 - 在创纪录高温的第三季度(ERCOT和PJM均创历史峰值需求纪录)期间,公司机组商业可用率接近95%,春季维护纪律性投入在客户和社区最需要可靠电力时得到回报 [3] - 2026年10月完成对Cogentrix Energy的收购,新增约5,500兆瓦天然气发电装机容量 [5] - 伊利诺伊州405兆瓦Pulaski太阳能设施投入商业运营(与微软签订购电协议),加利福尼亚州100兆瓦Deer Creek太阳能及储能设施投入运营 [5] - 在德克萨斯州Odessa联合循环燃气电厂与新纪元能源和数字公司签署20年期207兆瓦购电协议 [5] 2026年及2027年指引 - 2026年持续经营调整后EBITDA指引收窄至71亿至75亿美元,持续经营调整后自由现金流(扣除增长前)指引为43亿至47亿美元 [8] - 2027年持续经营调整后EBITDA指引区间为77亿至85亿美元,持续经营调整后自由现金流(扣除增长前)指引区间为43亿至51亿美元 [8] - 截至2026年10月30日,公司已对冲2026年预期发电量约100%、2027年约98%、2028年约78% [8] 流动性状况 - 截至2026年9月30日,公司总可用流动性约89.23亿美元,包括现金及现金等价物27.43亿美元、公司循环信贷额度下可用47.14亿美元、商品挂钩循环信贷额度下可用14.66亿美元 [9] - 商品挂钩循环信贷额度可用容量反映借款基数14.66亿美元,不包括截至2026年9月30日不可提取的2.84亿美元承诺;总可用流动性不包括应收账款融资安排下13.75亿美元容量 [9] - 2026年10月至11月,公司赎回全部10亿美元A系列优先股,支付约22亿美元现金用于Cogentrix Energy收购,借入应收账款融资安排全部容量,并偿还Cogentrix收购中承担的约17亿美元债务,备考可用流动性降至约54亿美元 [10] 股份回购计划 - 自2021年11月以来,公司已执行约67亿美元股份回购 [15] - 公司流通股约3.39亿股,较2021年11月2日流通股数量减少约30% [15] - 董事会额外授权15亿美元股份回购,剩余约25亿美元回购授权可用,预计不迟于2028年底完成 [15] 现金流与资本支出 - 2026年前九个月经营活动现金流43.30亿美元,较2025年同期的26.38亿美元增长 [26] - 2026年前九个月投资活动现金流净流出20.23亿美元,较2025年同期的21.62亿美元净流出略有下降 [27] - 2026年前九个月融资活动现金流净流出3.53亿美元,较2025年同期的10.60亿美元净流出下降 [28] - 2026年前九个月资本支出(含核燃料采购及长期服务协议预付款)23.19亿美元,较2025年同期的19.16亿美元增长 [26] - 2026年前九个月股份回购支出9.17亿美元,较2025年同期的7.76亿美元增长 [28] - 2026年前九个月支付普通股股息2.31亿美元,较2025年同期的2.29亿美元略有增长;支付优先股股息1.17亿美元,与2025年同期持平 [28]