NYC comptroller faces questions over Israel Bonds reversal as CEO challenges financial rationale
Fox Business· 2026-10-23 03:34
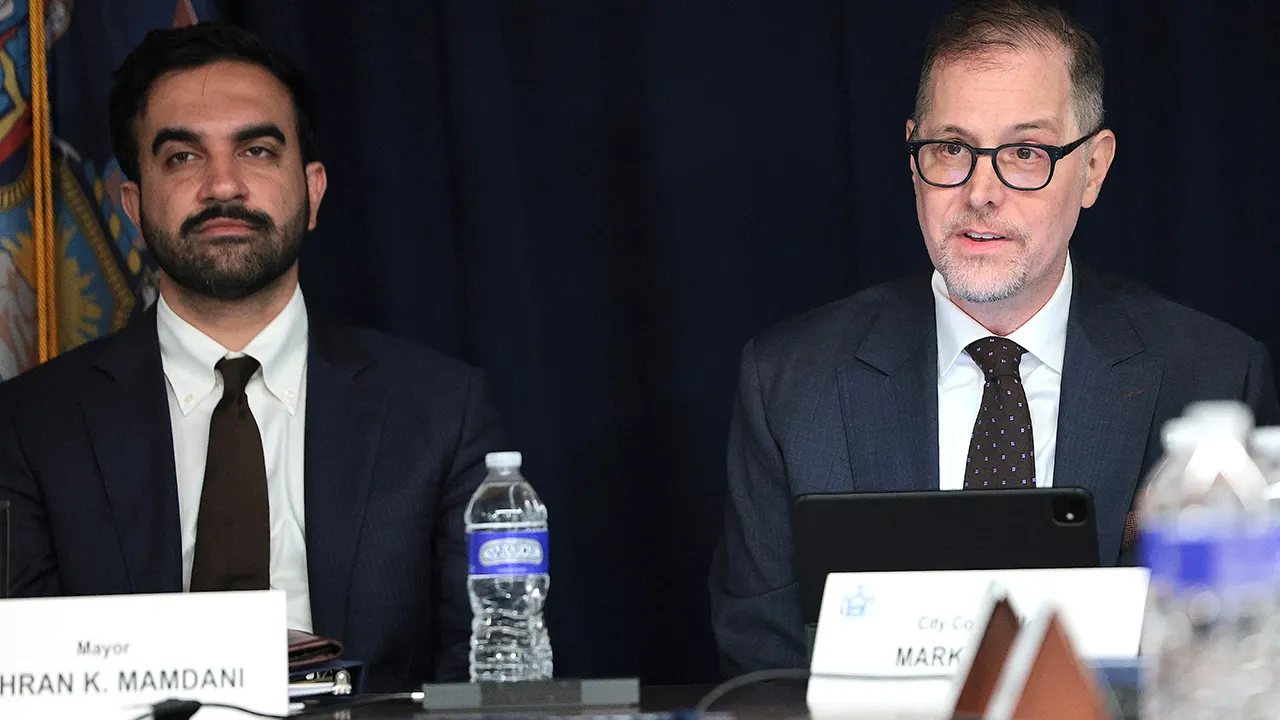
纽约市与以色列债券投资关系的变化 - 纽约市审计长马克·莱文拒绝恢复一项涉及以色列债券的近50年投资传统,该决定推翻了其竞选承诺 [1] - 以色列债券总裁兼首席执行官达尼·纳韦表示,其办公室仅通过新闻报道才得知该决定,并对莱文的财务理由提出质疑 [1] - 争议引发批评者质疑曼达尼政府的反以色列情绪是否影响了莱文的逆转决定,以及政治考量是否影响了一项可能使纽约市错失可靠投资机会的财务决策 [2] - 纳韦指出以色列债券具有竞争性利率、以色列的还款记录以及其他美国政府(包括纽约州)的持续投资 [5] - 纽约市投资始于1974年,前审计长布拉德·兰德在2023年持仓到期后停止续购,以色列债券首次发行于1951年 [7] - 该决定仅涉及纽约市而非纽约州,莱文控制下的可自由支配资金池是此前购买渠道,拒绝新购买不减少现有养老金福利,但尚不清楚影响的是财政资金、养老金资产还是两者,以及是否咨询了养老金受托人或工会代表 [8] - 莱文以财务考量和技术障碍为由偏离竞选承诺,称"始终表示这将仅基于财务考量而非政治",随后表示购买仍在评估中,并提到纽约市短期投资台规则变更 [9][11] - 莱文办公室未回应福克斯商业频道关于支持逆转的财务分析、投资限制澄清以及替代投资是否提供更高回报的询问 [12] - 纳韦表示按当前公布利率,三年期禧年债券年利率为5.52%,五年期债券为6.02%,十年期债券为6.44% [13] - 纳韦强调以色列债券的可靠性记录:75年来经历战争、经济危机和经济疲弱期,以色列从未错过任何一次本金或利息支付 [14] - 纳韦指出以色列财务状况反而更强:以色列财政部和央行预计2026年增长4%,OECD预测2027年增长5.6%,失业率约3%,通胀约1.6%,债务与GDP比率约68%,比发达经济体平均水平低约40个百分点 [15] - 纳韦表示这些是管理数十亿美元资金的成熟投资者做出的财务决策,而非政治声明,以色列保持所有三大信用评级机构的投资级评级,标普和惠誉给予A评级,穆迪维持Baa1评级,标普和穆迪已将以色列展望从负面上调至稳定 [17] - 以色列债务违约保险成本降至约59个基点,接近战前水平,以色列债券产品本身未被评级 [18] - 全国犹太倡导中心首席执行官马克·戈德费德对莱文的解释提出质疑,称"有数学依据,他是错的",并表示莱文可以改变前任的限制,财务适当性应决定结果 [18] - 纳韦表示自2023年10月7日以来,超过44个美国地方、州和市政府已投资近40亿美元于以色列债券,投资者包括民主党和共和党人,纽约州也在其中 [20] - 该决定引发关于政治在公共投资决策中作用的质疑,特别是在反犹主义上升的背景下 [21] - 纳韦表示在反犹主义上升之际,必须特别小心言论不被用于为关于以色列的误导性叙事提供可信度,并尊重莱文审计长,相信基于经济事实的建设性对话是最佳前进方式 [22] - 纳韦引用莱文此前称以色列债券为"长期、安全可靠的投资",并质疑如果以色列债券对纽约州是稳健投资,为何对纽约市不是,应让数字引导决策 [24]

Owning a home comes with a hidden price tag – and it's getting more expensive
Fox Business· 2026-10-23 03:34
文章核心观点 - 房屋所有权的隐性成本持续上升,过去五年增长近三分之一,保险、维护和房产税对业主预算形成明显挤压 [1] - Zillow与Thumbtack报告显示,隐性成本每年约16,566美元,相当于在房贷之外每月约1,380美元 [1] - 许多家庭过度关注购房本身而低估居住成本,保险、税费和维护是拿到钥匙后需长期规划的经常性支出,且各市场差异较大,购房者应在出价前核算真实负担能力 [3] 隐性成本构成 - 在16,566美元总成本中,年度维护约11,171美元、房主保险约2,266美元、房产税约3,129美元 [2] - 维护是全国最大的隐性成本,约占全国总成本的三分之二,在六个主要都市区超过12,000美元,包括西雅图(12,594美元)和波士顿(12,486美元) [12] 成本涨幅与趋势 - 过去五年房主保险保费涨幅最大,达54% [5] - 维护成本涨幅第二,过去五年上升32%,房产税同期上涨19% [5] - 整体房屋所有权成本过去一年上涨3%,过去五年上涨32% [5] - 维护成本年度涨幅逐年放缓,从2022年的9%降至2026年的1% [8] - 保险保费在2026年2月至6月间仅上涨0.3% [8] - 维护成本增速放缓对需应对多项竞争性支出的房主是利好,全年规划定期维护有助于避免更大维修账单并保护储蓄 [8][9] 区域差异 - 在分析的30个都市区中,有19个都市区过去五年保险保费上涨至少50%,涨幅最大的是达拉斯(75%)、坦帕(71%)、丹佛(70%)和休斯顿(69%) [11] - 保险保费上涨部分受冰雹、龙卷风和破坏性大风等恶劣天气推动 [12] - 维护费用同比涨幅最大的是洛杉矶,上升27%,分析归因于野火相关恢复工作、家庭服务需求上升及劳动力成本持续高企等区域因素 [13]

INVESTOR DEADLINE ALERT: D-Wave Quantum Inc. (QBTS) Investors with Substantial Losses Have Opportunity to Lead Class Action Lawsuit - Kessler Topaz Meltzer & Check, LLP
Prnewswire· 2026-10-23 03:33
文章核心观点 - 针对D-Wave Quantum Inc(NASDAQ: QBTS)的证券欺诈集体诉讼已被提起,指控被告在2026年2月26日至2026年8月25日期间就公司业务、运营和前景作出重大虚假或误导性陈述,并隐瞒重大事实 [2][5] - 诉讼具体指控包括:被告重大夸大了公司的运营和财务前景;公司业务和声誉很可能受到负面影响;上述陈述缺乏合理依据 [5][7] - 投资者申请担任首席原告的截止日期为2026年12月15日 [2][6] 诉讼基本信息 - 被告公司:D-Wave Quantum Inc(NASDAQ: QBTS),从事量子计算系统、软件和服务的开发与交付 [2][4] - 集体诉讼期:2026年2月26日至2026年8月25日(含首尾两日) [2][6] - 诉讼提交法院:美国加利福尼亚北区联邦地区法院,案件编号5:26-cv-11953(N.D. Cal.),案件名称为Fessler v. D-Wave Quantum Inc [2] - 首席原告申请截止日期:2026年12月15日 [2][6] 股价下跌事件 - 2026年8月6日,D-Wave公布2026年第二季度财务业绩,未达到分析师营收预期,股价当日下跌1.99美元/股,跌幅9.28%,收于19.41美元/股 [8] - 2026年8月25日,D-Wave发布新闻稿宣布首席财务官辞职,自2026年9月2日起生效,股价于2026年8月26日下跌1.84美元/股,跌幅9.51%,收于17.52美元/股 [9] 首席原告流程 - 首席原告是代表全体集体成员指导诉讼的代表方,通常为具有最大经济利益且符合集体代表资格的一名或一小群投资者 [11] - 首席原告负责选择代表首席原告及集体的律师,经法院批准后担任首席或集体律师 [11] - 投资者是否担任首席原告不影响其分享任何赔偿的权利 [11] 律所背景 - Kessler Topaz Meltzer & Check, LLP(KTMC)为美国领先的原告方证券欺诈集体诉讼及全球投资者保护律所,代表个人投资者及大型养老基金、资产管理公司、国际投资者等机构 [13] - KTMC在Chambers & Partners USA 2026中获评证券与集体诉讼Band 1顶级律所,并获Legal 500证券与并购诉讼Tier 1排名等多项荣誉 [13] - KTMC已为客户及其代表的集体追回超过250亿美元($25 billion) [13] - 本案投诉并非由KTMC提交 [13]

MPC minutes: Two more interest rate hikes on cards, maybe even a third
The Economic Times· 2026-10-23 03:26
Market participants and economists now expect a 25-bps increase in the December and February reviews. A further 25-bps increase in April isn't ruled out if "After the minutes were released, we think the probability of a consecutive hike in December has increased. Our terminal rate forecast is now at 6% for this hiking cycle and we expect the cycle to be rather shallow," Also Read: Extent of rate hike cycle to depend on growth-inflation outlook: RBI GovernorThe Reserve Bank of India (RBI) had projected crud ...
Comcast Co-CEO Brian Roberts Touts Staffers' “Energy And Excitement” About Pending NBCUniversal Split
Deadline· 2026-10-23 03:26
文章核心观点 - 康卡斯特董事长兼联席CEO布莱恩·罗伯茨表示,NBC环球与宽带、付费电视及无线业务部门的分拆计划令两家组织的员工充满干劲与期待,公司正顺应行业转型趋势推进这一战略举措 [1] - 尽管宽带行业整体承压导致营收下滑6%,公司第三季度业绩仍超出分析师预期,营收与盈利均表现强劲 [1] - 分拆预计于2027年中期完成,NBC环球将成为独立上市实体,由联席CEO迈克·卡瓦纳执掌,此举将为娱乐巨头释放多项战略选择 [2] - 分拆完成后,总部位于费城的宽带及有线业务公司将进入重组模式,以应对包括埃隆·马斯克旗下Starlink在内的卫星运营商竞争 [2] 分拆进展与时间表 - 分拆预计在2027年中期完成,NBC环球将作为独立实体运营,由康卡斯特联席CEO迈克·卡瓦纳负责管理 [2] - 卡瓦纳表示公司已"深入执行阶段",包括"搭建独立上市公司的组织架构" [5] - 两年前Versant分拆的先例已确立模式,该分拆于2024年末提出,一年后完成,随后Versant于1月进行IPO [5] - 卡瓦纳称尽管仍有大量工作待完成,但已有清晰的完成路径,并专注于打造两家具备战略灵活性、财务实力和领导力的独立公司以实现独立竞争与增长 [6] - 卡瓦纳对两家公司的未来充满信心,认为各自拥有显著的结构性优势、强大的竞争地位以及长期增长和价值创造的重大机遇 [6] 财务与重组安排 - 康卡斯特第三季度营收和盈利均超出分析师预期,但营收因宽带行业普遍承压而下滑6% [1] - 公司宣布在第四季度计提10亿美元费用,用于连接业务部门的重组,该重组将包括数量尚未确定的裁员 [2] NBC环球与Peacock流媒体业务 - 罗伯茨表示管理层对Peacock"非常满意",该平台连续第二个季度实现盈利,得益于西班牙语世界杯转播和《美国爱情岛》的带动 [3] - 罗伯茨指出Peacock的"开放架构"及能够建立的关系使其在市场中获得独特定位 [4] - 继近期与谷歌和YouTube达成分销协议后,分拆后的NBC环球与Peacock将"希望与所有各方合作" [4]

BDX Stock Gains 25.5% in Six Months: What's Behind the Rally?
ZACKS· 2026-10-23 03:26
文章核心观点 - BDX股价过去六个月上涨25.5%,跑赢行业17.6%的涨幅,上行动能来自组合重塑后的执行改善、高增长业务强劲、持续产品创新与临床进展,以及股东回报增强和美国制造协议 [1] - 公司将于11月5日公布2026财年第四季度业绩,盈利ESP为0.21%,预计每股收益同比增长2.5%,尽管销售额预计下降13% [2] - 股价上涨反映组合更聚焦、执行改善及药物输送、自动化、介入护理领域的商业验证增强,但持续上涨需靠增长平台放量及生产率、定价和产品组合抵消传统业务压力与关税 [15] 组合聚焦与盈利可见度改善 - 生命科学业务分拆后首个完整运营季度(“新BD”),营收50亿美元,同比增长4.4%,调整后每股收益3.23美元超预期 [3] - 超过90%的组合实现高个位数增长,生物制剂药物输送、先进患者监测、PureWick和先进组织再生录得两位数增长 [4] - 公司将全年调整后每股收益指引上调至12.62-12.72美元,中点提高,预计营收增长接近低个位数预测区间上端 [5] - 年初至今自由现金流达17亿美元,增长45%,使公司得以通过回购和股息向股东返还约31亿美元 [6] 产品创新与商业拓展 - 5月与Wellstar Health System合作,将Pyxis Pro配药技术与Alaris输液系统连接,推进互联药物管理;同月推出Elyra铥光纤激光系统,扩展泌尿科组合 [9] - 6月CentroVena One置入系统获得Vizient创新技术合同,有望通过大型采购网络改善医院准入;7月与EMS在巴西利用Vystra注射笔推出司美格鲁肽疗法,对接GLP-1需求 [10] - 9月Fairview Health Services成为首个部署Vmax 160药房自动化机器人的美国医疗系统,上述进展支撑药物输送、程序护理和自动化的多元化增长叙事 [11] 临床进展与美国制造 - 8月PREVENT试验完成入组,评估Phasix Mesh用于切口疝预防;同月STANCE试验达到GalaFLEX LITE支架首个入组里程碑并触发中期分析 [12] - 10月宣布与美国政府重大合作,计划多年内进行190亿美元本土投资,其中30亿美元用于制造扩张,协议还提供未来232条款关税的潜在减免(取决于实施和里程碑达成)[13] - 次日Revello血管覆膜支架AGILITY试验九个月积极结果公布,为外周血管管线提供临床支持 [13] 关注事项 - 关税相关成本使第三季度调整后营业利润率承压约130个基点,树脂、塑料和运费费用可能持续波动 [14] - Alaris整改仍是明确拖累,预计2027财年带来约200个基点收入逆风;中国疫苗疲软持续,部分组织再生或血管机会仍依赖试验随访、监管路径和商业采用 [14] 行业其他标的 - Glaukos 2026年第二季度每股收益14美分,超预期50.00%,营收1.86亿美元超预期24.1%,2027年盈利增长预计268.8% [17] - Edward Lifesciences 2026年第二季度调整后每股收益78美分,超预期6.85%,营收17.4亿美元超预期2.45%,长期盈利增长预计12.7% [18] - Globus Medical 2026财年第二季度调整后每股收益1.34美元,超预期19.6%,营收7.9亿美元低于预期0.35%,长期盈利增长预计12.4% [19]

Southwest Airlines: 3 Key Takeaways for Long-Term Investors
The Motley Fool· 2026-10-23 03:23
文章核心观点 - 西南航空在2026年第三季度财报电话会上宣布其商业举措实现了创纪录的收入,商业转型正在扩大营业利润率,这些结构性变化为航空公司长期利润增长奠定基础 [1] - 公司第三季度单位收入创历史新高,管理层正将势头转化为运营执行力,维持定价纪律并聚焦准点率提升 [4] - 管理层认为已建立的盈利动力具有持久性,第三季度业绩和第四季度展望均证明了这一点 [6] 网络重新布局提升商业经济性 - 将航班运力重新分配到核心枢纽,既增强了客户需求,又改善了全系统的航线经济性 [2] - 公司通过将网络集中在具有竞争优势的市场,并为客户提供更多出行选择,从而吸引更多客户、提升参与度并改善这些市场的经济性 [2] 忠诚度生态系统扩展驱动客户留存 - 公司正在为Rapid Rewards忠诚度计划开发新的高级会员层级,以提升高频和休闲旅客的参与度 [2] - 公司对出行体验的改进是巨大的留存和获取杠杆,而Rapid Rewards计划的挂钩机制有效吸引了从低频会员到最高参与度客户的全谱系会员 [3] 机队主动货币化确保低成本资本 - 公司通过退役老旧飞机并完成售后回租(即出售飞机后再租回)来产生现金流,以抵消新飞机的资本支出 [3] - 飞机销售是一个现金流故事,现有 fleet 中蕴含大量内在价值 [4] 未来展望 - 公司通过点对点网络效率、投资级资产负债表和灵活机队模式保持关键竞争优势,管理层将定价纪律和准点率改善作为优先事项 [4] - 随着商业增强措施在2027年逐步生效,管理层专注于执行多年财务目标,旨在跨经济周期建立持久的盈利能力 [5] - 公司在整个业务中实施的举措正在创造更具韧性的盈利结构,帮助公司在更广泛的运营环境中保持良好表现 [5]

Kinder Morgan Expands Backlog Driven by Major Natural Gas Projects
Etftrends· 2026-10-23 03:22
文章核心观点 - Kinder Morgan第三季度业绩创纪录,项目积压订单达到历史最高的144亿美元,受美国天然气需求增长驱动,本季度新增54亿美元项目审批,为公司历史上最大单季积压扩张之一 [1] - 积压订单从96亿美元增至144亿美元,净增47亿美元(扣除7亿美元完工项目投运后),由两项重大合资天然气项目推动 [3][9] - 管理层预计144亿美元积压订单完工后将产生25亿美元额外EBITDA,使公司总调整后EBITDA达到115亿至120亿美元区间 [4] - 积压扩张契合中游行业整体趋势,即扩大天然气基础设施规模以满足LNG出口、电力需求和工业增长带来的持续上升需求 [4] 重大合资项目 - 两项标志性合资基础设施承诺占KMI新增份额中的47亿美元,包括SNG的Southeast Connector和NGPL的Permian Link,均依托与高信用交易对手签订的20年照付不议合同 [5] - Southeast Connector对KMI净投资31亿美元,设计输送能力26亿立方英尺/日,潜在可扩展至35亿立方英尺/日,目标区域大型负荷并网请求超过200吉瓦,对应最多80亿立方英尺/日潜在天然气需求 [6] - Permian Link输送能力28亿立方英尺/日,将低成本二叠纪盆地天然气北输以满足得克萨斯Panhandle地区增长的电力需求,项目依托与A级超大规模数据中心运营商签订的20年合同,提供稳定现金流及通过增加压缩能力未来扩容的选项 [7] - 两个项目将于2030年至2032年间投产,为未来现金流增长提供显著可见性 [7] 业绩指引与资本灵活性 - 公司预计全年调整后EBITDA超预算6%以上(第二季度时为超5%以上),调整后EPS预计超预算13%以上 [9][10] - 第三季度调整后EBITDA和EPS分别超内部预算估计6%和15% [10] - 公司宣布季度股息每股0.2975美元(年化1.19美元),较2025年增长2% [10] - 季度末杠杆率约3.5倍,处于目标区间低端,年均可产生约30亿美元可用于扩张资本开支的现金流,具备独特优势为创纪录的144亿美元增长积压提供资金并保持强劲资产负债表灵活性 [11] 行业指数构成 - KMI为Alerian Energy Infrastructure ETF(ENFR)持仓,该ETF基于Alerian Midstream Energy Select Index(AMEI),后者为北美中游能源基础设施公司综合指数 [12] - 截至10月21日,主要专注于天然气管道运输的公司占该指数权重的36.0%,从事天然气收集和加工的公司占27.6% [12]

Pennsylvania American Water Awarded PENNVEST Funding Totaling $42+ Million for Water and Wastewater Infrastructure Improvement Projects in Lackawanna and Montgomery Counties
Prnewswire· 2026-10-23 03:22
文章核心观点 - 宾夕法尼亚美国水务公司获得PENNVEST总计4265万美元的拨款和低息贷款,用于拉卡瓦纳县和蒙哥马利县的水务及污水处理基础设施改善项目 [1] - 低息融资有助于降低客户成本,同时推进水质提升 [1] - 资金将支持更换含铅供水管道和减少合流制污水溢流,具有直接的水质改善和公共健康保护意义 [2][3] 蒙哥马利县诺里斯敦自治市铅管更换项目 - PENNVEST提供拨款3,020,943美元和贷款1,629,057美元,用于更换约240条已识别的铅管和镀锌供水服务管道 [2] - 移除所有含铅组件将直接改善客户水质,符合监管要求及公司消除公共供水系统中含铅管道的倡议 [2] - 贷款在整个20年期限内利率为1.00%,项目使用联邦资金融资 [2] 拉卡瓦纳县斯克兰顿市合流制污水溢流削减项目 - PENNVEST提供贷款38,000,000美元,用于减少斯克兰顿市的合流制污水溢流(CSO) [3] - 公司将建设40万加仑和200万加仑的储存设施,在未经处理的污水流入拉卡瓦纳河之前截留雨水和污水 [3] - 储存设施将推进该地区减少CSO的努力,保护拉卡瓦纳河水质,并现代化社区关键污水处理基础设施 [3] - 设施还将通过减少潮湿天气下未经处理排放的频率,保护附近社区和下游社区 [3] - 贷款在整个20年期限内利率为1.00% [3] PENNVEST累计融资情况 - 自2024年7月以来,PENNVEST已向宾夕法尼亚美国水务公司授予超过3.042亿美元资金,包括3270万美元拨款和2.715亿美元低息贷款,用于支持全州水务和污水处理基础设施项目 [5] 公司背景 - 美国水务(NYSE: AWK)是美国最大的受监管水和污水处理公用事业公司,历史可追溯至1886年,2026年庆祝成立140周年 [6] - 公司为约1400万人提供安全、清洁、可靠和可负担的饮用水及污水处理服务,受监管业务覆盖14个州和19个军事设施 [6] - 公司拥有约7,000名专业人员 [6] - 宾夕法尼亚美国水务公司是美国水务的子公司,是该州最大的受监管水务公用事业公司,拥有约1,200名员工,为约250万人提供服务 [7]

DGX Q3 Earnings & Revenues Beat, '26 View Raised, Stock Down in Pre-Market
ZACKS· 2026-10-23 03:21
文章核心观点 - Quest Diagnostics 2026年第三季度调整后每股收益为3.00美元,同比增长15.4%,超出Zacks共识预期5.3% [1] - GAAP每股收益为2.78美元,较上年同期增长28.7% [1] - 营收同比增长10%至31.0亿美元,超出Zacks共识预期1.7%,增长得益于医生、医院和消费者渠道的强劲检测需求,有机申请量增长14.4% [2] - 财报发布后,公司股价在盘前交易中下跌近1.6% [2] - 公司上调2026年全年营收指引至120.65亿至121.05亿美元,调整后每股收益指引上调至11.25至11.35美元 [9][10] - 第三季度业绩超预期,营收增长由诊断检测服务的持续需求驱动,自动化和人工智能带来的生产力提升也支撑了公司业绩 [13] 诊断服务营收 - 诊断信息服务营收同比增长10.2%至30.4亿美元,几乎占合并营收的全部,反映核心检测渠道的持续强劲 [3] - 总申请量同比增长14.5%,有机申请量增长14.4% [4] - 每次申请营收下降4.2%,部分抵消了检测量增长带来的收益,但强劲的检测需求仍支撑了两位数的营收增长 [4] 利润率表现 - 服务成本为20.6亿美元,同比增长10.1% [5] - 毛利润增长9.8%至10.4亿美元,上年同期为9.49亿美元,毛利率保持相对稳定在约33.6% [5] - 销售、一般及行政费用总计5.23亿美元,同比增长4.4% [5] - 报告营业利润激增24.2%至4.79亿美元,营业利润率扩大180个基点至15.5% [5] - 调整后营业利润增长13%至5.17亿美元,调整后营业利润率提升40个基点至16.7%,反映经营盈利能力增强 [6] 现金流与流动性 - 第三季度末现金及现金等价物为7.97亿美元,第二季度末为6.26亿美元 [7] - 第三季度经营现金流为6.11亿美元,较上年同期的5.63亿美元增长8.8% [7] - 2026年前九个月经营现金流增长4.6%至14.9亿美元,资本支出总计4.18亿美元,同比增长13.3% [8] - 同期公司花费2.52亿美元用于股份回购,支付2.79亿美元股息 [8] 2026年业绩指引 - 全年营收指引从之前的119.5亿至120.5亿美元上调至120.65亿至121.05亿美元,代表预期营收增长9.3%至9.7% [9] - Zacks共识预期营收为120.1亿美元,意味着较上年同期增长8.9% [10] - 调整后每股收益指引从11.05至11.25美元上调至11.25至11.35美元,Zacks共识预期为11.15美元 [10] 诊断业务进展与战略合作 - 公司扩展阿尔茨海默病检测组合,将罗氏FDA批准的Elecsys Phospho-Tau (217P)血浆血液检测纳入AD-Detect菜单 [11] - 推出结合pTau217、淀粉样蛋白β和APOE生物标志物的新检测面板,支持诊断和治疗决策 [11] - 公司敲定协议收购美国东北部某卫生系统的部分外展实验室资产 [12] - 推进Co-Lab Solutions实施以及与Corewell Health在密歇根州的合资实验室 [12] 行业可比公司表现 - Phibro Animal Health(Zacks排名第1)2026财年第四季度调整后每股收益85美分,超出共识预期18.06%,营收3.967亿美元超出预期8.35%,盈利收益率8.9%对比行业2.8%,过去四个季度均超预期,平均惊喜18.36% [16] - Agilent Technologies(Zacks排名第2)2026财年第三季度调整后每股收益1.62美元,超出共识预期9.5%,营收18.8亿美元超出预期2.1%,盈利收益率3.7%对比行业2.8% [17] - Globus Medical(Zacks排名第2)2026年第二季度调整后每股收益1.34美元,超出共识预期19.6%,营收7.896亿美元超出预期0.4%,估计盈利收益率6.6%对比行业2.3%的下降,过去四个季度均超预期,平均惊喜27.9% [18]