OpenAI Aims to Lock In $30 Billion Funding Round by Next Week
PYMNTS.com· 2026-10-23 09:20
融资规模与估值 - OpenAI即将完成一轮融资,融资金额最高可达300亿美元,融资前估值为1.25万亿美元 [1] - 该轮融资最终规模仍在确定中,OpenAI告知投资者目标是在下周末前获得签约 [2] - 路透社报道该轮融资可能带来约300亿美元资金,并使公司估值超过1.4万亿美元 [3] 融资背景与战略定位 - OpenAI在12月被投资者接洽后启动了此轮融资讨论,并将该轮融资定位为潜在IPO前的“机会性”过桥融资 [2] - OpenAI正抢在其主要竞争对手Anthropic下月上市前锁定投资者,该融资被描述为“异常快速的融资” [3] - 知情人士表示,OpenAI的时间表反映了公司试图在与Anthropic争夺相同投资者的竞争中占据优势 [4] 竞争格局与收入对比 - 金融时报报道Anthropic在IPO前缩小了与OpenAI的收入差距,Anthropic收入从第一季度的48亿美元增至第二季度的116亿美元和第三季度的168亿美元,今年每个季度的收入都超过了公司2025年全年收入 [5] - OpenAI告知投资者其截至9月底的年化收入接近500亿美元,比预期的700亿美元低约200亿美元 [6] - 雅虎财经报道Anthropic最早可能于周五(10月23日)公开IPO文件,使公司向可能成为史上最大股市首秀更近一步 [6] Anthropic IPO进展 - 公开申报文件将为11月上市铺平道路,并使普通投资者首次了解Anthropic的财务状况和风险 [7] - Anthropic的发行预计将超过SpaceX六月份的IPO,被“广泛视为对人工智能热潮投资者兴趣的关键考验” [8]

UBS Group AG acquires 4.8% stake in 360 ONE WAM after exercising warrants
The Economic Times· 2026-10-23 09:18
Add Now! (You can now subscribe to our (You can now subscribe to our ETMarkets WhatsApp channel Mumbai: UBS Group AG has acquired a 4.8% stake in 360 ONE WAM by exercising warrants allotted by the Indian wealth manager, more than a year after transferring its local wealth management business to the firm.UBS exercised over 20.5 million warrants issued by Mumbai-based 360 ONE, the company said on Thursday. The Swiss bank had paid 25% of the exercise price at allotment and has now paid the remaining 75% to con ...

Global Expertise Converges as 2026 Chishui River Forum Opens
Globenewswire· 2026-10-23 09:16
文章核心观点 - 2026赤水河论坛于10月16日至18日在贵州省茅台镇举办,由新华通讯社品牌工作办公室、中国经济信息社与中国茅台联合发起,汇聚全球行业专业人士探讨全球酒业未来并为其高质量发展规划新路径 [1] - 论坛从国际传播、数字赋能到吸引年轻消费者,旨在为全球酒业提供多维度的反思与发展框架 [2] - 2026赤水河论坛被定位为升级版、更高层次的迭代活动,其转变不仅体现在议程、嘉宾阵容和活动形式的提升上,更反映论坛从单一活动演变为对酒业具有持续影响力的全球平台 [3] 论坛主题与议题设置 - 主论坛聚焦广泛行业议题,包括全球酒业高质量发展、产业协作及国际化拓展 [1] - 三场平行论坛分别探讨各自主题:"世界的语言、中国的味道"、"数字闻香发现、智慧酿造未来"、"一杯一世界、饮者新声" [1] - 讨论内容涵盖通过文化自信与全球对话审视酒文化与文明的关系、数字时代酿造新方法与消费演变、以及白酒与年轻世代的相遇 [1] 论坛规模与活动安排 - 为期三天的论坛设置一场主论坛和三场平行论坛 [4] - 开幕式当天正式启动全球酒业可持续发展伙伴计划,成立赤水河谷中国酱香白酒区域品牌智库,并发布《世界知名酒品牌可持续发展指数报告(2026)》 [4]

Airbnb vs. DoorDash: Which Consumer Stock Is a Better Buy in 2026?
The Motley Fool· 2026-10-23 09:15
文章核心观点 - 投资者在Airbnb与DoorDash之间进行选择时需权衡全球旅游主导地位与本地配送服务的快速扩张两家公司均已成熟为盈利企业 [1] - Airbnb连接全球旅行者与独特住宿及体验DoorDash促进食品杂货和零售商品的配送尽管行业不同两者均依赖庞大网络效应且同为当前非必需消费品板块的重要标的 [2] - DoorDash增长速度快于Airbnb且远期PEG比率为0.6x而Airbnb接近2.0xDoorDash是当前更具估值吸引力的成长股 [17] - 在相同31倍远期市盈率下DoorDash提供更多盈利增长因此是更值得买入的股票 [19] 公司概况与业务模式 - Airbnb运营全球住宿与旅行体验市场服务超过220个国家和地区的房东与房客约61%的收入来自美国以外的国际房源 [5] - Airbnb战略聚焦扩大高质量房东数量并改善旅行者用户体验常与Booking Holdings和Expedia Group等成熟旅游网站竞争 [5] - DoorDash提供连接商家消费者和配送员(Dashers)的本地商业平台截至2025年底平台支持超过5600万月活跃用户并与超过60万家商家合作 [9] - DoorDash战略包括从餐厅配送扩展至杂货和零售并发展DashPass等订阅服务以在竞争激烈的按需市场中建立客户忠诚度 [9] 财务表现对比 - Airbnb截至2026年第二季度的过去十二个月营收达131亿美元同比增长约13%净利润近27亿美元净利率约20% [6] - DoorDash过去十二个月营收近160亿美元同比大幅增长近34%净利润接近8.41亿美元净利率约5% [10] - Airbnb毛利率为72.56%市盈率为39.48倍每股收益(TTM)为4.40美元市值1020亿美元52周区间为110.81至193.45美元 [3] - DoorDash毛利率为45.12%市盈率为96.85倍每股收益(TTM)为1.90美元市值800亿美元52周区间为143.30至269.00美元 [4] - Airbnb过去十二个月自由现金流近49亿美元但股票薪酬约占经营现金流的34.3%夸大了报告的现金生成 [8] - DoorDash过去十二个月自由现金流近26亿美元但股票薪酬约占经营现金流的43.2%同样夸大了报告的现金生成 [12] 资产负债表与财务健康度 - Airbnb截至2026年6月资产负债表债务权益比约0.3倍流动比率约1.4倍 [7] - DoorDash截至2026年6月资产负债表流动比率约1.4倍债务权益比约0.3倍显示相对保守的债务使用 [11] 估值对比 - 两只股票远期市盈率相同均为31倍Airbnb市销率较高为8.0倍DoorDash为5.3倍反映Airbnb更高的利润率 [15][16] - DoorDash远期PEG比率为0.6xAirbnb接近2.0x [17] - 分析师预计Airbnb盈利年化增长16%而市场共识预计DoorDash盈利增长42%表明DoorDash在扩展平台利润率方面有更大空间因其处于比Airbnb更早期的增长阶段 [19] 增长驱动因素 - DoorDash受益于产品改进更高的消费者习惯性购物行为更多DoorDash会员以及更高的订单频率正成为本地商店的主导在线订购平台 [18] - DoorDash营收同比增长近34%表明其正在更广泛的本地配送领域成功获取市场份额 [10]


Northern Trust Stock: Efficiency Efforts Show Continued Progress (Upgrade) (NASDAQ:NTRS)
Seeking Alpha· 2026-10-23 09:14
文章核心观点 - 原文内容为分析师持仓披露与平台免责声明,不包含任何关于具体公司、行业、财务数据或投资论点的实质性研究内容 [1][2] - 文章未提出任何行业观点、公司分析、财报解读或潜在投资机会与风险的判断 [1][2] 分析师背景与持仓披露 - 分析师具备超过十五年经验,基于宏观观点和个股困境反转故事进行逆向投资,以获取风险回报比有利的超额收益 [1] - 分析师声明本人及关联方在文中提及的公司中不持有股票、期权或类似衍生品头寸,且未来72小时内无建立此类头寸的计划 [1] - 分析师声明本文为本人撰写并表达个人观点,除来自Seeking Alpha的报酬外未收取其他补偿,且与文中提及股票的任何公司无业务关系 [1] 平台披露 - 平台声明过往业绩不保证未来结果,未就任何投资是否适合特定投资者给出推荐或建议 [2] - 平台声明上述观点可能不代表Seeking Alpha整体立场,平台非持牌证券交易商、经纪商或美国投资顾问/投资银行 [2] - 平台声明其分析师为第三方作者,包括可能未获任何机构或监管机构许可或认证的专业投资者和个人投资者 [2]

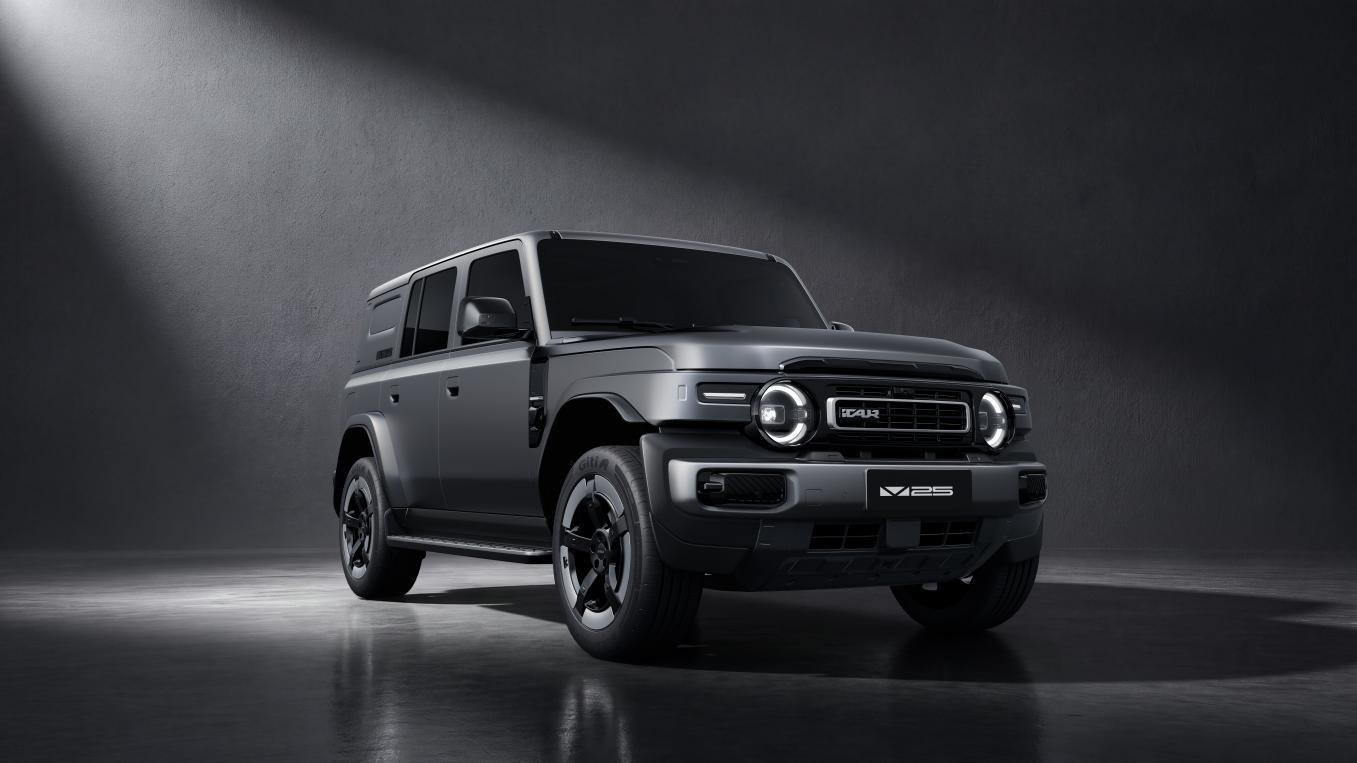
The V-Series Family Welcomes a New Member: iCAUR V25 — Where Classic Design Meets Aesthetic Appreciation and Daily Life
Globenewswire· 2026-10-23 09:09
文章核心观点 - 奇瑞集团旗下新能源品牌iCAUR在2026年iCAUR国际用户峰会上发布全路况SUV车型V25,该车型以“未来经典设计”为核心理念,将经典设计元素与新能源技术融合,诠释品牌“经典永不褪色”的哲学 [1][5] - V25定位为“全路况SUV”,提供增程与纯电两种动力选择,配备智能电动四驱系统,并拥有超过20个预留生态接口,支持个性化改装,兼顾城市通勤与户外探索场景 [5][8][10] 品牌与设计理念 - iCAUR以“未来经典设计”为品牌驱动,将经典设计元素与现代美学及技术相结合,面向城市出行与户外探索开发差异化车型 [12] - 品牌设计哲学“经典永不褪色”强调车辆不仅当下受欢迎,更要在十年后依然被喜爱,通过简洁线条、鲜明个性与高辨识度经典设计,结合新技术、新能源方案与全新可能性将其提升至未来 [2] - V25的设计逻辑从比例与轮廓入手,车身高宽比达0.96,接近1:1,配合锐利前脸与直立风挡,呈现方正扎实的视觉存在感 [3] - 侧面以连续凌厉腰线拉长轮廓,外扩轮拱强化稳健姿态,并提供21英寸轮毂选项以放大体量感 [3] - 车型保留方正造型、近1:1比例与经典圆形头灯,去除多余线条与装饰,呈现克制而有力的造型风格 [3] 外观细节与家族设计语言 - V25配备圆形LED灯组,点亮时形成清晰光签名,配合分层格栅与前保险杠,远处可辨识方正前脸与圆形灯组,近观则体现经典形态下的现代精致感 [6] - 尾部采用侧开式尾门呼应经典SUV特征,宽大后保险杠与方正车身对齐,块状高位刹车灯增添标志性细节,从前脸到尾门形成统一连贯的设计语言 [7] - 圆形头灯延续家族身份,完美体现经典魅力与现代科技的融合 [6] 动力与能力 - V25提供增程与纯电两种动力系统选项,用户可根据日常通勤与长途出行需求选择 [8] - 四驱版本搭载i-AWD智能全轮驱动系统,可根据路况调整动力分配,支持城市驾驶与越野探索 [8][9] - 品牌产品组合由i-AWD智能电动全轮驱动与REEV黄金增程器等技术支撑,覆盖多种驾驶条件下的性能与能力需求 [13] 生态拓展与用户个性化 - V25拥有超过20个预留生态接口,配合官方个性化后市场配件,可支持露营装备与户外生活设施等加装,根据用户兴趣与使用场景变换形态 [5][10] - 车辆基于强大基础设计保持开放、灵活与可定制,让用户主导自身生活方式,将经典设计延伸至日常生活 [10] - 品牌聚焦产品创新与定制化,提供多样化车型选择与个性化选项,并通过用户服务与不断增长的用户互动活动延伸品牌体验 [12] 产品矩阵与市场布局 - V25与V23、V27共同组成V系列家族,共享经典设计、多场景能力与自我表达的核心价值,各车型拥有鲜明个性 [11] - “经典永不褪色”不仅体现于恒久造型,也体现于长期持有与用户持久陪伴 [11] - iCAUR已在全球40多个市场建立业务布局,持续拓展国际业务与用户互动 [15]

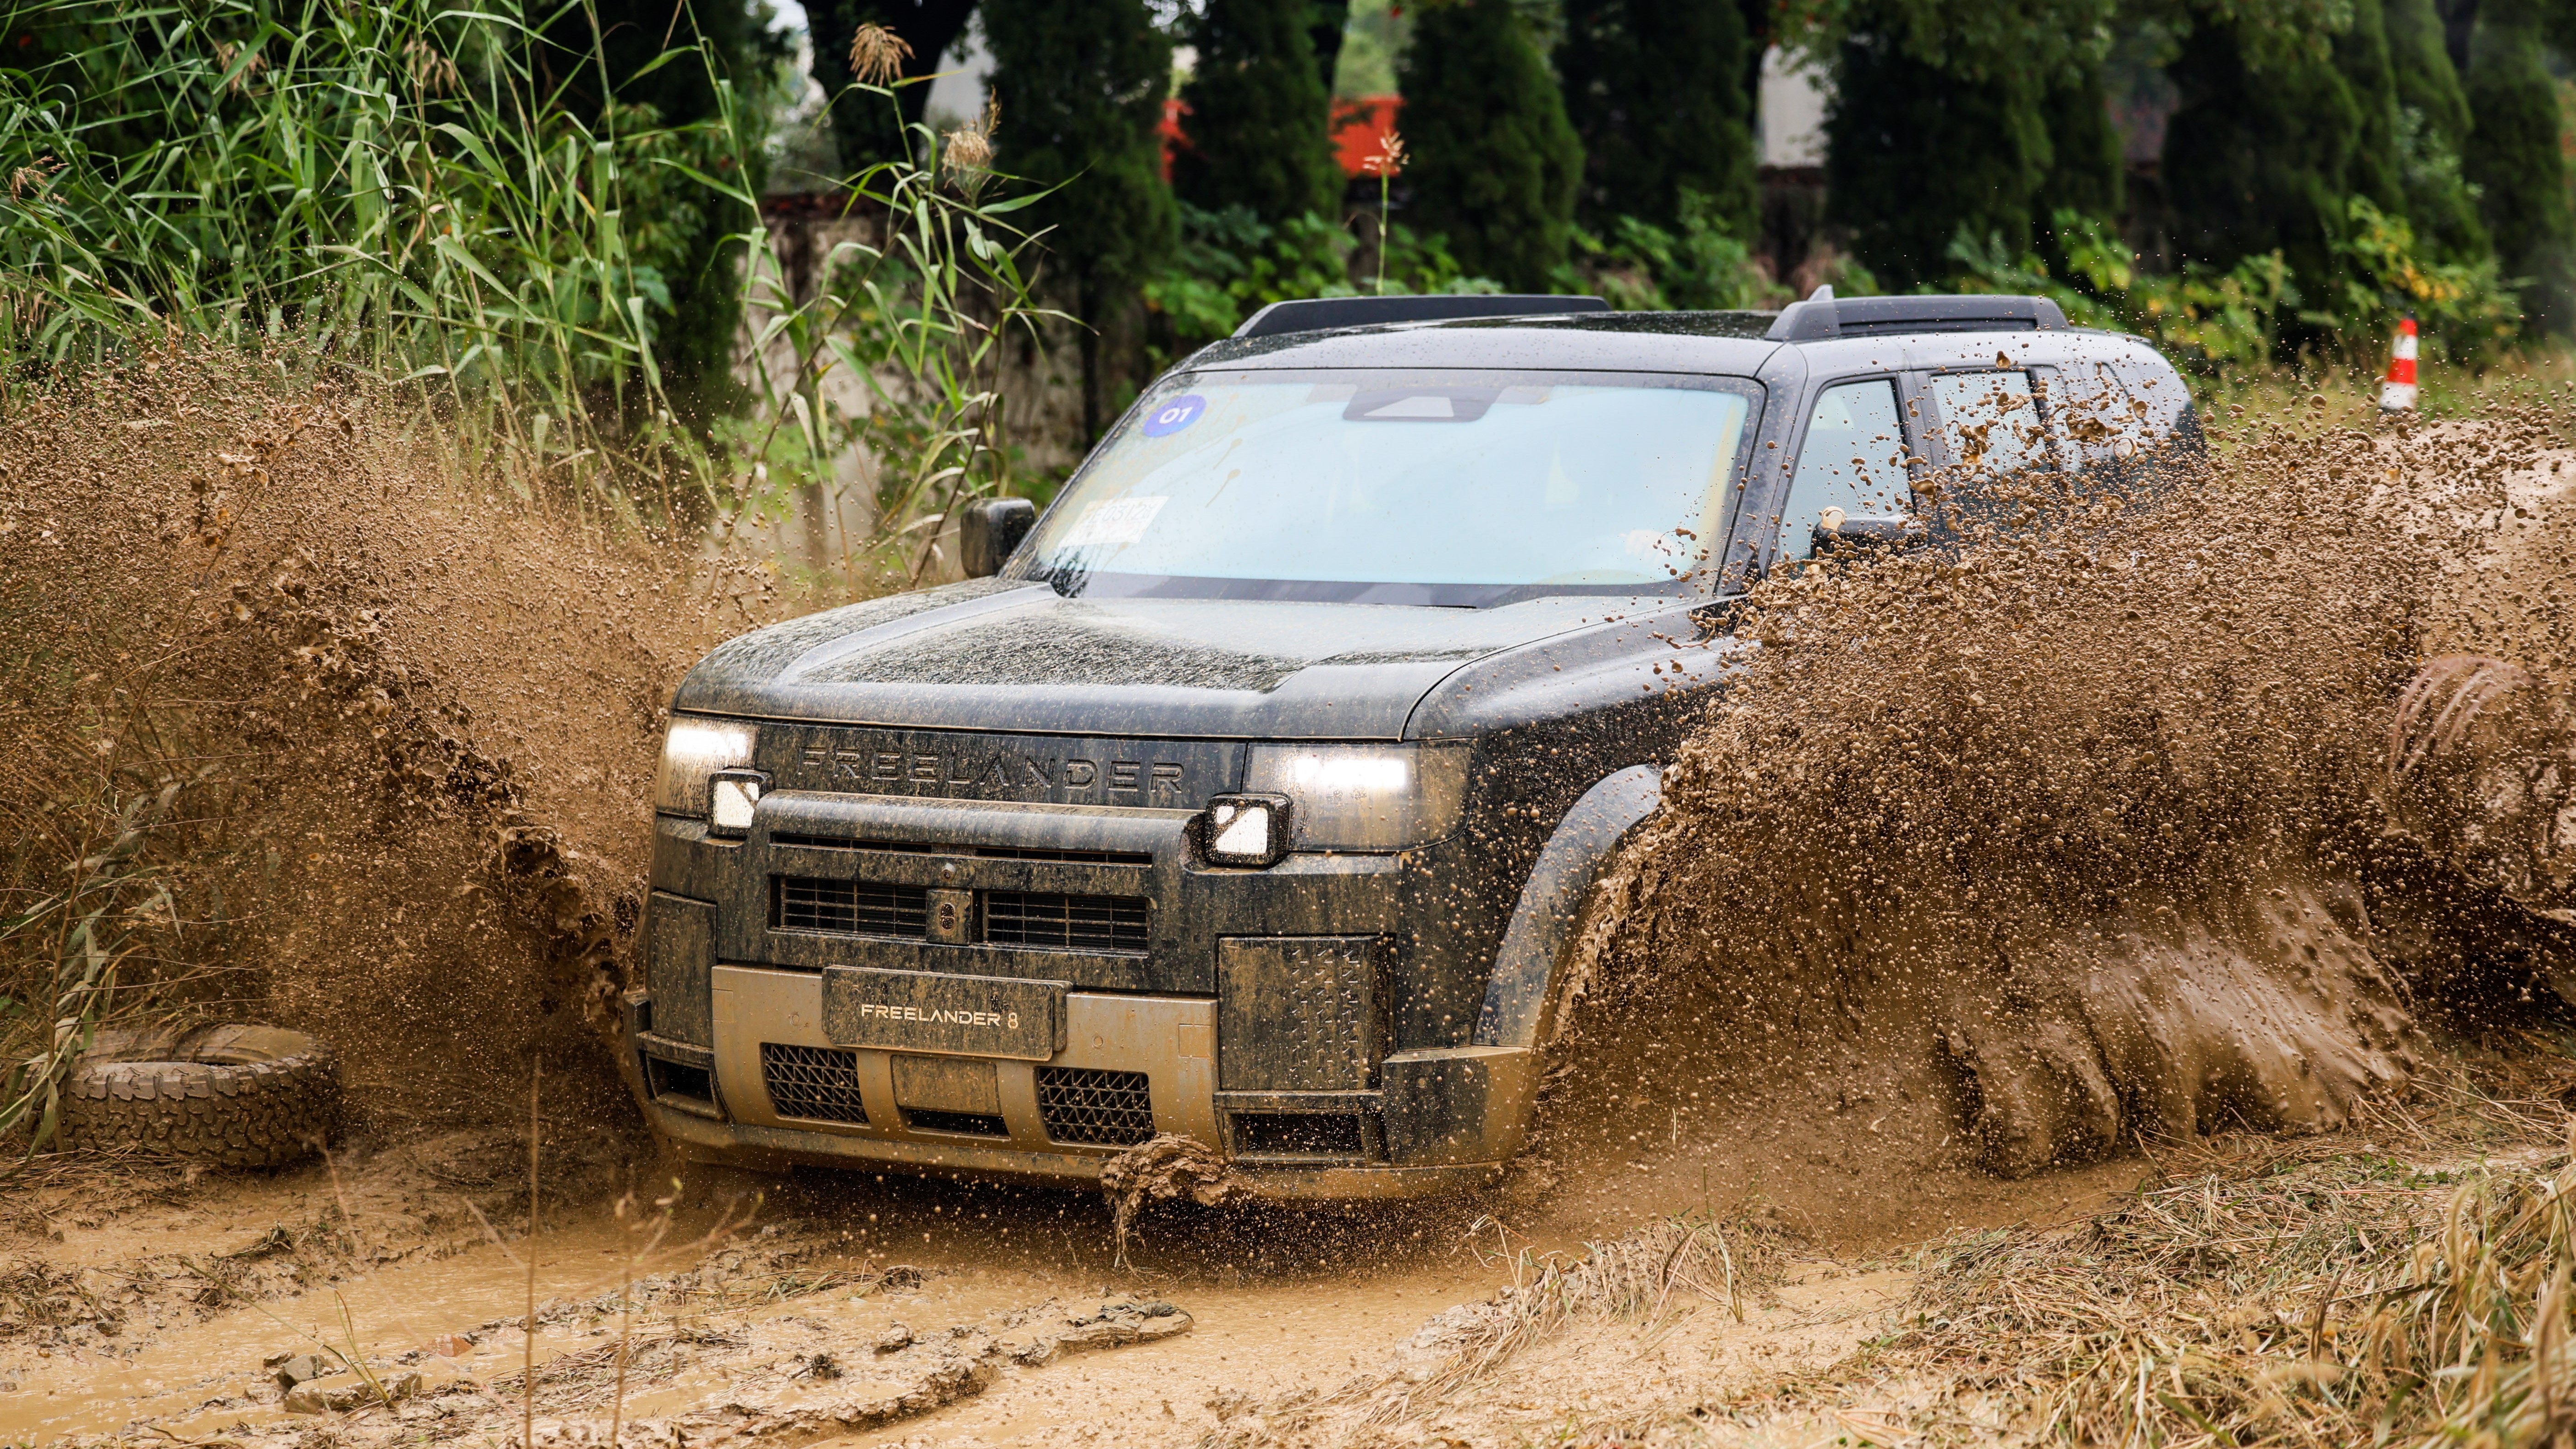
FREELANDER 8 Completes First Test Drive of the International Variant at 2026 Chery International User Summit
Globenewswire· 2026-10-23 09:06
文章核心观点 - FREELANDER 8国际版在2026奇瑞国际用户峰会期间完成首次试驾,国际媒体、内容创作者和经销商合作伙伴参与了全地形、障碍及铺装路面的综合体验 [1] - 试驾活动展示了FREELANDER 8在智能全地形系统、越野通过性、公路性能及智能泊车等方面的综合能力,体现品牌“Beyond the Legend”口号下融合高端传承、智能科技与全地形实力的定位 [12] 试驾活动概况 - 试驾活动于2026年10月19日至21日在芜湖途居露营地举行,涵盖全地形赛道、障碍赛道和铺装测试赛道 [1] - 活动于10月19日与FREELANDER Nightfall同步举行,嘉宾由奇瑞国际AiMOGA品牌的人形机器人Mornine迎接 [12] - FREELANDER 8预计于2027年第一季度在阿联酋上市 [12] 全地形与越野性能 - 10月19日全地形赛道包含泥泞路段、S弯、波浪路及沙石路面,降雨增加了挑战难度 [2] - i-ATS智能全地形系统包含九种模式,由七种地形程序、响应路面变化的智能模式以及面向经验驾驶者的专家模式组成 [2] - 全地形双锁系统结合虚拟中央差速锁与后电子限滑差速器(e-LSD),在松软地面维持牵引力;双腔空气悬架可升高车身以增加越野离地间隙 [3] - 在相关测试条件下,FREELANDER 8可攀爬坡度达70%、涉水深度达900毫米、通过800毫米交叉轴测试 [5] - 涉水时雷达测量水深并在中控屏实时显示 [5] 公路性能与智能泊车 - 国际左舵版搭载2.0T专用混动发动机与双电机全轮驱动系统,峰值功率460千瓦,0至100公里/小时加速5.8秒 [7] - 铺装测试赛道用于评估加速、制动、操控与乘坐舒适性 [7] - 活动专设环节介绍SIVP超级智能代客泊车系统,将在选定市场面向支持的泊车场景提供 [7] 参与者反馈 - 斯洛伐克嘉宾表示驾驶体验很好,系统在泥地中运作良好,天气条件适合测试车辆 [3] - 多米尼加共和国嘉宾评价该车是优雅、美感与越野力量的结合 [4] - 希腊嘉宾形容泥地赛道驾驶感受如同正常驾驶;另一位多米尼加共和国嘉宾认为用户会喜爱其设计及驾驶时的安全感 [8] 品牌背景 - FREELANDER是由JLR与奇瑞集团共同开发的英国高端智能全地形品牌,JLR拥有品牌所有权并设立专属设计中心主导设计,奇瑞提供智能科技与全球供应链支持 [13] - 品牌全球基础包括超过5000名员工、五个战略枢纽,以及覆盖设计、研发、制造和全球运营的完整能力 [13]
Newmont Q3 Earnings Call Highlights
MarketBeat· 2026-10-23 09:05
核心观点 - 纽蒙特第三季度业绩稳健,自由现金流强劲,全年成本预期改善,开发管线持续推进,包括不列颠哥伦比亚省Red Chris项目潜在的大规模崩落法扩建计划 [1] - 公司第三季度生产约130万盎司黄金、2.3万吨铜和1100万盎司白银,黄金产量与第二季度基本持平,白银产量和实现价格上升、严格的成本管理和运营执行支撑了财务业绩 [2] - 第三季度运营现金流(扣除营运资本后)为28亿美元,自由现金流为19亿美元,调整后每股净收益为2.20美元,创第三季度纪录 [3] - 2026年前九个月自由现金流达73亿美元,约等于2025年全年水平 [3] 资本回报与成本展望 - 自上次财报电话会议以来,公司通过股息和股票回购向股东返还约19亿美元 [4] - 自2024年2月回购计划启动以来,公司已回购超过1.15亿股,流通股数量减少约10% [4] - 第三季度宣布每股季度股息0.26美元,维持性资本支出5.25亿美元,开发资本支出3.54亿美元 [5] - 自上次电话会议以来回购约16亿美元股票,其中10月份回购超过4.5亿美元,当前60亿美元回购授权下剩余约28亿美元 [5] - 季度末净现金为32亿美元,高于公司设定的10亿美元±20亿美元净现金目标区间上限,该余额尚未反映与修订后的内华达金矿合资协议相关的预计19.5亿美元付款,该交易预计第四季度完成 [6] - 第三季度黄金全维持成本(副产品基础)为每盎司1454美元,全年全维持成本展望改善至约每盎司1520美元,较年初指引低约10% [7] - 第四季度全维持成本预计升至约每盎司1900美元,反映维持性资本支出时间安排、Peñasquito白银产量下降导致副产品抵扣减少以及燃料成本等通胀压力 [8] - 油价每桶变动10美元,估计直接燃料影响约6000万美元,对化学品、炸药和研磨介质等消耗品和投入品还有约5000万美元的额外影响 [8] 第四季度产量与2027年增长 - 公司预计第四季度黄金产量为140万盎司,将成为2026年最强季度,预期贡献因素包括Tanami进入更高品位采场、Cerro Negro的Vein Zone露天矿开始采矿、Ahafo North产能爬坡以及Lihir在9月维护停机后品位提高 [9] - 管理层正在监测厄尔尼诺条件预计在11月和12月增强对Lihir可能的水资源影响,该运营尚未受到影响,但公司正在准备缓解措施,可能包括优先保障当地社区供水、储备矿石、混合给料以及在必要时提前安排维护工作 [10] - 2027年公司总产量预计较2026年增长低至中个位数百分比,管理层提及Lihir和Boddington更高品位采区、Tanami第二次扩建的额外产量、Cerro Negro的Vein Zone露天矿、Yanacocha潜在低成本盎司以及非管理资产的贡献 [11] - 2027年单位成本预计趋于上升,受宏观经济逆风和副产品抵扣减少影响,Peñasquito白银产量预计较2026年水平低约30%,因计划中的矿山排序,一般劳动力成本上升预计超过2026年约3%的假设,但劳动力流失率仍受控且未出现广泛劳动力短缺 [12] Red Chris研究支持2027年建设加速 - 公司正在完成Red Chris Block Cave项目可行性研究,预计明年初做出全面融资决定(待董事会批准),建设预计2027年加速,商业生产目标为2033年 [13] - 初始开发阶段预计运营约13年,按100%基础生产约300万盎司黄金和85万吨铜,爬坡后年产量预计为27.5万至32.5万盎司黄金和6.5万至8.5万吨铜 [14] - 开发资本目前估计为42亿至48亿美元(56亿至64亿加元,按100%基础),包括加拿大政府资金的预期收益,可行性研究纳入超过60%的工程完成度、更新岩土理解、修订矿山设计以及改进的物料处理和加工计划 [15] - 修订项目计划将加工能力从早期研究的每年900万吨提高至每年1500万吨,初始宏块占Red Chris潜在矿山寿命不到20%,约40%的地表和地下基础设施计划投资预计支持未来扩建 [16] - Red Chris必须作为独立投资满足公司的资本配置标准,包括战略契合、持久产量、自由现金流潜力以及超过适用国别贴现率的两位数内部收益率 [17] 项目管线与内华达金矿协议 - Tanami第二次扩建的1.5公里竖井建设已完成,预计2026年底全面机械完工,商业生产现预计2027年第二季度末实现,早于此前预期,爬坡持续至年底 [18] - Cadia的PC2-3项目在9月完成最后一个放矿漏斗爆破后,仍按计划年底完工,与4月PC1-2地震事件相关的监管批准和要求已获满足,允许洞穴建立活动继续,该事件预计不影响Cadia储量假设 [19] - Yanacocha水处理厂接近机械完工,调试正在进行,随着项目2027年接近完成,相关支出预计下降,2027年释放约2亿美元现金流,2028年起每年释放约4亿美元(相较2026年支出水平) [20] - 公司预计第四季度完成修订后的内华达金矿合资协议,Fourmile、Fiberline和Mike资产将注入合资企业,修订安排为合作伙伴更紧密合作优化内华达地区创造机会 [21] 公司概况 - 纽蒙特是一家全球性矿业公司,主要从事黄金的勘探、开发和生产,同时生产铜、白银、锌和铅作为副产品,活动涵盖资源发现、项目开发、矿山运营、加工、复垦和关闭的全采矿生命周期 [22] - 公司成立于1921年,已发展为全球最大黄金生产商之一,在北美、南美、澳大利亚、非洲和巴布亚新几内亚等地区运营和开发矿山 [23]

Boston Beer Q3 Earnings Call Highlights
MarketBeat· 2026-10-23 09:05
核心观点 - 波士顿啤酒第三季度销量下滑,但啤酒厂效率提升、产品组合有利及成本节约推动毛利率升至2017年以来最高水平 [1] - 公司下调全年指引,预计销量和出货量将出现中个位数下滑,行业整体需求承压 [10] 行业与市场环境 - 第三季度啤酒及“超越啤酒”市场整体销量下降约3%,年初至今下降2% [2] - 传统啤酒年初至今销量下降3%,“超越啤酒”品类销量增长1% [2] - 高油价和通胀对消费者可支配支出形成压力 [2] 第三季度经营表现 - 公司第三季度depletions下降5%,出货量下降4.9% [3] - Sun Cruiser和Angry Orchard的增长部分抵消了Twisted Tea、Truly和Samuel Adams的下滑 [3] - 营收下降3.2%,销量下降被有利产品组合和提价部分抵消 [3] - 第三季度毛利率达51.7%,同比提升90个基点 [4] - 毛利率提升反映啤酒厂效率提高、采购节约、有利组合和提价,部分被大宗商品通胀和关税相关成本抵消 [4] - 第三季度国内销量中98%由内部生产,高于去年同期的89% [5] - 公司预计全年内部国内生产占比超过90%,2025年为86% [5] - 广告、促销和销售费用同比持平 [6] - 运费成本增加950万美元,运费费率上涨超过抵消出货量下降带来的收益,广告支出减少910万美元 [6] - 一般及行政费用减少210万美元,主要因薪酬和福利成本下降 [6] - 非GAAP营业利润同比下降6%,毛利率提升和广告支出纪律被销量下降及运费费率同比涨幅超过50%所抵消 [7] - 第三季度供应商纠纷诉讼费用180万美元,为判决后利息 [8] - 年初至今税前诉讼费用(含相关法律费用)合计2.003亿美元 [8] - 剔除诉讼相关费用后,第三季度非GAAP每股收益为4.37美元 [9] - 诉讼费用及相关法律费用使第三季度GAAP每股收益减少0.16美元,年初至今GAAP每股收益减少14.51美元 [9] 全年指引 - 公司收窄全年展望,预计depletions和出货量下降中个位数 [10] - 2026年前42个财周depletions同比下降5%,展望假设第四季度该趋势基本延续 [10] - 预计全年出货量略高于depletions,第四季度出货量将明显高于depletions [11] - 第四季度出货量增长部分源于2025年末供应链调整减少经销商库存带来的同比基数效应 [11] - 全年毛利率指引收窄至49%至50%,代表50至150个基点的年度扩张 [11] - 非GAAP每股收益指引收窄至9.00至10.50美元,此前范围为8.50至10.50美元 [11] - 预计提价幅度维持1%至2%,产品组合带来额外收益 [11] - 预计关税成本降至1800万至2200万美元,此前估计为2000万至3000万美元 [11] - 资本支出指引下调至5500万至7000万美元,此前为6000万至8000万美元,主要因项目时间安排 [12] - 关税展望下调包括第三季度确认的300万美元关税退款,并反映配料和包装关税低于此前估计 [12] - 预计全年广告、促销和销售费用大致持平,处于此前指引区间低端 [12] 资本配置与财务状况 - 季度末现金3.08亿美元,信贷额度可用1.5亿美元 [13] - 截至10月16日回购8000万美元股份,其中截至9月26日的39周期间回购7350万美元,此后回购600万美元 [13] - 16亿美元股份回购授权下剩余约1.49亿美元 [13] 品牌表现 - Sun Cruiser第三季度在跟踪渠道增长约60%,管理层预计2027年通过扩大分销和增加货架空间维持双位数增长 [14] - Sun Cruiser被描述为前四大烈酒即饮品牌,并保持测量即饮渠道中领先的烈酒基茶和柠檬水品牌地位 [14] - Twisted Tea仍为领先的麦芽基硬茶品牌,市场份额超过85% [15] - 但Twisted Tea销量受到零售商侧重烈酒基RTD陈列、消费者购买行为转变及品牌对价格敏感消费者敞口的影响 [15] - 公司正在测试针对性定价行动和更小包装规格,同时扩展Twisted Tea Extreme并通过体育、户外和零售项目支持品牌 [15] - Truly仍为第二大硬苏打品牌,但公司正在重新评估战略的所有方面,包括产品、定位、包装和品牌标识 [16] - 公司在确定近期广告活动未产生预期depletion反应后减少了Truly的广告投入 [16] - Angry Orchard连续第六个季度增长,得益于核心口味和季节性产品 [17] - 8月推出的Thriller Variety Pack在测量线下渠道实现三位数增长 [17] 创新产品管线 - Rally Dog Vodka Ade上月已在四个州上市,正扩展至另外七个州,计划2027年全国上市 [18] - 公司正在扩展LYTT Electric Coolers,该产品为15%酒精度麦芽基产品,采用可重新密封的6.8盎司包装 [19] - LYTT已从五个州扩展至另外18个州,同样计划2027年全国上市 [19] - LYTT被描述为潜在增量高毛利产品,瞄准活动前消费场景 [19] 管理层变动 - Allison Stransky加入公司担任首席营销官,此前在谷歌、三星、欧莱雅和强生担任消费者品牌和数字营销相关职务 [20] 公司背景 - 波士顿啤酒是一家美国饮料公司,开发、生产和销售酒精饮料,以Samuel Adams精酿啤酒品牌最为知名 [21] - 产品组合还包括Twisted Tea硬冰茶、Truly硬苏打、Angry Orchard硬苹果酒以及与2019年收购的Dogfish Head相关的饮料 [21] - 产品涵盖啤酒、风味麦芽饮料、硬苏打和硬苹果酒等品类,主要通过批发商、零售商、餐厅及其他即饮场所分销 [22] - 公司由Jim Koch于1984年创立 [22]

What Southern Copper (SCCO) Said on Its Q3 Earnings Call
MarketBeat· 2026-10-23 09:05
核心观点 - 南方铜业(NYSE: SCCO)连续第二个季度创下季度净销售额、调整后EBITDA和净利润的历史新高,主要受铜及副产品价格大幅上涨推动,产量整体稳定,同时公司在秘鲁和墨西哥推进多个扩建项目 [1] - 第三季度净销售额同比增长39%至47亿美元,铜占销售额的74%,钼、银、锌分别占12%、7%和4% [2] - 调整后EBITDA创纪录达30亿美元,同比增长54%,调整后EBITDA利润率为65%,较上年同期的59%提升 [2] - 净利润创纪录达18亿美元,较上年同期的11亿美元增长63%,净利润利润率从33%扩大至38% [2] 产量与价格 - 第三季度铜产量为232,396吨,同比下降1%,秘鲁产量下降6%,反映Toquepala和Cuajone矿矿石品位和回收率降低,墨西哥产量增长2.5%部分抵消了这一下降,主要受Buenavista和IMMSA运营产量增加推动 [4] - 2026年前九个月铜产量下降2.9%至693,602吨,公司预计2026年全年铜产量为918,000吨,较初始计划高0.7% [5] - 伦敦金属交易所铜均价同比上涨44%至每磅6.41美元,上年同期为每磅4.24美元,COMEX铜均价上涨34%至每磅6.48美元 [5] - 截至10月9日,全球铜库存估计为110.5万吨,约覆盖全球14天的需求,基于当前供需状况,公司预计2026年铜市场将出现轻微短缺或轻微过剩 [6] - 副产品价格大幅上涨,钼均价为每磅32.93美元,同比上涨36%,银均价为每盎司62.80美元,同比上涨59%,锌价上涨36% [6] 成本与现金流 - 总运营成本和费用同比增加17%,即2.23亿美元,主要受柴油和燃料成本、工人参与、库存消耗、折旧、电力和劳动力成本上升推动,部分被2200万美元的折算差额和汇率效应对本币成本的影响所抵消 [7] - 第三季度铜的运营现金成本(扣除副产品抵扣后)下降77%至每磅0.09美元,上年同期为每磅0.52美元,主要归因于副产品收入抵扣增长31%,总计12亿美元,即每磅2.36美元 [8] - 副产品抵扣前的现金成本为每磅2.46美元,较公司引用的可比期间上涨10%,因产量和管理成本上升,部分被溢价及加工精炼收益抵消,公司预计第四季度副产品抵扣前现金成本将与第三季度水平持平或略好,但成本仍难以预测 [9] 扩建项目 - 公司十年资本投资计划超过210亿美元,秘鲁Tía María和墨西哥El Pilar在建项目预计合计新增年精炼铜产量156,000吨,使公司年铜产量超过100万吨 [11] - Tía María预计早期每年生产120,000吨SX-EW铜阴极,计划于2028年上半年开始运营,截至9月30日项目完成50%,已投资8.84亿美元,已承诺11亿美元,修订后的时间安排反映了机械组装和工程工作所需的额外时间,公司未在电话会议中提供更新的资本成本估算 [12] - El Pilar位于墨西哥索诺拉州,预计每年生产36,000吨铜阴极,该项目投资5.51亿美元,于9月开始早期场地准备,预计2027年第一季度开始建设,目标于2029年下半年投产 [13] - Los Chancas预计年产量为130,000吨铜和7,500吨钼,估计资本投资26亿美元,计划2031年投产,公司表示必须清除特许权区内的非法采矿者才能加快开发进度 [18] - Michiquillay预计每年生产225,000吨铜,以及钼、金和银副产品,公司估计投资约25亿美元,预计2032年投产 [18] - Cuajone扩建方面,公司正在评估将磨矿产能从每天90,000吨提高至120,000吨,预计资本支出6.8亿美元,扩建可增加年均铜产量55,000吨和钼产量1,400吨,公司还在研究潜在扩建至每天150,000吨 [18] 股东回报 - 公司宣布每股普通股季度现金股息1.30美元,以及每股0.0126股普通股的股票股息,均于11月19日支付给截至2026年11月3日登记在册的股东 [13] 公司概况 - 南方铜业是一家矿业和金属公司,主要从事铜的勘探、开发、开采、加工和生产,同时生产钼、锌、银和铅及相关副产品,运营包括露天矿、地下矿、选矿厂、冶炼厂、精炼厂及其他加工设施 [14] - 公司主要在秘鲁和墨西哥运营,秘鲁资产包括Toquepala和Cuajone铜矿,墨西哥业务包括Buenavista del Cobre和La Caridad矿及相关加工和基础设施设施 [15]