
Cloud Computing Services

搜索文档
Stock Market Today, Nov. 5: Amazon Shares Slide as Technology Selloff Erases Early Gains
The Motley Fool· 2026-11-06 06:39
文章核心观点 - 亚马逊当日收于260.21美元,下跌2.19%,盘中受选举相关早盘涨幅提振后回落,科技股抛售与收益率上行主导走势,市场关注AWS云计算部门盈利能力及AI基础设施支出 [1] - 交易量达8350万股,较三个月均值3850万股高出约117%,公司1997年上市以来累计涨幅达265,645% [2] - 大盘方面,标普500收于7,354点下跌4.36%,纳斯达克综合指数收于24,315点下跌5.52%,电商与零售物流同业中沃尔玛收于127.72美元下跌1.12%,好市多收于1,065.59美元上涨1.83% [3] 事件与市场反应 - 公司宣布与优步合作,为Prime会员通过Uber Eats提供免费餐厅配送福利,股价早盘一度上涨,但随后因美国中期选举结果引发科技股全面抛售而转跌 [4] - 民主党获得国会控制权,市场担忧新任领导层可能要求收紧AI监管并暂停数据中心建设项目,而数据中心对AI热潮至关重要,可能对AWS业务造成重大影响,恰逢公司正大举支出扩张AI基础设施 [5] 财务与成本压力 - 华尔街担忧公司AI成本,上周第三季度财报营收未达预期,资本支出持续上升,第三季度自由现金流为负424亿美元,上年同期为正148亿美元 [6] - 在利率上升使AI建设融资更昂贵的宏观环境下,持续通胀可能影响消费者支出与公司销售,公司当前面临挑战,但长期看AI投资可能为其奠定成功基础 [7] 增长指引 - 管理层预计,得益于AI产品的强劲需求,AWS收入在2027年和2028年同比增长均达40% [8]


Cloudflare Stock Surges on Lifted Full-Year Outlook, Third-Quarter Revenue Growth
WSJ· 2026-11-06 06:00
文章核心观点 - 连接云公司上调本年度营收预期至约29.6亿美元 [1] - 上调后的营收预期高于此前给出的28.6亿美元至28.7亿美元的指引区间 [1] 营收预期调整 - 公司本年度营收最新预期约为29.6亿美元 [1] - 此前营收指引区间为28.6亿美元至28.7亿美元 [1] - 最新预期较此前指引区间上限高出约0.9亿美元 [1]

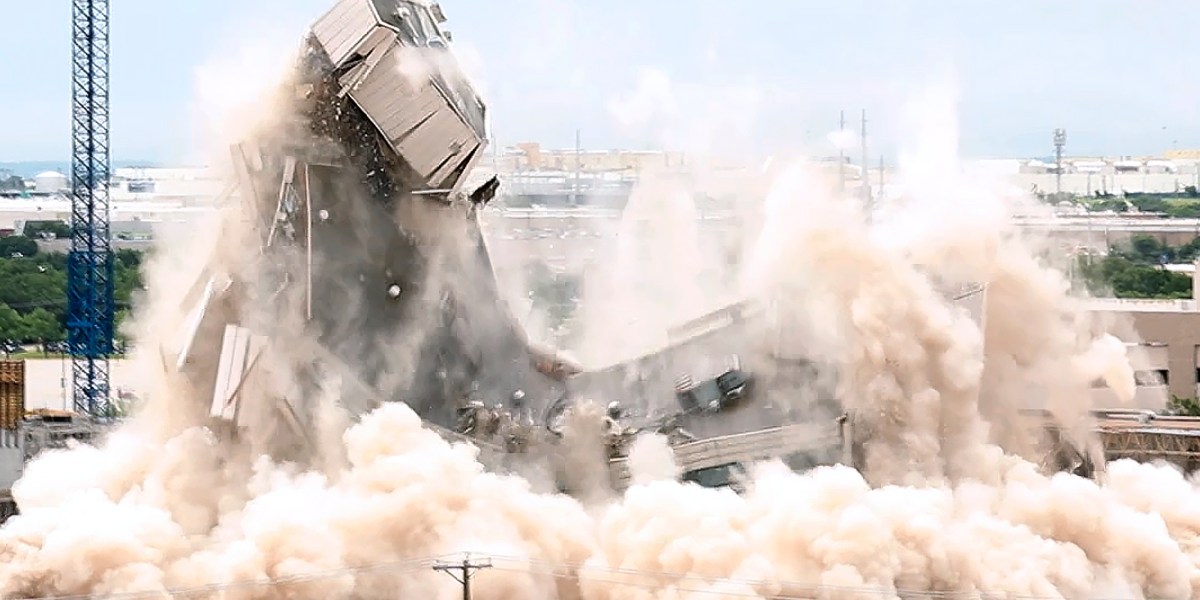
Tech stocks suffer biggest selloff since Covid, as investors see end to AI datacenter boom
Fortune· 2026-11-06 04:48
文章核心观点 - 美国中期选举结果引发投资者对AI繁荣提前终止或显著放缓的恐慌,科技股遭遇大规模抛售,涵盖芯片、数据中心、软件及零工经济公司 [1] - 选民以压倒性多数通过了旨在限制美国AI数据中心建设的候选人和投票措施,改变了科技行业的商业环境预期 [3] - 科技行业资本支出增长峰值预期从2028或2029年提前至明年,数据中心建设步伐将因政治版图而显著放缓 [5][7] 市场表现 - 以科技股为主的纳斯达克指数午盘下跌超过1340点,跌幅5.2%,市值蒸发超过3万亿美元,为2025年4月解放日关税公告以来最大单日跌幅 [2] - 费城半导体指数追踪芯片行业30家最大公司,下跌超过1000点,创2020年3月以来最大单日跌幅 [2] - Meta下跌3.4%,微软下跌2.8%,英伟达下跌8% [3] - 美光作为全球前三大存储芯片制造商之一,下跌约14%;AMD作为英伟达竞争对手,同样下跌14% [8] - 新云公司Coreweave下跌9%,过去两天累计下跌18% [9] - 谷歌下跌1.6% [9] 行业动态与公司应对 - Meta总裁Dina Powell McCormick承认新障碍,表示在美国建设数据中心将更加困难,每个超大规模云服务商都在考虑是否需要在美国境外建设,因为投资规模巨大,对冲这些投资是明智之举 [5] - 通常看涨的Yorkville Ives分析师Dan Ives预计科技行业资本支出增长将在明年见顶,而非2028或2029年 [5] - 过去两年资本支出热潮一直是美国经济的引擎,Alphabet、微软、亚马逊、Meta、甲骨文以及新云公司竞相建设数据中心以运行AI服务,在芯片、计算机、网络设备以及土地、能源和建筑方面投入数千亿美元 [6] - 大型科技公司和超大规模云服务商资本支出在2027年应仍轻松超过1万亿美元,但2028年增长率将明显放缓,数据中心建设步伐将因政治版图(尤其是德克萨斯州)而大幅减慢 [7] - 预计美国计划建设的800至1000个AI数据中心中,低端约10%将被从路线图中剔除,多达20%面临更长的监管路径,可能进一步影响未来几年美国的产能建设 [8] - 新云公司承担大量债务建设数据中心以与亚马逊和谷歌等竞争,在此次抛售中尤其受到重创 [9]


The Stocks Making Noise-And the Ones That Actually Matter
247Wallst· 2026-11-06 01:33
文章核心观点 - 2026年10月下旬AI板块波动加剧,英伟达过去一个月下跌8.83%,亚马逊三季度业绩好坏参半,Palantir年初至今仅上涨5.83%,但三家企业在波动之下均保持强劲增长 [3] - 每只股票都需要在2027年前实现特定条件,才能支撑激进的目标价 [2] - 英伟达的估值数学最为舒适,亚马逊的前景取决于AWS,Palantir则取决于执行力,疲弱市场将使三者目标均更难实现 [12] 英伟达:2027年通往400美元的清晰路径 - 黄仁勋以一句话概括核心逻辑:“现在,算力就是收入” [4] - 财年第二季度营收增长105.8%至962.2亿美元,每股收益2.22美元超过2.0887美元的预期,为连续第五次超预期 [4] - 首席财务官预计2028财年营收增长约70%,并称该展望受供应约束 [4] - 华尔街目标价328.95美元,较207.14美元隐含59%上行空间 [5] - 2028财年每股收益预期90天内从12.8148美元升至15.9146美元,对应股价仅为前瞻盈利的13倍 [5] - 若达400美元,市盈率将升至25倍,需上涨93%,而该股五年回报率达713.74% [5] - 主要障碍在于该预测假设中国数据中心算力收入为零 [5] 亚马逊:AWS加速使350美元触手可及 - 三季度每股收益1.89美元低于1.9579美元预期,但AWS增长39.3%,为连续第六个季度加速,积压订单达5780亿美元 [6] - Andy Jassy表示AWS在2027年和2028年均能增长超过40% [6] - 共识目标价332.41美元,较237美元隐含40%上行空间 [6] - 2027年每股收益预期90天内从10.0087美元升至10.5588美元,对应市盈率22倍 [6] - 若达350美元,市盈率将达33倍;若Bedrock代币量维持接近去年17倍的增长,该溢价显得合理 [7] - 所需48%涨幅对比五年40.55%的回报,亚马逊需要突破性的一年,2200亿美元资本开支是关键变量 [7] Palantir:增长须持续跑赢其估值倍数才能达到300美元 - 上季度营收增长92.8%,美国商业收入增长149%,Rule of 40得分升至155% [8] - 已连续9个季度每股收益超预期,Alex Karp称“对AI主权的需求已被释放”,摩根大通近期将其列为最爱股票 [8] - 华尔街目标价210.93美元,较188.12美元隐含12%上行空间 [8] - 2027年每股收益预期从2.0945美元升至2.3557美元,对应市盈率80倍 [8] - 若达300美元,市盈率将达127倍,估值陡峭,逻辑依赖更多超预期推动盈利上修,59%的涨幅相对五年626.89%的回报并不算高 [9] 三项目标中最现实的一项 - 英伟达当前仅以2028年前瞻盈利的13倍交易,达到400美元目标仅将市盈率推至25倍 [11] - 摩根大通近期将Palantir列为最爱股票,即便其股价已达2027年盈利预期的80倍 [11] - 数据中心扩张是三者共同的底层主线 [12]

Microsoft tightens oversight of neocloud data center projects, Bloomberg News reports
Reuters· 2026-11-06 01:30
文章核心观点 - 微软正在收紧对新型云(neocloud)数据中心项目的监管力度 [1] - 该报道由彭博新闻社发布,反映大型科技公司对数据中心合作项目管控趋严的行业动向 [1] 监管对象与范围 - 监管对象为neocloud(新型云)数据中心项目 [1] - 涉及微软对相关数据中心项目的 oversight(监督审查)收紧 [1] 行业影响 - 大型云服务商对数据中心合作伙伴的项目审查趋于严格,可能影响neocloud类数据中心项目的推进节奏与合规要求 [1]
Oracle Has Incredible News for Intel Stock Investors
The Motley Fool· 2026-11-05 23:23
文章核心观点 - 英特尔第三季度财报发布后股价大幅下跌8.43%,主要因业绩指引弱于预期引发投资者恐慌 [1][7] - 尽管个人电脑客户业务因PC销售急剧下滑而表现不佳,但数据中心业务表现良好,AI服务器芯片需求强劲 [2][3] - 英特尔与甲骨文达成多年合作,将在OCI部署至强服务器CPU,该合同有望成为英特尔的重要增长动力 [6] - 数据中心与AI(DCAI)业务增长加速,管理层预计2027至2028年需求将超过供应,长期前景依然稳健 [11][13][16] 个人电脑客户业务 - 英特尔以PC为核心的客户业务因PC销售急剧下滑而处于不佳状态 [2] - PC市场的疲软超出英特尔的控制范围 [2] 数据中心与AI业务增长 - 英特尔DCAI业务第三季度营收同比增长78%至73亿美元,而第一季度同比增长22%,第二季度同比增长59% [11] - 管理层在财报电话会议上表示DCAI营收将继续保持稳健增长,数据中心客户需求信号正在增强,主要因代理式AI的采用日益增长推动服务器CPU需求增加 [12] - 英特尔预计2027年和2028年数据中心CPU需求将超过供应 [13] - 英特尔在x86服务器CPU市场仍占据65.5%的可观市场份额 [13] - 英特尔预计明年CPU价格将上涨10%,可能对公司盈利表现产生积极影响 [14] - 英特尔长期每股收益增长预期今年出现大幅改善 [14] 甲骨文合作协议 - 英特尔在季度财报发布前几天宣布与甲骨文达成多年合作,部署其至强服务器CPU [6] - 甲骨文将部署英特尔当前及未来几代至强服务器CPU,用于在OCI上处理代理式AI工作负载 [6] - 甲骨文上一季度OCI营收同比增长121%至74亿美元 [8] - 甲骨文拥有6640亿美元的剩余履约义务(RPO),即尚未履行的合同总价值,该业务板块有望长期保持强劲势头 [8] - 甲骨文预计将加速将RPO转化为营收,英特尔将为甲骨文提供额外容量和计划中的处理器能力,以支持客户将现有企业系统扩展至AI [9] - 英特尔估计服务器CPU的总可寻址市场(TAM)在未来五年可能增长5倍,达到4000亿美元 [9] 估值与市场表现 - 英特尔股价报53.36美元,下跌4.91美元(跌幅8.43%),当日区间53.11至56.73美元,52周区间32.89至142.35美元 [7] - 市值3080.2亿美元,成交量5440万股,平均成交量1.114亿股,毛利率40.32% [7][8] - 英特尔远期市盈率为34倍,低于纳斯达克综合指数平均市盈率39倍,估值具有吸引力 [16]


Amazon Is Winning the AI Race in the Cloud. Here's What Investors Need to Watch Next.
247Wallst· 2026-11-05 23:03
文章核心观点 - 亚马逊AWS云业务增速加快至39%,创近五年最快增速,云业务积压订单达5780亿美元,但市场因2200亿美元资本支出计划而抛售股票,公司认为业绩与股价反应之间存在错配,属于错误定价 [3][4][13] - 公司维持买入评级,12个月目标价377.20美元,较10月29日收盘价243.79美元有54.72%上行空间,较盘前价227.40美元有约65.9%上行空间,置信度90% [2][3] - 公司认为只要AWS增速在2027年突破40%就应保持看多,若资本支出攀升而利润率未扩张则需谨慎 [13] 三季度业绩表现 - 营收2019.4亿美元,同比增长12.09%,略低于2022.0亿美元的市场预期;每股收益1.89美元,低于预期的1.9579美元 [4] - 营业利润增长61.15%至280.8亿美元,营业利润率13.9%,为亚马逊历史最高水平 [5] - 两个因素扭曲了同比比较:Prime Day移至二季度使增速减少约400个基点,上年同期包含95亿美元的Anthropic收益 [5] - 股价方面,10月29日收于243.79美元,财报后盘前下跌6.72%至227.40美元;过去一周下跌9.18%,过去一个月下跌7.81%,年初至今下跌1.48%;盘前价较52周高点287.20美元低约20.8%,较52周低点196美元高16.0% [2][4] AWS云业务与AI进展 - AWS增速加快至39%,营收459.8亿美元,领先Azure的331.6亿美元和谷歌云的307.1亿美元,但两家竞争对手增速更快 [10][11][12] - 云业务积压订单达5780亿美元;CEO Andy Jassy表示AWS可在2027年和2028年各自实现"超过40%"的增长,基于1840亿美元的年化运行率 [3][6][10] - Bedrock代币量增长近17倍,Trainium和Graviton的收入承诺各自增长超过20倍 [6] - 公司计划于2027年末开始向外部客户销售芯片;管理层预计四季度广告业务增速在十几个百分点的高段 [7] - AWS营业利润从114.3亿美元升至177.7亿美元;管理层表示对2027年和2028年的需求可见度明确 [8] 资本支出与现金流 - 三季度资本支出增长120.14%,现金下降16.64%,管理层预计2027年支出将大幅增加;过去12个月自由现金流流出达424亿美元 [8] - 经营现金流增长19.41% [8] - 内存芯片供应、能源价格和关税构成额外风险因素 [8] 华尔街观点与估值比较 - 华尔街分析师中16家给予强烈买入评级,43家给予买入评级,仅2家给予持有评级 [7] - 估值比较:亚马逊市盈率34倍、AWS增速39%;微软市盈率29倍、Azure增速48%;Alphabet市盈率13倍、谷歌云增速103% [9] - 微软每股收益4.89美元超预期,其较低估值倍数支持"亚马逊溢价须通过AWS增长来赢得"的观点 [11] - Alphabet自由现金流为负90.7亿美元,显示全行业AI支出沉重;相比之下亚马逊远期市盈率24倍使目标价显得合理 [12] 情景分析与长期目标价 - 牛市情景:股价达425.16美元 [6] - 熊市情景:股价达316.96美元 [8] - 年度目标价:2026年256.44美元、2027年373.89美元、2028年518.19美元、2029年628.11美元、2030年736.52美元 [14] - 公司认为股价的大幅波动可能来自AI资本支出转化为回报的速度以及Trainium对外销售能否成功 [14]
CEO Andy Jassy Just Told Investors That AWS Can Grow Revenue 40% in 2027 and 2028 and Eventually Become a Trillion-Dollar Business. Is It Enough to Get Wall Street on Board?
The Motley Fool· 2026-11-05 22:02
文章核心观点 - 投资者对人工智能泡沫及破裂时点极度担忧,市场已显著提高对大型超大规模云厂商及AI股票的评估门槛,Roundhill Magnificent Seven ETF过去一个月下跌超过6%,尽管多家财报显示AI正在利好其业务 [1] - 亚马逊第三季度财报显示AI显著受益于业务,AWS营收同比增长39.3%,为近五年最高水平,年化运行率达到1840亿美元 [4] - 尽管AWS增长强劲且华尔街共识预期2027年和2028年AWS营收至少增长40%,但亚马逊股价在财报次日反而下跌,市场担忧实现这些增速所需的高额支出 [7][9] - 核心问题可能在于未知因素,AI虽无放缓迹象但安全担忧上升,投资者担心重大安全事件对主要AI公司或AI交易的影响,同时也担忧AI可能蚕食现有业务 [11] AWS业务增长与AI驱动 - AWS第三季度营收同比增长39.3%,为近五年最高水平,营收年化运行率达到1840亿美元 [4] - AWS通过多种方式受益于AI,包括销售算力、出租定制芯片以及销售AI模型、工具和智能体的访问权限 [4] - 第三季度AWS占公司总营收近23%,但占总营业利润近64%,是三大业务线中利润率最高的 [5] - AWS传统上是亚马逊的云业务,但AI显然已成为未来的主要驱动力 [5] - 企业在大规模使用推理方面仍处于非常早期阶段,但推理已占AWS AI营收的一半以上且仍在增长,同时还有大量训练营收 [6] - AWS积压订单目前为5780亿美元,由核心基础设施和生成式AI服务的强劲需求驱动 [6] - 亚马逊CEO表示预计AWS云业务在2027年和2028年营收增长均超过40%,并在未来5至10年内成为万亿美元业务 [2] - 华尔街相信AWS的增长将实现,据S&P Global Market Intelligence共识预期,2027年和2028年AWS营收至少增长40% [9] - CEO表示对AWS产生可观回报的能力日益乐观,称AI是"一生一次的机会",AWS拥有"引人注目的飞轮在旋转" [10] - 财报未获预期反应的原因之一可能是季度同比增长预期在财报前已攀升至44%,据William Blair分析师 [10] 资本支出与现金流担忧 - 投资者持续担忧实现AWS这些增速所需的高额支出,亚马逊今年资本支出指引为2200亿美元 [7] - CEO告诉分析师公司预计2027年支出将"显著增加" [7] - 这种高强度支出导致公司过去12个月自由现金流为负424亿美元,令市场感到担忧 [7] - CEO表示公司持续加速资本支出回报,对AWS投资将产生比几年前想象中更大的营收和自由现金流生成业务抱有更强信心,并拥有强劲的投资资本回报率 [10] 市场表现与估值数据 - 亚马逊股价报266.03美元,上涨15.34美元,涨幅6.12%,纳斯达克市场,截至美东时间11/04/26下午4:00 [9] - 市值2.88万亿美元,当日区间263.85至271.49美元,52周区间196.00至287.20美元 [9] - 成交量160万股,平均成交量3780万股,毛利率51.37% [9] 行业竞争与AI风险认知 - AI虽无放缓迹象,但安全担忧上升,投资者担心重大安全漏洞或安全事件对主要AI公司或AI交易的影响 [11] - 投资者担忧AI可能蚕食现有业务,对亚马逊而言存在AI智能体可能影响其庞大电商和广告业务的担忧 [11] - 这些担忧可能被夸大,但确实难以想象AI未来的形态,同时亚马逊等公司正在AI上投入数千亿美元,使其成为成败攸关的赌注 [12] - 预期之所以如此之高正是因为存在风险,若亚马逊如CEO所言执行到位,股票将受益,但投资者目前很难看得那么远,即便相信公司有能力把握AI机遇 [12]
Beamr Featured in The Wall Street Transcript; Expects Approximately 50% Revenue Growth in 2026
Globenewswire· 2026-11-05 20:00
文章核心观点 - Beamr Imaging Ltd(Nasdaq: BMR)创始人兼CEO Sharon Carmel在《The Wall Street Transcript》发表的访谈中,重点阐述了公司的商业进展与物理AI(physical AI)市场机遇 [1] - 公司预计2026年营收同比增长约50%,达到约450万美元,增长动力来自现有客户协议、续约以及更广泛的业务活动,包括近期与一家全球流媒体平台签订的三年期续约 [2] - 公司正将视频优化技术扩展至机器视觉与物理AI领域,尤其是自动驾驶市场,其技术可将视频数据量减少最多50%同时保持机器学习精度 [3] - 公司与AWS的战略合作是推动规模化视频处理商业化的重要战略组成部分 [8] 财务预期与商业进展 - 公司于2026年9月30日预先公布的指引显示,2026年营收预计同比增长约50%,达到约450万美元 [2] - 增长驱动因素包括现有客户协议、客户续约以及更广泛的业务活动 [2] - 近期与一家全球流媒体平台达成了为期三年的续约协议 [2] 自动驾驶与物理AI市场拓展 - 自动驾驶领域的公司处理着海量视频数据,有时达到数百PB(petabytes),对于Beamr这样规模的公司而言,即使数量相对较少的生产客户也能对营收产生实质性影响 [3] - 公司技术可将视频数据量减少最多50%,同时保持机器学习精度 [3] - 进展包括:技术集成至Intempora的RTMaps AI Store、推出Beamr Blueprint专家参与和评估服务、以及拥有53项已授权专利保护该技术 [3] AWS合作与市场推广 - 公司将参加2026年11月30日至12月4日在拉斯维加斯举办的AWS re:Invent 2026大会,以深化与AWS不断增长的战略合作 [1][5] - 公司是AWS ISV Accelerate计划成员,该计划支持与AWS团队开展联合销售活动并接触企业客户 [6] - 2026年全年公司与AWS紧密合作,推进自动驾驶及其他数据密集型市场的机会,包括此前在德国参加面向梅赛德斯-奔驰的AWS–Capgemini Cloud Experience Days活动 [6] - 公司的ML-Safe视频压缩技术可部署于AWS工作流中,帮助客户降低大规模视觉数据集相关的存储、传输和处理成本,同时保持机器学习应用的要求 [7] - 公司CEO表示,与AWS的合作是将高效视频处理带给规模化运营客户战略的重要组成部分,视频正成为物理AI的基础设施 [8] 公司技术与市场定位 - Beamr是全球内容自适应视频压缩领域的领导者,客户包括Netflix和Paramount等顶级媒体公司 [10] - 公司的感知优化技术(CABR)拥有53项专利支持,并曾获得艾美奖技术与工程奖 [10] - 该技术可将视频文件大小减少最多50%,同时保持质量并支持AI驱动的增强功能 [10] - 公司为媒体娱乐、用户生成内容、机器学习和自动驾驶等高增长市场提供高效视频工作流支持 [11] - 部署方式灵活,包括本地部署、私有云或公有云,并可在AWS和Oracle Cloud Infrastructure(OCI)上使用 [11]

