微软(MSFT)

搜索文档
XLG Cuts the S&P 500 Down to 50 Stocks. The Result Is an Index Fund Built Entirely Around Mega-Caps
247Wallst· 2026-10-09 05:03
文章核心观点 - XLG将标普500精简至50只最大市值公司 按市值加权 导致极端的持仓集中度和科技半导体行业集中 [2][5] - 该基金名义上是蓝筹指数基金 实际持仓严重偏向芯片和科技行业 与投资者可能预期的广泛分散化截然不同 [8][12] - 集中型基金在超大盘股领涨时跑赢 在更多股票参与上涨时跑输 这是设计使然 [10] 基金基本概况 - Invesco S&P 500 Top 50 ETF(XLG)从标普500中仅保留50家最大公司 按市值加权 [2] - 截至2026年7月31日SEC备案 前十大持仓占资产60.1% [2] - 截至该备案 基金净资产为105.6亿美元 [3] - 截至10月7日收盘 股价为65.07美元 [3] - 基金持有50家不同公司 共51个股票持仓 因Alphabet拥有两类股票上市 另持有1个货币市场仓位用于现金管理 [4] 持仓集中度 - 市值加权使最大公司主导持仓 截至2026年7月31日 前五大持仓占净资产43.7% [5] - NVIDIA为最大持仓 占比12.06% [5] - Apple占比11.26% [5] - Microsoft占比8.56% [5] - Alphabet两类股票合计占比9.36% [5] - Amazon占比6.60% [5] - 持仓底部 Qualcomm仅占0.39% SanDisk占0.45% 这些股票的波动对基金回报影响甚微 [6] - 前十大持仓控制基金约60%的资产 基金总资产约110亿美元 [13] - NVIDIA和Apple两者合计占XLG超过23% [13] 行业集中度 - 截至2026年7月31日 半导体和芯片相关股票占XLG的25.9% [7] - 芯片集团包括NVIDIA Broadcom Advanced Micro Devices Micron Technology Applied Materials Lam Research KLA Intel Texas Instruments Qualcomm和SanDisk [7] - 仅保留标普500最大公司使投资组合严重偏向科技和半导体 因为这些公司增长最多 [8] - 芯片股整体占整个基金约26% [13] - 若投资者已持有芯片基金或AI主题ETF 添加XLG可能在不知不觉中加倍已有敞口 [8] 历史回报表现 - 与SPY相比 XLG回报表现参差 [9] - 年初至今 XLG回报10.62% SPY回报14% [9] - 一年期 XLG回报13.68% SPY回报15.75% [9] - 五年期 XLG回报102.4% SPY回报77.22% [9] - 十年期 XLG回报387.3% SPY回报261.51% [9] - 五年和十年期间 XLG大幅跑赢广泛指数 但过去一年和2026年至今跑输 [9] - 集中型基金放大最大公司的表现 超大盘股领涨时领先 更多股票参与上涨时落后 [10] - XLG在十年期间大幅跑赢SPY 但在过去一年和年初至今跑输广泛指数 [13] 费用结构 - XLG费用率为0.20% 绝对值较低 但高于普通标普500指数基金通常收取的费用 [11] - 额外成本用于按设计聚焦的投资组合 更广泛的覆盖可以以更低成本获得 [11] 投资者适配性 - XLG适合希望额外敞口于美国最大公司 并能接受双向更大波动的投资者 [12] - 对于投资组合已严重偏向科技 或购买指数基金以获得完整标普500分散化的投资者 XLG是糟糕的匹配 [12] - 对于这类投资者 XLG增加了更多相同敞口 [12] 持仓时效性 - 上述持仓为2026年7月31日的记录 权重可能已发生变化 [14] - 基金下一次N-PORT备案将显示芯片和超大盘股倾向是在加强还是在减弱 [14]


Is Microsoft Stock a Buy After Expanding Its Nvidia Partnership?
ZACKS· 2026-10-09 03:36
微软与英伟达合作拓展AI PC与开发者工作站 - 微软扩大与英伟达的合作,推出新一代AI驱动的Windows PC,强化其在人工智能领域的地位 [1] - 微软发布Surface Laptop Ultra的定价与上市信息,该产品搭载英伟达RTX Spark芯片,使开发者和消费者能在本地设备上直接运行AI模型,而非完全依赖云基础设施 [1] - 新款笔记本起售价为2,599美元,将于10月16日上市,同时戴尔、惠普、联想等厂商也将推出搭载英伟达芯片的AI PC [2] - 微软还宣布推出搭载英伟达芯片的Surface RTX Spark Dev Box,面向使用高级模型的开发者和AI工程师,预计11月发货,起售价为5,999美元 [2] - 该合作有助于微软捕捉AI计算需求的增量,并强化其Windows和Surface生态系统 [3] 微软增长前景 - 微软增长轨迹保持强劲,受Azure云服务、企业AI应用及Microsoft 365 Copilot产品需求扩大的支撑 [4] - 最近一个财年第四季度,微软报告营收为900亿美元,同比增长18%,调整后每股收益增长23%至4.74美元 [4] - Zacks共识预期当前财年2027年营收将增长17%至3,902亿美元,每股收益预计增长9%至19.65美元 [5] - 2028财年销售额和每股收益预计将再各自增长18%,凸显公司有利的长期增长前景 [5] 每股收益修正追踪 - 尽管微软增长前景强劲,但盈利预期修正基本未变 [8] - 2027财年每股收益共识在过去60天内从19.63美元小幅上升至19.65美元,而2028财年预期从23.30美元下降至23.24美元 [8] - 这表明分析师对微软增长前景仍有信心,但尚未对其近期盈利轨迹变得更加乐观 [8] 微软估值水平 - 当前微软股票远期市盈率为27倍,远高于Zacks计算机软件行业平均的16倍,并较标普500指数略有溢价 [9] - 该溢价反映了微软在云计算、经常性企业软件收入及不断扩大的AI机会方面的领导地位 [10] - 但较高的预期使股价在Azure增长放缓或公司大规模AI基础设施投资对盈利能力造成压力时容易面临波动 [10] 总结 - 微软扩大与英伟达的合作,为其引人注目的长期AI增长故事增添了又一催化剂 [12] - 微软股价年初至今上涨9%,表现尚可但相对温和,表明投资者可能正转向其他近期动能更强的高增长机会 [12] - 结合其溢价市盈率估值和相对停滞的盈利预期修正,微软股票目前获得Zacks Rank 3(持有)评级,更适合作为长期持有标的而非激进的近期买入 [13]
US President Donald Trump buys $1 million-plus stakes in Meta, Microsoft, McDonald’s; adds SpaceX debt
The Economic Times· 2026-10-09 02:17
文章核心观点 - 美国总统特朗普在8月进行了517笔交易,涉及Meta、麦当劳、微软、英伟达、AMD、SpaceX、特斯拉等多家公司,其投资账户每季度记录数千笔交易,涉及数千万美元 [1][2][7] - 特朗普未剥离资产或将其置于独立经理监管的盲信托中,是本世纪唯一在任期间保持活跃股票买卖账户的美国总统 [8] - 特朗普集团表示,独立第三方金融机构管理总统的股票和债券持仓,并拥有投资决策的完全控制权,交易通过自动化流程执行,特朗普及其家人或公司不参与 [9] 科技与人工智能行业 - 8月最大披露购买为Meta股票,价值在500万至2500万美元之间 [2] - 还购买了Meta、麦当劳和微软各至少100万美元的股票 [9] - 交易了英伟达和AMD的股票,这两家芯片制造商是人工智能热潮的核心 [3] - 特朗普政府大力支持AI行业,该行业已成为中期选举 campaign 的主要议题,围绕数据中心、能源消耗和安全法规存在辩论 [3] - 购买了康卡斯特、奈飞、雅培实验室、康菲石油和雪佛龙各至少100万美元的股份 [7] - 购买了特斯拉股票,价值不低于51,000美元 [7] 航天与债券市场 - 披露了市政债券的买卖,以及埃隆·马斯克的Space Exploration Technologies发行的一批债务 [7] - 特朗普于8月18日购买了SpaceX票据,该票据于2031年7月到期 [7] 公司治理与政策 - 特朗普未像前任总统通常所做的那样剥离资产或将其置于独立经理监管的盲信托中 [8] - 特朗普是唯一在本世纪在任期间保持活跃买卖股票投资账户的美国总统 [8] - 特朗普同时支持旨在禁止国会议员交易股票的立法 [8] - 其广泛的商业帝国由两个儿子管理,在多个与联邦政策交叉的行业运营 [8] - 特朗普集团表示独立第三方金融机构管理总统的股票和债券持仓,并保留投资决策的完全控制权 [9] - 交易通过自动化流程执行,特朗普及其家人或公司不参与 [9]


AI Agents Don't Clock Out, So Cloud Software Keeps Billing
Seeking Alpha· 2026-10-09 02:09
文章核心观点 - 2026年上半年软件股受恐惧叙事驱动 市场担忧AI会消灭席位许可证并对盈利产生负面影响 [1] - 实际情况并未如市场担忧那样发生 市场正在逐渐转变看法 [1] 软件行业与AI影响 - 软件股在2026年上半年被恐惧叙事主导 [1] - 市场担心AI将消灭席位许可证并负面冲击盈利 [1] - 这一担忧并未成为现实 市场正在回归理性 [1] 投资策略与组合构建 - 以经典股息增长股为基础 搭配业务发展公司、房地产投资信托和封闭式基金 可高效提升投资收入 [1] - 同时仍能获得与传统指数基金相当的总回报 [1] - 在成长与收益之间构建混合系统 总回报可与标普500指数持平 [1]
Microsoft responds to Trump administration accusation that it abuses foreign worker programs
GeekWire· 2026-10-09 01:48
文章核心观点 - 特朗普政府暂停微软参与联邦PERM劳工认证项目 指控其滥用移民系统 [1][2] - 副总统JD·万斯宣布该决定 数小时后特朗普计划向微软CEO萨提亚·纳德拉颁发国家技术与创新奖章 [2] - 万斯称微软去年裁员6000名美国员工 同时获得6300份H-1B签证和近3000张绿卡 相当于用低薪外籍员工替代美国员工 [2] - 万斯表示没有哪家公司比微软更滥用该制度 并称微软是一家伟大的美国公司 但必须雇佣优秀的美国员工 [3] 微软的回应 - 微软声明上一财年提交的约6000份H-1B申请中 80%是为已在职员工延期或变更身份 [3] - 其余为新员工招聘 且这些人已合法居住在美国 数量约相当于其美国员工总数的1% [3] - 微软称这些H-1B员工并非新到美国的人员 [4] - 微软表示向H-1B员工支付与从事可比工作的其他员工相同的薪酬 其工资水平在所有H-1B申请中属于最高之列 且绝大多数美国员工是美国人 [4] - 声明未提及暂停一事 但公司表示期待向政府提供更多信息 [4] 暂停措施的具体内容 - 暂停覆盖劳工部的永久劳工认证项目 即PERM [4] - PERM通常是公司担保外籍员工在美国永久居住和工作的第一步 [4] - 获批需雇主发布招聘广告并向政府证明没有合格的美国工人可用 [4] - 劳工部长基思·桑德林表示该部门不会接受微软的新申请 也不会处理已提交的待审申请 [5] - 该措施不阻止微软申请H-1B签证 即许多PERM申请人持有的临时工作签证 [5] 其他受影响公司 - 劳工部还暂停了Adobe以及六家IT外包公司 Cognizant Infosys Tata Wipro HCL和Capgemini [6] 行业反应 - 西雅图科技界对该公告提出反对 [6] - Boundless联合创始人兼CEO王晓表示 中期选举前移民相关新闻持续不断涌现 [6] - 王晓反驳将H-1B工人描述为外国契约奴仆的说法 指出存在工资要求以防止员工薪酬过低 [7] - 王晓强调教育和雇佣寻求这些签证的学生和工人带来的经济利益 以及如果他们被劝阻或阻止来美将产生的后果 [7] - 王晓警告长期寒蝉效应将损害美国的长期繁荣和竞争力 [8] - 王晓称裁员与外籍员工招聘之间存在关联的想法不合理 裁员和招聘并非一一对应 尤其在微软这样的大公司 [8] - 微软游戏部门被裁的员工与从事Copilot角色智能体AI的H-1B专家不可互换 [9]
OpenAI revenue run rate falls short of $70B figure: report
Invezz· 2026-10-09 01:32
核心观点 - OpenAI年化收入接近500亿美元 较此前报道的700亿美元低约200亿美元 [4][5] - 收入差异主要源于统计口径不同 而非需求崩溃 [1][6] - OpenAI与Anthropic采用不同的年化收入计算方式 Anthropic计入云合作伙伴收入 OpenAI不计入 [6][7] - 投资者试图将OpenAI年化收入与Anthropic进行直接可比调整 导致数据出现差异 [8] - 年化收入数据已成为衡量AI需求的重要指标 与支撑该行业的重大基础设施支出密切相关 [5] 收入数据与统计口径 - OpenAI年化收入接近500亿美元 较此前报道的700亿美元低约200亿美元 [4][5] - OpenAI在9月底告知投资者其年化收入接近500亿美元 [5] - 此前金融时报和其他媒体于上月底报道的数字为700亿美元 [5] - 差异源于OpenAI和Anthropic计算年化收入的方式不同 [6] - Anthropic计入通过亚马逊云服务和谷歌云等云合作伙伴产生的收入 OpenAI不计入这些销售 [6] - 投资者试图对OpenAI年化收入进行“总额调整”以与Anthropic直接可比 导致数据差异 [8] - 这些调整导致有报道称OpenAI 8月年化收入达到400亿美元 [8] - 公司随后告知投资者收入增长超过70% 促成了随后报道的700亿美元数字 [8] - 彭博新闻8月报道OpenAI收入运行率已超过400亿美元 [9] 融资与IPO计划 - OpenAI计划以1.4万亿美元估值筹集至少300亿美元 [7][10] - OpenAI在推迟IPO计划后寻求新资本 [10] - 彭博上周报道该公司计划在新一轮融资中筹集至少300亿美元 [10] - OpenAI寻求约1.4万亿美元估值 不包括所筹资金 [10] - OpenAI最近一次融资为3月筹集的1220亿美元 估值8520亿美元 包括所筹资金 [11] - 最新融资旨在作为过桥轮 提供额外资本而非IPO [11] - OpenAI和Anthropic正竞相吸引企业客户并增加收入 为潜在公开上市做准备 [11] - 两家公司均已提交保密上市文件 Anthropic最早可能于今年秋季上市 [11] - OpenAI首席执行官Sam Altman近期表示公司今年不会上市 [12] - Altman在接受彭博电视采访时表示 公司希望在不受新上市公司压力的情况下应对AI安全方面的担忧 [12] - Altman表示“公司只是想站稳脚跟” 并认为投资者会对OpenAI的IPO计划保持“耐心” [12] 产品扩展与竞争 - 尽管收入报告存在差异 OpenAI继续扩展AI产品和订阅服务 并在增长的AI代理市场中竞争 [13] - 公司近期推出Dots 一款常驻AI代理 旨在与Meta的Muse等产品竞争 [13] - OpenAI推出新的500美元订阅层级 提供更高使用限制和更快处理速度 同时降低200美元计划的部分使用限制 [13] - 公司还寻求聚焦产品重点 围绕简化编码和其他工作的工具重新获得动力 [14] - OpenAI面临对先进AI系统潜在风险的日益严格审查 包括网络安全担忧 [14] - 公司一直在推进额外的安全要求 以应对AI能力的进步 [14] 投资影响 - OpenAI收入运行率未达700亿美元主要是报告/定义问题 而非需求崩溃 [1] - 微软Azure是OpenAI工作负载的分发和计算骨干 因此标题收入运行率放缓不太可能影响微软现金流 [1] - 关键上行因素:持续的AI资本支出和企业采用推动Azure使用量上升 即使OpenAI的会计口径波动 [1] - 若投资者因较低的OpenAI收入运行率重新定价AI需求 可能是过度反应 因为基础设施支出由长周期部署和企业推广驱动 而非单一公司的年化收入定义 [2] - 英伟达受益于更广泛的AI建设 无论OpenAI收入运行率是500亿还是700亿美元 [2]
What Wall Street's Biggest Bank Is Quietly Saying About The Biggest AI Capex Spenders
247Wallst· 2026-10-09 00:45
文章核心观点 - 美国银行将大型科技公司资本支出预测上调至2026年8600亿美元、2027年接近1.2万亿美元,投资者关注这些AI支出能否获得回报 [2] - 微软与亚马逊在AI建设上采取不同策略,微软注重资本支出纪律与灵活性,亚马逊则着眼数十年长期扩张 [5][6] - 微软在资本支出纪律方面更具优势,其资本支出由运营现金流覆盖,且可在需求降温时放缓采购 [8] - 亚马逊提供更大上行潜力但伴随更大波动,Trainium芯片对外销售可能改善利润率 [8] 美国银行资本支出预测 - 美国银行将大型科技公司资本支出预测上调至2026年8600亿美元 [2] - 2027年资本支出预测接近1.2万亿美元 [2] 微软业务表现 - 微软财年第四季度收入增长17.8%至900.1亿美元 [3] - Azure增长43%,年收入突破1000亿美元 [3] - 微软云收入中近90%来自前沿模型公司以外的客户 [3] - Microsoft 365 Copilot付费席位超过3000万 [3] - 首席财务官Amy Hood表示需求持续超过可用供应 [3] - 微软最新季度资本支出为358亿美元 [4] - 微软商业剩余履约义务合同积压为6780亿美元 [4] - 微软单季度自由现金流为196亿美元 [6] - 微软预计Azure在财年第一季度按固定汇率增长约45% [7] - 微软财年2027年每股收益预期在30天内获得21次上调、8次下调 [7] 亚马逊业务表现 - AWS收入增长37%至422.3亿美元,为18个季度以来最快增速 [3] - 首席执行官Andy Jassy表示AI和芯片业务各自突破超过250亿美元的年化运行率 [3] - Anthropic和OpenAI均对Trainium做出多年、多吉瓦承诺 [3] - 亚马逊GAAP每股收益5.75美元被高估,因Anthropic持股产生534亿美元一次性收益 [3] - 亚马逊最新季度资本支出为542亿美元 [4] - AWS合同积压为4960亿美元 [4] - 亚马逊过去十二个月自由现金流为负76亿美元 [6] - 亚马逊第三季度运营收入指引为225亿至265亿美元 [7] - 亚马逊2027年每股收益预期获得4次上调、0次下调 [7] 微软与亚马逊AI战略对比 - 微软AI增长引擎为Azure加Copilot软件,亚马逊为AWS计算加Trainium芯片 [4] - 微软锚定AI实验室为OpenAI(约27%持股),亚马逊为Anthropic(Project Rainier) [4] - 微软将AI模型视为可互换的输入,而非企业知识的提取 [5] - Copilot转向按席位加消费的定价模式 [5] - 微软的CPU和GPU属于短生命周期资产,需求降温时可放缓采购 [5] - 亚马逊计划数十年扩张,服务器约三年内盈亏平衡,多数AI产能签约至少五年,数据中心创收30年以上 [6] 后续关注要点 - 微软Azure能否将新增产能快速变现 [7] - 亚马逊是否将Trainium芯片销售至AWS以外 [7] - 亚马逊新数据中心产生收入且自由现金流转正后需重新评估 [8] 股价表现 - 亚马逊股价过去一年上涨17.2%,微软上涨1.94% [8]

58 Analysts, Zero Sells: Amazon's Price Target Is a Rare Consensus
247Wallst· 2026-10-09 00:30
核心观点 - 58位分析师覆盖亚马逊且无一人给予卖出评级 但股价仍远低于52周高点 同时自由现金流转负且资本支出激增至令多数首席财务官望而却步的水平 [1] - 24/7 Wall St 对亚马逊的目标价为329.19美元 较当前255.40美元有28.9%上行空间 模型给予买入评级 置信度70% [2] - 华尔街观点高度一致 分析师给出15个强力买入 43个买入 2个持有 0个卖出 共识目标价330.59美元与24/7 Wall St 目标价仅差约1美元 [3] - 模型置信度从近期更新中的0.9降至0.7 反映资本支出上升 [3] AWS增长与业务表现 - AWS实现18个季度以来最快增长 股价过去一周上涨3.76% 过去一月下跌1.2% 年初至今上涨10.65% 较52周高点287.20美元低11.1% 较52周低点196美元高30.3% [4] - 第二季度营收2006.1亿美元 增长19.62% 超过1964.3亿美元预期 GAAP每股收益5.75美元被534亿美元Anthropic收益抬高 可比基础上每股收益约1.88美元 高于1.83美元预期 [5] - AWS营收增长37%至422.3亿美元 AWS积压订单达4960亿美元 [5] - AWS目前年化运行率为1690亿美元 首席执行官表示其有望成为万亿美元年收入业务 AI和芯片业务各自超过250亿美元运行率 [6] - OpenAI承诺从2027年起约2吉瓦Trainium容量 Anthropic承诺高达5吉瓦 广告业务增长26%至198亿美元 [6] - 看涨情景下目标价达378.81美元 Carter Worth在CNBC Fast Money节目中主张反弹至305美元 [6] 财务压力与成本 - 过去十二个月自由现金流转负至-76亿美元 第二季度资本支出达542亿美元 [7] - 2027年共识每股收益预期为10.5149美元 低于2026年的12.8820美元 差距主要反映2026年一次性Anthropic收益 [7] - 内存芯片涨价和燃料成本上升增加压力 管理层回应称服务器在不到三年内实现盈亏平衡 多数AI容量合同期限至少五年 [8] - 即使熊市情景估值283.35美元也高于当前股价 [8] 估值对比 - 亚马逊远期市盈率24倍 企业价值倍数10.98倍 营收同比增长19.6% [10] - 微软远期市盈率25倍 企业价值倍数17.72倍 营收同比增长17.7% [10] - Alphabet远期市盈率23倍 企业价值倍数12.74倍 营收同比增长24.2% [10] - 微软企业价值倍数高于亚马逊但营收增长更慢 Alphabet增长更快但企业价值倍数成本更高 两者均获近乎一致的买入覆盖 微软有2个持有 Alphabet有5个持有 [10] 价格预测 - 24/7 Wall St 目标价329.19美元 买入评级 置信度70% AWS加速是决定性因素 [11] - 2026年目标价263.96美元 2027年329.19美元 2028年385.41美元 2029年464.01美元 2030年501.52美元 [14] - 预测基于亚马逊持续执行当前战略 Trainium对外销售可能带来上行空间 [14] - AI需求放缓导致新产能闲置是主要下行风险 [14]

US suspends work visa program for Indian IT firms, Microsoft citing widespread abuse
MINT· 2026-10-09 00:27
文章核心观点 - 特朗普政府决定暂停多个印度IT公司及微软公司的移民项目 指控其广泛滥用工作签证系统 [1] - 副总统JD·万斯称没有哪家公司比微软更严重地滥用该签证系统 [1] - 暂停措施为无限期 直到政府认为其关切得到解决 [3] - 此举是特朗普政府打击合法与非法移民途径的最新动作 [5] - 被暂停的项目允许美国雇主帮助担保外籍员工获得永久居留权 [5] 受影响公司及市场反应 - 被暂停参与永久劳工认证项目的公司包括Cognizant、Infosys、塔塔咨询服务、Wipro、HCL Technologies和凯捷 [2] - Cognizant股价在纽约交易中下跌近1.4% [3] - 微软股价回吐早前涨幅 [3] - Infosys和Wipro的美国存托凭证各自下跌超过3.5% [3] - 万斯还点名Adobe公司 敦促其改变政策以雇用更多美国工人 [7] 政府行动与调查 - 劳工部长Keith Sonderling表示有多项联邦调查正在进行中 [2] - 政府同时宣布对九所顶尖大学的外汇签证持有者展开调查 包括哈佛大学、斯坦福大学和麻省理工学院 [6] - 劳工部监察长表示调查将聚焦J-1签证持有者 在大学中通常是国际博士生或访问学者 [6] 行业背景与影响 - 硅谷对外国工人的依赖已成为移民辩论的主要爆发点 [4] - 特朗普总统已采取措施使公司更难使用H-1B签证吸引外国人才 [4] - 永久劳工认证是微软的主要留人工具 该公司以帮助持客工签证的员工寻求永久合法身份而闻名 [9] - 微软长期通过H-1B签证、公司内部调动签证及应届大学毕业生来充实美国劳动力 [9] - 科技行业因税收和监管负担减轻及AI基础设施投资政策而在特朗普第二任期拥抱特朗普 但移民打击一直是痛点 [10] - 商业团体警告称打击行动威胁其劳动力供应并可能影响增长 [10] 政府表态 - 万斯称欺诈在于申请该项目时做出的陈述根本不合理因而最终非法 [5] - 万斯敦促公司停止欺诈美国工人 停止输入契约仆人来从事美国工人乐意做的工作 [7] - 万斯称微软是一家伟大的美国公司 政府与其关系良好 信息不是想伤害该公司 而是希望其通过雇用和赋权美国同胞来繁荣发展 [11] - 万斯的评论发生在特朗普将在华盛顿峰会上授予微软CEO萨提亚·纳德拉国家科学奖章的数小时前 [8] - 纳德拉一周前刚与其他科技和AI高管参加白宫午餐会讨论AI保障措施 [8]


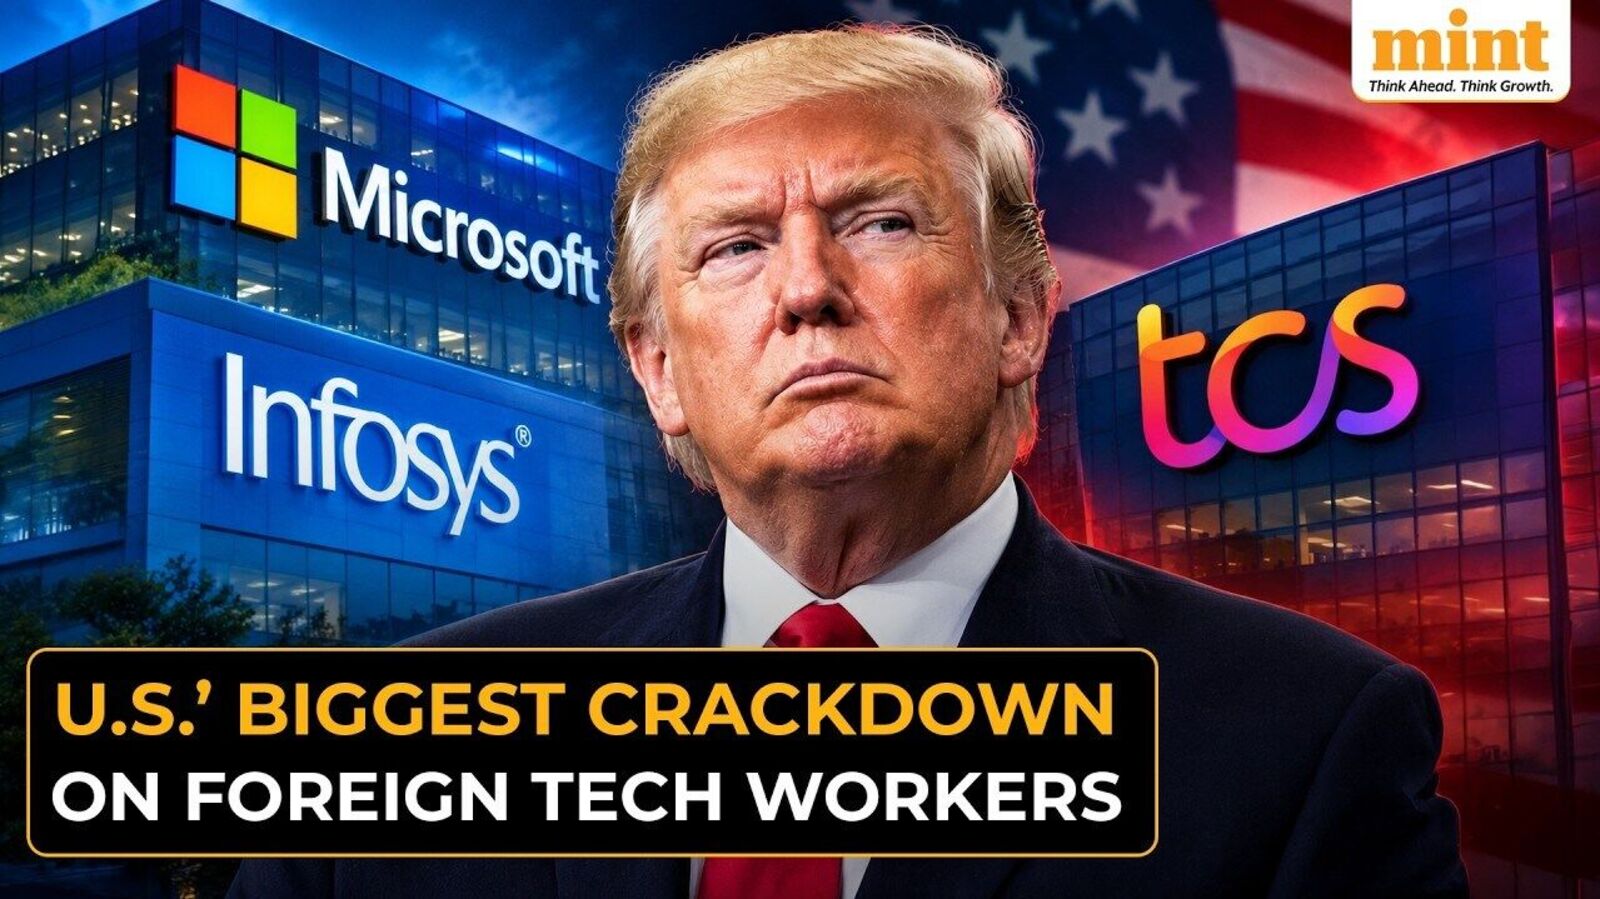
Wall Street Lunch: Starbucks Puts Chipotle On Its Takeover Menu
Seeking Alpha· 2026-10-09 00:27
星巴克探索收购Chipotle - 有报道称星巴克已探索对Chipotle Mexican Grill进行收购,Chipotle股价上涨,星巴克股价下跌,后者为潜在收购方的典型表现 [2] - 星巴克近几个月与顾问合作,就收购Chipotle提出报价,据Financial Times报道 [3] - 该收购计划的状态以及星巴克是否已提交正式报价尚无法确定 [3] - 消息人士向FT表示,如此规模的交易可能永远不会实现 [3] - 此前Semafor本周早些时候的报道提出了两家连锁品牌可能合并并采用类似Yum! Brands运营模式的可能性,后者运营KFC、Pizza Hut和Taco Bell [3] - 上周据报道Chipotle已聘请银行家以抵御潜在的收购 [4] 百事公司第三季度业绩 - 百事公司第三季度营收和利润均超出预期,但北美以外业务表现更强劲,整体核心营业利润率收缩35个基点 [6] - CEO Ramon Laguarta表示公司对饮料业务的表现感觉不佳,将寻求削减成本以资助旨在加速有机收入增长并缓解投入成本通胀影响的投资 [6] 高盛上调Palantir评级 - 高盛将Palantir评级从中性上调至买入,目标价230美元 [6] - 分析师Gabriela Borges表示,基于行业对话,该股正在为进入2027年的另一个跑赢阶段做准备 [7] 摩根大通看好软件股 - 摩根大通表示软件股可能延续近期涨势,第三季度财报将提供证据表明AI需求支撑基础设施软件,同时缓解对应用软件受到干扰的担忧 [7] - 摩根大通在财报季前看好Microsoft、ServiceNow、Snowflake和Cloudflare [7] Chick-fil-A拒绝AI免下车点餐 - 快餐连锁品牌Chick-fil-A反对AI驱动的免下车点餐服务,指出人工 hospitality 比自动化对话更重要 [8] - CEO Andrew Cathy向CNBC明确表示该连锁品牌没有计划用语音AI取代员工 [8] - 其表示从经验来看,真正希望 hospitality 是人对人的 [8] 瑞银推荐高增长且现金流强劲的股票组合 - 瑞银强调其高前瞻增长、更强现金流盈利能力和盈利动能改善的公司组合,认为部分股票估值未充分反映其基本面 [9] - 该高增长和现金流投资回报率折价组合中的股票包括eBay、Maplebear、Micron、Microsoft和Uber [9]