RoboForge系统级具身大脑

搜索文档
OpenAI投资人,投了一位广州博士
投资界· 2026-10-14 15:16
文章核心观点 - 国际基金Stellar Capital投资中国具身智能公司云蝶科技,后者完成数亿元B+轮系列融资[4] - 云蝶科技以具身环境智能EEI和RaaS模式构建“智能复利”增长路径,已实现持续盈利[8][10] - 具身智能行业拐点浮现,资金资源向增长曲率为正的企业集中[10] - 具身智能的复利发生在现场,区别于纯软件生意,更难被复制[12] 融资与投资方 - 广州云蝶科技宣布完成数亿元B+轮系列融资[4] - 投资方包括Stellar Capital、亚洲联合基建(00711.HK)、长浙投资、图灵量子等知名机构和个人[4] - 资金将用于具身智能技术迭代和真实场景的规模化落地[4] - Stellar Capital总部位于纽约,由Mao Zhang创立于2017年,截至2026年7月管理资产约150亿美元[4] - Stellar Capital过往投资成绩包括字节跳动、OpenAI、Anthropic等世界级AI公司[4] 公司背景与技术路线 - 2019年田雪松与博士伙伴在广州创办云蝶科技[5] - 公司从具体岗位入手,在酒店、物业、医疗康养和园区巡检等垂直场景中寻找可持续交付的任务[5] - 技术路线由场景反向决定,一次酒店送物需要机器人读取工单、调用电梯和门禁、抵达房间后确认任务结果[5] - 医疗导诊、药房作业和园区巡检涉及更多系统,现场随时可能发生变化[5] - 公司提出具身环境智能EEI,将电梯、门禁、摄像头和业务系统纳入任务体系,由机器人、环境与人共同完成工作[6] - 产品层面,RoboForge系统级具身大脑负责任务拆解、规划、技能调用和异常恢复,WING任务型本体进入现场执行[7] 商业模式与运营 - 公司推行RaaS(机器人即服务),将机器人、场景部署和后续运维整合成持续服务[8] - 运行数据经授权和脱敏后返回研发环节,用于改进模型与技能[8] - 过去几年云蝶科技服务了数千家政企客户,并已实现持续盈利[8] - 长期积累的客户关系和交付团队为新业务提供场景入口,形成难以复制的正向循环[8] 投资方法论 - Stellar Capital更看重项目的两个指标:斜率和曲率[9] - 斜率衡量收入、估值和客户数量等指标变化的速度;曲率观察增长是在加快还是放缓[9] - Anthropic在不到18个月时间里实现了47倍的年化收入增长[9] - OpenAI的增长速度同样惊人,两者都是全球最顶尖的AI公司[9] - 斜率代表成长速度,曲率代表更长久的生命力[10] - 云蝶科技的斜率来自新增场景、任务量和具身业务收入;曲率最终体现在交付效率上[10] - 每完成一个项目,能否为下一个项目留下可复用的技能、接口和异常处理经验,决定了公司是在增加项目还是在形成规模能力[10] - Mao Zhang看中的是以环境增强技术路线为核心,依托系统级具身大脑构建“智能复利”的增长路径[10] - 现场任务持续产生成功、失败与接管数据,数据用于改善系统,提升后的能力再服务更多场景[10] 行业趋势 - 具身智能拐点浮现[10] - 监管与二级市场开始为收入真实性重新定价,讲故事的公司曲线在衰减,交订单的公司曲线在抬升[10] - 机器人正从一次性交付转向持续运营,RaaS在改写行业的收入斜率[10] - 双重拐点叠加,行业资金、资源正快速向少数增长曲率为正的企业集中[10] - OpenAI和Anthropic的产品运行在数字世界,软件可以近乎零成本触达海量用户[11] - 具身智能更慢也更重,机器人要经过制造、部署和运维,要适应现场环境,还要对任务结果负责[11] - 资产更重、交付更慢、现金流压力更大,是两者最本质的差别[11] - 无论哪一类公司,都绕不开同一个核心命题:技术进步能否转化为持续收入[12] - 大模型公司的复利来自模型能力、用户规模与算力投入[12] - 具身智能公司的复利发生在现场,机器人完成任务后留下的结果、失败记录与人工接管数据,如果能够反向改进系统,就会直接影响下一次交付的速度与成本[12] - 这是具身智能区别于纯软件生意的价值来源,也是它更难被复制的地方[12] 未来规划 - 本轮融资后,云蝶科技计划继续提升机器人的稳定性与部署效率[12] - 完善持续运营能力,并扩大RoboForge对不同任务与本体的适配[12] - 创始人田雪松表示,希望从一个个真实岗位出发,让机器人在实际业务中稳定运行,用持续交付的结果检验具身智能的价值[12] - 当AI从数字空间走向物理世界,真正的比拼才刚刚开始[12]

获Anthropic、OpenAI投资人押注,对话云蝶科技:具身智能要让机器人和环境一起变聪明
IPO早知道· 2026-10-14 14:12
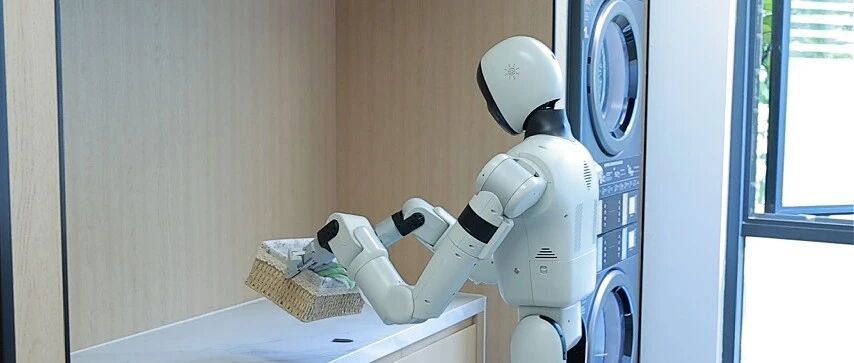
文章核心观点 - 云蝶科技完成数亿元B+轮系列融资,由StellarS Capital、亚洲联合基建(00711 HK)、长浙投资、图灵量子等联合投资,资金用于具身智能核心技术迭代与真实场景规模化落地 [2] - 云蝶科技是国内少数同时具备世界级技术底座、规模化商业交付能力与持续盈利能力的具身智能企业 [1][3] - 公司核心差异化在于提出全球首个具身环境智能(EEI)范式,主张环境并非机器人被动适应的背景,而是感知、决策和执行的有机组成部分 [5] - 公司最大非共识可归结为:真实世界不应该只是具身智能最终进入的地方,更应该成为具身智能持续训练和进化的地方 [32] 融资与投资方 - 本轮融资主要投资方之一StellarS Capital资产管理规模约150亿美元,主基金为全球事件驱动型基金,私募股权投资代表项目包括字节跳动、Anthropic、OpenAI等 [2] - 本轮产业投资方亚洲联合基建(00711 HK)希望结合自身在建筑工程、基建施工及设施管理的场景,与云蝶合作推动具身智能在工地及日常运营中落地 [8] - 云蝶科技与投资人最重要的契合点是对具身智能产业发展阶段和长期价值的共同判断,具身智能是技术上限非常高、产业链条很长、需要耐心的行业 [10] - 理想投资伙伴三个共同特点:认同技术长期主义但尊重商业规律、能够带来产业协同、能够理解云蝶差异化路线 [10][11] - 公司更重视既能够支持技术创新,又能够帮助扩大真实场景网络、形成产业协同的长期资本 [11] 公司基本情况 - 云蝶科技成立于2019年,以大模型和智能体技术为核心,业务涵盖数字智能与具身智能 [3] - 核心团队成员来自北京大学、新加坡国立大学、南洋理工大学、香港大学等高校,能力覆盖世界预测、空间认知、多智能体决策与机器人执行 [3] - 公司已服务全国数千家政企客户,营收规模位列智能体和具身行业头部 [3] - 公司整体业务已形成亿元级营收规模 [22] - 公司形成两条相互支撑的业务线:数字人工智能业务(行业垂直模型、智能体、数据智能及行业智能化解决方案)为经营基本盘;具身智能为第二增长曲线 [22] 技术体系与产品 - 云蝶科技与北京大学联合提出全球首个具身环境智能(EEI)范式,通过开放空间语义、设施接口、业务系统权限与安全规则,让物理世界能够被智能体实时调用,构建全链路闭环 [5] - 公司形成RoboForge系统级具身大脑、WING任务型本体家族与行业工作流相结合的完整产品体系 [6] - RoboForge是云蝶科技和新加坡南洋理工大学联合发布的世界首个系统级具身智能大脑,新引入Harness模块,统一组织感知、推理、规划和技能执行,并具备自诊断与能力更新机制 [6] - RoboForge已在EmbodiedBench与LaRA两项国际权威公开基准评测中全球登顶,具备跨场景、跨任务、跨本体的迁移能力 [6] - WING任务型本体家族坚持先定义岗位再定义机器人,包括WING Air(可更换末端工具适配清洁/巡检)、WING One(面向复杂服务操作)、WING Station(服务于社区零售/健康的城市新基础设施) [6] - 公司打通酒店服务、医疗导诊、药房作业、物业与园区运维等典型行业工作流 [6] 商业模式与商业化进展 - 云蝶推进RaaS(机器人即服务)持续运营模式,将机器人、场景部署、任务技能和持续运维整合为服务,以任务成功率、人工接管率、故障恢复时间和单位任务成本检验交付质量 [7] - 经授权与脱敏后,真实运行产生的失败样本与接管数据可直接回流至模型训练,构建可持续的数据飞轮 [7] - 公司选择从酒店、物业、医疗康养和园区巡检等高频、可约束、可评测的B端场景切入,率先让机器人承担部分工作,再用运行中产生的成功、失败和人工接管记录优化系统 [5] - 短期两到三年最重要任务是完成从技术领先到规模化商业落地的跨越,优先聚焦具有真实需求、相对标准化空间及明确经济价值的B端场景 [34] - 一条主线是酒店、物业、医疗康养等生活服务领域,另一条主线是能源、矿山、电力等产业巡检领域 [34] 产业协同与合作 - 云蝶科技与云迹科技联合打造机器人酒店端到端解决方案,以苏适酒店为首个示范项目,整合系统级具身大脑、机器人底盘及酒店运营能力 [7] - 云蝶科技与领益智造携手开展RoboForge与本体的接口适配和任务联调,完善能源场景任务包、安全边界、验收标准与运行反馈 [7] - 云蝶科技与技象科技共同开展空间智能战略合作,打造通信+感知+执行一体化底座,面向地下管廊、配电房、矿山等弱信号、强遮挡场景 [7] 公司核心能力与护城河 - 云蝶七年积累最难被快速复制的三种能力组合:组织韧性、场景深度和智能复利 [20] - 第一是跨越技术和商业周期的复合型组织能力,团队既有产业经营、产品工程化和复杂项目交付经验,又有前沿人工智能科研能力 [13] - 第二是深入真实B端场景的行业理解和场景运营能力,过去七年服务数千家B端客户,覆盖教育、医疗、工业、政务等多个领域 [15] - 第三是把场景经验转化为持续技术创新的能力,与北京大学共同提出EEI范式,发布RoboForge系统级具身大脑,联合高校科研团队建设研究和真实场景训练体系 [19] - 真正难以复制的是企业能够持续获得真实场景反馈,并把这些反馈转化为下一轮技术进步的机制 [19] 行业判断与非共识 - 第一个非共识:具身智能不能只让机器人变聪明,也应该让环境变聪明,与其只等待机器人足够聪明,不如让机器人和环境一起进化 [27][28] - 第二个非共识:具身智能真正稀缺的不只是高质量动作数据,而是能够持续产生学习反馈的真实场景,机器人学会动作和学会工作是两件不同的事情 [29] - 长期来看真正有价值的不只是数据量,而是数据与真实任务结果之间的关联,以及企业能否将这些数据持续转化为智能能力 [30] - 第三个非共识:具身智能的商业化不一定要等待通用人形机器人完全成熟,也不应该以本体出货量作为唯一评价标准,机器人最终提供的是生产力而非某一种特定外形 [30] - 未来具身智能行业的价值创造将逐步从单点模型能力和硬件能力的竞争,走向系统智能、真实场景数据和商业运营能力的综合竞争 [31] 盈利与经营理念 - 公司认为最重要的不是在某个时间点实现漂亮利润数字,而是企业有没有形成健康、可持续的经营机制 [24] - 云蝶过去七年的重要经验是尽量让技术创新和真实业务相互促进,通过成熟业务形成收入和经营基础,持续投入前沿技术研究 [24] - 公司认为科技企业的长期主义不应等同于不计成本地投入,真正的长期主义是有能力持续投入下一代技术 [24] - 盈利本身不是目的,但盈利能力和健康的现金流是企业独立发展、抵御行业周期的重要基础 [24] 长期愿景 - 长期希望云蝶成为定义真实世界具身智能的重要平台型企业 [36] - 希望形成以系统级具身大脑为核心、兼容不同机器人本体、连接真实场景和持续训练体系的技术平台 [37] - 希望推动机器人从一次性设备销售,走向能够持续提供服务、持续升级能力、持续创造价值的新型生产力 [38] - 希望今天在酒店、物业、医疗康养和产业巡检场景中积累的能力,可以逐步迁移到更加广泛的行业,未来进一步拓展到家庭等开放环境 [36] - 短期希望证明具身智能真正能上岗、能复制、能创造商业价值;长期希望让真实世界成为具身智能持续进化的基础设施,并推动具身智能成为下一代生产力 [39]
首发丨北大+南洋理工学霸组队,云蝶融资数亿元
投中网· 2026-10-14 12:34
文章核心观点 - 云蝶科技完成数亿元B+轮系列融资,由StellarS Capital、亚洲联合基建(00711.HK)、长浙投资、图灵量子等联合投资,资金主要用于具身智能核心技术迭代与真实场景规模化落地 [4] - 云蝶科技是世界模型创业潮中一个横截面丰富的“例外”,成立于2019年,已有稳定营收和已验证商业场景,却选择切入世界模型赛道 [6] - 公司提出“环境增强的世界模型”与“系统级大脑”作为核心技术方向,强调模型必须在真实任务中获得“感知-动作-结果-接管”闭环数据 [4] - 公司同时推进模型、本体和场景交付,形成闭环,但战略重点围绕真实场景和任务,建立能够持续优化的具身智能系统 [23] 世界模型行业融资热度 - 硅谷方面,Meta前首席科学家杨立昆创办AMI Labs,种子轮融资达10.5亿美元 [3] - 世界模型主要奠基者之一皮特·弗洛伦斯创办Generalist AI,种子轮融资达4亿美元 [3] - 李飞飞创办的World Labs成立仅2年,以82亿美元卖给AMD [3] - 国内方面,截至2026年10月10日,世界模型赛道融资事件达88起,其中亿元级别以上融资事件超过50起 [3] 云蝶科技融资与业务概况 - 云蝶科技宣布完成数亿元B+轮系列融资 [4] - 本轮资金主要用于具身智能核心技术迭代与真实场景规模化落地,重点提升机器人持续工作的可靠性、跨场景部署效率及长期服务能力 [4] - 公司成立于2019年,产品已进入酒店、医疗、体检康养等高价值场景,2025年营收超过数亿元 [6] - 产品名单包括RoboForge系统级具身大脑和WING机器人家族,其中WING Air已实现交付,可通过更换末端工具适配清洁、巡检等任务 [6] - 另外两款产品分别面向复杂服务操作,以及能量补给和数据调度 [6] 公司技术演进路线 - 2019年创业时主要做产业数字化和智能化,依托视觉识别、数据治理、智能系统等技术 [9] - 进入大模型时代后,开始做垂直大模型和行业智能体 [9] - 2025年开始加强世界模型和具身智能研究,提出“具身环境智能”范式,发布RoboForge系统级具身大脑 [9] - 技术演进路线为:过去让现实世界数字化,现在让数字智能进入现实世界 [10] 世界模型需提升的三种能力 - 第一,对现实世界的理解和预测能力,识别当前状态并预测不同动作和策略带来的结果差异 [11] - 第二,训练效率和泛化能力,世界模型可用于生成训练场景,尤其是大量长尾数据,作为真机数据的补充 [12] - 第三,把具体项目中的经验转化成可复用的系统能力,将同类场景中学到的空间认知、任务经验和执行策略迁移到相似场景 [12] “环境增强”的三个阶段 - 第一个阶段是环境约束和环境标准化,选择连锁酒店、标准化物业等具有重复性和标准化基础的场景,按照真实场景1∶1复刻训练场 [16] - 在真实部署中采用Human-in-the-loop人机协同方式,明确哪些行为、流程由人完成,哪些由机器人完成 [17] - 第二个阶段是让环境成为数据的一部分,包括本体视角数据、第三方视角数据(“上帝视角”)和系统属性数据,共同构成智能空间的数据底座 [17][18] - 第三个阶段是让环境变得更聪明,即“环境智能体化”,通过异构多智能体协作完成复杂任务,如台账智能体、调度智能体、配送机器人等协同 [18] - 通过环境增强,让环境适配不同智能水平的机器人,甚至参与决策,目标提高机器人在真实场景中持续、规模化部署的能力 [18] 公司发展节奏与2025年转折 - 2025年之前核心任务是找到真实场景的市场需求,建立产品、客户和交付体系,让公司具备独立发展和自我造血的能力 [20] - 2025年前后看到AI出现新机会:大模型和智能体技术不断发展,AI从理解信息走向执行任务;具身智能成为连接数字世界和物理世界的重要方向 [21] - 2025年开始系统投入具身智能研发,与高校共建联合实验室,布局世界模型、多智能体协同和强化学习 [21] - 2025年与北京大学开展具身智能联合研究,今年发布“1+2+N”真实世界具身智能联合研究计划 [21] 本体制造战略 - 2025年已有小批量非人形机器人业务,如轮式巡检机器人;今年开始更大规模做轮式双臂机器人 [23] - 公司涉及模型、系统级平台和具身本体,形成闭环,但不会把核心零部件、整机、模型全部自己做 [23] - 战略重点围绕真实场景和任务,建立能够持续优化的具身智能系统;模型能力和系统级大脑是最核心能力 [23] - 本体定义为“任务型本体”,要求符合实际岗位需求,把模型和系统能力转化成可靠、经济的物理行动 [23] - 设计本体时倾向与产业链优秀企业合作,关键模块如通信底座和能源底座自主或联合研发,关节模组、谐波减速器等成熟部件与产业链企业合作 [24] - 先根据场景和岗位抽象出“任务簇”,再从任务簇中提炼基本能力,用这些能力定义本体参数 [25] 数据壁垒与竞争壁垒 - 行业里大量数采公司、数据公司强调数据优势,但需要区分“拥有数据”和“拥有持续产生高价值数据的能力” [29] - 高价值数据来自真实任务,如自动驾驶中大量车辆在真实道路上的持续运行,系统错误判断后驾驶员纠正产生反馈数据 [29] - 仿真和实验室数据有价值,但机器人需要真实道路上的验证和反馈,预先设计的标准动作很难覆盖真实运营中的突发情况 [30] - 云蝶关注机器人在真实环境里执行任务为什么成功、为什么失败,人工如何接管,人机如何协同,系统如何恢复 [31] - 竞争壁垒包括:理解行业的实际经验和业务规则;跑通标准任务后推广到大量相似单元;把真实场景变成持续产生系统能力提升所需数据的底座 [32] - 壁垒在于能否持续以更低成本、更高质量产生真实业务数据,并把数据转化成技术和产品优势 [32] 团队模式与融资用途 - 团队采用“双峰或多峰模式”:一端是行业老兵,积累大量B端场景资源,理解行业经验,能定义需求、定义问题并保证交付 [34] - 另一端是技术团队,背景复合,涉及空间感知和预测、VLA(视觉—语言—动作)模型、异构多智能体协作等多个技术栈 [34] - 本轮融资资金主要投向三个方面:把机器人投入更多场景积累更多数据;模型训练,包括算力投入;加强技术研发团队建设 [35] - 及格线是把现有系统级能力在某些场景、特定任务流中成功部署,让机器人在真实业务流程中持续作业、持续自我诊断、持续进化 [35] - 满分线是把这套模式复制到大量标准化作业单元中,如在成百上千家酒店中持续作业,承担复杂任务、复杂空间认知与感知、动作规划的工作 [36] - 达到满分线状态将持续产生大量数据,跑通规模化、持续运转的数据飞轮 [36]