Tesla is prepping a Cybercab onslaught
TechCrunch· 2026-10-22 23:44
核心观点 - 特斯拉计划将金色Cybercab推向奥斯汀以外的新市场,首席财务官Vaibhav Taneja表示公司目标是“拥有地球上任何形式的运输”,从点对点载人起步,逐步扩展至各类地面运输 [1] - Cybercab扩张将于下月在达拉斯启动,年底前扩展至其他城市,并计划年底前向车队运营商销售Cybercab [3] - 特斯拉声称Cybercab造价更低、更易制造,有望在价格上低于Waymo等竞争对手,但需在奥斯汀以外实现真正规模化才能证明这一点 [4] Cybercab扩张计划 - 特斯拉已在达拉斯、休斯顿以及佛罗里达州迈阿密、奥兰多、坦帕等城市以小规模车队运营Model Y的robotaxi版本 [3] - 公司计划年底前开始向车队运营商销售Cybercab [3] - 制造团队认为Cybercab是最容易规模化生产的产品之一,规模化制造不会构成太大挑战 [7] - 特斯拉需确保获得“所有监管批准”,以便“以最快生产速度部署Cybercab” [8] 竞争格局 - Waymo目前是美国robotaxi市场领导者,在十几个以上城市部署了超过4000辆robotaxi [4] - 特斯拉主张Cybercab造价更低、更易建造,应能使其在价格上低于Waymo及其他robotaxi运营商 [4] 自动驾驶技术进展 - 特斯拉表示,近几周其自动驾驶汽车行驶里程大幅增加,为扩张做好准备 [5] - 负责自动驾驶的副总裁Ashok Elluswamy表示,瓶颈“并非纯粹是监管问题”,而是“技术驱动” [11] - robotaxi服务时间已从早6点至晚9点扩展至晚10点至11点,并将很快扩展至凌晨2点,服务可用性的扩展由AI软件能力驱动 [11] - 特斯拉服务目前仍不在高速公路及某些条件下运营,计划年底前应对更多挑战性驾驶场景后再进一步扩展 [11] - 运营原则是确保“零安全事故”,即使存在最轻微风险也不承担 [12] 财务与信息披露 - 特斯拉未在财报电话会上披露robotaxi业务的具体收入 [5] - CEO Elon Musk表示,新网约车业务在2027年第二季度前不会在公司整体财务数据中明显体现,“可能在明年第三或第四季度成为大业务” [5] - 特斯拉将股东信中“累计付费robotaxi里程”图表改为“累计无人监督robotaxi里程”,后者为更简单的指标,不区分是否有付费乘客 [6] - 第二季度信中图表细读显示,累计付费robotaxi里程较第一季度下降36% [6] - 被问及付费robotaxi里程时,Taneja仅表示“利用率在改善”,未提供具体数据 [7] 监管障碍 - 9月特斯拉在奥斯汀正式推出Cybercab数小时后,美国国家公路交通安全管理局(NHTSA)即展开调查,审查该车辆是否符合现行联邦机动车安全标准 [9] - 所有汽车制造商自行认证车辆符合标准,特斯拉声称Cybercab合规,但该车缺少现行标准要求的刹车踏板和侧后视镜等配置 [10] - NHTSA已提议取消部分上述要求,但该规则变更可能仍需至少数月时间 [10]


CSX: The 6% Rally Is Deserved (Earnings Review)
Seeking Alpha· 2026-10-22 23:43
文章核心观点 - 文章围绕CSX公司第三季度财报展开分析,指出今年制造业复苏对一级铁路公司形成利好支撑 [2] - 分析视角侧重于具有持续盈利能力特征的企业,包括强劲的利润率、稳定且扩张的自由现金流以及高投资资本回报率 [2] 行业背景 - 今年制造业出现反弹,这一趋势对一级铁路公司形成了明显助力 [2] 公司分析 - 文章聚焦CSX Corporation(CSX)第三季度财报进行审视与回顾 [2] - 公司此前于今年一月曾对该股票进行过讨论 [2]

Tractor Supply taps former Home Depot exec as chief digital, technology officer
Retail Dive· 2026-10-22 23:43
核心观点 - Tractor Supply Company任命Fahim Siddiqui为执行副总裁兼首席技术与数字官,于周一开始任职,向总裁兼CEO Hal Lawton汇报 [4] - Siddiqui将负责公司的企业技术和数字组织,包括数字基础设施、业务应用、数字商务和网络安全,并致力于改善客户体验、推动公司长期增长目标 [4] - Siddiqui拥有超过30年的商业和技术经验,此前于2022年4月至2025年5月担任The Home Depot执行副总裁兼首席信息官 [2][4] - 在The Home Depot期间,Siddiqui于2018年12月以信息技术高级副总裁身份加入,后获晋升 [4] - 在管理The Home Depot企业技术、网络安全及其他数字职能之前,Siddiqui曾在Staples、Vidyo和Intralinks等公司担任高级职务 [2] 高管表态 - Lawton表示技术在公司服务客户和支持团队成员方面发挥重要作用,Siddiqui带来了技术专长、零售知识和业务领导力的强有力组合,期待其为公司持续提供Legendary Service做出贡献 [3] 数字化战略与AI应用 - Tractor Supply正在重新设计其数字战略 [2] - 公司利用AI提升最后一英里配送效率,并计划利用AI估算未来配送时间 [3]


Planet Labs vs. BlackSky: Which Space Stock Is the Better Pick?
ZACKS· 2026-10-22 23:41
文章核心观点 - 卫星影像、地理空间情报与AI驱动分析的需求持续增长,为相关企业带来重大机遇,Planet Labs与BlackSky均在此背景下扩张卫星能力以承接客户需求 [1] - 两家公司均受益于卫星影像与AI分析需求上升,但Planet Labs凭借财务灵活性、更广泛的客户应用与可观在手订单,在太空经济投资标的中更具优势 [9][32] Planet Labs业务定位与增长动力 - 公司通过其地球观测卫星群向政府与商业客户提供卫星影像、地理空间数据与分析服务,具备每日全球监测与十年影像档案的差异化优势 [2][3] - 2027财年第二季度营收同比增长58%至1.16亿美元,其中国防与情报收入(含卫星服务收入)同比增长超90%,商业与民用政府收入分别增长超15%和5% [3] - Pelican卫星移交瑞典武装部队支撑了营收增长 [3] - 8月获德国内政部卫星服务招标,德国成为首个采购其专属星座服务的民用政府,该招标含选择权,五年最高价值2500万欧元 [4] - 公司还获得美国国家地理空间情报局800万美元全球监测服务合同,并入选欧洲航天局开发斯洛文尼亚太空韧性节点 [4] - 管理层表示已识别超40亿美元卫星服务机会,其中超25%为近期机会;第二财季末在手订单约8.15亿美元,同比增长约11%,约50%适用于未来12个月、70%适用于未来24个月 [5] - 公司估计仅执行现有在手订单即可在未来四个季度产生超4亿美元收入,不含新业务与续约,并对维持未来数年高增长率抱有信心 [5] Planet Labs产能与卫星路线图 - 柏林制造工厂已启用,预计生产Pelican卫星并最终达到每年最多60颗的产能;Pelican-12卫星已入轨 [6] - 此前公司宣布发射20颗卫星,包括谷歌Project Suncatcher原型、Tanager-2及18颗SuperDoves,其中Suncatcher卫星将首次在太空测试谷歌张量处理单元 [7] - 公司正加速推进下一代监测卫星Owl,预计将监测能力从3米级提升至1米级分辨率,同时提供约10倍数据量与约10倍速度 [8] - 财务实力构成另一竞争优势,2027财年第二季度末现金、现金等价物及短期投资约8.65亿美元,同比增长超200%,增长源于正自由现金流与过去一年的资本交易所得 [8][10] Planet Labs面临的挑战 - 受卫星交付时点影响,季度业绩将保持不均衡;瑞典卫星移交使收入从第三财季提前至第二财季,第三财季指引1.01亿至1.05亿美元意味着营收环比下降,同时预计调整后EBITDA亏损100万至600万美元 [11] - 增长需要大量投入,第二财季资本支出约2900万美元,2027财年资本支出预计1亿至1.15亿美元,未来季度资本支出将增加,投向旧金山与柏林制造扩张、供应链韧性及下一代卫星群 [12] - 地球观测领域竞争加剧,执行失误空间收窄,新卫星与AI产品必须实现商业化落地而非仅完成开发里程碑 [13] BlackSky业务定位与增长动力 - 公司受益于实时地理空间情报需求上升及Gen-3卫星星座扩张,其垂直整合平台结合高分辨率Gen-3影像、低延迟传输与Spectra平台实时AI洞察,服务关键国家安全需求 [14] - 2026年第二季度营收同比增长50%至3330万美元,受天基情报与AI服务业务支撑 [15] - 8月财报电话会指出有超20颗Gen-3卫星在推进中,预计年底前8颗Gen-3入轨,首颗主权Gen-3卫星预计2026年按时交付;9月宣布第五颗Gen-3卫星升空后不到20小时即完成首光影像采集与处理 [16] - 公司预计在手订单强劲及多年期订阅合同可见性改善将驱动快速增长,最近报告季度天基情报与AI服务收入达2450万美元,环比增长50% [17] - 订阅业务盈利能力改善,第二季度调整后EBITDA达470万美元,利润率14.2%;影像与AI订阅业务年化收入运行率约1亿美元,形成更强的经常性收入基础 [18] - 国际合同组合持续强化,国际订阅收入同比增长150%;年初至今获得最高2亿美元订单,天基情报订阅的多年期国际合同占已获资金在手订单的80%以上 [19] - 10月与新国际情报客户签订六位数Gen-3按需试点影像服务协议,并通过七位数年度合同扩展与HEO的非地球成像服务合作并纳入Gen-3能力;9月宣布其Gen-3卫星将纳入由Marlan Space、Loft Orbital、Mistral AI及阿联酋和法国机构参与、投资10亿美元的50颗卫星星座 [20] - 2026年第二季度末现金、现金等价物、受限现金及短期投资为2.441亿美元,在完成1.5亿美元ATM融资后总流动性超3.25亿美元 [21] BlackSky面临的挑战 - 营收基数较小且对国防与情报支出敞口较大,增加了对政府采办周期的敏感性;资本支出上升构成另一担忧,2026年资本支出预计5000万至6000万美元 [22] - 公司重申2026年营收指引1.3亿至1.5亿美元、调整后EBITDA指引1200万至2400万美元,但持续增长取决于更多Gen-3部署、合同执行及新技术的成功商业化 [23] 股价表现与估值 - 年初至今PL与BKSY分别下跌30.4%和7.4% [26] - PL远期市销率为9.25倍,高于BKSY的3.61倍 [27][9] 市场预期对比 - 过去60天分析师将PL当前财年盈利预期上调28.6% [28] - PL各期预期修正趋势显示部分季度上调幅度达28.57%与66.67% [30] - 同期BKSY盈利预期保持不变 [31]

20VC x SaaStr: $20M ARR and Unfundable, Anthropic’s $16.8B Quarter, and Modal at $15.75B
SaaStrAI· 2026-10-22 23:39
文章核心观点 - 资本正以前所未有的速度向极少数公司集中,处于热门赛道之外的优质企业即使拥有顶级业绩也难以获得融资会议机会,而大型基金因规模约束必须追逐十亿美元级别的头寸才能产生有意义回报 [1][6] - 年化经常性收入2000万美元、增长600-700%且盈利的公司无法获得风险投资关注,风险投资机构对垂直软件领域存在AI将颠覆整个类别的隐性恐惧 [2][4] - 50亿美元规模基金每18个月募集一次,20亿美元退出结果无法满足基金回报要求,除非持有51%股权否则难以建立十亿美元头寸,投资委员会备忘录中十亿美元收益仅是B类情形,A类情形为250亿美元以上 [6] - 历史数据显示美国科技行业每十年产生10-20家十角兽企业,而当前市场表现仿佛今年将出现90家,两者必有一错 [7] - 种子轮投资比成长轮更难,种子轮入场估值达5000万至1亿美元,多阶段基金主导这些轮次并挤压分配额度,最终仅能获得30-50万美元股份,即使公司成长至180亿美元也无法显著影响基金回报 [8] - 过去三年SpaceX、Anthropic和OpenAI合计价值从约4000亿美元增至约5万亿美元,即后期阶段创造了超过4万亿美元价值 [9] CoreWeave与AI债务风险 - CoreWeave于10月14日单日下跌15.5%至65.78美元,为2月以来最大单日跌幅,部分债券交易收益率超过15%,信用违约互换利差突破1000个基点,至10月16日当周累计跌幅达25% [10] - 新型云厂商始终是AI交易中风险最高的部分,以高增长为目标但依赖重资本支出和大量债务,增长过慢则客户流失,增长过快则任何需求放缓都会导致崩溃,缺乏软件公司那样收缩开支覆盖成本的能力 [11] - 即使需求未出现明显裂痕,25%的周跌幅也不构成代际买入机会,在200亿美元资本支出计划下需求必须每年大幅增长 [12] - CoreWeave和Oracle相比Nvidia属于B级资产,CoreWeave的存在是因为Nvidia目前需要其存在,Oracle因企业软件销售不足而出租过剩产能,B级资产对冲击应更为敏感 [13] Anthropic业绩与IPO估值 - Anthropic向潜在投资者披露第三季度收入达168亿美元,较第二季度116亿美元增长45%,是第一季度47亿美元的三倍以上,调整后毛利率据报道为85% [14] - 部分与会者讨论约1.5万亿美元估值,低于投资者此前对11月IPO约2万亿美元的预期 [14] - 若每季度线性增加50亿美元,进入IPO年度时季度运行率将达200亿美元以上,年化收入约1000至1100亿美元,对应全球最受瞩目公司12至13倍前瞻收入 [15] - 开发者缺乏忠诚度,Anthropic、OpenAI、开放权重模型和新进入者之间的市场份额波动巨大,年度经常性收入中的"经常"成分有限,一年后Anthropic收入份额下降10%而业务绝对值仍然强劲并非不可能 [16] - 若份额持续转移,下一个问题是价格竞争,只要终端需求持续增长则各方共赢,若需求放缓则定价将成为武器 [17] Replit默认模型切换与推理成本 - Replit将默认模型从Anthropic的Opus和Fable切换至OpenAI,覆盖报道将其解读为Replit抛弃合作伙伴,但实际原因是OpenAI模型在产出质量大致相同时便宜30-40%,Replit拥有自己的路由器,默认设置可能下周再次翻转 [18] - Replit、Lovable、Base44和v0各自运行约10亿美元收入,客户在各层级都极度价格敏感,有充分动力优化质量-价格路由,这些平台均未将用户迁移至Kimi,若Kimi如宣称般优秀则会全部路由至该模型 [19] - 拥有10亿美元收入的公司有时间和动力去发现为不需要顶级智能的工作支付顶级价格所留下的价值 [20] Claude Code Review与Build-to-Prod类别 - Anthropic推出Claude Code Review,对竞争对手构成威胁,但独立开发者具有真正优势,即一个大型语言模型检查另一个大型语言模型的工作,代码审查目前可以说比代码生成更重要,大型语言模型可完成95%的工作,工程师在烧烤聚会上用手机构建功能后需花费三天测试和修复 [22] - Build-to-prod是当前软件领域最重要的类别,所有人每天在Claude Code或Cursor中构建10-14小时,使代码达到生产就绪所需时间仍比构建时间高一个数量级,生成框架已足够成熟,最佳下一代build-to-prod团队值得下10个赌注 [23] - 编程是大型语言模型价值的母脉,整个软件开发生命周期在代理世界中发生变化,包括代码审查、记忆、测试和沙箱,增长最快的AI应用都最接近基础模型,这是伊卡洛斯交易,每六个月经历一次恐怖时刻是最高增长率的代价 [24] Modal融资与推理市场 - Modal完成由Accel领投的7.5亿美元D轮融资,投后估值157.5亿美元,年化运行率突破10亿美元,5月C轮为3.55亿美元、估值46.5亿美元,不到五个月估值增长两倍以上 [25] - Modal去年年中至年末运行率不足1亿美元,加速令人震惊,四到五家关键推理提供商合计运行率约50至60亿美元,而OpenAI和Anthropic合计超过1000亿美元,开放权重推理占金额不足5% [26] - 风险在于新型云厂商最终会质疑为何承担所有资本支出和债务而推理层获利,但当前增长掩盖诸多问题且利润率可能正在攀升 [27] - Modal相比CoreWeave更受青睐,因其增加价值而非仅提供外包GPU机架,推理市场规模是12个月前就希望知道的信息 [27] 私有市场倍数与国防科技 - Town由前Plaid首席技术官Jean-Denis Greze创立,完成1.08亿美元B轮融资,估值10亿美元,由Forerunner和Menlo联合领投,10亿美元是新的1亿美元 [28] - Anduril以每股94.80美元进行员工招标,隐含估值约900亿美元,五个月前61亿美元估值完成50亿美元融资,过去一年收入22亿美元,对应约40倍收入 [29] - 成熟20亿美元国防承包商最高价值80亿美元,若连续多年翻倍且与五角大楼有五年以上合作关系,或可证明2-4-8-20的倍数路径,但高度依赖未来预期 [30] - 营销是公开市场最差类别,HubSpot和Klaviyo并未消亡且交易倍数低于3倍,当增长放缓至60-70%时,AI版本的低倍数类别公司交易表现将类似Cloudflare还是Braze存在疑问 [29] Berkshire增持Bending Spoons - Berkshire以每股33美元购买1000万股Bending Spoons新股,追加3.3亿美元投资,此前7月纳斯达克上市时投资6亿美元获得4%股份,公告后股价上涨41%至53.46美元 [31] - Bending Spoons是Berkshire版本的软件公司,属于控股公司而非翻转交易,类似See's Candy或Coke,资产质量正在改善,Vimeo、Evernote和Eventbrite是通过提价使其运转的劣质资产,Miro和Airtable质量更好,Berkshire押注Bending Spoons能使这些资产持续十年以上 [32] - 1960年代的See's Candy与今天相似,但2080年的Evernote不会如此,概念上类似Berkshire但可能应用于不适合该理念的行业 [33] 37signals利润与自力更生模式 - 37signals披露基于10%利润分享支付,2020年以来利润约3.7亿美元 [34] - 风险投资机构不关心这类软件公司,自行持有并提取3.7亿美元即可,并非所有公司都必须追求250亿美元或破产 [34] - Zapier仅一轮风险融资,收入约3亿美元,是一代一遇的公司但可能不会IPO,若三位创始人未融资并分配3亿美元中的2亿美元,在AI时代"一次融资即完成"是陷阱,有风险投资在资本表上时分配利润困难,"零融资即完成"更好 [34] - 若投资者持有30%并以6倍现金流买断,将占用整整两年现金,可行但举债有风险,Buffer和Expensify以平庸的投资者结果完成了这一操作 [35] General Atlantic IPO与LP资金循环 - General Atlantic即将上市,哈佛捐赠基金回报率27.1%至680亿美元,受风险投资推动,包括价值约22亿美元的SpaceX股份 [36] - 风险投资公司上市需要约8至10亿美元费用收入才能产生影响,因为公开投资者认可费用而几乎不认可业绩提成,只有最大机构才会上市,且上市后难以避免成为更规避风险的企业机构 [36] - 未持有Anthropic、OpenAI或SpaceX敞口的有限合伙人在当前时点面临严重错失恐惧,资金正从SpaceX回流,Anthropic即将到来,OpenAI可能在2026年上半年,这些现金将循环进入风险投资,市场即将变得更热,但27%的回报率并非2021年水平 [37] Tesla Roadster与Elon溢价 - Tesla展示新款Roadster推进器视频,Elon持续推进为每个美国儿童账户配置SpaceX股份的计划 [38] - 新款Roadster是Tesla与SpaceX在未来六个月内合并前的绝唱,Elon基本表示中国将主导电动汽车,这是人类驾驶的最后一款汽车,直接向个人分配财富优于通过基金会分配 [39] - Elon的卓越之处在于Elon溢价,此类噱头以零成本证明极高估值合理性并再购买12个月势头 [39] - 儿童账户是超高净值人群大规模进行有意义赠予的有趣方式,合计约100亿美元是真实资金,且因与股份挂钩具有真实营销效果 [40]

Why Hexcel Stock Crashed After Earnings
The Motley Fool· 2026-10-22 23:38
Hexcel Corp (HXL -11.65%) stock tumbled 11.8% through 10:20 a.m. ET Thursday after reporting earnings last night.Heading into the company's Q3 report, analysts predicted the company, which manufactures carbon fiber composite materials and even entire airplane parts, would earn $0.49 per share on $501.8 million in sales. Hexcel beat the earnings forecast by a penny, earning $0.50 per share, but its sales came up short at $496.4 million.Image source: Getty Images.Hexcel Q3 earningsSales "missed estimates," bu ...

Should You Buy Coinbase Stock Under $170?
247Wallst· 2026-10-22 23:38
文章核心观点 - Coinbase股价在170美元附近交易,公司认为该价格处于合理估值区间,需等待Q3财报显示交易收入企稳后才能判断是否值得买入 [1][12] - 尽管Coinbase连续三个季度盈利不及预期且年内下跌24.9%,但分析师平均目标价212美元仍隐含约25%上行空间 [2][9][16] - 收入结构正在改善,订阅与服务收入已超过零售交易收入,但交易收入尚未触底,且交易所奖励的法律保护存在不确定性 [8][12] 收入结构与稳定币业务 - 2026年Q2订阅与服务收入达5.55亿美元,占总净收入的48%,其中稳定币相关收入为2.92亿美元 [2] - 消费者交易收入为4.52亿美元,订阅收入超过零售交易收入约1亿美元 [3] - 稳定币收入与USDC余额挂钩,相比交易量更具稳定性 [3] - Coinbase产品中持有的USDC平均余额达到创纪录的200亿美元,Coinbase的加密交易市场份额达到历史新高的10.3% [5][16] - OCC最终确定的GENIUS法案稳定币规则禁止发行人向持有者支付利息,Circle将储备收入与Coinbase共享,后者可向用户提供USDC奖励,且最终规则似乎省略了此前提出的交易所奖励禁令 [4] - 新规则并未为交易所奖励提供有保障的法律保护,使该收入流存在脆弱性 [8] 财务表现与股价走势 - Coinbase在2025年Q4、2026年Q1和2026年Q2连续三个季度盈利不及预期 [6] - Q2收入降至12.2亿美元,同比下降18.5%,GAAP每股亏损扩大至1.36美元 [6] - 平台资产在一个季度内从2940亿美元下降约16%至2460亿美元 [6] - 2026年10月22日盘前下跌4.1%,股价约170美元;10月21日因OCC最终确定GENIUS法案稳定币规则相关消息上涨5%,但开盘前回吐大部分涨幅 [1] - 年内下跌24.9%,而标普500上涨12.2%;过去一个月下跌15.5%,同期指数仅下跌1.1% [10] - 股价较52周高点373美元低约54%,较52周低点139美元高约22%;市销率为7.5倍 [10][16] - 股价表现落后于比特币,比特币2026年下跌3.8%但过去90天上涨31.4% [7] - 分析师预计2026年全年每股亏损1.78美元,当前远期市盈率为54倍 [8] - 巴克莱将Coinbase目标价从140美元下调至107美元,维持减持评级 [17] 分析师预期与Q3展望 - 37位覆盖Coinbase的分析师中,23位给予买入或强烈买入评级,12位持有,2位卖出或强烈卖出 [9] - 平均分析师目标价为212美元,较当前价格隐含约24.9%的上行空间 [9] - Coinbase将于10月29日盘后发布Q3业绩,分析师预计每股亏损0.22美元,总收入约12亿美元 [11] - 管理层指引订阅与服务收入为5亿至5.8亿美元,中值5.4亿美元略低于Q2的5.55亿美元 [11] - 分析师已预测Q4每股收益约0.10美元 [12] - 若订阅收入达到指引高端且比特币近期上涨和强劲ETF流入带动交易量增加,公司展望可能转趋积极 [12] - 若订阅收入低于5亿美元或交易所在2027年1月18日新规生效前减少USDC奖励,公司持谨慎立场 [13] - Coinbase的贝塔系数为3.4,股价波动远大于市场;强劲财报可能推动股价大涨,但盈利不及预期可能使股价下跌约18%,接近139美元低点 [13][16]

Forget Rivian's Revenue and EPS: This Is the Q3 Number Investors Need to Watch.
The Motley Fool· 2026-10-22 23:37
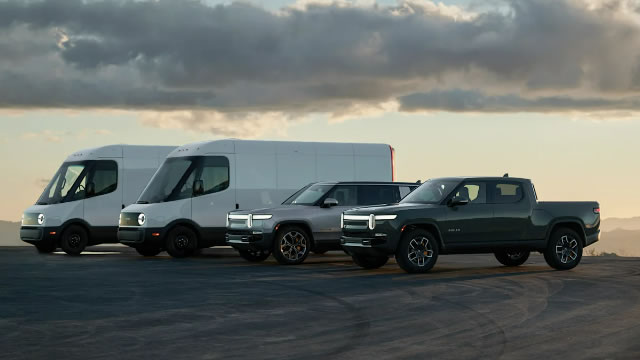
文章核心观点 - Rivian最重要的财务里程碑并非再次实现合并口径毛利润转正,而是随着备受期待的R2车型产量爬坡,释放其汽车业务巨大的毛利润潜力 [1] - 即将发布的第三季度财报值得关注,投资者将借此观察Rivian改善的车辆经济性能否抵消监管积分收入下滑,并开始推动公司最大的毛利润增长来源 [2] - 软件与服务业务提供了宝贵的高毛利毛利润来源,但随着R2产量扩大,汽车业务最终可能带来更大的上行空间 [16] - 更高的产量本身并不能保证利润率改善,尤其是在监管积分收入下降且公司承担新车型上市成本的情况下 [16] - 第三季度业绩的重要性在于,投资者不应只关注汽车毛利润是改善还是恶化,理解其变化原因才能更清晰判断Rivian是否接近汽车业务的可持续盈利能力 [17] 毛利润结构与业务分部表现 - 合并毛利润由汽车业务和软件与服务两个分部构成,两者并非同等质量 [5] - 第二季度软件与服务业务毛利润率达42%,表现强劲,而汽车业务仍处于亏损状态 [5] - 软件与服务业务更快实现正毛利润,并整体支撑了合并毛利润 [5] - 过去一年Rivian汽车毛利润改善了2.99亿美元,约为软件与服务毛利润改善幅度8600万美元的3.5倍 [6] - 尽管汽车行业按毛利润口径仍不盈利,但车辆经济性改善的潜在影响巨大,汽车毛利润短期内可能比软件业务有更大的上行空间 [7] R2产量爬坡与产能安排 - 投资者将在未来几个季度获得R2产量爬坡对汽车毛利润影响的早期数据 [8] - R2上市初期面临高额前期成本和初始产量较低等因素 [8] - 一旦Rivian跨过盈亏平衡阈值、经营杠杆发挥作用,固定成本被更大的车辆规模摊薄,公司才能真正为汽车毛利润的激增做好准备 [8] - Rivian在第三季度末左右为R2生产增加了第二班次,因此第三季度汽车毛利率几乎不会体现该班次的影响,收益更多来自有机效率与成本改善,为年底汽车毛利润更大跃升奠定基础 [10] - 第四季度也不会完全体现Rivian的潜力,公司计划明年增加第三班次,并推出价格更低、销量需求更高的R2配置,从而进一步推高产量与汽车毛利润 [11] - Rivian以最高价配置率先推出R2,以帮助抵消高额前期成本和较低的初始产量 [11] 监管积分收入与汽车业务盈亏平衡 - 第二季度Rivian获得约1.08亿美元监管积分销售收入,公司提示下半年该项收入将大幅减少 [12] - Rivian需要降低成本并有机优化第一班次产能,以抵消积分销售损失,从而使汽车毛利润转正 [13] - 即便考虑Rivian季度产量从第二季度的12,613辆增至第三季度的19,751辆、增幅近57%,上述要求仍然很高 [13] - 更多产量并不总是保证车辆经济性改善,实际运营涉及更高的人工费用、供应商中断、潜在召回或意外低效与成本 [15] 关键数据点 - Rivian市值180.4亿美元 [10] - 当日股价区间12.13至12.42美元,52周区间12.13至22.69美元 [10] - 成交量780万股,平均成交量2310万股 [10] - 毛利率2.06% [10] - 股价报12.23美元,下跌0.24美元,跌幅1.89% [9]

Comcast's Q3 Earnings Beat Estimates, Revenues Decline Y/Y
ZACKS· 2026-10-22 23:36
文章核心观点 - 康卡斯特2026年第三季度调整后每股收益1.07美元,同比下降4%但超预期9.2% [2] - 合并营收同比下降6.1%至293亿美元,略低于预期0.2%,但按备考口径(反映Versant分拆及Sky德国业务出售)营收同比增长0.5% [3] - 无线业务势头与Peacock连续第二个盈利季度部分抵消了主题公园的周期性疲软 [4] - 自由现金流降至42.1亿美元,公司因计划中的业务分拆暂停股票回购 [12] 整体财务表现 - 调整后每股收益1.07美元,超过Zacks共识预期的0.98美元,超出幅度9.2% [2] - 合并营收293亿美元,同比下降6.1%,低于共识预期293.5亿美元0.2% [3] - 备考口径营收同比增长0.5% [3] - 调整后EBITDA同比下降5.8%至91.1亿美元,备考口径同比增长0.8% [14] - 成本和费用同比下降6.6%至239.8亿美元 [13] - 节目与制作成本同比下降13.2%至75.2亿美元 [13] - 营销推广费用同比下降3.5%至21.2亿美元 [13] - 其他运营及行政费用下降1.4%至106.5亿美元 [13] - 本季度包含与NBCUniversal拟议分拆相关的2200万美元交易成本 [5] 连接与平台业务 - 连接与平台营收(占总营收67.1%)同比下降2.7%至196.6亿美元,住宅连接与平台下滑抵消了商业服务连接的增长 [6] - 住宅连接与平台营收同比下降3.5%至170.2亿美元 [7] - 国内宽带营收下降4.7%至62.4亿美元 [7] - 国内无线服务营收增长14.7%至10.5亿美元,得益于促销免费线路转化为付费服务 [7] - 商业服务连接营收同比增长2.7%至26.5亿美元,受企业解决方案驱动 [7] - 住宅连接与平台客户关系总数增加3.3万至4780万,国际客户关系增长抵消了国内下降 [8] - 国内宽带住宅客户净流失14.4万 [8] - 国内无线线路净增36.8万,总无线线路增至1060万,约占国内住宅宽带客户的18%渗透率和覆盖区域可寻址无线线路的7% [8] - 国内视频客户净流失27.4万 [8] - 近45%的宽带客户使用千兆以上速度套餐 [8] - 连接与平台调整后EBITDA同比下降4.4%至75.9亿美元 [15] - 住宅连接与平台调整后EBITDA同比下降5.8%至61.1亿美元,反映市场推广策略投入 [15] - 商业服务连接调整后EBITDA同比增长1.7%至14.8亿美元,调整后EBITDA利润率为55.9% [15] 内容与体验业务 - 内容与体验营收(占总营收36%)同比增长6.5%至105.4亿美元,主要由媒体业务驱动 [9] - 媒体营收同比增长13%至53.6亿美元,其中包含FIFA世界杯带来的2.24亿美元增量营收,剔除世界杯后媒体营收增长8.3% [10] - Peacock营收从14亿美元增至18亿美元,调整后EBITDA为2.61亿美元,同比增加4.78亿美元 [10] - Peacock付费订阅用户同比增长17%至4800万 [10] - 影城营收同比下降1.1%至29.7亿美元,内容授权收入下降抵消了院线收入76.6%的增长 [11] - 院线收入增长来自《奥德赛》《小黄人与怪兽》及《Obsession》的结转收益 [11] - 主题公园营收同比下降4.4%至26亿美元,反映入园收入下降及促销活动增加的影响 [11] - 内容与体验调整后EBITDA同比增长29.3%至18亿美元 [16] - 媒体调整后EBITDA从去年同期的2.47亿美元增至7.69亿美元 [16] - 影城调整后EBITDA同比增长18.6%至4.02亿美元,受益于运营费用降低 [16] - 主题公园调整后EBITDA同比下降17.1%至7.8亿美元 [16] - Universal成为2026年首家全球票房突破50亿美元的制片厂,《奥德赛》成为Universal史上票房最高影片,全球票房迄今近18亿美元 [4] 战略举措与业务进展 - 公司推出Xfinity Shield平台,将Xfinity Wi-Fi转化为常时网络安全与家庭保护层 [5] - Universal Studios Hollywood开设《速度与激情:好莱坞漂移》游乐设施 [5] - NBCUniversal与Sky分拆为两家独立公司的计划仍按轨道推进 [5] 现金流与流动性 - 截至2026年9月30日,现金及现金等价物总计76亿美元,较2026年6月30日的76.6亿美元下降 [17] - 截至2026年9月30日,合并总债务为873.7亿美元,较2026年6月30日的903.8亿美元下降 [17] - 本季度自由现金流为42.1亿美元,低于去年同期的49.5亿美元 [17] - 本季度运营现金流为79亿美元,低于去年同期的86.9亿美元 [18] - 资本支出同比持平于31亿美元 [18] - 公司支付股息总计12亿美元 [18] - 公司自第三季度起暂停股票回购计划,预计暂停将持续至业务分拆为两家独立上市公司完成 [18]

These 2 dividend stocks are worth owning for a lifetime
Invezz· 2026-10-22 23:36
文章核心观点 - 宝洁与史赛克代表两种长期股息投资路径:宝洁依托家庭必需品重复购买需求产生充沛现金流,史赛克依托医疗技术持续需求实现盈利快于销售增长 [4] - 两家公司最新财报均强化了其作为长期收益型标的的吸引力,均具备在投资业务的同时持续派息并增长股息的能力 [5][8] - 宝洁的核心逻辑是“现金充裕的股息机器”,史赛克的核心逻辑是盈利基础扩张支撑更大股东回报 [1][11] 宝洁(PG) - 品牌组合包括Tide、Pampers、Crest,服务重复性需求,客户忠诚度可频繁转化为现金流 [6] - 10月22日财报显示Q1销售额增长4%至约233亿美元,有机销售同样增长4% [6] - 核心每股收益达到2美元,增长1% [6] - 运营现金流58亿美元,轻松覆盖当季26亿美元股息支付 [7] - 股息连续增长70年,季度派息1.0885美元,年化4.354美元每股 [9] - 管理层预计本财年派发股息超过100亿美元 [10] - 公司预计2027财年面临14亿美元税后大宗商品成本逆风,显示通胀对强势品牌的挤压 [9] - 投资逻辑核心在于穿越困难环境持续产生现金流的能力,买入价格仍是最终回报的重要决定因素 [10] 史赛克(SYK) - 业务涵盖植入物、手术设备和Mako机器人技术,对接改善行动能力与先进医疗护理的需求 [11] - 2026年第二季度营收增长9.4%至66亿美元 [11] - 有机销售增长9%,由单位销量提升驱动 [12] - 调整后每股收益增长17.9%至3.69美元 [12] - 调整后运营利润率扩大170个基点至27.4%,利润增长快于销售增长 [12] - 季度股息0.88美元每股,年化3.52美元每股 [12] - 相对管理层全年调整后每股收益指引14.95至15.10美元,派息率约为23.4%至23.5% [12] - 较低的派息率表明在派息与再投资之间具备平衡空间,可继续提高股息并资助增长 [12] - 下一财务更新日期为10月29日 [13] - 销量增长与盈利能力改善的组合使其成为耐心投资者的有吸引力候选 [13] 行业与市场表现 - 宝洁股价年内上涨,史赛克股价年内下跌 [8] - 医院预算、产品质量和收购执行是史赛克的相关风险因素 [13]