EHI: High Yield And Deep Discount Aren't Enough (NYSE:EHI)
Seeking Alpha· 2026-10-23 04:13
文章核心观点 - Western Asset Global High Income Fund(EHI)是一只封闭式基金,自上次分析报告以来其折价率有所扩大,这通常可能提供更具吸引力的入场考量 [2] - 该内容由CEF/ETF Income Laboratory团队提供,专注于封闭式基金和交易所交易基金的投资研究,目标为安全可靠的约8%收益率 [1][2] 产品与服务定位 - CEF/ETF Income Laboratory管理封闭式基金和交易所交易基金组合,目标收益率约为8%,旨在使收益投资简单易行 [1] - 该服务提供针对安全8%以上收益率的管理组合、可操作的收益与套利建议、封闭式基金和交易所交易基金的深度分析,以及超过一千名成员组成的社区 [2] - 服务面向主动型和被动型投资者,其绝大多数持仓为月度派息产品,有利于更快复利和平滑收入流 [2] 团队背景 - Nick Ackerman为前财务顾问,持有Series 7和Series 66执照,个人投资经验超过14年,与团队负责人Stanford Chemist以及Juan de la Hoz和Dividend Seeker共同为CEF/ETF Income Laboratory供稿 [2] - 团队通过提供专家级研究,帮助成员从封闭式基金和交易所交易基金的收益与套利策略中获益 [2]

South Plains Financial, Inc. Reports Third Quarter 2026 Financial Results
Globenewswire· 2026-10-23 04:12
文章核心观点 - 公司2026年第三季度实现接近创纪录的盈利,净利润为2080万美元,摊薄每股收益1.06美元,贷款年化增长加速至6.3%,反映出特许经营权的实力和有机增长动能 [3][5] - 公司CEO Curtis Griffith将于2026年底退休,Cory Newsom被任命为下一任CEO,领导层过渡经过多年规划,管理层对持续增长和为股东创造价值充满信心 [3] - 公司通过在德克萨斯高增长市场扩展贷款平台的投资,贷款管道健康,行业整合带来的 disruption 为招募经验丰富的银行家提供了机会 [3] 领导层过渡 - Curtis Griffith将在2026年底卸任CEO,但将继续担任董事长,参与指导公司长期战略 [3] - Cory Newsom现任总裁,被董事会任命为下一任CEO,其表示将依托团队打下的坚实基础继续发展 [3] 净利息收入与利差 - 2026年第三季度净利息收入为5150万美元,第二季度为5030万美元,2025年第三季度为4300万美元 [4] - 净利息 margin(税等价基础)第三季度为4.00%,第二季度为4.00%,2025年第三季度为4.05% [4] - 贷款平均收益率第三季度为6.75%,第二季度为6.81%,2025年第三季度为6.92% [4] - 存款平均成本第三季度为207个基点,较第二季度低1个基点,较2025年第三季度低3个基点 [4] - 利息收入第三季度为7640万美元,第二季度为7500万美元,2025年第三季度为6450万美元 [5] - 利息收入环比增加140万美元,主要由于平均生息资产增加5340万美元;同比增加1190万美元,主要由于2026年第二季度收购BOH Holdings约6.67亿美元生息资产以及有机增长 [6] - 利息支出第三季度为2490万美元,第二季度为2470万美元,2025年第三季度为2150万美元;同比增加340万美元,主要归因于BOH约6.11亿美元计息负债的收购及有机增长 [7] 非利息收入与支出 - 非利息收入第三季度为1380万美元,第二季度为1410万美元,2025年第三季度为1120万美元;环比下降主要由于银行卡服务及交换收入减少56.8万美元(第二季度收到激励);同比增长主要由于抵押银行业务收入增加230万美元,源于抵押服务权资产公允价值调整——2026年第三季度减记160万美元 vs 2025年第三季度减记92.5万美元 [8] - 非利息支出第三季度为3810万美元,第二季度为3990万美元,2025年第三季度为3300万美元;环比减少180万美元,主要由于人员费用减少110万美元(第二季度有71万美元收购相关费用,第三季度抵押佣金下降32.6万美元)以及其他非利息费用减少59.6万美元(第二季度有34.3万美元收购相关费用);同比增加510万美元,主要由于BOH收购带来的核心运营费用增加约250万美元及年度薪资调整 [9] 贷款组合与构成 - 截至2026年9月30日,持有投资贷款为38.3亿美元,2026年6月30日为37.7亿美元,2025年9月30日为30.5亿美元 [10] - 第三季度贷款环比增加5970万美元(年化6.3%),由有机增长驱动,已扣除一笔2500万美元的提前还款(该贷款由借款人存款账户全额担保)[10] - 贷款同比增加7.776亿美元,其中BOH收购相关增长6.319亿美元,其余为有机增长 [10] - 贷款构成:商业房地产13.64亿美元,商业-专业4.35亿美元,商业-一般8.35亿美元,1-4家庭住宅7.12亿美元,汽车贷款2.71亿美元,其他消费贷款6026万美元,建筑贷款1.54亿美元 [35][36] 存款与借款 - 截至2026年9月30日,存款总额为46.6亿美元,2026年6月30日为46.4亿美元,2025年9月30日为38.8亿美元 [11] - 第三季度存款环比增加2010万美元,同比增加7.795亿美元 [11] - 无息存款第三季度为11.8亿美元,第二季度为11.5亿美元,2025年第三季度为10.0亿美元;无息存款占总存款的25.3% [11] - 存款同比变化主要由于BOH收购获得的5.956亿美元存款以及存款组合的广泛有机增长 [11] - 存款构成:无息存款11.79亿美元,NOW及其他交易账户14.53亿美元,MMDA及其他储蓄14.62亿美元,定期存款5.66亿美元 [36] 资产质量 - 2026年第三季度信贷损失拨备为83万美元,第二季度为35万美元,2025年第三季度为50万美元;拨备增加主要由于第三季度净核销增加及贷款余额增长 [12][13] - 信贷损失准备金占持有投资贷款比率第三季度为1.38%,第二季度为1.41%,2025年第三季度为1.45% [13] - 不良资产占总资产比率第三季度为0.31%,第二季度为0.19%,2025年第三季度为0.26% [14] - 年化净核销率第三季度为0.13%,第二季度为0.06%,2025年第三季度为0.16% [14] - 不良贷款第三季度为1531万美元,第二季度为951万美元,2025年第三季度为971万美元;不良贷款占持有投资贷款比率第三季度为0.40%,第二季度为0.25%,2025年第三季度为0.32% [28] 资本状况 - 每股账面价值2026年9月30日降至33.04美元,2026年6月30日为33.43美元;变化主要由于其他综合收益(AOCI)减少2550万美元,部分被第三季度扣除股息后的1740万美元净利润抵消;AOCI下降归因于长期市场利率上升导致可供出售证券税后公允价值下降(扣除公允价值对冲)[15] - 有形普通股权益占有形资产比率(非GAAP)第三季度下降16个基点至10.32% [15] - 每股有形账面价值(非GAAP)2026年9月30日为29.23美元,2026年6月30日为29.60美元,2025年9月30日为28.14美元 [5] - 合并总风险资本比率、普通股一级风险资本比率和一级杠杆比率2026年9月30日分别为16.61%、14.20%和12.42% [5] - 总股东权益占总资产比率第三季度为11.51%,第二季度为11.68%,2025年第三季度为10.67% [28] 盈利能力指标 - 2026年第三季度净利润为2080万美元,第二季度为1900万美元,2025年第三季度为1630万美元 [5] - 摊薄每股收益第三季度为1.06美元,第二季度为0.96美元,2025年第三季度为0.96美元 [5] - 平均资产回报率第三季度为1.53%,第二季度为1.44%,2025年第三季度为1.47% [5] - 平均权益回报率第三季度为13.15%,第二季度为12.17%,2025年第三季度为13.89% [28] - 效率比率第三季度为58.12%,第二季度为61.59%,2025年第三季度为60.69% [28] - 税前拨备前收入第三季度为2720万美元,第二季度为2460万美元,2025年第三季度为2120万美元 [37] 资产负债表摘要 - 截至2026年9月30日,总资产为54.1亿美元,2025年12月31日为44.8亿美元 [28][33] - 现金及现金等价物为7.77亿美元,2025年12月31日为5.52亿美元 [27] - 投资证券为5.18亿美元,2025年12月31日为5.68亿美元 [28] - 商誉为6659万美元,2025年12月31日为1932万美元;无形资产为527万美元,2025年12月31日为113万美元 [33] - 总股东权益为6.23亿美元,2025年12月31日为4.94亿美元 [33] 九个月累计业绩 - 2026年前九个月净利润为5430万美元,2025年同期为4320万美元 [34] - 前九个月净利息收入为1.447亿美元,2025年同期为1.240亿美元 [34] - 前九个月非利息收入为3920万美元,2025年同期为3400万美元 [34] - 前九个月非利息支出为1.135亿美元,2025年同期为9960万美元 [34] - 前九个月信贷损失拨备为144万美元,2025年同期为342万美元 [34] - 前九个月净利息 margin(税等价基础)为4.01%,2025年同期为3.98% [31] 公司背景 - 公司是City Bank的银行控股公司,City Bank是一家总部位于德克萨斯州Lubbock的州特许银行,是西德克萨斯最大的独立银行之一,并在Dallas、El Paso、Greater Houston、Permian Basin、College Station以及新墨西哥州Ruidoso市场设有银行业务 [18] - 公司为中小企业及个人提供广泛的商业和消费金融服务,主要业务活动包括商业和零售银行、投资、信托和抵押服务 [18]

Sagimet Biosciences (NASDAQ: SGMT) Progresses Denifanstat in Key Phase 3 Acne Trial
Financial Modeling Prep· 2026-10-23 04:11
文章核心观点 - Sagimet Biosciences正推进denifanstat作为中重度痤疮口服治疗药物进入美国关键性III期临床试验,其中国授权合作伙伴Ascletis已报告积极的III期结果,为美国研究提供了有效性的积极信号 [2][5] - 美国试验能否复制中国的积极结果是被市场与医学界重点关注的核心问题,该试验已获得全额资金支持,且药物在长期痤疮治疗方面具有潜在优势 [3] - 美国约1000万中重度痤疮患者构成庞大潜在市场,若denifanstat获批将为公司带来显著增长潜力 [3][5] 临床试验进展 - 首位患者已在AURORA美国III期试验中接受给药,该关键性研究计划入组约800名患者,其中包括450名青少年,旨在支持美国监管审批申请 [2] - 公司授权合作伙伴Ascletis已在中国报告denifanstat积极的III期结果,为药物潜力提供了鼓舞人心的数据 [2] 市场与商业化潜力 - 据公司估算,约1000万美国人患有中重度痤疮,表明denifanstat若获批将面对巨大的潜在市场 [3] - 分析指出该药物在长期痤疮治疗方面具备潜在优势,且试验资金已完全到位 [3] 股票交易与市值数据 - 公司股票当前交易价格为9.77美元,当日下跌0.22美元,跌幅2.20% [4] - 当日盘中价格区间为9.67美元至10.19美元,52周价格区间为4.50美元至11.45美元 [4] - 公司市值约为3.183亿美元(318.30 million),基于其流通股计算,当日成交量为259,171股 [4] - H.C. Wainwright维持对该股票的买入评级,但近期更新将操作列为持有,更新发布时股价为9.72美元 [1]

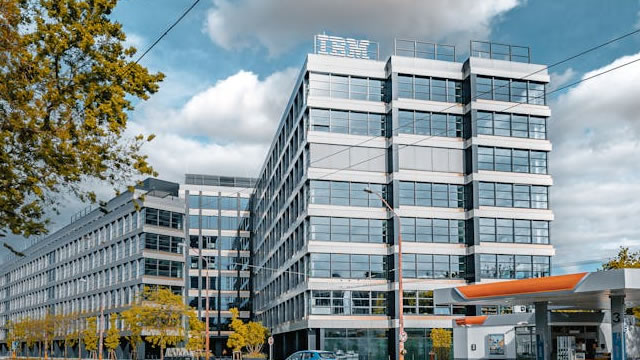
IBM: Great Margins, Mediocre Growth, Premium Price
Seeking Alpha· 2026-10-23 04:11
文章核心观点 - 文章围绕国际商业机器公司(IBM)展开,将其定位为一家历史悠久的大型科技公司 [1] - 文章提及IBM PCjr是作者1984年前后的第一台电脑,以此体现公司产品的长期影响力 [1] - 文章作者自述截至2026年8月在TipRanks全球投资专家和金融博主排名中位列前1.5% [1] - 文章作者表示其目标是帮助个人与专业投资者厘清投资机会与风险的复杂性,并帮助新投资者以纪律性、长期性思维建立评估机会的信心 [1] 公司与行业内容 - 国际商业机器公司(IBM)被描述为一家长期存在的大型科技公司 [1] - IBM PCjr被提及为1984年前后的个人电脑产品,反映公司在个人计算领域的历史参与 [1] - 文章作者披露其通过股票、期权或其他衍生品对IBM股份持有实益多头头寸 [2] - 文章作者声明本文为自行撰写并表达自身观点,除来自Seeking Alpha外未收取报酬,且与文中提及股票的任何公司无业务关系 [2]

Resideo Announces Expected Q1 Software Update to Honeywell Home Smart Thermostats for Compatibility with Apple HomeView
Prnewswire· 2026-10-23 04:11
文章核心观点 - Resideo计划于2027年第一季度发布软件更新,使其现有Honeywell Home ElitePRO、X7S和X8S智能温控器支持苹果HomeView新推出的自适应温度控制和清洁能源指导功能 [1] - 该更新使业主无需更换现有设备或额外专业安装即可使用新功能,体现公司通过持续软件创新提升产品价值、保护业主原始投资的战略 [4][10] - 公司产品开发战略依托与全球超过100,000名专业人士的关系,每年通过超过1500万次安装将舒适、安全和安防解决方案带入家庭 [10] 产品功能与特点 - ElitePRO、X7S和X8S智能温控器提供高达五英寸的大尺寸可定制触摸屏显示,并可流式传输兼容Ring和First Alert门铃的实时视频 [6] - 产品具备基于雷达的占用检测、支持多个房间传感器、可添加多个室内空气质量设备,以及Resideo的Redlink™无线技术,实现关键HVAC系统组件的通信和控制 [3][6] - 专业级安装特性包括一键配置、支持C-wire适配器和远程设备接口、Honeywell Home UWP壁挂板,以及跨多种HVAC应用的灵活性 [6][7] - 产品目前支持Apple Home、Google Home、Amazon Alexa、Home Assistant和Samsung SmartThings等智能家居生态系统,并通过Matter认证 [7] - 业主可通过Resideo Connect应用管理温控器,无需任何智能家居中枢;专业安装人员可使用Resideo Technician应用和Resideo One门户简化安装、配置和持续客户支持 [2][8] 行业认可与市场地位 - 该系列温控器近期获Popular Mechanics 2026年家居创新奖,并被ACHR News评为2026年度全明星住宅产品,反映公司对差异化解决方案的持续投资 [6] - Resideo是一家全球建筑技术公司,是住宅市场关键控制和传感解决方案的领先开发商和制造商,服务于暖通空调控制、燃烧、生命安全、安防和水等多个产品类别的专业安装商和集成商 [12] - 公司舒适与防护解决方案遍布全球超过1.5亿个住宅和商业空间,每年销售数千万台新设备 [12] - 公司品牌包括BRK、First Alert和Honeywell Home,Honeywell Home商标依据与Honeywell International Inc.的长期许可使用 [12][13] 管理层观点与战略 - 公司总裁兼首席执行官Tom Surran表示,业主应有权选择最适合其需求的产品和平台,公司的方法是将差异化硬件、先进传感和控制与开放连接相结合,提供随时间推移能力不断增强的解决方案 [10] - 通过将新的Apple Home功能引入已安装在家中的温控器,公司展示了持续软件创新如何提升产品价值,同时保护业主的原始投资 [10] - 公司的互联技术与专业关系共同帮助打造更能理解家中情况并智能响应的住宅,这种连接为改善舒适度和效率创造新机会,同时帮助安装和服务这些解决方案的专业人员在被发现问题变得更昂贵之前识别和解决问题 [11]
Deutsche Börse: Q3 Earnings Beat, But The Valuation Keeps Us Neutral
Seeking Alpha· 2026-10-23 04:10
文章核心观点 - 公司上次在第二季度业绩发布后对德意志交易所进行分析,尽管经营表现有所改善,仍维持中性评级 [1] - 当时公司关注的重点是估值而非业务基本面,管理层随后上调了相关预期 [1] 分析师持仓与立场披露 - 分析师本人及团队在文章提及的公司中不持有股票、期权或类似衍生品头寸,且未来72小时内无建立此类头寸的计划 [2] - 文章由分析师本人撰写,表达其个人观点,除来自Seeking Alpha的报酬外未收取其他补偿 [2] - 分析师与文章提及股票的任何公司无业务关系 [2]
Chemung Financial Corporation Reports Third Quarter 2026 Net Income of $12.7 million, or $2.63 per share
Globenewswire· 2026-10-23 04:10
文章核心观点 - Chemung Financial Corporation 2026年第三季度净利润为1270万美元,每股收益2.63美元,较第二季度的880万美元(每股1.82美元)和去年同期的780万美元(每股1.62美元)显著增长 [1] - 第三季度业绩反映了公司过去一年战略决策所建立的盈利能力,稳定的商业贷款增长和严格的融资成本管理持续支撑盈利 [2] - 公司于2026年10月完成向国民银行牌照的转换,并宣布将三个部门统一在Canal Bank & Trust单一品牌下运营 [3] 净利润与每股收益 - 2026年第三季度净利润1270万美元,每股收益2.63美元 [1] - 2026年第二季度净利润880万美元,每股收益1.82美元 [1] - 2025年第三季度净利润780万美元,每股收益1.62美元 [1] - 2026年前九个月净利润3070万美元,每股收益6.36美元,而2025年同期为740万美元,每股收益1.53美元 [63] - 2026年第三季度净利息收入2570万美元,较第二季度增加100万美元(增幅4.0%),较去年同期增加300万美元(增幅13.2%)[6][19] - 2026年第三季度税前利润1650万美元,较去年同期的1010万美元增长64.0% [63] 净利息收入与利差 - 第三季度净利息收入2570万美元,较第二季度2470万美元增长4.0%,主要由于贷款利息收入增加130万美元 [6] - 贷款利息收入增长主要由于总贷款平均余额增加3760万美元及总贷款平均收益率上升6个基点 [7] - 商业贷款平均余额增加4140万美元,主要集中在商业房地产贷款,受新发放活动和建筑贷款持续提取推动 [7] - 住宅抵押贷款平均余额增加150万美元,消费贷款平均余额下降520万美元,主要由于间接汽车贷款下降 [7] - 商业贷款平均收益率上升6个基点,消费贷款平均收益率上升8个基点,住宅抵押贷款收益率上升1个基点 [8] - 商业贷款收益率上升主要由于新发放贷款以高于组合平均利率的利率定价、利率重置影响以及20万美元提前还款罚金确认 [8][10] - 联邦基金利率上限在季末前上调25个基点,对按日重定价的商业信贷额度平均收益率产生积极影响 [10] - 存款利息支出增加主要由于总计息存款平均成本上升2个基点,其中储蓄和货币市场存款成本上升5个基点 [11] - 储蓄和货币市场存款成本上升主要由于部分大型商业关系利率调整,部分被市政保险现金清扫存款平均余额下降所抵消 [11] - 客户定期存款平均成本下降2个基点,主要由于此前高成本CD促销到期未续存 [11] - 总借款平均余额增加920万美元,借款平均成本下降15个基点,因高成本次级债占总借款比例下降 [12] - 完全应税等价净利息 margin 为3.74%,第二季度为3.67%,去年同期为3.45% [13][26] - 计息资产平均收益率上升7个基点至5.25%,计息负债平均成本上升3个基点至2.30% [13] - 总资金成本为1.67%,与第二季度持平,较去年同期的1.85%下降18个基点 [13][26] - 2026年前九个月净利息收入7390万美元,较2025年同期的6330万美元增长16.8% [63] 信贷损失准备 - 2026年第三季度信贷损失准备为贷方余额260万美元,第二季度为费用60万美元,减少320万美元 [14] - 减少主要由于商业和工业贷款参与权益的部分回收290万美元,与相关诉讼和解有关,当季净回收260万美元 [14] - 第二季度净核销为20万美元,去年同期净核销为10万美元 [14][27] - 2026年前九个月净回收年化率为0.14%,2025年同期净核销率为0.08% [35] - 第三季度年化净回收率为0.43%,第二季度净核销率为0.03%,去年同期为0.02% [35] - 消费贷款第三季度净核销率占平均消费贷款余额的0.35%,商业贷款和住宅抵押贷款均为净回收 [35] 非利息收入 - 第三季度非利息收入630万美元,第二季度650万美元,减少20万美元(降幅3.1%),主要由于股权投资收益公允价值变动减少30万美元 [15] - 其他非利息收入增加20万美元,主要由于借记卡网络协议下激励收入增加 [15] - 第三季度非利息收入较去年同期610万美元增长3.3%,主要由于其他非利息收入增加30万美元和财富管理集团费用收入增加20万美元 [28] - 财富管理集团费用收入增长主要由于管理资产市值较2025年9月30日增长4.4% [28] - 2026年前九个月非利息收入1910万美元,2025年同期为130万美元(含证券交易净损失1750万美元)[63] 非利息支出 - 第三季度非利息支出1810万美元,第二季度1930万美元,减少120万美元(降幅6.2%)[16] - 减少主要由于其他非利息支出减少40万美元、市场营销和广告减少30万美元、专业服务减少20万美元、贷款费用减少20万美元、养老金和其他员工福利减少20万美元,部分被工资和薪金增加20万美元所抵消 [16] - 其他非利息支出下降主要由于第二季度对一项遗留非市场化股权投资的30万美元减记 [16] - 市场营销和广告下降主要由于第二季度电视广告和商业银行推广活动导致成本较高 [16] - 专业服务下降主要由于第二季度为财富管理集团提供的税务服务和银行牌照转换相关的法律服务 [16] - 第三季度非利息支出较去年同期1760万美元增长2.8%,主要由于工资和薪金增加30万美元、专业服务增加10万美元,部分被养老金和其他员工福利减少20万美元所抵消 [29] - 工资和薪金增长主要由于年度绩效加薪和激励性薪酬增加,部分被递延薪酬计划费用下降所抵消 [29] - 2026年前九个月非利息支出5490万美元,较2025年同期的5230万美元增长4.8% [63] 所得税 - 第三季度所得税费用380万美元,第二季度250万美元,增加130万美元,主要由于税前利润增加,包括诉讼和解后信贷损失回收带来的80万美元税收影响 [18] - 第三季度有效税率为23.0%,第二季度为22.0%,去年同期为22.6% [18][31] - 2026年前九个月所得税费用890万美元,2025年同期为160万美元 [63] 资产质量 - 不良贷款总额1380万美元,占总贷款的0.57%,2025年12月31日为790万美元,占0.35% [32] - 增长主要由于2026年前九个月790万美元商业贷款被列入不良状态,包括一笔220万美元的商业和工业贷款及三笔非自用商业房地产贷款(两个关系合计530万美元)[32] - 部分被以下因素抵消:200万美元商业房地产贷款转移至其他房地产拥有(扣除30万美元相关核销)、两笔非应计商业房地产贷款偿还60万美元、其他不良商业贷款净减少110万美元 [32] - 不良零售贷款较2025年12月31日增加170万美元,主要由于新增一笔80万美元住宅抵押贷款和一笔50万美元房屋净值贷款 [32] - 不良资产总额1610万美元,占总资产的0.56%,2025年12月31日为820万美元,占0.30% [33] - 其他房地产拥有190万美元,全部于2026年第一季度获得,包括一个商业关系相关的四处置业(公允价值170万美元)[33] - 逾期贷款(含逾期不良贷款)总额1120万美元,占总贷款的0.47%,与2025年12月31日的1120万美元(占0.49%)基本持平 [34] - 信贷损失准备金2520万美元,2025年12月31日为2420万美元,增长主要由于2026年前九个月140万美元专项准备金分配,包括一笔非自用商业房地产贷款的120万美元 [36] - 信贷损失准备金占总贷款比例为1.05%,2025年12月31日为1.07%,下降2个基点 [36] - 信贷损失准备金占不良贷款比例为182.73%,2025年12月31日为306.13% [36] 资产负债表 - 总资产28.51亿美元,2025年12月31日为27.10亿美元,增加1.411亿美元(增幅5.2%)[37] - 增长主要由于贷款净额增加1.315亿美元、现金及现金等价物增加2170万美元、应计利息应收和其他资产增加1420万美元,部分被可供出售证券减少2720万美元所抵消 [37] - 贷款净额增长主要由于商业贷款增加1.516亿美元,部分被消费贷款减少2060万美元所抵消,住宅抵押贷款与上年末基本持平 [38] - 商业贷款增长主要由于非自用商业房地产贷款和建筑贷款增加,Canal Bank部门贡献9020万美元,Capital Bank部门贡献7080万美元 [39] - 消费贷款下降主要由于间接汽车贷款净流出,部分被房屋净值信贷额度增加所抵消(2026年第二季度启动的营销活动)[40] - 总负债25.78亿美元,2025年12月31日为24.56亿美元,增加1.223亿美元(增幅5.0%)[42] - 存款总额增长主要由于计息存款增加7470万美元和非计息存款增加3980万美元 [43] - 货币市场存款增加1.017亿美元,贡献计息存款增长的大部分,包括商业货币市场存款流入 [43] - 定期存款和储蓄存款分别减少2370万美元和1210万美元 [43] - 非计息存款占总存款的27.9%,2025年12月31日为27.5% [44] - 股东权益总额2.735亿美元,2025年12月31日为2.547亿美元,增加1880万美元(增幅7.4%),主要由于留存收益增加2570万美元(前九个月净利润3070万美元,部分被宣布的500万美元股息抵消)[45] - 总权益与总资产比率为9.59%,2025年12月31日为9.40%;有形权益与有形资产比率为8.90%,2025年12月31日为8.66% [46] - 每股账面价值56.51美元,每股有形账面价值52.00美元,2025年12月31日分别为52.97美元和48.43美元 [46] 财富管理集团与CFS集团 - 财富管理集团管理或行政资产总市值22.80亿美元(含公司自身1.328亿美元),2025年12月31日为23.38亿美元(含公司自身3.018亿美元),减少5800万美元(降幅2.5%)[48] - 下降主要由于2026年第三季度将此前由财富管理集团报告的市政存款抵押证券管理转移至其他部门 [49] - 剔除公司自身管理资产后,财富管理集团资产市值增加1.110亿美元(增幅5.5%),主要由于2026年前九个月金融市场改善 [50] - 财富管理集团前九个月费用收入950万美元,较2025年同期的880万美元增长8.0% [50] - CFS集团客户资产总额3.034亿美元(含1.155亿美元咨询管理资产),2025年12月31日为2.994亿美元(含1.041亿美元咨询管理资产)[51] - CFS集团前九个月费用和佣金收入130万美元,较2025年同期的80万美元增长62.5%,主要由于经纪交易商协议合同变更后额外收入确认、金融市场改善和客户有机增长 [51] 流动性 - 现金及现金等价物余额7180万美元 [53] - 可供出售证券投资组合2.534亿美元,其中6010万美元未质押作为抵押品 [53] - 纽约联邦Home Loan银行总预付款额度1.786亿美元,已使用8500万美元,可用9360万美元 [53] - 美联储贴现窗口借款能力690万美元 [53] - 未保险存款总额7.975亿美元,占总存款的33.4%,包括2.11亿美元市政存款(以质押资产抵押)[54] - 2025年12月31日未保险存款为6.825亿美元,占总存款的30.1% [54] - 截至2026年9月30日及2025年12月31日,均无未偿还经纪存款 [55] 股票回购计划 - 董事会批准回购最多25万股普通股(约占当时流通股的5%)[56] - 截至2026年9月30日,累计回购49,184股,总成本200万美元,加权平均成本每股40.42美元 [56] - 2026年第三季度未回购股份,剩余回购授权200,816股 [56] 股息 - 第三季度宣布季度股息每股增加0.02美元,较上季度增长5.9% [9] - 第三季度宣布股息每股0.36美元 [9] - 前九个月宣布股息每股1.04美元,2025年同期为0.98美元 [63] 品牌与牌照转换 - 2026年10月1日起,Chemung Canal Trust Company完成从纽约州信托公司向国民银行的牌照转换,受货币监理署监管 [9] - 银行现以Chemung Canal Trust Company, National Association名称运营 [9] - 公司宣布将三个现有部门品牌(Chemung Canal Trust Company, N.A.、Capital Bank和Canal Bank)统一为Canal Bank & Trust, N.A. [9] - 品牌重塑将于第四季度推出,2027年起在业务范围内逐步推广 [9] - 公司业务范围已从南 tier 根源扩展至首都地区和纽约西部 [3] 关键财务比率 - 第三季度年化平均资产回报率1.80%,第二季度1.27%,去年同期1.15% [65] - 第三季度年化平均权益回报率18.36%,第二季度13.19%,去年同期12.89% [65] - 第三季度年化平均有形权益回报率19.95%,第二季度14.37%,去年同期14.18% [65] - 第三季度调整后效率比率56.39%,第二季度61.85%,去年同期61.18% [65] - 前九个月调整后效率比率58.83%,2025年同期64.08%,改善525个基点 [9][65] - 贷款与存款比率100.66%,2025年12月31日为99.95% [65] - 前九个月年化贷款增长7.7%,其中年化商业贷款增长11.7% [9] - 第三季度末每股市场价值80.86美元,2025年12月31日为55.80美元 [66]

Artivion Announces Release Date and Teleconference Call Details for Third Quarter 2026 Financial Results
Prnewswire· 2026-10-23 04:10
文章核心观点 - Artivion公司宣布将于2026年11月5日美股收盘后发布2026年第三季度财务业绩 [1] - 公司将于同日美国东部时间下午4:30举行电话会议和网络直播,讨论业绩结果,随后由董事长、总裁兼首席执行官Pat Mackin主持问答环节 [1] 财报发布与电话会议安排 - 第三季度2026财务业绩发布日期为2026年11月5日星期四,于市场收盘后发布 [1] - 电话会议和网络直播时间为美国东部时间下午4:30,包含问答环节 [1] - 收听直播电话会议需提前几分钟拨打201-689-8261 [2] - 电话会议重播将在活动结束后约三小时提供,可通过免费电话877-660-6853或201-612-7415收听,重播会议号为13762025 [2] - 网络直播和重播可在Artivion网站投资者栏目下的Webcasts & Presentations中访问 [3] - 财报新闻稿副本(包含本季度和全年财务及统计信息)可在Artivion网站投资者栏目获取 [3] 公司概况 - Artivion总部位于佐治亚州亚特兰大郊区,是一家医疗器械公司,专注于开发简洁优雅的解决方案,以应对心脏和血管外科医生在治疗主动脉疾病患者时面临的最困难挑战 [4] - 公司四大产品类别包括:主动脉覆膜支架、手术密封剂、On-X机械心脏瓣膜、可植入心脏和血管人体组织 [4] - 公司在全球100多个国家营销和销售产品 [4] 联系方式 - Artivion执行副总裁、首席运营官兼首席财务官Lance A. Berry,电话770-419-3355 [5] - Gilmartin Group LLC的Brian Johnston,电话332-895-3222,邮箱investors@artivion.com [5]

Compass Diversified Announces Third Quarter 2026 Earnings and Conference Call Information
Globenewswire· 2026-10-23 04:10
文章核心观点 - Compass Diversified(NYSE: CODI)作为领先的中端市场品牌消费及工业企业的所有者,宣布计划于2026年11月4日(周三)美股收盘后发布截至2026年9月30日的第三季度财务业绩 [1] - 公司已定于2026年11月4日美东时间下午5:00召开电话会议,回顾第三季度财务业绩并提供2026年业务展望更新 [1] 财报发布安排 - 第三季度财务业绩发布定于2026年11月4日周三美股收盘后 [1] - 财报覆盖期间为截至2026年9月30日的第三季度 [1] 电话会议与网络直播安排 - 电话会议定于2026年11月4日美东时间下午5:00举行,用于回顾第三季度财务业绩及更新2026年业务展望 [1] - 电话会议将通过公司官网投资者关系板块进行网络直播 [2] - 建议参会者提前15分钟登录网络直播以避免延迟 [2] - 网络直播回放将在公司官网限时提供 [2] 前瞻性陈述相关说明 - 新闻稿包含1933年证券法第27A条及1934年证券交易法第21E条所界定的前瞻性陈述,涉及公司对第三季度业绩电话会议时间安排、财务业绩发布以及公司及其子公司未来业绩的预期 [3] - 前瞻性陈述基于公司董事会和管理层的信念与假设以及当前可获得的信息,涉及可能导致实际结果与预期存在重大差异的风险和不确定性 [3] - 公司截至2025年12月31日财年的10-K年报已于2026年2月27日提交至SEC,其中列有其他应考虑的风险因素 [3] - 前瞻性陈述仅代表作出声明之日的情况,除法律要求外,公司不承担更新前瞻性陈述的公开义务 [3] 投资者联系方式 - 投资者关系联系邮箱为irinquiry@compassdiversified.com [4]


EAGLE FINANCIAL SERVICES, INC. ANNOUNCES 2026 THIRD QUARTER FINANCIAL RESULTS AND QUARTERLY DIVIDEND
Prnewswire· 2026-10-23 04:10
核心观点 - 公司2026年第三季度宣布与John Marshall Bancorp达成拟议战略合并,该交易预计将提升规模、市场影响力和长期股东价值 [4] - 公司净贷款环比增长3240万美元(增幅2 19%),存款环比增长2130万美元(增幅1 33%),净息差从3 86%提升至3 95% [4] - 公司首席执行官表示本季度执行力强劲,净息差改善至3 95%,过去两年的资产负债表举措持续产生效果,公司以强势姿态进入合并 [2] 合并事项 - 公司于2026年第三季度宣布与John Marshall Bancorp, Inc 达成拟议战略合并,预计将增强规模、市场存在感及长期股东价值 [4] - 第三季度确认与拟议交易相关的合并费用为34 2万美元,第二季度和2025年第三季度均无合并相关费用 [19] - 剔除合并相关费用后,2026年第三季度非利息费用总额为1580万美元 [19] - John Marshall于2026年10月2日向SEC提交S-4注册声明(文件编号333-299276),该注册声明于2026年10月16日生效,双方于同日前后开始向各自股东邮寄最终联合委托书/招股说明书 [45] 净利润与每股收益 - 2026年第三季度净利润为475 0万美元,第二季度为498 1万美元,2025年第三季度为558 4万美元 [5] - 2026年第三季度基本和稀释每股收益为0 88美元,第二季度为0 92美元,2025年第三季度为1 04美元 [1] - 剔除2026年第三季度合并费用和2026年第二季度出售Bearing收益的税后影响后,2026年第三季度和2026年第二季度调整后净利润分别为502 0万美元和222 7万美元 [5] - 调整后净利润环比增加280万美元(增幅125 4%),主要由于信贷损失拨备降低;同比减少56 4万美元(降幅10 1%),主要由于薪资和员工福利费用增加 [6] - 2026年第三季度年化平均净资产收益率为9 66%,第二季度为10 35%,2025年第三季度为12 20% [1] - 2026年第三季度年化平均资产收益率为1 01%,第二季度为1 08%,2025年第三季度为1 10% [1] 利息收入 - 2026年第三季度总贷款利息收入为2270万美元,第二季度为2170万美元,2025年第三季度为2070万美元 [7] - 贷款利息收入环比增加100万美元(增幅4 6%),同比增加200万美元(增幅9 8%) [7] - 2026年第三季度平均贷款环比增加1360万美元(增幅0 9%),平均贷款税等价收益率环比上升14个基点 [7] - 平均贷款同比增加6630万美元(增幅4 6%),税等价收益率同比上升28个基点 [7] - 投资组合利息和股息收入2026年第三季度为110万美元,第二季度为130万美元,2025年第三季度为140万美元 [8] - 2026年第三季度平均投资税等价收益率为3 96%,较第二季度的4 34%下降38个基点,较2025年第三季度的4 30%下降34个基点,主要反映FHLB预付款偿还后FHLB股票余额降低导致股息收入下降 [8] 利息支出 - 2026年第三季度总利息支出为760万美元,第二季度为740万美元,2025年第三季度为870万美元 [9] - 利息支出环比小幅增加主要由于存款利息支出上升 [9] - 利息支出同比减少110万美元,其中存款利息支出减少65 1万美元,FHLB预付款利息支出减少49 4万美元 [9] - 存款利息支出下降源于平均计息存款余额减少1030万美元及平均利率下降20个基点,主要由于高成本定期存款流失 [9] - 2026年第三季度FHLB预付款平均余额同比减少4000万美元,反映未偿预付款的偿还 [9] 净利息收入与净息差 - 2026年第三季度净利息收入为1760万美元,环比增加65 9万美元(增幅3 9%),同比增加43 0万美元(增幅2 5%) [10] - 2026年第二季度和2025年第三季度净利息收入分别为1700万美元和1720万美元 [10] - 2026年第三季度净息差为3 95%,第二季度为3 86%,2025年第三季度为3 58% [11] - 净息差环比和同比提升主要由于贷款平均收益率上升,同比还受益于2026年第一季度FHLB预付款偿还消除相关利息支出以及高成本非核心存款流失降低整体融资成本 [11] - 2026年第三季度净利息利差扩大至3 09%,第二季度为3 01%,2025年第三季度为2 57% [11] 非利息收入 - 2026年第三季度总非利息收入为530万美元,第二季度为860万美元,2025年第三季度为520万美元 [13] - 非利息收入环比下降主要由于2026年第二季度确认了出售其他资产的收益,公司以350万美元税前收益出售了Bearing Insurance Group, LLC的会员权益 [14] - 剔除该一次性收益后,2026年第二季度调整后非利息收入为510万美元 [15] - 与第二季度和2025年第三季度相比,调整后非利息收入增长主要由于贷款持有待售销售收益增加,受SBA贷款组合销售量增加推动,部分被财富管理费收入下降所抵消 [16] - 财富管理费2026年第三季度为174 4万美元,环比下降45 3万美元(降幅20 6%),同比下降8 3万美元(降幅4 5%) [14] - 存款账户服务费2026年第三季度为60 6万美元,环比增加4 3万美元(增幅7 6%),同比增加4 8万美元(增幅8 6%) [14] - 贷款持有待售销售收益2026年第三季度为125 5万美元,环比增加60 9万美元(增幅94 3%),同比增加24 3万美元(增幅24 0%) [14] - 小企业投资公司收入2026年第三季度为21 3万美元,环比增加10 3万美元(增幅93 6%),同比增加15 5万美元(增幅267 2%) [14] 非利息费用 - 2026年第三季度非利息费用增至1610万美元,环比增加59 6万美元(增幅3 8%),同比增加180万美元(增幅12 4%) [17] - 薪资和员工福利费用2026年第三季度为962 7万美元,环比增加41 5万美元(增幅4 5%),同比增加91 0万美元(增幅10 4%) [18] - 非利息费用环比增加主要由于薪资和福利费用上升,包括贷款销售量增加带来的佣金费用、绩效指标达到支付阈值导致激励薪酬计提增加以及贷款增长带来的贷款生产激励计提增加 [20] - 非利息费用同比增加主要由于薪资和员工福利费用上升,全职等效员工从249人增至262人,以及2026年第一季度末实施的年度绩效加薪和薪酬调整 [21] - 专业费用2026年第三季度为71 6万美元,环比增加16 5万美元(增幅29 9%),同比增加22 3万美元(增幅45 2%) [19] - 银行特许税2026年第三季度为53 0万美元,同比增加14 2万美元(增幅36 6%) [18] - 设备费用2026年第三季度为49 5万美元,环比增加4 4万美元(增幅9 8%),同比增加5 8万美元(增幅13 3%) [18] - 入住费用2026年第三季度为69 6万美元,环比增加8 3万美元(增幅13 5%) [18] 资产质量与信贷损失拨备 - 2026年9月30日非应计贷款为1564 1万美元,6月30日为1614 6万美元,2025年9月30日为1316 7万美元 [22] - 逾期90天以上且仍在计息的贷款2026年9月30日为10 4万美元,6月30日为2 0万美元,2025年9月30日为9 1万美元 [22] - 其他房地产拥有和收回资产2026年9月30日为25 0万美元,6月30日为30 2万美元,2025年9月30日为100 9万美元 [22] - 总不良资产2026年9月30日为1599 5万美元,6月30日为1646 8万美元,2025年9月30日为1426 7万美元 [22] - 不良资产环比减少47 3万美元,主要由于对现有商业和工业银团关系进行50 7万美元的部分减记,该减记源于牵头行对该贷款关系的重组 [22] - 不良资产同比增加170万美元(增幅12 1%),主要由于期间内数个超过100万美元的大型关系被列入非应计状态,部分被收回资产减少75 9万美元所抵消 [22] - 贷款信贷损失拨备2026年9月30日为1853 3万美元,6月30日为1830 6万美元,2025年9月30日为1481 0万美元 [22] - 贷款信贷损失拨备占总贷款比率2026年9月30日为1 21%,6月30日为1 22%,2025年9月30日为1 01% [22] - 不良资产占总资产比率2026年9月30日为0 86%,6月30日为0 89%,2025年9月30日为0 74% [22] - 非应计贷款特定准备金2026年9月30日为340万美元,6月30日为310万美元,2025年9月30日为33 3万美元 [23] - 特定准备金环比增加主要由于现有非应计多户住宅关系额外计提70 8万美元特定准备金,反映基于两处物业签署意向书的最新抵押品估值,以及一笔船舶贷款的特定准备金分配 [23] - 2026年第三季度净核销总额为100万美元,第二季度为220万美元,2025年第三季度为230万美元 [24] - 2026年第三季度核销分布在多个贷款组合中,大部分发生在商业和工业以及建筑和农田组合 [24] - 2026年第二季度净核销主要由于单一多户住宅关系160万美元的部分核销,以反映扣除估计销售成本后的基础抵押品公允价值 [24] - 2025年第三季度净核销主要由于一笔110万美元缺陷余额贷款的核销和一笔46 8万美元非应计商业房地产贷款的减记 [24] - 2026年第三季度贷款信贷损失拨备为130万美元,第二季度为320万美元,2025年第三季度为110万美元 [27] - 拨备环比下降主要由于定性因素调整变化和净核销水平降低导致准备金需求减少,特定准备金增加部分抵消了这一下降 [27] - 拨备同比小幅增加,反映贷款组合增长、特定准备金增加以及某些贷款组合定性因素变化 [27] 资产负债表 - 2026年9月30日总合并资产为18 7亿美元,较6月30日的18 5亿美元增加2310万美元(增幅1 3%) [29] - 总合并资产同比从19 3亿美元下降,主要由于非核心存款流失导致现金及现金等价物减少,部分被净贷款增长6830万美元所抵消 [29] - 净贷款总额2026年9月30日为15 1亿美元,较6月30日的14 8亿美元增加3240万美元(增幅2 2%),增长来自商业房地产、住宅房地产和商业和工业贷款等多个关键贷款类别的增长 [30] - 净贷款总额同比增加6830万美元(增幅4 7%),从14 5亿美元增长,反映新贷款机会的持续产生 [30] - 总存款2026年9月30日为16 2亿美元,较6月30日增加2130万美元(增幅1 3%),较2025年9月30日的16 6亿美元下降 [31] - 存款环比增加反映经纪存款证增加1580万美元以及存款基础的持续稳定 [31] - 存款同比下降主要由于2025年第二季度收到的异常大额无息存款余额的临时性质,具体而言2025年第二季度无息存款增加约1517亿美元,主要由于两位客户的业务出售收益,这些资金的大部分已在2025年底前流出银行 [31] - 2026年第三季度和截至2026年9月30日十二个月的核心存款变化分别为增加14万美元和增加2170万美元,核心存款包括支票账户、NOW账户、货币市场账户、定期储蓄账户和25万美元以下的定期存款 [32] 流动性 - 2026年9月30日未保险存款约为2260亿美元,占总存款的13 9% [34] - 2026年9月30日流动资产(包括现金及存放同业款项、其他银行有息存款、一年内到期贷款和非质押可供出售证券)为4218亿美元,借款可用额度为4841亿美元,合计超过未保险存款(不包括公司间现金持有和担保市政存款)6799亿美元 [35] - 2026年第三季度流动资产增加7660万美元,主要由于贷款增长 [35] - 总未偿借款从2025年9月30日的6960万美元降至2026年9月30日的2960万美元,下降主要由于未偿FHLB预付款的偿还,借款从2026年6月30日至9月30日保持稳定 [35] - 公司其他流动性来源包括经营现金流、贷款还款和清偿、存款增长、证券到期、赎回和销售以及经纪存款证的发行 [36] 资本与股息 - 2026年10月21日董事会宣布季度普通股现金股息为每股0 31美元,于2026年11月13日支付给2026年11月2日登记在册的股东 [37] - 总合并权益2026年9月30日为1953亿美元,较2025年9月30日增加97万美元,较2026年6月30日增加14万美元,增加主要由于净利润带来的留存收益增加 [38] - 可供出售证券的未实现亏损状况由购买以来市场利率上升所致,公司预计通过债务证券的预定本金和利息支付收回投资 [39] - 与可供出售证券相关的累计其他综合亏损2026年9月30日增至82万美元,6月30日为61万美元,2025年9月30日为56万美元 [39] - 截至2026年9月30日,FDIC最新通知将银行归类为资本充足,银行超过了所有监管风险资本要求,包括巴塞尔III资本规则要求的25%资本保护缓冲 [40] 关键统计数据 - 2026年第三季度股息支付率为35 23%,第二季度为33 70%,2025年第三季度为29 81% [52] - 2026年第三季度费用收入占总收入比例为15 03%,第二季度为14 82%,2025年第三季度为15 81% [53] - 2026年第三季度平均生息资产收益率(年化)为5 64%,第二季度为5 54%,2025年第三季度为5 39% [53] - 2026年第三季度平均计息负债利率(年化)为2 55%,第二季度为2 53%,2025年第三季度为2 82% [53] - 2026年第三季度效率比率为68 76%,第二季度为70 29%,2025年第三季度为64 06% [58] - 2026年第三季度贷款存款比为94 38%,第二季度为93 60%,2025年第三季度为88 21% [59] - 2026年第三季度每股账面价值为36 08美元,第二季度为35 83美元,2025年第三季度为34 52美元 [59] - 2026年第三季度收盘价为45 30美元,第二季度为41 46美元,2025年第三季度为37 83美元 [59] - 2026年第三季度稀释市盈率为12 87倍,第二季度为11 27倍,2025年第三季度为9 09倍 [59] - 2026年第三季度市净率为1 26倍,第二季度为1 16倍,2025年第三季度为1 10倍 [59] - 2026年第三季度净核销占平均贷款比率(年化)为0 07%,第二季度为0 15%,2025年第三季度为0 16% [59] - 2026年第三季度总不良贷款占总贷款比率为1 03%,第二季度为1 08%,2025年第三季度为0 91% [59] - 2026年第三季度信贷损失拨备占不良资产比率为115 87%,第二季度为111 16%,2025年第三季度为103 81% [59]